Từ năm 2025 đánh dấu một bước ngoặt lớn của chính sách thuế Việt Nam, không chỉ ở số lượng luật và nghị định được sửa đổi, bổ sung mà quan trọng hơn là sự thay đổi trong tư duy quản lý thuế. Tại hội thảo “Chuyển động Thuế 2026” do Công ty TNHH Kiểm toán & Tư vấn RSM Việt Nam tổ chức ngày 22/1, các chuyên gia khẳng định thuế không còn là câu chuyện quyết toán cuối năm, mà đã trở thành bài toán quản trị rủi ro theo thời gian thực, buộc doanh nghiệp phải thay đổi cách tiếp cận.
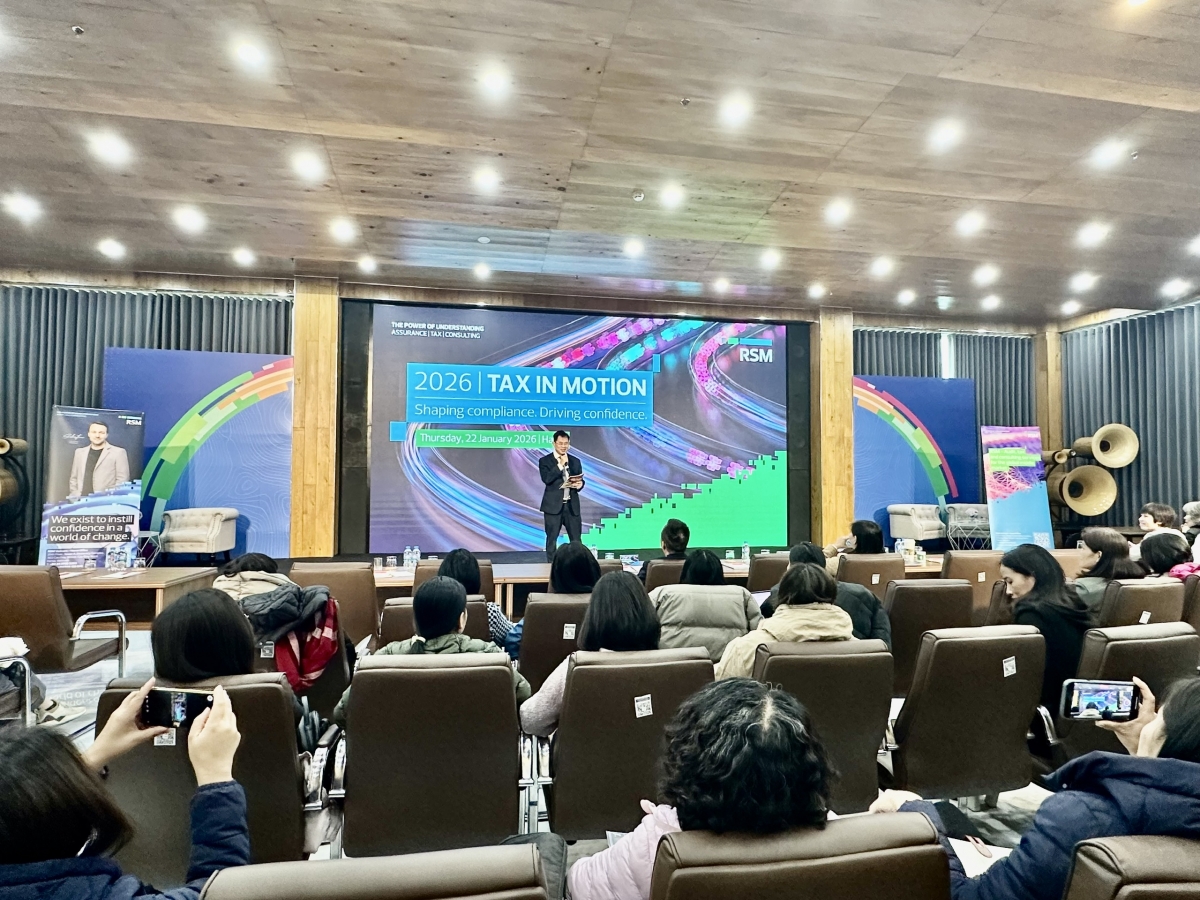 |
| Hội thảo với sự tham dự của gần 350 doanh nghiệp đã cho thấy sức "nóng" của các chính sách thuế khi thời điểm quyết toán thuế TNDN đang đến gần. Ảnh: TN. |
Không còn là việc của kế toán, thuế là vấn đề quản trị của ban lãnh đạo
Chia sẻ tại hội thảo, ông Lê Khánh Lâm, Phó Tổng Giám đốc RSM Việt Nam nhận định, giai đoạn 2025–2026 không đơn thuần là một đợt điều chỉnh chính sách thuế, mà là một cuộc cải cách mang tính hệ thống, gắn với tiến trình cải cách thể chế và chuyển đổi số trong quản lý tài chính, thuế.
Chỉ riêng năm 2025 đã ghi nhận rất nhiều các luật, nghị định và thông tư được sửa đổi, bổ sung và ban hành, trong đó nhiều văn bản tác động trực tiếp đến doanh nghiệp. Đáng chú ý, ba sắc thuế chiếm tới gần 80% tổng thu nội địa – thuế GTGT, thuế TNDN và thuế TNCN đều được sửa đổi đồng loạt, cùng với Luật Quản lý thuế.
“Những nội dung vốn được kỳ vọng triển khai dần đến năm 2030 đã được đưa lên sớm, tập trung vào giai đoạn 2025–2026. Điều này cho thấy quyết tâm của cơ quan quản lý trong việc tái cấu trúc hệ thống thuế, nhưng đồng thời cũng tạo ra áp lực cho doanh nghiệp trong ngắn hạn”, ông Lâm nhấn mạnh.
Một thay đổi mang tính bản chất, theo ông Lâm đó là mô hình quản lý thuế đang dịch chuyển từ hậu kiểm sang giám sát theo thời gian thực. Với hóa đơn điện tử, dữ liệu liên thông và phân tích rủi ro, thuế không còn chỉ là câu chuyện xử lý số liệu vào cuối năm, mà trở thành một phần của vận hành hàng ngày.
Nếu trước đây doanh nghiệp có thể “chờ đến quyết toán” để xử lý sai lệch, thì trong giai đoạn tới, mọi giao dịch, dòng tiền, doanh thu, chi phí đều có thể được cơ quan Thuế theo dõi kịp thời. Vì thế, thuế không còn là việc riêng của bộ phận kế toán, mà là vấn đề quản trị của ban lãnh đạo.
Trong bối cảnh đó, việc lựa chọn áp dụng các quy định mới từ đầu năm hay theo từng mốc hiệu lực cũng trở thành bài toán chiến lược. Ông Lâm lưu ý, nếu doanh nghiệp lựa chọn áp dụng quy định mới theo hướng có lợi, thì bắt buộc phải áp dụng đồng bộ toàn bộ gói chính sách, từ doanh thu, chi phí, ưu đãi thuế cho đến chuyển lỗ. Việc “chọn phần có lợi, bỏ phần bất lợi” không được chấp nhận và tiềm ẩn rủi ro lớn khi thanh tra, kiểm tra thuế.
Nhiều thay đổi trong cách xác định doanh thu và chi phí
Phân tích sâu hơn các quy định mới của thuế TNDN, ông Lê Xuân Mão, Phó Tổng Giám đốc Dịch vụ thuế doanh nghiệp, RSM Việt Nam, cho biết, một trong những nội dung gây chú ý là danh mục chi phí không được trừ được rút gọn từ 37 xuống còn 23 khoản mục. Điều này cho thấy, nhiều khoản chi không còn được liệt kê cụ thể mà được chuyển sang cách tiếp cận theo nguyên tắc và bản chất kinh tế của giao dịch.
Về doanh thu, ông Mão cho biết một thay đổi đáng chú ý là thời điểm ghi nhận doanh thu đối với hàng xuất khẩu. Theo nguyên tắc chung, doanh thu được ghi nhận tại thời điểm chuyển giao quyền sở hữu hàng hóa. Trước đây, đối với hàng xuất khẩu, thời điểm ghi nhận doanh thu thường được hiểu là thời điểm thông quan, song quy định này chỉ tồn tại dưới dạng hướng dẫn tại các công văn, chưa được thể chế hóa trong các văn bản quy phạm pháp luật.
Đối với các doanh nghiệp có hoạt động đầu tư ra nước ngoài, ông Mão lưu ý, quy định mới yêu cầu ghi nhận thu nhập theo kỳ phát sinh tại nước ngoài, không phụ thuộc vào việc đã chia cổ tức hay chưa. Trong trường hợp chưa có số liệu quyết toán chính thức, doanh nghiệp vẫn phải sử dụng số liệu tạm tính để kê khai và điều chỉnh sau khi có số liệu cuối cùng. Quy định này sẽ tác động đáng kể đến công tác kế toán – thuế của các tập đoàn đầu tư xuyên biên giới.
Liên quan đến chi phí được trừ, cấu trúc quy định về cơ bản không thay đổi, vẫn dựa trên hai nhóm: các điều kiện chung và danh mục chi phí không được trừ. Tuy nhiên, các điều kiện chung hiện nay đã được diễn giải chi tiết và cụ thể hơn, thay vì mang tính mô tả như trước đây. Cách tiếp cận này giúp làm rõ quy định nhưng cũng có thể làm gia tăng nguy cơ tranh chấp đối với những khoản chi không được liệt kê rõ ràng.
Một điểm mới đáng chú ý là chi phí nghiên cứu và phát triển (R&D) được khấu trừ ở mức cao hơn, song theo ông Mão, chính sách này chỉ áp dụng từ thời điểm luật có hiệu lực và kèm theo các điều kiện cụ thể về nội dung và thủ tục. Doanh nghiệp không nên hiểu rằng các khoản chi R&D phát sinh trong giai đoạn trước đây sẽ được áp dụng hồi tố.
Ngoài ra, quy định yêu cầu chi phí được trừ phải tuân thủ đầy đủ pháp luật chuyên ngành được đánh giá là một thay đổi lớn, khiến việc xác định chi phí hợp lệ trở nên phức tạp hơn trong thực tiễn.
Từ góc độ tư vấn, ông Mão cho rằng, doanh nghiệp cần so sánh tác động giữa việc áp dụng quy định cũ và quy định mới, đặc biệt đối với các giao dịch lớn, các khoản chi phí mang tính đặc thù hoặc có ảnh hưởng trọng yếu đến kết quả kinh doanh, để chủ động lựa chọn phương án phù hợp và hạn chế rủi ro trong quá trình quyết toán thuế.