Cục Thuế vừa tổ chức Hội nghị lấy ý kiến về các vướng mắc, điểm nghẽn trong quy định chính sách, pháp luật thuế, góp phần hoàn thiện cấu trúc hệ thống pháp luật, phục vụ cuộc tổng rà soát hệ thống văn bản quy phạm pháp luật (VBQPPL), nhằm nhận diện chính xác các "điểm nghẽn" đang cản trở doanh nghiệp và người dân, từ đó tái cấu trúc một hệ thống pháp luật minh bạch, thống nhất và hiện đại.
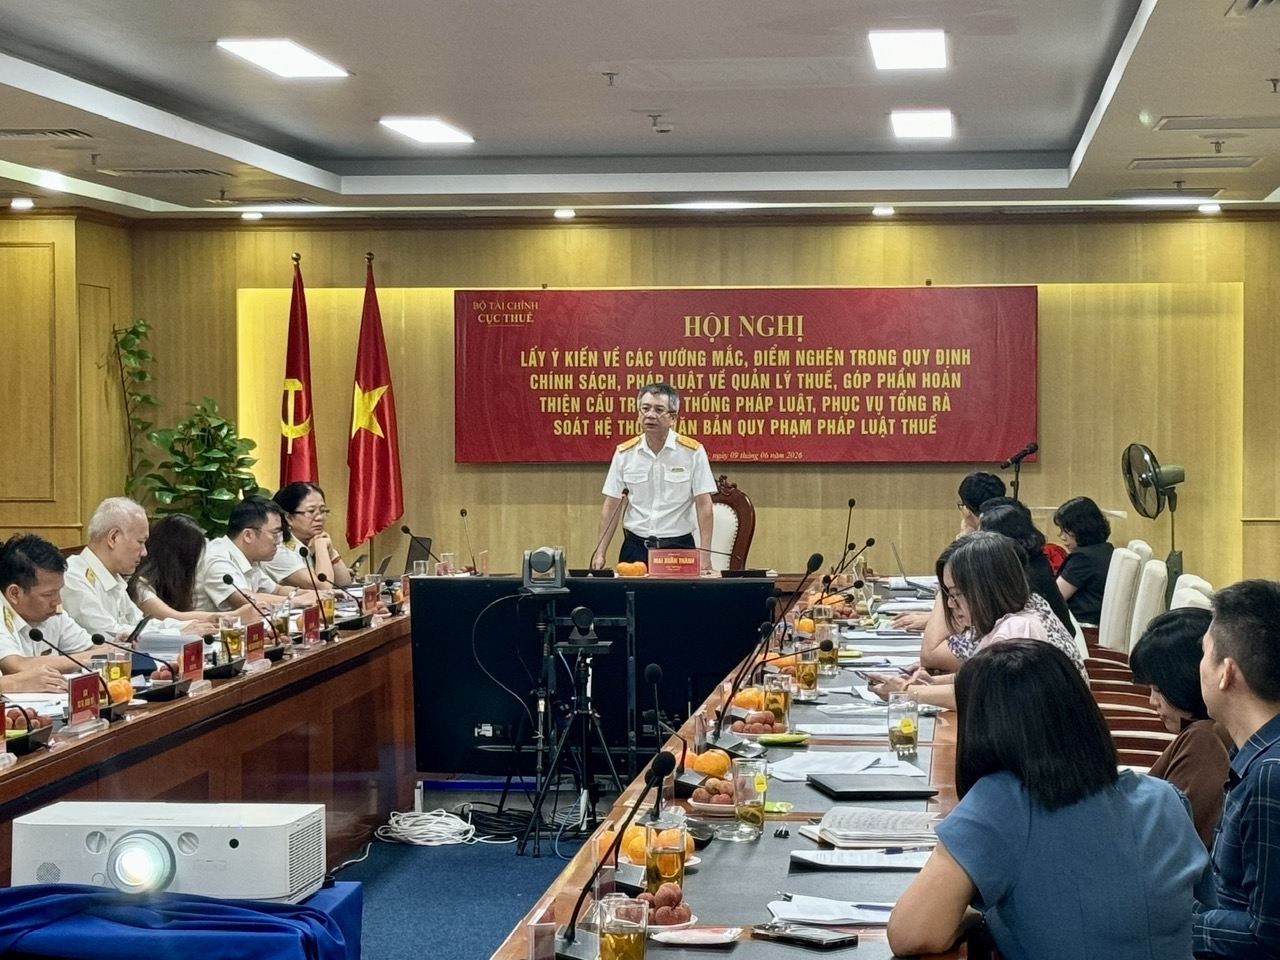 |
| Cục trưởng Cục Thuế Mai Xuân Thành phát biểu chỉ đạo tại hội nghị |
Phát biểu tại hội nghị, Phó cục trưởng Cục Thuế Đặng Ngọc Minh cho biết, thực hiện các Nghị quyết số 2092, 2093 của Ủy ban Thường vụ Quốc hội và chỉ đạo từ Ban Chỉ đạo tổng rà soát VBQPPL Trung ương, ngành Thuế đã tổ chức tổng rà soát toàn bộ hệ thống văn bản từ luật đến các thông tư.
Mục tiêu của chiến dịch này là thực hiện tổng rà soát hệ thống VBQPPL, nhằm đánh giá chính xác, đầy đủ, toàn diện về thực trạng hệ thống văn bản quy phạm pháp luật.
Trên cơ sở đó, ngành Thuế đề xuất báo cáo các cơ quan có thẩm quyền giải pháp xử lý tổng thể nhằm giải quyết các khó khăn, vướng mắc, điểm nghẽn do quy định pháp luật. Qua đó, góp phần hoàn thiện cấu trúc hệ thống pháp luật; phục vụ xây dựng, hoàn thiện hệ thống pháp luật hiện đại. Đồng thời, khơi thông mọi nguồn lực, đưa thể chế, pháp luật trở thành lợi thế cạnh tranh, mở đường cho kiến tạo phát triển, đáp ứng yêu cầu phát triển nhanh, bền vững đất nước trong kỷ nguyên mới.
“Cơ quan quản lý đặt mục tiêu rà soát để đề xuất cắt giảm, đơn giản hóa điều kiện hành nghề, đầu tư, kinh doanh, thủ tục hành chính bất hợp lý, tạo gánh nặng chi phí tuân thủ; phát hiện quy định pháp luật không rõ ràng, có nhiều cách hiểu khác nhau, không hợp lý, không phù hợp thực tiễn, không khả thi, gây khó khăn, vướng mắc, tạo điểm nghẽn trong áp dụng, thực hiện pháp luật, cản trở quá trình phát triển. Đặc biệt qua rà soát cơ quan Thuế sẽ phát hiện những “khoảng trống pháp lý” những vấn đề nảy sinh, nhưng chưa có quy định của pháp luật để điều chỉnh”, Phó cục trưởng Đặng Ngọc Minh chia sẻ.
Tại hội nghị, đại diện các hiệp hội doanh nghiệp và chuyên gia đã thẳng thắn chỉ ra những rào cản đang gây cản trở người nộp thuế
Theo đại diện Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), hiện nay chính sách thuế và công tác quản lý vẫn còn những điểm thiếu tính đồng bộ. Ví dụ, dự thảo Nghị định hướng dẫn Luật Quản lý thuế quy định các nền tảng số phải khấu trừ thuế thay cho hộ kinh doanh, nhưng Luật thuế GTGT lại chưa quy định cụ thể tỷ lệ khấu trừ là bao nhiêu. Điều này đẩy rủi ro pháp lý về phía doanh nghiệp vì họ không có căn cứ chính xác để thực hiện.
Trong công tác hoàn thuế, hiện chưa có quy định pháp lý về thời hạn cụ thể cho việc xác minh nguồn gốc hàng hóa nội bộ, dẫn đến tình trạng hồ sơ hoàn thuế bị ách tắc kéo dài ngoài tầm kiểm soát của doanh nghiệp.
Việc xuất khẩu qua các nền tảng như Amazon, Alibaba chưa có cơ chế pháp lý phù hợp để sử dụng chứng từ điện tử, dữ liệu số làm căn cứ hoàn thuế GTGT.
Còn theo Phó chủ tịch kiêm Tổng thư ký Hội Tư vấn thuế Việt Nam Lê Thị Duyên Hải, một trong những điểm nghẽn lớn nhất hiện nay là sự thiếu đồng bộ giữa thủ tục đăng ký kinh doanh và đăng ký thuế. Mặc dù đã có cơ chế liên thông, nhưng trên thực tế người nộp thuế vẫn phải thực hiện các thủ tục riêng biệt với từng cơ quan. Các khâu như thay đổi thông tin, tạm ngừng kinh doanh, chuyển địa điểm hay khôi phục hoạt động gặp rất nhiều khó khăn.
Do đó cần chuyển từ trạng thái “liên thông” sang cơ chế một cơ quan xử lý, một hệ thống cơ sở dữ liệu quốc gia, một bộ thủ tục duy nhất cho toàn bộ vòng đời của doanh nghiệp, hộ kinh doanh.
Các đại biểu tham dự hội nghị cũng cho biết các điểm nghẽn không chỉ dừng lại ở văn bản, còn nằm ở khâu thực thi và tổ chức bộ máy. Trong khi thủ tục gia nhập thị trường ngày càng thông thoáng, thì thủ tục chấm dứt hoạt động, đóng mã số thuế vẫn đầy gian truân. Tại một số địa phương vẫn còn tình trạng “nộp thuế thì nhanh, hoàn thuế thì chậm”.
Sau khi lắng nghe ý kiến, Cục trưởng Cục Thuế Mai Xuân Thành nhấn mạnh, nhiệm vụ tổng rà soát hệ thống VBQPPL trong hoạt động quản lý thuế là hết sức quan trọng để giải quyết những khó khăn, vướng mắc còn tồn tại trong thực tế. Đây là phiên họp đầu tiên với các đơn vị bên ngoài để lắng nghe những khó khăn trực tiếp từ thực tế. Mục tiêu là huy động trí tuệ từ các công ty tư vấn, kế toán, kiểm toán để tổng hợp ý kiến từ cấp nhân viên và người nộp thuế, từ đó phân nhóm định hướng để dễ dàng xử lý và chuyển tải tinh thần cải cách xuống các địa phương.
Cuộc cải cách này không chỉ dừng lại ở việc sửa chữa hay “cơi nới” các quy định cũ mà hướng tới một sự đột phá, phù hợp với xu hướng quản trị thuế mới và chuẩn mực quốc tế.
“Việc sửa đổi pháp luật thuế lần này được xem là một cơ hội lớn cho cả cơ quan quản lý và doanh nghiệp tinh thần sửa đổi là chú trọng vào các yếu tố cốt lõi, sử dụng từ ngữ dễ hiểu để người dân có thể đọc, hiểu và thực hiện một cách thống nhất, duy nhất.” Cục trưởng Mai Xuân Thành kết luận.