Trong năm ngân sách 2026, khi định mức chi mới của năm 2027 chưa được ban hành, một số khoản chi đặc thù của Cục Thuế, Cục Hải quan và Kho bạc Nhà nước đứng trước nguy cơ thiếu cơ sở pháp lý để thực hiện, ảnh hưởng trực tiếp đến công tác quản lý thu NSNN, các hoạt động chống buôn lậu, bảo đảm an toàn kho tiền và vận hành hệ thống công nghệ thông tin... Trước thực tế này, Bộ Tài chính đã dự thảo hồ sơ và có công văn xin ý kiến các cơ quan liên quan dự thảo hồ sơ Nghị quyết của Ủy ban Thường vụ Quốc hội về cơ chế tài chính áp dụng cho 3 đơn vị này.
 |
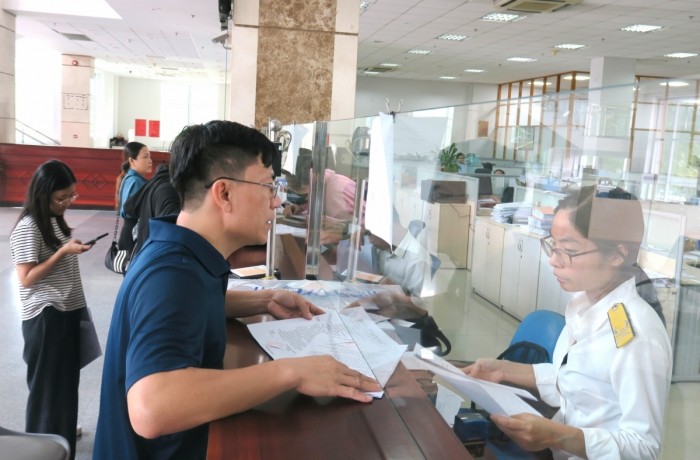
| Ảnh minh họa |
Dự thảo Nghị quyết đề xuất thực hiện chính sách bảo lưu chênh lệch tiền lương và thu nhập tăng thêm theo Kết luận số 83-KL/TW ngày 21/6/2024 của Bộ Chính trị và Nghị quyết số 142/2024/QH15 ngày 29/6/2024 của Quốc hội đối với cán bộ, công chức viên chức đang hưởng chế độ cũ đến khi hoàn thành việc chuyển đổi sang chế độ tiền lương thống nhất theo quy định của Nhà nước.
Đối với cơ chế tài chính áp dụng trong năm 2026 cho Cục Thuế, Cục Hải quan và Kho bạc Nhà nước sẽ bao gồm các khoản chi phục vụ nhiệm vụ mang tính đặc thù. Cụ thể, chi ủy nhiệm thu thuế; chi mua vật tư, ấn chỉ của Cục Thuế và Cục Hải quan; chi bồi thường thiệt hại cho tổ chức, cá nhân; chi chống buôn lậu, kiểm tra, kiểm soát và tình báo hải quan; chi huấn luyện và nuôi chó nghiệp vụ; chi quản lý rủi ro và một số nghiệp vụ đặc thù khác.
Ngoài ra, Nghị quyết cũng bao gồm các khoản chi chuyên môn nghiệp vụ của ngành Hải quan như ủy nhiệm thu thuế; thuê luật sư bảo vệ quyền lợi của Nhà nước, của cơ quan Hải quan rước tòa án; trưng cầu giám định phân tích và phân loại hàng hóa; chi chuyển phát nhanh seal định vị điện tử; kinh phí duy trì hoạt động Cổng thông tin thương mại quốc gia (Cổng VTIP); chi bảo đảm điều kiện làm việc, ăn, nghỉ cho lực lượng cảnh sát bảo vệ mục tiêu của Kho bạc Nhà nước; chi tiền lương và chi hoạt động cho viên chức làm việc trong cơ quan hành chính; chi phát hành, thanh toán trái phiếu Chính phủ; chi trực bảo vệ các trụ sở Kho bạc Nhà nước có kho tiền và trực quản trị trung tâm dữ liệu công nghệ thông tin.
Việc ban hành Nghị quyết này không làm phát sinh nhiệm vụ chi mới ngoài dự toán NSNN năm 2026. Dự thảo Nghị quyết đề xuất có hiệu lực thi hành kể từ ngày ký và áp dụng trong năm ngân sách 2026.
Theo dự thảo tờ trình, cơ chế tài chính và thu nhập gắn với đặc thù của Cục Thuế, Cục Hải quan và Kho bạc Nhà nước được ban hành từ nhiều năm trước, đến nay một số nội dung không còn phù hợp với Luật Ngân sách nhà nước số 89/2025/QH15, cũng như mô hình tổ chức, nhiệm vụ của các đơn vị sau sắp xếp, tinh gọn.
Ngoài ra, một số nội dung chi đặc thù trước đây đã được điều chỉnh trong các văn bản quy phạm pháp luật chuyên ngành, không phải các nhiệm vụ phát sinh do có cơ chế tài chính riêng. Các quy định liên quan đến thu nhập tăng thêm đã được thay thế bằng chế độ tiền lương mới theo chủ trương cải cách tiền lương. Trong thực tiễn điều hành, Chính phủ và Thủ tướng Chính phủ cũng đã trình cấp có thẩm quyền hoặc ban hành theo thẩm quyền một số nội dung liên quan đến việc sửa đổi, bãi bỏ cơ chế tài chính đặc thù về cơ chế tiền lương, thu nhập và các khoản chi đặc thù…
Triển khai Luật Ngân sách Nhà nước số 89/2025/QH15 có hiệu lực từ năm 2026 và theo Chương trình xây dựng pháp luật năm 2026, Chính phủ dự kiến trình Ủy ban Thường vụ Quốc hội ban hành Nghị quyết về tiêu chuẩn, tiêu chí và định mức phân bổ chi NSNN năm 2027 để áp dụng thống nhất trong toàn hệ thống. Dự kiến, Nghị quyết này sẽ được trình vào tháng 3/2026 và ban hành trong tháng 5/2026.
Trong quá trình xây dựng bộ tiêu chuẩn, định mức chi mới, Bộ Tài chính sẽ tổng hợp đầy đủ các khoản chi đặc thù của Cục Thuế, Cục Hải quan và Kho bạc Nhà nước để tích hợp vào hệ thống định mức chung, thay thế cho các cơ chế tài chính đặc thù trước đây. Tuy nhiên, trong năm ngân sách 2026, năm chuyển tiếp khi định mức mới chưa được ban hành, các khoản chi đặc thù của 3 cơ quan này chưa có cơ sở pháp lý đầy đủ để bố trí và thực hiện.
Khoảng trống pháp lý này có thể ảnh hưởng trực tiếp đến hoạt động thường xuyên của 3 đơn vị, do vậy, việc trình Ủy ban Thường vụ Quốc hội ban hành Nghị quyết về cơ chế tài chính áp dụng riêng cho năm ngân sách 2026 được đánh giá là cần thiết, có cơ sở chính trị và pháp lý rõ ràng.