Từ ngày 24/7/2026, Cơ quan Đại diện Thương mại Hoa Kỳ (USTR) áp dụng thuế bổ sung theo Mục 301 của Đạo luật Thương mại năm 1974 đối với hàng hóa của 60 nền kinh tế, sau cuộc điều tra về cơ chế ngăn nhập khẩu hàng hóa được sản xuất bằng lao động cưỡng bức. Việt Nam thuộc nhóm chịu mức thuế 12,5%, trừ các dòng hàng được miễn và trường hợp pháp lý cụ thể. Trao đổi với Tạp chí Kinh tế - Tài chính (Bộ Tài chính), PGS.TS. Đinh Công Hoàng, Trưởng phòng Nghiên cứu Trung Đông và Tây Á, Viện Nghiên cứu Nam Á, Tây Á và châu Phi, Viện Hàn lâm Khoa học Xã hội Việt Nam phân tích bản chất, tác động của biện pháp và những ưu tiên nhằm bảo vệ năng lực cạnh tranh của doanh nghiệp Việt Nam.
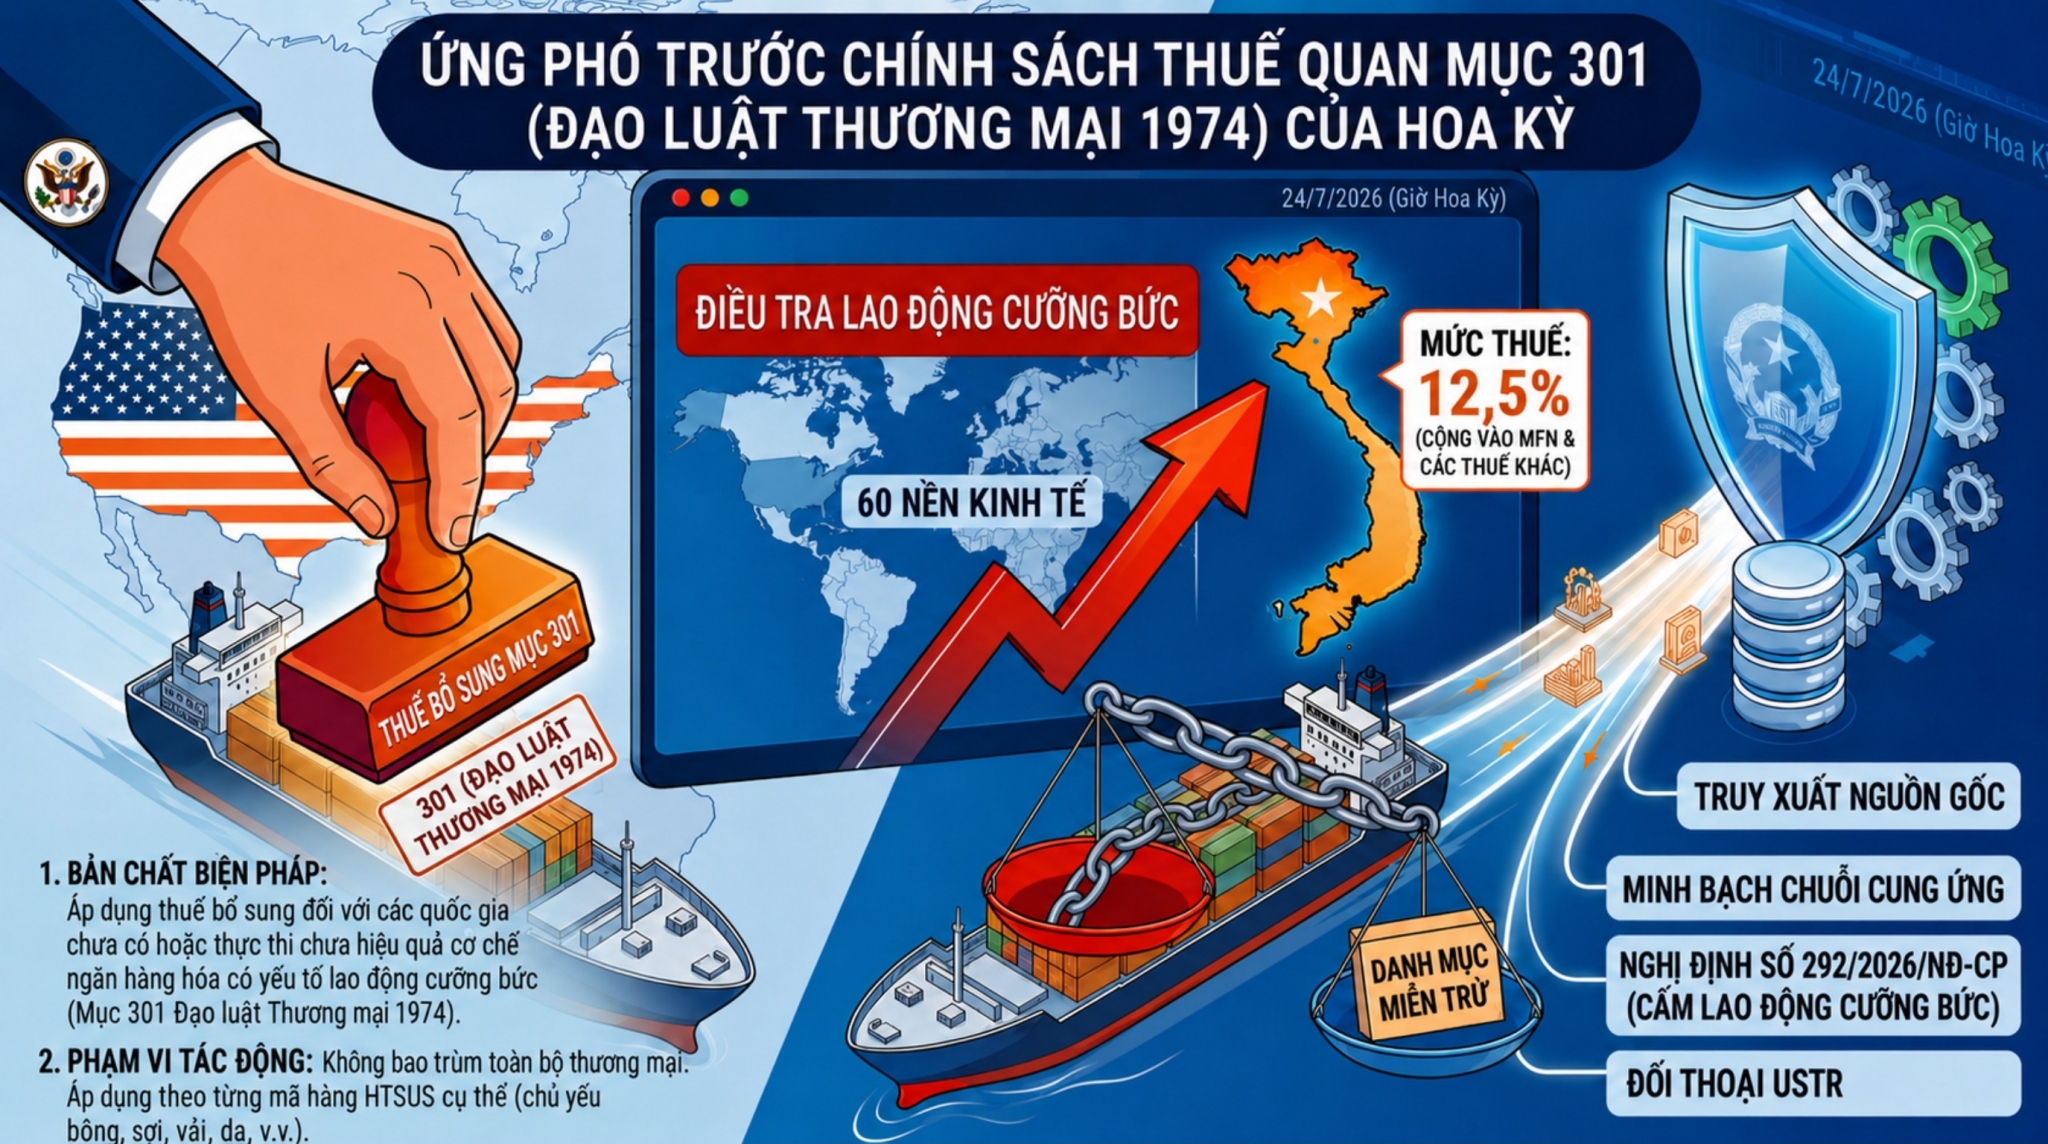 |
| Việt Nam thuộc nhóm chịu mức thuế 12,5%, trừ các dòng hàng được miễn và trường hợp pháp lý cụ thể. Ảnh: Trọng nghĩa, có sự hỗ trợ từ AI. |
Phóng viên: Hoa Kỳ vừa áp dụng biện pháp thuế mới theo Mục 301 đối với 60 nền kinh tế, trong đó Việt Nam chịu mức 12,5%, còn một số sản phẩm được miễn hoặc đã được điều chỉnh theo Mục 232. Theo ông, động thái này phản ánh điều gì và Việt Nam cần nhìn nhận chính sách mới dưới góc độ nào?
PGS.TS. Đinh Công Hoàng: Trước hết, theo tôi cần xác định chính xác bản chất của biện pháp. Mức thuế 12,5% đối với Việt Nam là thuế bổ sung theo Mục 301, không phải tổng mức thuế nhập khẩu cuối cùng. Với dòng hàng thuộc diện điều chỉnh, khoản thuế này được cộng vào thuế tối huệ quốc (MFN) và các nghĩa vụ khác, trừ khi sản phẩm thuộc danh mục miễn trừ hoặc cơ chế đặc thù. Vì vậy, tác động phải được tính theo từng mã hàng trong Biểu thuế quan hài hòa của Hoa Kỳ; không thể hiểu rằng toàn bộ hàng hóa Việt Nam đều chịu một mức thuế chung 12,5%.
Theo Bộ Công Thương, sau khi loại trừ sản phẩm được miễn, mức thuế bổ sung hiện tác động tới khoảng 37% kim ngạch xuất khẩu của Việt Nam sang Hoa Kỳ. Phạm vi ảnh hưởng đáng kể nhưng không bao trùm toàn bộ thương mại. Danh mục miễn trừ xác định theo mã hàng, chủ yếu gồm nguyên liệu thiết yếu, sản phẩm có nguy cơ gây gián đoạn chuỗi cung ứng Hoa Kỳ, sản phẩm Hoa Kỳ không thể sản xuất đủ và mặt hàng đã chịu Mục 232. Đánh giá vì thế phải tránh cả việc xem nhẹ chính sách lẫn quy toàn bộ kim ngạch ngành vào diện chịu thuế.
Thứ hai, đây là biện pháp xử lý vấn đề ở cấp độ chính sách nhập khẩu của quốc gia, không phải kết luận rằng hàng hóa hay doanh nghiệp Việt Nam sử dụng lao động cưỡng bức. USTR cho rằng các nền kinh tế bị điều tra chưa có hoặc chưa thực thi hiệu quả cơ chế ngăn hàng hóa có yếu tố lao động cưỡng bức đi vào thị trường của mình. Việt Nam do đó cần chứng minh tiến bộ thể chế, năng lực thực thi và tính minh bạch của chuỗi cung ứng, thay vì chỉ tranh luận về chất lượng hoặc giá cả hàng xuất khẩu.
 |
| PGS.TS. Đinh Công Hoàng nhận định, thuế bổ sung 12,5% theo Mục 301 của Hoa Kỳ hiện tác động khoảng 37% kim ngạch xuất khẩu của Việt Nam sang thị trường này; đồng thời nhấn mạnh cần nâng cao năng lực tuân thủ, minh bạch chuỗi cung ứng, truy xuất nguồn gốc và đa dạng hóa thị trường để duy trì sức cạnh tranh bền vững. Ảnh: TN. |
Thứ ba, chính sách này phản ánh bước chuyển trong quản trị thương mại Hoa Kỳ: Thuế quan không chỉ nhằm bảo hộ sản xuất hoặc xử lý thâm hụt, mà còn được dùng để gây sức ép thay đổi hành vi thể chế. Mục 301 có thể tác động tới những ngành không trực tiếp liên quan đến hành vi bị điều tra. Vì vậy, khoảng trống về pháp luật, thực thi lao động hoặc quản trị chuỗi cung ứng có thể chuyển hóa thành chi phí thuế đối với dệt may, da giày, đồ gỗ, thủy sản và nhiều ngành khác.
Thứ tư, mức thuế khác nhau giữa các nhóm đối tác cho thấy Hoa Kỳ đang tạo động lực cải cách. Có 17 nền kinh tế chịu mức 10% do đã ban hành, cam kết ban hành hoặc có một phần cơ chế cấm nhập khẩu hàng hóa sản xuất bằng lao động cưỡng bức; 5 đối tác được bù trừ với thuế tối huệ quốc; các nền kinh tế còn lại, trong đó có Việt Nam, chịu 12,5%. Chênh lệch 2,5 điểm phần trăm là tín hiệu rằng cải thiện thể chế có thể làm thay đổi cách Hoa Kỳ đối xử trong các lần rà soát sau.
Ngày 22/7/2026, Chính phủ đã ban hành Nghị định số 292/2026/NĐ-CP, chính thức có hiệu lực từ ngày 5/9/2026 về việc “Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý ngoại thương”, trong đó, bổ sung quy định cấm nhập khẩu hàng hóa được khai thác, sản xuất hoặc chế tạo toàn bộ hoặc một phần bằng lao động cưỡng bức. Đây là cơ sở pháp lý quan trọng để tiếp tục làm việc với USTR. Tuy nhiên, ban hành quy định mới chỉ là điều kiện cần; điều kiện đủ là chứng minh cơ chế thực thi có thể vận hành, từ xác định mã hàng rủi ro, thu thập chứng cứ, kiểm tra nhà nhập khẩu, phối hợp hải quan đến xử lý vi phạm và bảo đảm quy trình minh bạch.
Vì vây, Việt Nam nên nhìn chính sách này trên ba bình diện: ngắn hạn là cú sốc chi phí đối với một phần hàng xuất khẩu; trung hạn là bài toán đàm phán và chứng minh năng lực thực thi pháp luật; dài hạn là sức ép chuyển mô hình xuất khẩu từ lợi thế chi phí thấp sang chất lượng, dữ liệu, xuất xứ đáng tin cậy và trách nhiệm xã hội. Cách tiếp cận phù hợp không phải phòng thủ thuần túy, mà là biến tuân thủ thành một cấu phần của năng lực cạnh tranh quốc gia.
Phóng viên: Hoa Kỳ hiện là thị trường xuất khẩu lớn nhất của Việt Nam, với kim ngạch khoảng 86,5 tỷ USD trong 6 tháng đầu năm 2026. Thuế bổ sung theo Mục 301 sẽ ảnh hưởng thế nào đến các ngành hàng chủ lực và mục tiêu tăng trưởng xuất khẩu hai con số năm 2026?
PGS.TS. Đinh Công Hoàng: Theo tôi, tác động sẽ là không đồng đều. Mức độ tổn thương phụ thuộc vào tỷ trọng doanh thu tại Hoa Kỳ, tình trạng miễn trừ của mã hàng hóa, thuế tối huệ quốc hiện hành, khả năng chuyển chi phí sang nhà nhập khẩu và tương quan thuế với đối thủ cạnh tranh. Về pháp lý, thuế do nhà nhập khẩu Hoa Kỳ nộp; về kinh tế, chi phí thường được phân bổ lại qua giảm giá, chia sẻ thuế, điều chỉnh đơn hàng, kéo dài thanh toán hoặc chuyển nguồn cung. Doanh nghiệp Việt Nam vì thế vẫn chịu tác động dù không trực tiếp đứng tên nộp thuế.
Sáu tháng đầu năm, xuất khẩu của Việt Nam sang Hoa Kỳ đạt khoảng 86,5 tỷ USD, tăng trên 21% và xuất siêu khoảng 75,3 tỷ USD (trong bối cảnh cả nước nhập siêu khoảng hơn 16 tỷ USD trong 6 tháng đầu năm). Các nhóm hàng lớn, bao gồm: điện tử và linh kiện 27,9 tỷ USD; máy móc, thiết bị 13,8 tỷ USD; dệt may 8,6 tỷ USD; điện thoại và linh kiện 5,6 tỷ USD; giày dép khoảng 4,6 tỷ USD. Tuy nhiên, đây là kết quả trước khi biện pháp mới có hiệu lực. Từ cuối tháng 7/2026, triển vọng phụ thuộc nhiều hơn vào phản ứng của nhà nhập khẩu, độ co giãn của cầu và khả năng doanh nghiệp phân bổ chi phí.
Dệt may và da giày chịu sức ép rõ nhất do thuế cơ sở cao, cạnh tranh giá gay gắt và biên lợi nhuận thấp. Xuất khẩu dệt may sang Hoa Kỳ đạt khoảng 8,6 tỷ USD nhưng chỉ tăng 1,9%. Nếu thuộc phạm vi Mục 301, mức 12,5% sẽ cộng thêm vào thuế tối huệ quốc. Bangladesh, Campuchia, Indonesia và Malaysia chỉ chịu 10% và có thể được xây dựng hạn ngạch thuế quan cho một số hàng sử dụng đầu vào của Hoa Kỳ; Việt Nam hiện không nằm trong cơ chế này. Với giày dép, xuất khẩu sang Hoa Kỳ đạt khoảng 4,55-4,6 tỷ USD, chiếm gần 39% kim ngạch xuất khẩu toàn ngành. Nhà mua hàng có thể yêu cầu giảm giá, chuyển đơn hàng hoặc điều chỉnh cơ cấu sản phẩm; chỉ vài điểm phần trăm chi phí bổ sung cũng có thể ảnh hưởng đáng kể tới dòng tiền, việc làm và đầu tư.
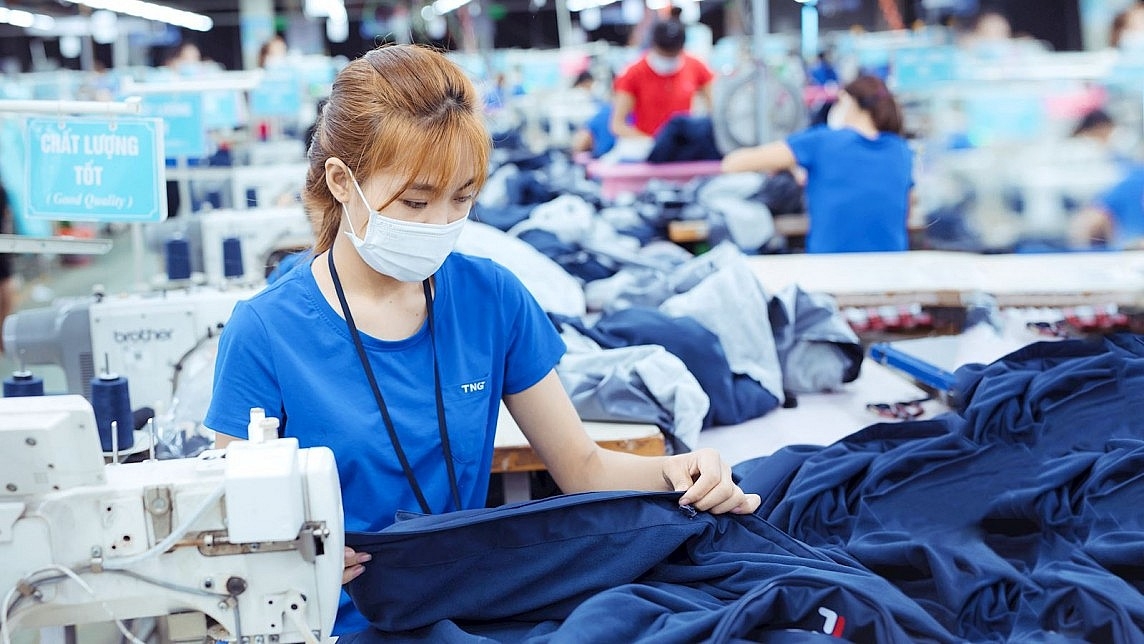 |
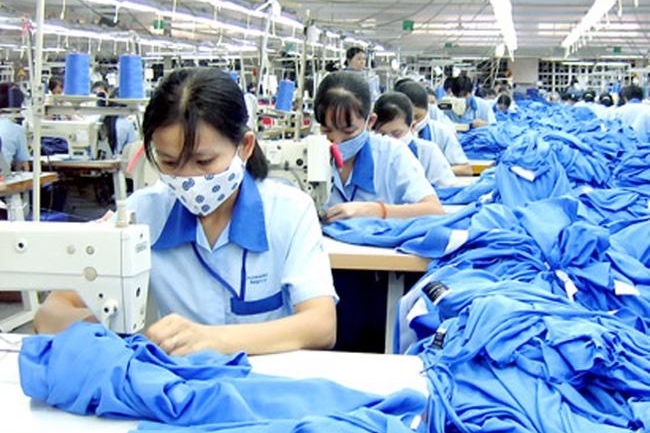
| Dệt may và da giày là những ngành chịu sức ép rõ nhất do thuế cơ sở cao, cạnh tranh giá gay gắt và biên lợi nhuận thấp. Ảnh: ST. |
Gỗ và thủy sản cũng có rủi ro cao nhưng theo những cơ chế khác nhau. Gỗ và sản phẩm gỗ xuất khẩu sang Hoa Kỳ khoảng 4,3 tỷ USD, chiếm gần 49,7% kim ngạch ngành và đã giảm 6,5% so với cùng kỳ. Một số dòng gỗ chịu Mục 232 hoặc được miễn Mục 301, nhưng không thể suy rộng cho toàn bộ đồ nội thất; rủi ro chính là giảm đơn hàng, ép giá và tăng điều tra về xuất xứ, nguồn gỗ hợp pháp, chuyển tải. Xuất khẩu thủy sản sang Hoa Kỳ đạt khoảng 897,9 triệu USD và gần như đi ngang. Với tôm, cá tra và một số sản phẩm khác, thuế Mục 301 có thể cộng hưởng với thuế chống bán phá giá, chống trợ cấp, yêu cầu kỹ thuật và truy xuất, làm tăng giá bán, chi phí vốn và rủi ro pháp lý.
Nhóm hàng điện tử, máy vi tính, linh kiện và máy móc vẫn còn dư địa tăng trưởng. Một số sản phẩm bán dẫn và sản phẩm đang chịu Mục 232 được loại khỏi Mục 301, nhưng không nên suy rộng rằng toàn ngành được miễn. Rủi ro chủ yếu nằm ở quy tắc xuất xứ, tỷ lệ giá trị tạo ra tại Việt Nam, khả năng chứng minh gia công thực chất và sự phụ thuộc vào linh kiện nhập khẩu. Đây tiếp tục là động lực xuất khẩu quan trọng, nhưng chỉ bền vững khi Việt Nam nâng được hàm lượng công nghệ và giá trị nội địa.
Tôi cho rằng, mục tiêu tăng trưởng xuất khẩu hai con số năm 2026 là vẫn có cơ sở, nhưng biên an toàn đã thu hẹp. Mức tăng khoảng 21% trong nửa đầu năm tạo nền đệm tốt, song không thể ngoại suy cơ học cho cả năm vì thuế mới bắt đầu tác động từ cuối tháng 7/2026. Kịch bản tích cực phụ thuộc vào ba điều kiện: miễn trừ thực tế bảo vệ được các nhóm hàng kim ngạch lớn; Việt Nam sớm tạo cơ sở để USTR xem xét điều chỉnh biện pháp; doanh nghiệp giữ được đơn hàng thông qua nâng năng suất, tái cấu trúc giá bán, sản phẩm và thị trường. Mục tiêu hai con số vì vậy khả thi nhưng không còn là kết quả mặc định.
Không nên tính tác động bằng cách lấy toàn bộ kim ngạch một ngành nhân với 12,5%. Thuế áp theo mã HTSUS 10 chữ số và có danh mục miễn trừ. Cần lập bản đồ ở cấp mã 8 hoặc 10 số, ghép với kim ngạch, thuế tối huệ quốc, thuế phòng vệ, thị phần Hoa Kỳ và biên lợi nhuận doanh nghiệp. Chỉ khi đó mới xác định chính xác nhóm sản phẩm, doanh nghiệp và địa phương chịu tác động lớn nhất.
Phóng viên: Trong bối cảnh Hoa Kỳ gia tăng thuế quan, phòng vệ thương mại và các yêu cầu về xuất xứ, lao động, môi trường, minh bạch chuỗi cung ứng, Chính phủ, hiệp hội và doanh nghiệp cần ưu tiên những giải pháp nào, thưa ông?
PGS.TS. Đinh Công Hoàng: Tôi cho rằng, cần triển khai đồng thời ba tầng giải pháp: pháp lý-đối ngoại ở cấp Nhà nước; hạ tầng tuân thủ ở cấp ngành; tái cấu trúc mô hình kinh doanh ở cấp doanh nghiệp. Nếu chỉ hỗ trợ giảm chi phí ngắn hạn mà không xử lý nguyên nhân chính sách và năng lực chứng minh chuỗi cung ứng, rủi ro sẽ tiếp tục lặp lại dưới một công cụ thương mại khác.
Ở cấp Nhà nước, ưu tiên đầu tiên là chuyển Nghị định số 292/2026/NĐ-CP thành cơ chế thực thi có thể kiểm chứng. Cần sớm ban hành tiêu chí và danh mục mã hàng hóa rủi ro, quy trình xác minh, tiêu chuẩn chứng cứ, cơ chế phối hợp liên ngành và bảo đảm quyền giải trình của doanh nghiệp. Đồng thời, Việt Nam phải xây dựng hồ sơ đối thoại kỹ thuật có dữ liệu, nêu rõ văn bản hướng dẫn, bộ máy thực thi, kết quả kiểm tra và lộ trình nâng cao năng lực. Mục tiêu không chỉ là đề nghị Hoa Kỳ chia sẻ khó khăn, mà phải chứng minh căn cứ làm phát sinh mức thuế 12,5% đang được khắc phục thực chất. Mục 307 của Đạo luật Thương mại cho phép sửa đổi hành động và rà soát tính cần thiết; cửa sổ pháp lý này phải được sử dụng bằng bằng chứng thực thi.
Nhà nước cũng cần lập bản đồ tác động thuế theo mã hàng hóa, tích hợp dữ liệu hải quan Việt Nam, Biểu thuế Hoa Kỳ và danh mục miễn trừ. Hệ thống phải xác định giá trị xuất khẩu chịu thuế, tổng mức thuế sau khi cộng các nghĩa vụ, doanh nghiệp và địa phương chịu rủi ro, sản phẩm có thể nâng cấp chế biến hoặc chuyển đổi mã hàng hợp pháp, cùng các trường hợp cần tư vấn khẩn cấp. Đây phải là công cụ cập nhật động, không phải báo cáo theo nhóm ngành quá rộng.
Ở cấp hiệp hội, nên hình thành các trung tâm hỗ trợ tuân thủ dùng chung cho doanh nghiệp nhỏ và vừa, cung cấp mẫu hồ sơ thẩm tra nhà cung cấp, hướng dẫn truy xuất nguyên liệu, kiểm toán lao động, đánh giá rủi ro, tư vấn hợp đồng và hỗ trợ trả lời yêu cầu của nhà nhập khẩu hoặc cơ quan Hoa Kỳ. Mô hình dùng chung giúp giảm chi phí, chuẩn hóa chất lượng và biến tuân thủ từ một khoản chi phí bất thường thành hạ tầng cạnh tranh của cả ngành.
Đối với doanh nghiệp, việc đầu tiên là rà soát hợp đồng thương mại: bên nào chịu thuế, cơ chế điều chỉnh giá khi chính sách thay đổi, điều kiện giao hàng, thời điểm xác lập trị giá hải quan, trách nhiệm cung cấp hồ sơ xuất xứ và cách chia sẻ chi phí. Doanh nghiệp không nên chấp nhận giảm giá đồng loạt 12,5%, mà phải tính theo từng mã hàng hóa, biên lợi nhuận và vị thế đàm phán. Có trường hợp nhà nhập khẩu Hoa Kỳ có thể chia sẻ chi phí để bảo đảm nguồn cung; có trường hợp cần điều chỉnh đặc tính hoặc cơ cấu sản phẩm, tăng tỷ trọng hàng giá trị gia tăng hoặc chuyển một phần đơn hàng sang thị trường khác.
Song song với hợp đồng là nâng cấp dữ liệu chuỗi cung ứng. Doanh nghiệp phải truy ngược được từ sản phẩm cuối cùng tới nguyên liệu, nhà cung cấp, cơ sở sản xuất, lao động và chứng từ giao dịch. Ngành dệt may, da giày cần kiểm soát bông, sợi, vải, da, đế giày và công đoạn gia công; ngành gỗ phải chứng minh loài gỗ, vùng khai thác, tính hợp pháp và lịch sử giao dịch; thủy sản phải quản lý vùng nuôi, tàu khai thác, cơ sở chế biến, lao động và chuỗi lạnh. Truy xuất không chỉ là mã QR, mà là hệ thống bằng chứng liên tục, nhất quán và sẵn sàng cho kiểm tra độc lập.
Việc tăng sử dụng đầu vào của Hoa Kỳ có thể được xem xét khi có hiệu quả kinh tế, nhưng không nên nhập khẩu bằng mọi giá để đổi lấy ưu đãi. Đa dạng hóa thị trường cũng phải thực hiện ở cấp sản phẩm và khách hàng. Mạng lưới 17 FTA cùng các thị trường tiềm năng như: thị trường Halal tại Trung Đông, Trung Á, châu Phi và Nam Mỹ tạo dư địa, nhưng doanh nghiệp chỉ thành công khi điều chỉnh được tiêu chuẩn, thiết kế, quy mô đơn hàng, kênh phân phối và chứng nhận. Hoa Kỳ vẫn là thị trường chiến lược; đa dạng hóa nhằm giảm rủi ro tập trung, không phải rút khỏi thị trường này.
Phóng viên: Nhìn dài hạn, sức ép từ chính sách thuế mới có thể trở thành động lực để Việt Nam nâng cao giá trị gia tăng, phát triển chuỗi cung ứng minh bạch và đa dạng hóa thị trường hay không? Ông có thông điệp nào gửi tới doanh nghiệp?
PGS.TS. Đinh Công Hoàng: Theo tôi là có thể, nhưng thách thức chỉ trở thành cơ hội, “biến nguy thành cơ” khi được chuyển hóa thành chương trình cải cách cụ thể. Thuế quan tự nó không làm doanh nghiệp mạnh hơn; nó chỉ làm lộ rõ những điểm yếu đã tồn tại: phụ thuộc thị trường và nguyên liệu nhập khẩu, giá trị gia tăng thấp, thiếu dữ liệu truy xuất và năng lực pháp lý quốc tế còn hạn chế.
Lợi thế cạnh tranh của Việt Nam trong giai đoạn mới không thể tiếp tục dựa chủ yếu vào tài nguyên, lao động rẻ và giá xuất xưởng thấp. Khi một mức thuế bổ sung có thể làm thay đổi quyết định đặt hàng, doanh nghiệp phải tạo ra giá trị khó thay thế: chất lượng ổn định, giao hàng nhanh, thiết kế và sản xuất linh hoạt, dữ liệu xuất xứ đáng tin cậy, tiêu chuẩn lao động cao và khả năng phản ứng nhanh khi chính sách thay đổi. Tuân thủ phải được tích hợp vào sản phẩm như một thuộc tính chất lượng.
Tái cơ cấu phải gắn với đặc thù từng ngành. Dệt may và da giày cần phát triển nguyên phụ liệu, thiết kế, thương hiệu và chuỗi cung ứng tuần hoàn; ngành gỗ cần nguồn nguyên liệu hợp pháp, thiết kế có hàm lượng sáng tạo và cơ chế thẩm tra chống chuyển tải; thủy sản cần chế biến sâu, sản phẩm tiện lợi, kiểm soát lao động và truy xuất từ vùng nuôi hoặc tàu khai thác tới lô hàng. Những đầu tư này không chỉ để ứng phó với Hoa Kỳ mà còn giúp đáp ứng tiêu chuẩn ngày càng cao tại châu Âu, Nhật Bản và các thị trường phát triển.
Ở cấp độ nền kinh tế, Việt Nam cần xây dựng hệ sinh thái phòng vệ thương mại và tuân thủ chuỗi cung ứng gồm cảnh báo sớm, dữ liệu mã hàng, tư vấn pháp lý, kiểm định độc lập, tài chính cho chuyển đổi công nghệ và phối hợp công - tư. Năng lực cạnh tranh quốc gia không chỉ nằm ở số lượng hiệp định đã ký, mà còn ở khả năng giúp doanh nghiệp sử dụng hiệp định, xử lý tranh chấp và thích ứng khi đối tác thay đổi luật chơi.
Quan hệ với Hoa Kỳ cần được tiếp cận cân bằng. Việt Nam có lợi ích trong một thị trường Hoa Kỳ mở và ổn định; Hoa Kỳ cũng hưởng lợi từ nguồn cung Việt Nam, khả năng đa dạng hóa chuỗi cung ứng và thị trường nhập khẩu đang tăng của Việt Nam. Đối thoại vì vậy phải dựa trên lợi ích bổ trợ, bằng chứng và cam kết thực thi.
Thông điệp với doanh nghiệp là không nên xem 12,5% chỉ như một con số thuế, mà phải coi đó là chỉ báo về hướng vận động của thương mại toàn cầu. Quyền tiếp cận thị trường ngày càng gắn với khả năng chứng minh sản phẩm được tạo ra như thế nào, nguyên liệu đến từ đâu, người lao động được đối xử ra sao và doanh nghiệp quản trị rủi ro thế nào. Doanh nghiệp xây dựng hệ thống dữ liệu và quản trị đáng tin cậy sớm hơn sẽ không chỉ giảm rủi ro thuế, mà còn có lợi thế tiếp cận nhãn hàng lớn, nguồn vốn xanh và phân khúc giá trị cao.
Trong ngắn hạn, doanh nghiệp cần bảo vệ đơn hàng và dòng tiền; trung hạn, tái cấu trúc nguồn cung và thị trường; dài hạn, dịch chuyển từ nhà gia công sang đối tác có năng lực thiết kế, công nghệ, thương hiệu và quản trị chuỗi. Tôi vẫn đánh giá triển vọng xuất khẩu năm 2026 theo hướng tích cực nhưng thận trọng. Nếu duy trì được đà tăng trưởng, xử lý hiệu quả rào cản và khai thác tốt các FTA, Việt Nam có cơ sở hướng tới tăng trưởng xuất khẩu hai con số, tiến gần hơn tới “câu lạc bộ” các nền kinh tế có tổng kim ngạch ngoại thương trên 1.000 tỷ USD. Quan trọng hơn, giai đoạn này phải được sử dụng để củng cố năng lực chống chịu. Khi chất lượng, công nghệ, dữ liệu và tuân thủ trở thành lợi thế cốt lõi, hàng hóa Việt Nam sẽ không chỉ giữ vững thị phần tại Hoa Kỳ mà còn tham gia sâu hơn vào các công đoạn có giá trị gia tăng cao trong chuỗi cung ứng toàn cầu.
Phóng viên: Trân trọng cảm ơn ông!