Nghị định số 254/2026/NĐ-CP và Thông tư số 91/2026/TT-BTC đã làm rõ các trường hợp không phải lập hóa đơn điện tử. Tuy nhiên, theo các chuyên gia, việc được miễn lập hóa đơn không đồng nghĩa với việc giảm yêu cầu về quản trị dữ liệu và tuân thủ pháp luật thuế.
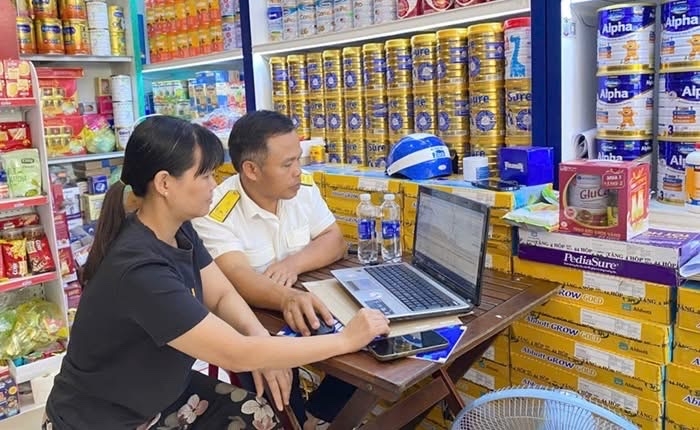 |
| Cơ quan Thuế làm rõ nhiều trường hợp không phải lập hóa đơn điện tử theo quy định mới. Ảnh: TL. |
Làm rõ các trường hợp không phải lập hóa đơn điện tử
Theo bà Nguyễn Thị Thanh Hằng, Trưởng Ban Chính sách, Thuế quốc tế (Cục Thuế), Luật Quản lý thuế số 108/2026/QH15 cùng Nghị định số 254/2026/NĐ-CP và Thông tư số 91/2026/TT-BTC có hiệu lực từ ngày 1/7/2026 đã hoàn thiện khung pháp lý về hóa đơn điện tử, chứng từ điện tử, trong đó có nhiều quy định mới dành cho hộ, cá nhân kinh doanh.
Một trong những điểm đáng chú ý là Nghị định số 254/2026/NĐ-CP đã quy định cụ thể các trường hợp không phải lập hóa đơn điện tử, góp phần tháo gỡ vướng mắc trong quá trình thực hiện.
Theo đó, hộ, cá nhân kinh doanh thuộc diện lập bảng kê thu mua theo quy định của pháp luật về thuế thu nhập doanh nghiệp thì không phải đăng ký sử dụng hóa đơn điện tử. Trường hợp hộ, cá nhân có thu nhập từ hoạt động cho thuê bất động sản cũng không phải lập hóa đơn điện tử.
 |
| Bà Nguyễn Thị Thanh Hằng, Trưởng Ban Chính sách, Thuế quốc tế (Cục Thuế). |
Bên cạnh đó, thu nhập từ hoạt động cung cấp hàng hóa, dịch vụ nội dung số cho tổ chức, cá nhân nước ngoài cũng thuộc trường hợp không phải lập hóa đơn điện tử.
Hộ kinh doanh làm đại lý xổ số, đại lý bảo hiểm hoặc bán hàng đa cấp mà doanh nghiệp đã thực hiện khấu trừ, kê khai và nộp thuế thay cũng không phải lập hóa đơn điện tử.
Đặc biệt, Nghị định số 254/2026/NĐ-CP đã làm rõ một nội dung được nhiều hộ kinh doanh quan tâm là không bắt buộc chuyển sang sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền nếu đang sử dụng hóa đơn điện tử đúng quy định.
Hộ, cá nhân kinh doanh bán hàng trực tiếp đến người tiêu dùng nhưng đã sử dụng hóa đơn điện tử có mã hoặc không có mã của cơ quan Thuế, bảo đảm lập hóa đơn đầy đủ và truyền dữ liệu đến cơ quan Thuế, thì không phải đăng ký thêm hóa đơn điện tử khởi tạo từ máy tính tiền.
Người bán được quyền lựa chọn giải pháp hóa đơn phù hợp với mô hình kinh doanh và phần mềm đang sử dụng, miễn bảo đảm lập hóa đơn đúng thời điểm, đúng quy định và không phát sinh trùng lặp.
Theo đại diện cơ quan Thuế, các quy định mới không chỉ làm rõ những trường hợp không phải lập hóa đơn điện tử mà còn hướng tới mục tiêu quản lý thống nhất hoạt động kinh doanh trong môi trường số.
Đối với hộ kinh doanh bán hàng trên nhiều kênh, nghĩa vụ về hóa đơn phải được quản lý thống nhất theo từng giao dịch, không tách rời giữa bán hàng tại cửa hàng, trên mạng xã hội hay sàn thương mại điện tử.
Doanh thu của người nộp thuế được xác định trên tổng doanh thu của tất cả các kênh để xác định ngưỡng áp dụng hóa đơn điện tử, nhưng việc lập hóa đơn và tính thuế vẫn phải thực hiện theo từng giao dịch, từng loại hàng hóa, dịch vụ với mức thuế tương ứng.
Miễn lập hóa đơn không đồng nghĩa với giảm trách nhiệm tuân thủ
Nhiều ý kiến cho rằng, các quy định mới tạo thêm nhiều thuận lợi cho người nộp thuế như được lựa chọn loại hóa đơn phù hợp với mô hình kinh doanh, được ủy nhiệm cho tổ chức kinh tế lập hóa đơn trong những trường hợp đáp ứng đủ điều kiện, quy định linh hoạt hơn về thông tin người mua và đơn giản hóa việc xử lý hóa đơn sai sót.
Tuy nhiên, cơ quan Thuế cũng nhấn mạnh, 3 yêu cầu cốt lõi mà người nộp thuế cần tuân thủ đó là quản lý thống nhất doanh thu trên tất cả các kênh bán hàng; lập hóa đơn đúng thời điểm, gắn với từng giao dịch; đồng thời bảo đảm dữ liệu giữa người bán, nền tảng số và cơ quan Thuế được kết nối, đối chiếu đầy đủ.
Đánh giá về các quy định mới dưới góc độ doanh nghiệp, bà Nguyễn Thị Thùy Dương, Giám đốc của Công ty TNHH Dịch Vụ Tư Thuế Hinh Lam cho rằng, Nghị định số 254/2026/NĐ-CP và Thông tư số 91/2026/TT-BTC là bước chuyển tích cực trong lộ trình số hóa công tác quản lý thuế.
 |
| Bà Nguyễn Thị Thùy Dương, Giám đốc của Công ty TNHH Dịch Vụ Tư Thuế Hinh Lam. |
Việc tăng cường xác thực và đối chiếu dữ liệu không chỉ giúp cơ quan thuế nâng cao hiệu quả quản lý mà còn hỗ trợ doanh nghiệp chuẩn hóa dữ liệu ngay từ đầu, hạn chế các rủi ro pháp lý trong quá trình hoạt động.
Mặc dù Nghị định số 254/2026/NĐ-CP đã làm rõ nhiều trường hợp không phải lập hóa đơn điện tử, song điều đó không có nghĩa doanh nghiệp được phép lơ là trong quản trị dữ liệu.
Ngược lại, cơ chế đối chiếu dữ liệu tự động và yêu cầu xác thực thông tin ngay từ khi đăng ký sẽ khiến các doanh nghiệp “ma” hoặc các đối tượng lợi dụng hóa đơn bất hợp pháp gặp nhiều khó khăn hơn trong việc duy trì hoạt động.
Từ thực tiễn tư vấn doanh nghiệp, bà Nguyễn Thị Thùy Dương chia sẻ, các sai sót phổ biến hiện nay chủ yếu xuất phát từ việc dữ liệu trên hóa đơn không thống nhất với thực tế giao dịch; thiếu hồ sơ chứng minh tính hợp pháp của giao dịch; hoặc dữ liệu được lưu trữ rời rạc giữa các bộ phận, gây khó khăn khi giải trình với cơ quan thuế.
Để hạn chế rủi ro “Doanh nghiệp cần xây dựng quy trình kiểm soát thông tin đối tác trước khi giao dịch, đồng bộ dữ liệu giữa các bộ phận kinh doanh, kế toán và chăm sóc khách hang. Đồng thời, doanh nghiệp cũng cần chuẩn bị đầy đủ hồ sơ chứng minh giao dịch như hợp đồng, biên bản bàn giao, chứng từ thanh toán qua ngân hàng ngay từ thời điểm phát sinh”, bà Dương khuyến nghị.
Mặt khác, doanh nghiệp cần chuyển đổi đồng bộ trên 3 trụ cột gồm: quản trị, dữ liệu và công nghệ. Trong đó, dữ liệu cần được chuẩn hóa và lưu trữ tập trung, các nền tảng quản trị cần tăng cường tự động hóa để giảm thiểu sai sót trong quá trình xử lý. Quan trọng hơn, doanh nghiệp cần chuyển từ tư duy xử lý khi phát sinh rủi ro sang tư duy phòng ngừa, coi tuân thủ pháp luật thuế là một phần trong văn hóa quản trị doanh nghiệp.