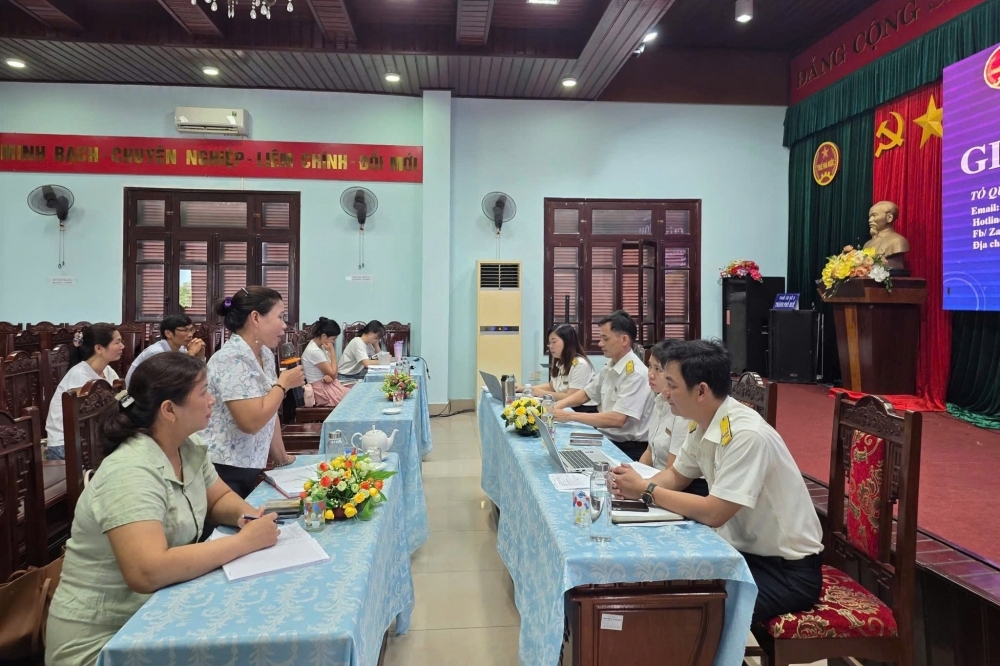
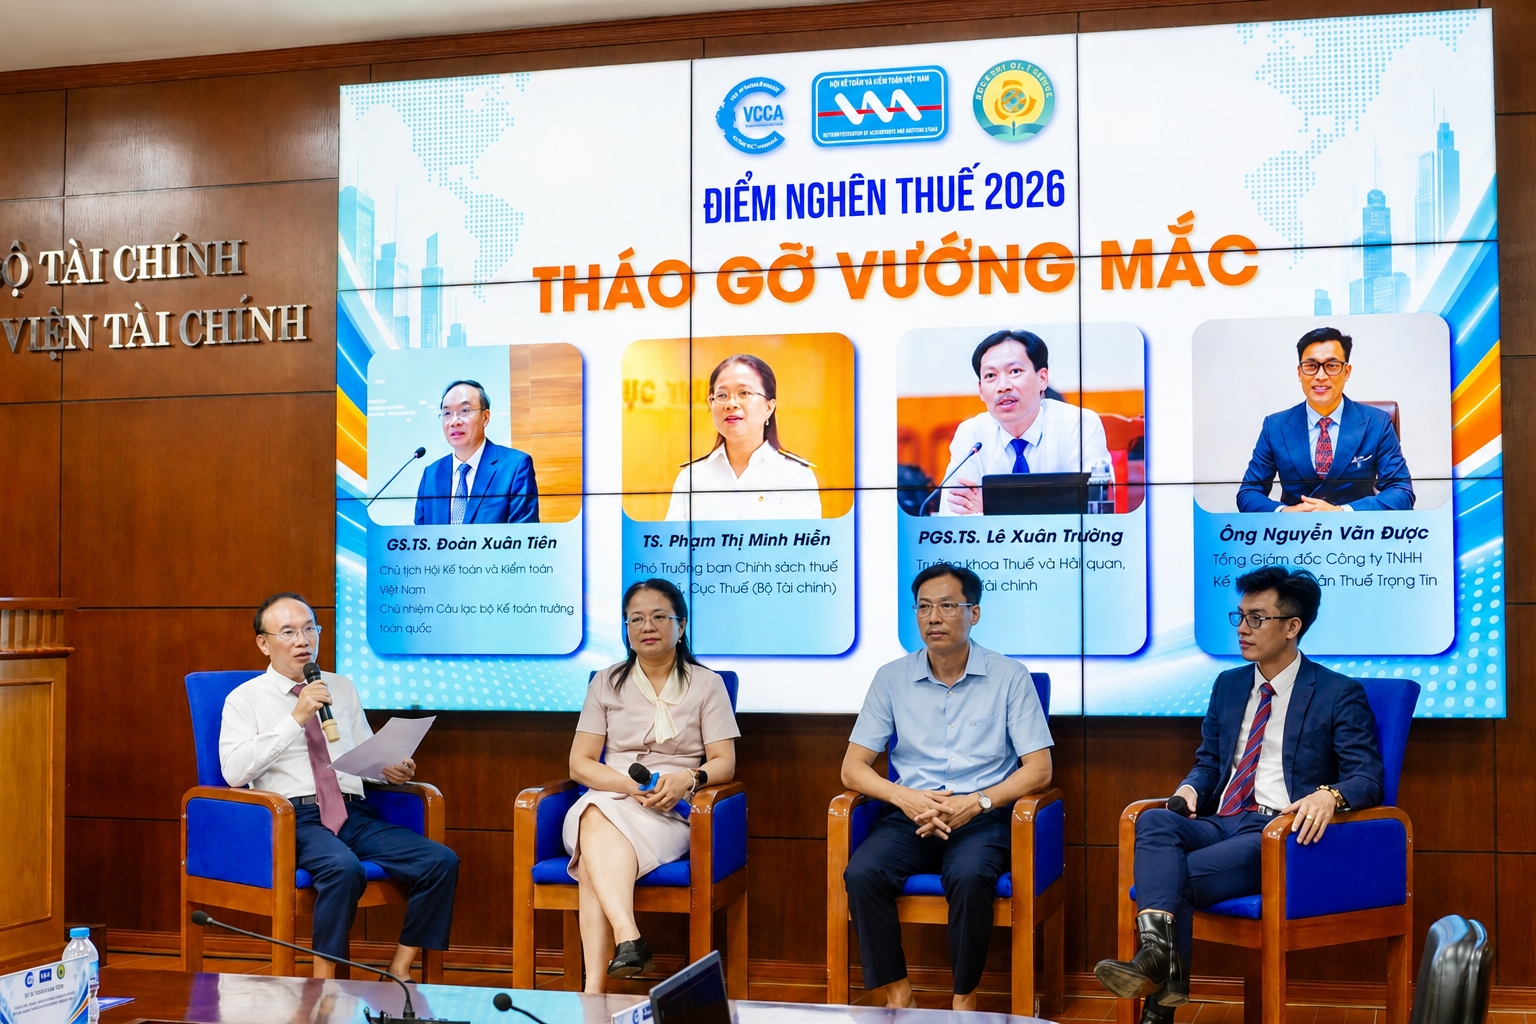
Luật Quản lý thuế 2025 được đánh giá là bước cải cách toàn diện, đặt nền móng cho mô hình quản lý thuế hiện đại dựa trên quản lý rủi ro và tuân thủ, lấy người nộp thuế làm trung tâm. Theo Luật sư, chuyên gia thuế Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, Luật không chỉ mở rộng quyền, bảo vệ lợi ích hợp pháp của người nộp thuế mà còn thay đổi căn bản phương thức quản lý của cơ quan thuế, hướng tới hỗ trợ, đồng hành thay vì chỉ kiểm soát và xử phạt.
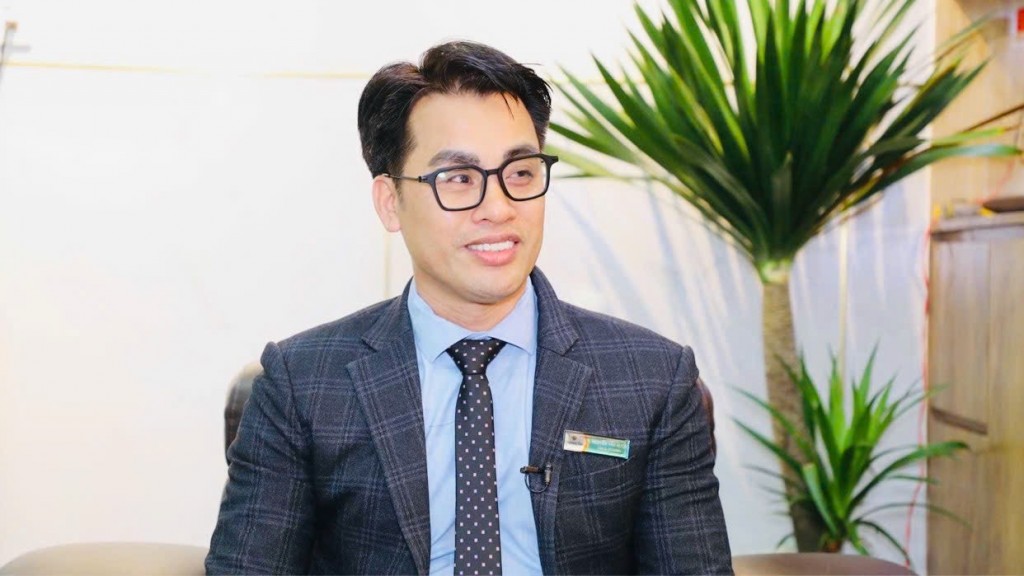 |
| Luật sư Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín. |
Luật Quản lý thuế 2025 được Quốc hội thông qua được xem là có nhiều điểm mới liên quan trực tiếp đến quyền, nghĩa vụ của người nộp thuế. Ông đánh giá như thế nào về sự thay đổi này?
Thực tế cho thấy, số lượng người nộp thuế ngày càng gia tăng nhanh chóng, quy mô và tính chất hoạt động ngày càng lớn và phức tạp, trong khi nguồn lực của cơ quan Thuế có hạn cả về nhân lực, vật lực lẫn công nghệ. Trong bối cảnh đó, việc tiếp tục quản lý theo cách truyền thống – kiểm tra dàn trải, xử lý sau – sẽ không còn phù hợp.
Chính vì vậy, có thể khẳng định Luật Quản lý thuế 2025 mang tính nền tảng, không chỉ cập nhật các kỹ thuật quản lý thuế hiện đại, mà còn thể chế hóa nguyên tắc “lấy người nộp thuế làm trung tâm phục vụ”.
So với Luật Quản lý thuế số 38, Luật lần này đã mở rộng đáng kể quyền của người nộp thuế, đồng thời đặt ra yêu cầu cao hơn về tính chủ động, tự giác trong việc thực hiện nghĩa vụ thuế. Mối quan hệ giữa cơ quan Thuế và người nộp thuế được định hình lại theo hướng bình đẳng, minh bạch và có trách nhiệm hai chiều.
Cụ thể, người nộp thuế được bổ sung nhiều quyền quan trọng như: quyền được cấp, tra cứu chứng từ điện tử; quyền ký kết hợp đồng kinh doanh gắn với thông tin thuế; quyền tra cứu toàn bộ lịch sử nghĩa vụ thuế trong suốt quá trình hoạt động, thay vì chỉ giới hạn trong 12 tháng như trước đây. Đây là điểm rất quan trọng, bởi trên thực tế, việc chỉ cho phép tra cứu ngắn hạn đã gây nhiều khó khăn cho doanh nghiệp trong công tác đối chiếu, kiểm toán hoặc giải trình.
Một điểm mới mang tính đột phá khác là quyền được tra soát, điều chỉnh thông tin nghĩa vụ thuế khi phát hiện sai sót. Trong bối cảnh cơ quan Thuế đang triển khai cơ chế nộp thuế theo mã định danh khoản phải nộp, chỉ cần sai mã đã có thể dẫn đến tình trạng nộp thừa ở khoản này, thiếu ở khoản khác. Việc cho phép người nộp thuế chủ động đề nghị điều chỉnh giúp minh bạch hóa nghĩa vụ tài chính, giảm sai sót và tiết kiệm thời gian xử lý hành chính cho cả hai bên.
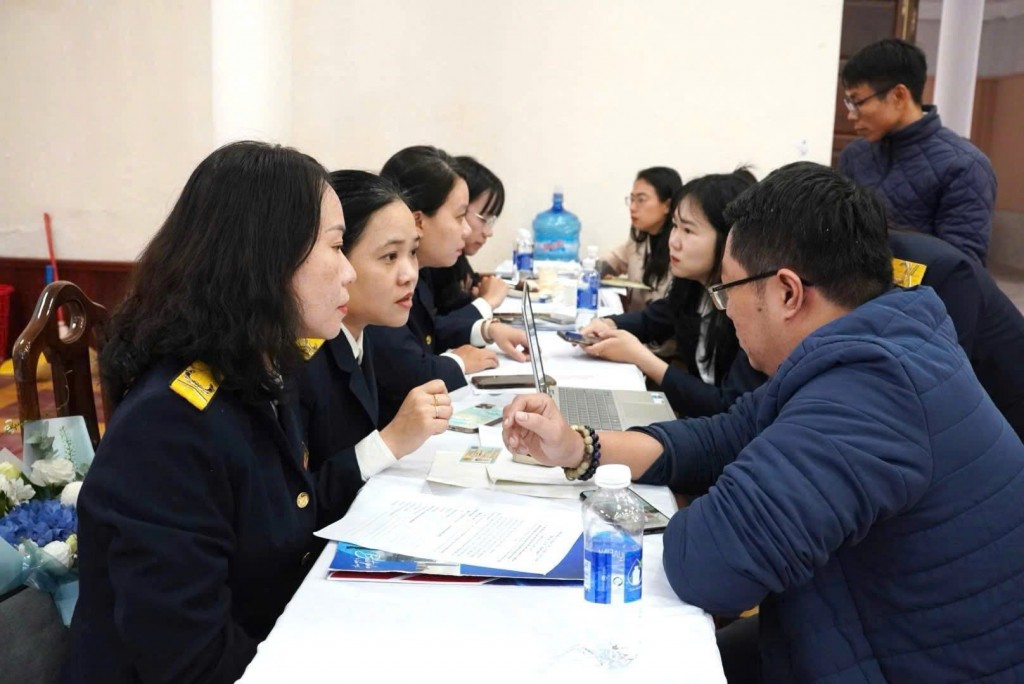 |
| Cơ quan Thuế sẽ phân loại người nộp thuế theo tiêu chí để có biện pháp quản lý phù hợp với từng nhóm đối tượng. |
Đặc biệt, Luật đã luật hóa trách nhiệm bồi thường của Nhà nước trong trường hợp cơ quan Thuế hoặc công chức thuế gây thiệt hại cho người nộp thuế. Trước đây, nội dung này chỉ được quy định rải rác ở các nghị định, nay được đưa trực tiếp vào Luật, thể hiện nguyên tắc công bằng: người nộp thuế sai thì bị xử phạt, cơ quan thuế sai thì phải bồi thường.
Một điểm được đánh giá rất mới của Luật Quản lý thuế 2025 là luật hóa hai khái niệm “quản lý rủi ro” và “quản lý tuân thủ”. Theo ông, đây có phải là sự thay đổi về tư duy quản lý không?
Đây là sự thay đổi mang tính đột phá trong tư duy quản lý thuế. Trước đây, công tác quản lý chủ yếu dựa trên kiểm tra sau, lựa chọn đối tượng kiểm tra theo chỉ tiêu hoặc theo chuyên đề. Cách làm này dễ dẫn đến dàn trải nguồn lực và gây áp lực thủ tục không cần thiết cho nhiều doanh nghiệp tuân thủ tốt.
Với việc luật hóa quản lý rủi ro và quản lý tuân thủ, cơ quan Thuế sẽ phân loại người nộp thuế theo nhiều tiêu chí như: ngành nghề, loại hình, quy mô, mức độ tuân thủ và mức độ rủi ro. Từ đó, áp dụng các biện pháp quản lý, giám sát phù hợp với từng nhóm đối tượng.
| Việc áp dụng quản lý rủi ro và tuân thủ cho phép cơ quan Thuế xây dựng chân dung rủi ro của từng nhóm người nộp thuế, từ đó quyết định mức độ giám sát phù hợp. Những người nộp thuế có lịch sử tuân thủ tốt sẽ được tạo thuận lợi hơn trong các thủ tục như giải trình hồ sơ, hoàn thuế hay kê khai bổ sung; trong khi các trường hợp có dấu hiệu rủi ro sẽ được áp dụng cơ chế kiểm tra chặt chẽ hơn”, ông Đặng Ngọc Minh - Phó Cục trưởng Cục Thuế cho hay. |
Cách tiếp cận này giúp cơ quan Thuế tập trung nguồn lực vào nhóm có rủi ro cao, thay vì kiểm tra dàn trải. Đồng thời, những người nộp thuế tuân thủ tốt sẽ được giảm tần suất kiểm tra, giảm thủ tục hành chính, đúng với thông lệ quản lý tiên tiến mà nhiều quốc gia OECD đang áp dụng.
Đáng chú ý, Luật quy định rõ cơ chế ưu tiên đối với người nộp thuế tuân thủ tốt, dựa trên các tiêu chí như: lịch sử tuân thủ đầy đủ, ít vi phạm; thực hiện đúng hạn nghĩa vụ kê khai, nộp thuế; hợp tác tốt với cơ quan thuế trong thanh tra, kiểm tra; mức độ rủi ro thấp và sẵn sàng kết nối, chia sẻ dữ liệu điện tử.
Triết lý quản lý đã chuyển từ “kiểm soát – xử phạt” sang “hỗ trợ – đồng hành”, kết hợp hài hòa giữa răn đe và khuyến khích. Khi doanh nghiệp nhận thấy việc tuân thủ giúp giảm thủ tục, được hoàn thuế nhanh hơn, được ưu tiên giải quyết hồ sơ, họ sẽ chủ động tuân thủ thay vì đối phó.
Cách tiếp cận này góp phần hình thành văn hóa tuân thủ thuế, đặc biệt quan trọng trong bối cảnh kinh tế số, nơi các giao dịch ngày càng nhanh, phức tạp và xuyên biên giới.
Những thay đổi này sẽ tác động như thế nào đến người nộp thuế và cơ quan Thuế? Ông có khuyến nghị gì để người nộp thuế được hưởng cơ chế ưu tiên?
Tôi cho rằng tác động sẽ rất tích cực nếu được triển khai đồng bộ. Đối với người nộp thuế, họ sẽ được đối xử công bằng, minh bạch hơn, có quyền tiếp cận thông tin đầy đủ và chủ động bảo vệ quyền lợi hợp pháp của mình. Đối với cơ quan Thuế, quản lý rủi ro và tuân thủ sẽ giúp tự động hóa quy trình, giảm tải công việc thủ công, nâng cao chất lượng thanh tra, kiểm tra.
Quan trọng hơn, Luật lần này đã đặt nền tảng cho mô hình cơ quan thuế điện tử. Các quy trình lặp lại sẽ được tự động hóa, dữ liệu được phân tích bằng công nghệ AI và Big Data, giúp quản lý rủi ro dựa trên phân tích định lượng và dự báo hành vi vi phạm, thay vì chỉ dựa vào kinh nghiệm.
Trong bối cảnh sắp tới, khi hộ kinh doanh từng bước xóa bỏ thuế khoán, chuyển sang phương thức quản lý minh bạch hơn, tôi cho rằng người nộp thuế – đặc biệt là hộ kinh doanh – cần chủ động nâng cao ý thức tuân thủ pháp luật, cập nhật quy định mới, chú trọng công tác kế toán, tài chính và kê khai thuế; có thể đầu tư nhân sự hoặc thuê dịch vụ chuyên nghiệp. Đồng thời, cần tận dụng quyền được hỗ trợ, yêu cầu cơ quan thuế hướng dẫn khi cần thiết.
Về phía cơ quan Thuế, cần tiếp tục đẩy mạnh tuyên truyền, giúp người nộp thuế hiểu rõ quyền lợi, nghĩa vụ và cách sử dụng các công cụ điện tử mới. Khi cả hai bên cùng hiểu và cùng hành động, Luật mới sẽ thực sự đi vào cuộc sống.
Với sự vào cuộc đồng bộ của cơ quan quản lý và sự chủ động từ người nộp thuế, các quy định mới về quản lý tuân thủ và rủi ro thuế được kỳ vọng sẽ nhanh chóng phát huy hiệu quả, góp phần xây dựng hệ thống thuế hiện đại, minh bạch và bền vững.
Xin trân trọng cảm ơn ông!