Trong quá trình làm thủ tục hải quan, Công ty TNHH Sunny Automotive Vina gặp vướng mắc liên quan đến việc khai bổ sung ghi chú trên tờ khai XK để phục vụ hoàn thuế NK.
Tại khoản 4 Điều 29 Luật Hải quan 2014 và Điều 20 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 9 Điều 1 Thông tư 39/2018/TT-BTC đã quy định rõ về khai bổ sung hồ sơ hải quan.
Theo đó, khai bổ sung hồ sơ hải quan đối với hàng hóa XNK là việc khai sửa đổi, bổ sung thông tin tờ khai hải quan và nộp các chứng từ liên quan đến khai sửa đổi thông tin tờ khai hải quan.
Các trường hợp khai bổ sung hồ sơ hải quan quy định tại mục 3 của Phụ lục II về các chỉ tiêu thông tin trên tờ khai hải quan điện tử không được khai bổ sung ban hành kèm theo Thông tư 39/2018/TT-BTC.
Cụ thể, trừ các chỉ tiêu thông tin trên tờ khai hải quan không được khai bổ sung người khai hải quan được khai bổ sung các chỉ tiêu thông tin trên tờ khai hải quan trong các trường hợp: Khai bổ sung trong thông quan, khai bổ sung sau khi hàng hóa đã được thông quan.
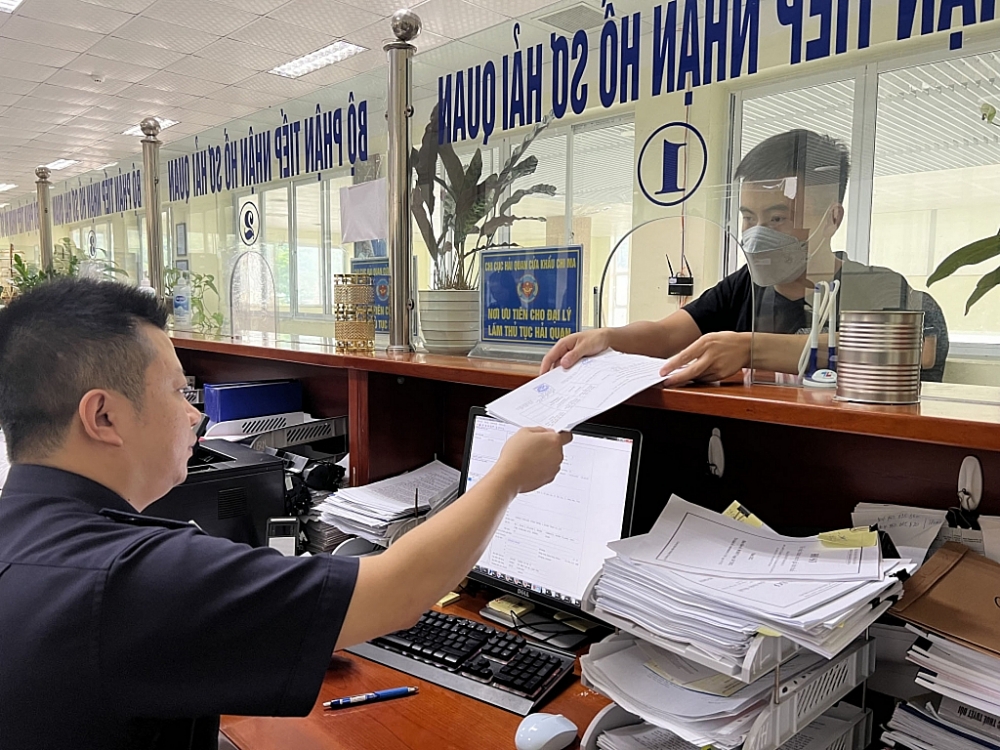 |
| Công chức Hải quan cửa khẩu Chi Ma (Chi cục Hải quan khu vực VI) tiếp nhận và giải quyết thủ tục cho DN. Ảnh: H. Nụ |
Trong đó, khai bổ sung trong thông quan quy định người khai hải quan, người nộp thuế được khai bổ sung hồ sơ hải quan trước thời điểm cơ quan Hải quan thông báo kết quả phân luồng tờ khai hải quan cho người khai hải quan.
Người khai hải quan, người nộp thuế phát hiện sai sót trong việc khai hải quan sau thời điểm cơ quan Hải quan thông báo kết quả phân luồng nhưng trước khi thông quan thì được khai bổ sung hồ sơ hải quan và bị xử lý theo quy định.
Người khai hải quan, người nộp thuế thực hiện khai bổ sung hồ sơ hải quan theo yêu cầu của cơ quan Hải quan khi cơ quan Hải quan phát hiện sai sót, không phù hợp giữa thực tế hàng hóa, hồ sơ hải quan với thông tin khai báo trong quá trình kiểm tra hồ sơ, kiểm tra thực tế hàng hóa thì bị xử lý theo quy định.
Đối với khai bổ sung sau khi hàng hóa đã được thông quan quy định, trừ nội dung khai bổ sung liên quan đến giấy phép XNK; kiểm tra chuyên ngành về chất lượng hàng hóa, y tế, văn hóa, kiểm dịch động vật, sản phẩm động vật, thực vật, an toàn thực phẩm, người khai hải quan thực hiện khai bổ sung sau thông quan trong các trường hợp:
Người khai hải quan, người nộp thuế xác định có sai sót trong việc khai hải quan thì được khai bổ sung hồ sơ hải quan trong thời hạn 60 ngày kể từ ngày thông quan nhưng trước thời điểm cơ quan Hải quan quyết định kiểm tra sau thông quan, thanh tra.
Quá thời hạn 60 ngày kể từ ngày thông quan và trước khi cơ quan Hải quan quyết định kiểm tra sau thông quan, thanh tra, người khai hải quan, người nộp thuế mới phát hiện sai sót trong việc khai hải quan thì thực hiện khai bổ sung và bị xử lý theo quy định.
Liên quan đến thủ tục khai bổ sung trong các trường hợp đặc biệt đối với XNK hàng hóa được thỏa thuận mua, bán nguyên lô, nguyên tàu và có thỏa thuận về dung sai số lượng và cấp độ thương mại của hàng hóa quy định tại khoản 3 Điều 20 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 9 Điều 1 Thông tư 39/2018/TT-BTC.
Thủ tục khai bổ sung hồ sơ hải quan trong trường hợp gửi thừa hàng, nhầm hàng, trừ trường hợp đặc biệt thực hiện theo quy định tại khoản 4 Điều 20 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung bởi khoản 9 Điều 1 Thông tư 39/2018/TT-BTC.
Thủ tục khai bổ sung hồ sơ hải quan sau thông quan trong trường hợp gửi thiếu hàng và hàng hóa chưa đưa hoặc đưa một phần ra khỏi khu vực giám sát hải quan, trừ trường hợp đặc biệt thực hiện theo quy định tại khoản 5 Điều 20 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung bởi khoản 9 Điều 1 Thông tư 39/2018/TT-BTC.
Liên quan đến chính sách và thủ tục hoàn thuế cũng đã được quy định tại điểm d khoản 1 Điều 19, khoản 3 Điều 19 Luật Thuế XK, thuế NK; Điều 73 Luật Quản lý thuế 2019; Điều 22 Nghị định 126/2020/NĐ-CP; điểm d khoản 3, điểm c khoản 5 Điều 36 Nghị định 134/2016/NĐ-CP; Điều 12 Thông tư 06/2021/TT-BTC.









