
Thủ tục nhập khẩu máy photocopy có chức năng mật mã dân sự
Chi cục Hải quan khu vực II hướng dẫn doanh nghiệp về các quy định và thủ tục hải quan nhập khẩu máy photocopy có chức năng mật mã dân sự.


Theo đó, trước ngày 1/7/2025, hàng hóa NK sau đó xuất trả lại chủ hàng nước ngoài thực hiện theo hướng dẫn tại Công văn số 1453/TCHQ-TXNK ngày 14/3/2019 của Tổng cục Hải quan (nay là Cục Hải quan).
Từ ngày 1/7/2025, yêu cầu các chi cục hải quan hải quan khu vực căn cứ điểm a khoản 1 Điều 15 Luật thuế GTGT số 48/2024/QH15 quy định: “Cơ sở kinh doanh trong tháng, quý có hàng hóa, dịch vụ xuất khẩu (XK) nếu có số thuế GTGT đầu vào chưa được khẩu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế GTGT theo tháng, quý, trừ trường hợp hàng hoá NK sau đó xuất khẩu sang nước khác” để thực hiện.
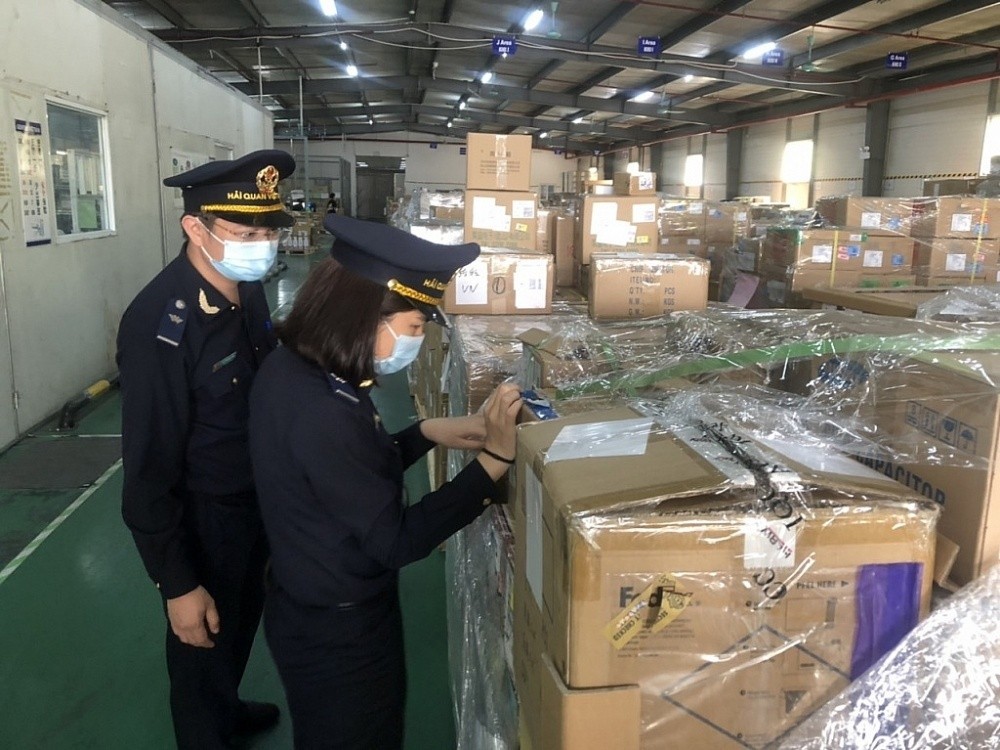 |
| Công chức hải quan Hà Nam (Chi cục Hải quan khu vực IV) kiểm tra hàng hóa NK. Ảnh: H.Nụ |
Tại khoản 1 Điều 29 Nghị định số 181/2025/NĐ-CP ngày 1/7/2015 của Chính phủ quy định chi tiết một số điều của Luật thuế GTGT số 48/2024/QH15 nêu rõ: “Cơ sở kinh doanh trong tháng, quý có hàng hóa, dịch vụ XK nếu có số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế GTGT theo tháng, quý, trừ trường hợp hàng hóa NK sau đó XK sang nước khác”.
Trong đó, quy định cũng nêu cụ thể: “Hàng hóa NK sau đó XK sang nước khác là hàng hóa do cơ sở kinh doanh NK từ nước ngoài vào Việt Nam sau đó trực tiếp XK hoặc ủy thác XK, không bao gồm hàng hóa là nguyên liệu NK để sản xuất, gia công hàng XK”.
Đối chiếu với quy định hiện hành, theo Cục Hải quan, việc hoàn thuế GTGT đối với hàng hoá XK không áp dụng đối với trường hợp hàng hóa NK sau đó xuất khẩu sang nước khác. Theo đó, trường hợp hàng hóa NK sau đó xuất trả lại chủ hàng nước ngoài đăng ký tờ khai hải quan XK từ ngày 1/7/2025 thì không được hoàn thuế GTGT nộp thừa.