Thứ tư 21/10/2026 08:02
Thời tiết: Hà Nội 26°C
Đà Nẵng 27°C
Cà Mau 28°C
Hải Phòng 28°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Vấn đề - Sự kiện / Thuế
aa

Hoàn thiện quản lý thuế theo hướng minh bạch, linh hoạt và hiện đại

Hương Quỳnh
Chính phủ đã có báo cáo tiếp thu, giải trình ý kiến của các đại biểu Quốc hội và cơ quan thẩm tra về dự án Luật Quản lý thuế (sửa đổi). Theo báo cáo, việc sửa đổi Luật Quản lý thuế là cần thiết để thể chế hóa kịp thời các chủ trương của Đảng, khắc phục bất cập, đơn giản hóa thủ tục, tạo thuận lợi cho người nộp thuế, nâng cao hiệu quả quản lý, bảo đảm tính đồng bộ của hệ thống pháp luật.
Dự thảo Luật Quản lý thuế sửa đổi: Hoàn thiện hành lang pháp lý hiện đại, phù hợp thực tiễn quản lý Đoàn đại biểu Quốc hội tỉnh Phú Thọ: Tiếp xúc cử tri lấy ý kiến vào dự án Luật Quản lý thuế sửa đổi và Luật Thuế TNCN sửa đổi 5 nội dung đổi mới của Dự thảo Luật Quản lý thuế sửa đổi Chuyển đổi số toàn diện - Bước đột phá trong dự thảo Luật Quản lý thuế sửa đổi Dự thảo Luật Quản lý thuế sửa đổi: Xây dựng bộ máy tinh gọn, hiệu lực, hiệu quả, lấy người nộp thuế làm trung tâm
Hoàn thiện quản lý thuế theo hướng minh bạch, linh hoạt và hiện đại

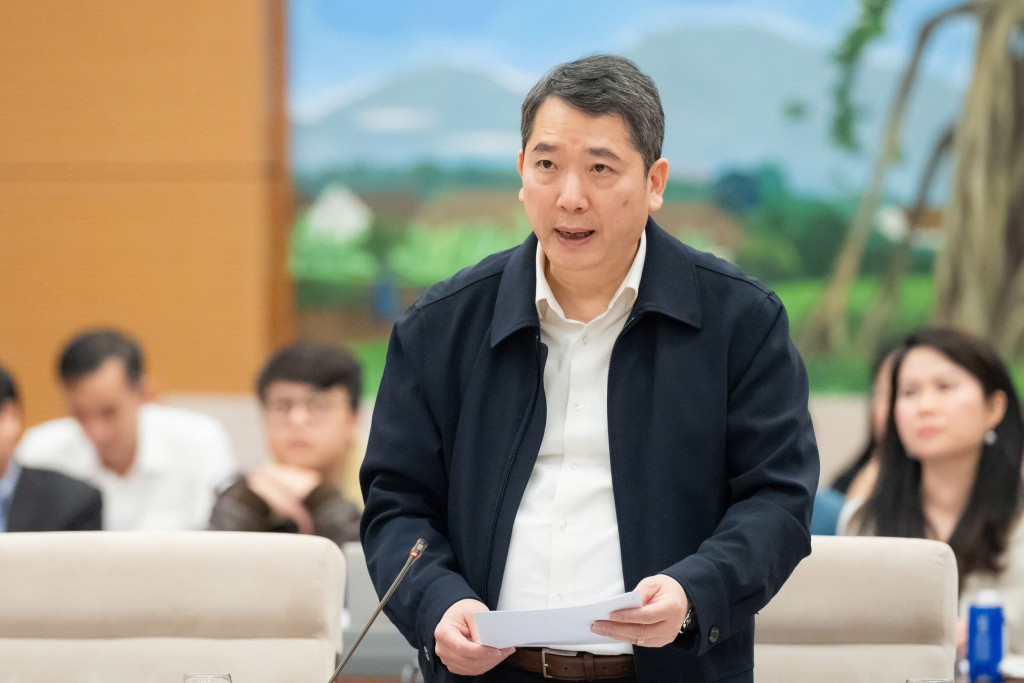
Thứ trưởng Bộ Tài chính Cao Anh Tuấn trình bày tòm tắt Báo cáo tiếp thu, giải trình và chỉnh lý dự thảo luật. Ảnh: QH

Phân nhóm người nộp thuế để xác định chế độ ưu tiên

Tại phiên họp thứ 52 của Ủy ban Thường vụ Quốc hội diễn ra tối 2/12, thay mặt Bộ trưởng Bộ Tài chính, Thứ trưởng Cao Anh Tuấn đã trình bày tóm tắt báo cáo tiếp thu, giải trình và chỉnh lý ba dự thảo luật, trong đó có dự thảo Luật Quản lý thuế (sửa đổi).

Theo báo cáo, dự thảo luật đã được rút gọn từ 17 chương, 152 điều còn 9 chương, 53 điều. Mục tiêu nhằm đảm bảo tinh gọn, linh hoạt, nhưng vẫn quy định đầy đủ các nội dung về quyền, nghĩa vụ, trách nhiệm và nguyên tắc quản lý thuế thuộc thẩm quyền Quốc hội, trong khi các nội dung mang tính kỹ thuật, nghiệp vụ, thường xuyên thay đổi sẽ được giao Chính phủ và Bộ Tài chính quy định chi tiết.

Một trong những nội dung của dự thảo luật đó là quy định về phân nhóm người nộp thuế. Đa số các ý kiến đều nhất trí cho rằng, cơ quan Thuế cần đẩy mạnh phân nhóm người nộp thuế để nâng cao hiệu lực quản lý, phù hợp định hướng chuyển sang quản lý theo rủi ro và tuân thủ. Các tiêu chí phân nhóm phải công khai, minh bạch để người nộp thuế có thể tự đánh giá; đồng thời các ý kiến cũng đề nghị bổ sung tiêu chí về mức độ tuân thủ, lịch sử tuân thủ của người nộp thuế vào khoản 2 Điều 3.

Tiếp thu ý kiến, Chính phủ đã chỉnh lý tại khoản 1 và bổ sung tại điểm d khoản 2 Điều 3 dự thảo Luật.

Cụ thể, quy định cơ quan Thuế phân nhóm người nộp thuế theo các tiêu chí quy định tại khoản 2 Điều này để xác định chế độ ưu tiên đối với người nộp thuế trong quản lý thuế, phân bổ nguồn lực quản lý, áp dụng biện pháp quản lý thuế, giám sát thực hiện nghĩa vụ thuế, quy trình nghiệp vụ quản lý thuế phù hợp….

Chính phủ cũng làm rõ một số yêu cầu bổ sung nguyên tắc đảm bảo công bằng, tránh phân biệt đối xử giữa các nhóm người nộp thuế, điều chỉnh nhóm rủi ro, tăng trách nhiệm giải trình của cơ quan Thuế, định kỳ công bố kết quả phân nhóm, doanh nghiệp có giao dịch liên kết sử dụng ưu đãi thuế cao hoặc lỗ liên tục trên ba năm phải xếp vào nhóm rủi ro cao…

Đối với các nội dung này, Chính phủ cho biết, dự thảo Luật đã bảo đảm nguyên tắc công bằng, minh bạch và quyền lợi của người nộp thuế thông qua 3 cơ chế: quy định rõ nguyên tắc quản lý thuế, yêu cầu công khai, minh bạch, bình đẳng và dựa trên dữ liệu khách quan, không phân biệt đối xử; công khai phương pháp, nguyên tắc và quy trình quản lý rủi ro nhưng không công khai chi tiết trọng số hoặc mô hình chấm điểm để tránh bị lợi dụng, phù hợp với thông lệ quốc tế; bảo đảm quyền tra cứu, phản hồi, kiến nghị và khiếu nại bằng phương thức điện tử, với cơ chế giải trình và ghi nhận đầy đủ trên hệ thống.

Việc đánh giá rủi ro được dựa trên dữ liệu khách quan, tiêu chí được công khai tại thông tư quản lý rủi ro của Bộ Tài chính, trong đó tiếp thu bổ sung tiêu chí doanh nghiệp có giao dịch liên kết sử dụng ưu đãi thuế cao hoặc lỗ liên tục trên 3 năm là rủi ro cao.

Bên cạnh đó, dự thảo Luật đã quy định khung tiêu chí phân nhóm người nộp thuế theo ngành nghề, đặc thù hoạt động, loại hình pháp lý, cơ cấu sở hữu, quy mô và số nộp ngân sách, đồng thời giao Bộ Tài chính hướng dẫn chi tiết và có thể quy định đặc thù với doanh nghiệp nhỏ, siêu nhỏ.

Chính phủ đề nghị giữ nguyên quy định trong dự thảo Luật vì dữ liệu phục vụ phân nhóm hiện đã được kiểm chứng và đối chiếu từ nhiều hệ thống độc lập nên không cần bổ sung nguyên tắc mới vào Luật.

Việc rà soát, cập nhật tiêu chí phân nhóm được thực hiện định kỳ theo quy trình quản lý rủi ro và mang tính nghiệp vụ, phù hợp quy định tại văn bản dưới luật; việc công khai sẽ thực hiện ở mức nguyên tắc, không công khai thuật toán, trọng số hay điểm số rủi ro.

Bộ Tài chính sẽ quy định chi tiết để bảo đảm minh bạch và bảo mật hệ thống theo quy định. Tiêu chí phân nhóm người nộp thuế là nội dung nghiệp vụ gắn với dữ liệu, mô hình rủi ro và biến động kinh tế, do vậy, việc giao Bộ Tài chính quy định chi tiết là phù hợp, bảo đảm linh hoạt mà không làm thay đổi quyền, nghĩa vụ cơ bản của người nộp thuế.

Hoàn thuế tự động dựa trên tiêu chí rủi ro

Một nội dung khác tại dự thảo Luật Quản lý thuế sửa đổi đó là vấn đề hoàn thuế. Chính phủ tiếp thu ý kiến của cơ quan thẩm tra, đại biểu Quốc hội và chỉnh lý dự thảo Luật theo hướng cơ quan thuế sẽ thực hiện triển khai việc hoàn thuế tự động trên cơ sở điều kiện về hạ tầng, ứng dụng công nghệ thông tin, cơ sở dữ liệu, tiêu chí quản lý rủi ro, quy trình xử lý tự động và bảo đảm an toàn thông tin và theo từng giai đoạn, phù hợp với điều kiện thực tế.

Chính phủ cũng chỉnh sửa quy định rõ thẩm quyền hoàn thuế đối với trường hợp hoàn thuế tự động do cơ quan quản lý thuế quyết định.

Đồng thời, Chính phủ chỉnh sửa khoản 2 Điều 4 để tách bạch giữa quy định về “thuế” và “khoản thu khác”. Theo đó, chỉnh lý bổ sung cụm từ “khoản thu khác” tại Điều 18 cho phù hợp, đảm bảo thống nhất trong quá trình thực hiện.

Đối với đề nghị quy định trách nhiệm của cơ quan quản lý thuế khi chậm hoàn thuế, đồng thời cần có quy định thời gian tối đa mà cơ quan thuế có trách nhiệm phải hoàn thuế cho doanh nghiệp, bổ sung quy định hồ sơ rủi ro thấp được hoàn trước, kiểm tra sau, hồ sơ rủi ro cao phải kiểm tra trước và hoàn sau..., Chính phủ cho biết, tại điểm n khoản 1 Điều 37 dự thảo Luật đã quy định người nộp thuế “Được bồi thường thiệt hại theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước nếu bị cơ quan quản lý thuế, công chức quản lý thuế gây thiệt hại trái pháp luật".

Nội dung này được kế thừa từ khoản 3 Điều 6 Luật số 56/2024/QH15. Theo đó, trường hợp cơ quan thuế chậm hoàn thuế thì cơ quan thuế phải trả lãi theo quy định của Luật Trách nhiệm bồi thường của Nhà nước.

Khoản 5 Điều 18 của dự thảo Luật cũng đã giao Chính phủ quy định về thời hạn tiếp nhận, giải quyết và phản hồi thông tin hồ sơ hoàn thuế của cơ quan quản lý thuế. Theo đó, thời hạn giải quyết hồ sơ hoàn thuế sẽ được quy định cụ thể tại Nghị định.

Khoản 6 Điều 18 dự thảo Luật cũng đã giao cho Chính phủ quy định chi tiết các trường hợp hoàn thuế trước cho người nộp thuế và trường hợp kiểm tra trước hoàn thuế cho người nộp thuế. Theo đó, việc phân loại hồ sơ hoàn thuế sẽ được quy định cụ thể tại Nghị định hướng dẫn Luật theo hướng hồ sơ có rủi ro cao về thuế thì thuộc diện kiểm tra trước hoàn thuế, hồ sơ không có rủi ro cao về thuế thì thuộc diện hoàn thuế trước.

Cho ý kiến vào nội dung này, Phó Tổng Kiểm toán Nhà nước Hà Thị Mỹ Dung, đề nghị hoàn thiện cơ chế hoàn thuế tự động, kiểm tra sau hoàn, trách nhiệm bồi hoàn sai; đồng thời đẩy mạnh phối hợp dữ liệu giữa Kiểm toán Nhà nước và cơ quan thuế, đặc biệt trong các mẫu khai rút gọn và ứng dụng hỗ trợ điện tử.


Bài liên quan

Tin bài có thể bạn quan tâm

Chặn giả mạo thông tin để đăng ký kinh doanh bằng cách nào?

Chặn giả mạo thông tin để đăng ký kinh doanh bằng cách nào?

Tình trạng công dân bị giả mạo thông tin cá nhân để đăng ký thành lập doanh nghiệp, hộ kinh doanh đang diễn ra phổ biến, gây ảnh hưởng trực tiếp đến quyền lợi người nộp thuế. Để chủ động ứng phó, Thuế TP. Hà Nội đã đưa ra hướng dẫn chi tiết về quy trình phản ánh tới cơ quan chức năng và các giải pháp bảo vệ dữ liệu nhân thân.
Thuế TP. Hồ Chí Minh: Thu ngân sách 9 tháng đạt 538.000 tỷ đồng

Thuế TP. Hồ Chí Minh: Thu ngân sách 9 tháng đạt 538.000 tỷ đồng

Tính đến hết quý III/2026, Thuế TP. Hồ Chí Minh thu ngân sách đạt 538.000 tỷ đồng, bằng 85,8% dự toán, tăng 20% so với cùng kỳ. Những tháng cuối năm, đơn vị tập trung triển khai các giải pháp quản lý thu, chống thất thu và phấn đấu hoàn thành nhiệm vụ thu ngân sách cả năm 2026 ở mức cao nhất.
Gỡ tạm hoãn xuất cảnh do nợ thuế trong 3–5 phút: Cần đáp ứng những điều kiện nào?

Gỡ tạm hoãn xuất cảnh do nợ thuế trong 3–5 phút: Cần đáp ứng những điều kiện nào?

Người nộp thuế thuộc trường hợp đang hoạt động, tạm ngừng kinh doanh, chờ giải thể có thể được gỡ tạm hoãn xuất cảnh trong khoảng 3–5 phút khi nộp thuế để đưa số nợ còn phải nộp xuống dưới ngưỡng quy định. Tuy nhiên, với người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06), việc xử lý còn liên quan đến thủ tục về mã số thuế.
Việt Nam đề cao tính minh bạch, khả thi trong hợp tác thuế quốc tế

Việt Nam đề cao tính minh bạch, khả thi trong hợp tác thuế quốc tế

Tại Hội nghị cấp cao các Bộ trưởng Tài chính về Tương lai hợp tác quốc tế về thuế tại Liên Hợp quốc, Việt Nam nhấn mạnh yêu cầu bảo đảm cân bằng quyền đánh thuế giữa các quốc gia, đồng thời xây dựng các quy tắc về dịch vụ xuyên biên giới minh bạch, khả thi và tương thích với các cam kết quốc tế hiện hành.
Những lưu ý giúp các doanh nghiệp thiết lập quy trình tuân thủ thuế vững chắc

Những lưu ý giúp các doanh nghiệp thiết lập quy trình tuân thủ thuế vững chắc

Thành lập doanh nghiệp đánh dấu sự khởi đầu của một hành trình kinh doanh đầy triển vọng, nhưng cũng chính là thời điểm hàng loạt nghĩa vụ về thuế, hóa đơn, kế toán và rủi ro pháp lý phát sinh. Để giúp các doanh nghiệp thiết lập quy trình tuân thủ vững chắc ngay từ khi mới thành lập, Cục Thuế tổ chức Chương trình livestream đồng hành cùng doanh nghiệp năm 2026.
Cơ chế “mặc định giải thể” giúp rút ngắn thời gian xử lý hồ sơ đóng mã số thuế

Cơ chế “mặc định giải thể” giúp rút ngắn thời gian xử lý hồ sơ đóng mã số thuế

Theo các chuyên gia, Công văn số 16148/BTC-DNTN của Bộ Tài chính đã tạo bước đột phá về cơ chế "mặc định giải thể" khi cơ quan đăng ký kinh doanh không nhận được phản hồi từ cơ quan Thuế, điều này giúp rút ngắn thời hạn liên thông xử lý đóng mã số thuế cho doanh nghiệp.
Khẩn trương tháo gỡ “nút thắt” về xác định nguồn gốc và thuế giá trị gia tăng ngành gỗ

Khẩn trương tháo gỡ “nút thắt” về xác định nguồn gốc và thuế giá trị gia tăng ngành gỗ

Nhiều doanh nghiệp ngành gỗ đang chịu áp lực lớn về dòng vốn và chi phí lưu kho, bãi do vướng mắc về chính sách thuế giá trị gia tăng (GTGT) và việc xác định nguồn gốc gỗ rừng trồng. Doanh nghiệp kiến nghị các cơ quan chức năng khẩn trương tháo gỡ những khó khăn nhằm tạo điều kiện thuận lợi cho doanh nghiệp hoạt động.
Thu thuế đất phi nông nghiệp: Tăng phối hợp, tạo thuận lợi cho người dân

Thu thuế đất phi nông nghiệp: Tăng phối hợp, tạo thuận lợi cho người dân

Nhằm nâng cao hiệu quả thu thuế sử dụng đất phi nông nghiệp (SDĐPNN), Thuế cơ sở 8 tỉnh Phú Thọ đã chủ động phối hợp với chính quyền địa phương đẩy mạnh tuyên truyền, hỗ trợ người dân sử dụng eTax Mobile. Qua đó tạo thuận lợi cho việc thực hiện nghĩa vụ thuế.
Quy định về thông báo doanh thu hộ kinh doanh: Những mốc thời gian và nghĩa vụ pháp lý cần nhớ

Quy định về thông báo doanh thu hộ kinh doanh: Những mốc thời gian và nghĩa vụ pháp lý cần nhớ

Nhằm hỗ trợ người nộp thuế minh bạch hóa nghĩa vụ tài chính và chủ động phòng tránh rủi ro pháp lý, Cục Thuế đã ban hành tài liệu tuyên truyền, hướng dẫn chi tiết về quy định thông báo doanh thu hộ kinh doanh thực tế phát sinh. Việc nắm rõ các mốc thời gian, đối tượng áp dụng và chế tài xử phạt sẽ giúp các hộ, cá nhân kinh doanh yên tâm vận hành và tuân thủ đúng pháp luật.
Cẩm nang giúp người nộp thuế gỡ bỏ tạm hoãn xuất cảnh trong 3-5 phút

Cẩm nang giúp người nộp thuế gỡ bỏ tạm hoãn xuất cảnh trong 3-5 phút

Đang trong hành trình để đi công tác hay chuẩn bị cho chuyến du lịch nước ngoài cùng gia đình, không ít người nộp thuế bất ngờ bị dừng làm thủ tục xuất cảnh ngay tại cửa an ninh sân bay do liên quan đến nghĩa vụ thuế chưa hoàn thành. Nhằm giúp các cá nhân, chủ hộ kinh doanh và đại diện doanh nghiệp nắm rõ quy định pháp luật, chủ động phòng ngừa rủi ro và xử lý sự cố nhanh chóng, Cục Thuế vừa có hướng dẫn chi tiết toàn bộ quy định mới nhất về tạm hoãn xuất cảnh do nợ thuế cùng hướng dẫn gỡ bỏ thủ tục siêu tốc chỉ trong 3-5 phút.
Cục Thuế triển khai Chatbot AI hỗ trợ hỏi đáp chính sách thuế

Cục Thuế triển khai Chatbot AI hỗ trợ hỏi đáp chính sách thuế

Từ ngày 5/10/2026, Cục Thuế chính thức triển khai chức năng hỏi đáp quy định chính sách, pháp luật thuế trên hệ thống Chatbot AI - Hỗ trợ người nộp thuế. Hệ thống được tích hợp trực tiếp trên ứng dụng eTax mobile và Cổng Dịch vụ công ngành Thuế, công cụ mới cho phép tra cứu tự động bằng cả tiếng Việt và tiếng Anh qua văn bản hoặc giọng nói, đáp ứng nhu cầu tìm hiểu pháp luật thuế của doanh nghiệp và người dân.
Thủ tục giải thể doanh nghiệp: Bộ Tài chính yêu cầu cơ quan Thuế phản hồi trong 2 ngày làm việc

Thủ tục giải thể doanh nghiệp: Bộ Tài chính yêu cầu cơ quan Thuế phản hồi trong 2 ngày làm việc

Bộ Tài chính đề nghị cơ quan Đăng ký kinh doanh cấp tỉnh phối hợp với cơ quan Thuế đẩy nhanh tiến độ xử lý hồ sơ giải thể doanh nghiệp, bảo đảm thực hiện đúng thời hạn quy định.
Gấp rút gỡ “nút thắt” hoàn thuế giá trị gia tăng

Gấp rút gỡ “nút thắt” hoàn thuế giá trị gia tăng

Để đẩy nhanh tiến độ giải quyết hoàn thuế giá trị gia tăng (GTGT), Cục Thuế đã ban hành Chỉ thị số 34/CT- CT với hàng loạt giải pháp quyết liệt từ ứng dụng cơ sở dữ liệu lớn (Big Data), vận hành công cụ cảnh báo rủi ro tự động đến nâng cao trách nhiệm người đứng đầu...
Biểu dương doanh nghiệp tuân thủ tốt chính sách pháp luật thuế

Biểu dương doanh nghiệp tuân thủ tốt chính sách pháp luật thuế

Nhân Ngày Doanh nhân Việt Nam 13/10, Chi cục Thuế Doanh nghiệp lớn (Cục Thuế) đã thăm, chúc mừng và trao Giấy khen của Cục trưởng Cục Thuế cho các doanh nghiệp có thành tích tuân thủ chính sách, pháp luật thuế năm 2025.
8 quy tắc trong giải quyết thủ tục hành chính thuế

8 quy tắc trong giải quyết thủ tục hành chính thuế

Theo Cục Thuế, việc thực hiện các quy tắc này là một trong những tiêu chí đánh giá, xếp loại và bình xét thi đua, khen thưởng hằng năm đối với tập thể, cá nhân.

Đọc nhiều

quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
vietnam-post-avinh-13-10-13-11
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-10-30-11
tap-doan-than-khoang-san
agribank
phan-mem-ecus5
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
qc5
qc-demo-3
qc-demo-4
qc-demo