Theo Thứ trưởng Bộ Tài chính Cao Anh Tuấn, các quy định tại dự thảo Thông tư hướng dẫn thi hành Luật Quản lý thuế phải được rà soát kỹ lưỡng theo hướng minh bạch, giảm chi phí tuân thủ, không phát sinh thủ tục hành chính không cần thiết, tạo thuận lợi cho người nộp thuế và đáp ứng yêu cầu chuyển đổi số trong công tác quản lý thuế.
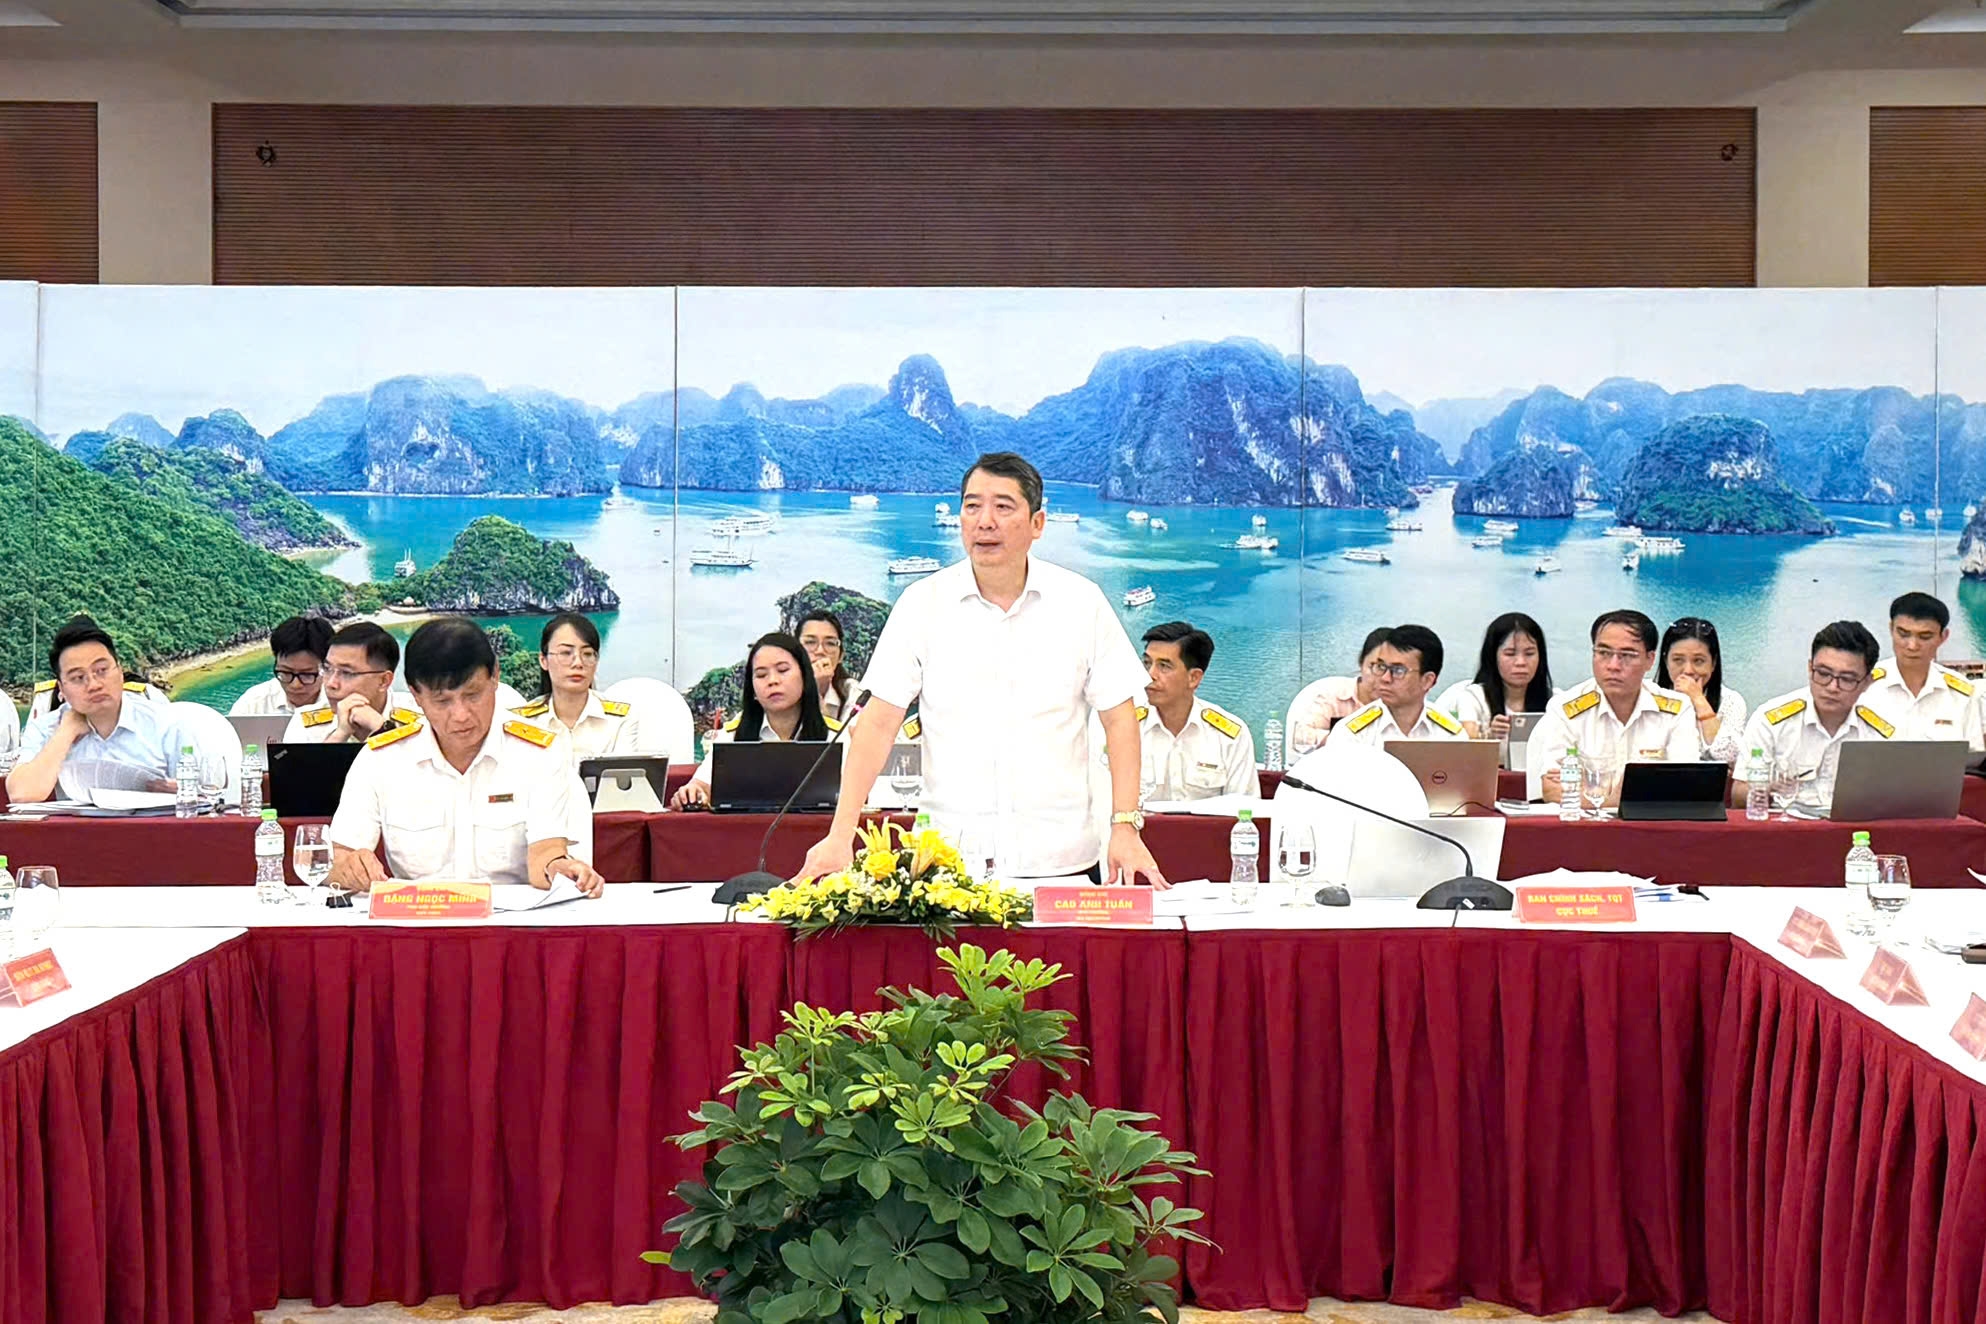 |
| Thứ trưởng Bộ Tài chính Cao Anh Tuấn phát biểu chỉ đạo tại Hội thảo. Ảnh: PT. |
Ngày 24/6 tại Quảng Ninh, Cục Thuế tổ chức Hội thảo rà soát, hoàn thiện dự thảo Thông tư quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định của Chính phủ quy định chi tiết một số điều, biện pháp tổ chức thi hành Luật Quản lý thuế.
Đây là một trong những hoạt động quan trọng, nhằm tiếp tục hoàn thiện khuôn khổ pháp lý cho công tác quản lý thuế trong giai đoạn mới, bảo đảm các quy định của Luật Quản lý thuế số 108/2025/QH15 sớm đi vào cuộc sống, đáp ứng yêu cầu cải cách hành chính và chuyển đổi số của ngành Tài chính.
Phát biểu chỉ đạo tại Hội thảo, Thứ trưởng Cao Anh Tuấn ghi nhận và đánh giá cao sự chủ động, nghiêm túc của Cục Thuế trong quá trình nghiên cứu, xây dựng và hoàn thiện dự thảo Thông tư. Đây là văn bản có ý nghĩa đặc biệt quan trọng, đóng vai trò cụ thể hóa các quy định của Luật Quản lý thuế và các văn bản hướng dẫn của Chính phủ, tạo cơ sở pháp lý để triển khai thống nhất các hoạt động quản lý thuế trên phạm vi cả nước.
Thứ trưởng nhấn mạnh, dự thảo Thông tư không chỉ hướng dẫn các thủ tục hành chính thuế mà còn là nền tảng pháp lý cho việc triển khai giao dịch điện tử, quản lý dữ liệu, khai thuế, nộp thuế, hoàn thuế, bù trừ nghĩa vụ thuế và từng bước chuyển đổi sang mô hình quản lý thuế số hiện đại.
Trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ trên mọi lĩnh vực của đời sống kinh tế - xã hội, yêu cầu đặt ra đối với công tác xây dựng chính sách là phải vừa bảo đảm hiệu lực quản lý nhà nước, vừa tạo điều kiện thuận lợi tối đa cho người dân và doanh nghiệp thực hiện nghĩa vụ thuế.
Theo đó, Thứ trưởng Cao Anh Tuấn yêu cầu các quy định trong dự thảo cần được rà soát kỹ lưỡng theo hướng rõ ràng, minh bạch, dễ thực hiện, giảm chi phí tuân thủ và không phát sinh các thủ tục hành chính không cần thiết.
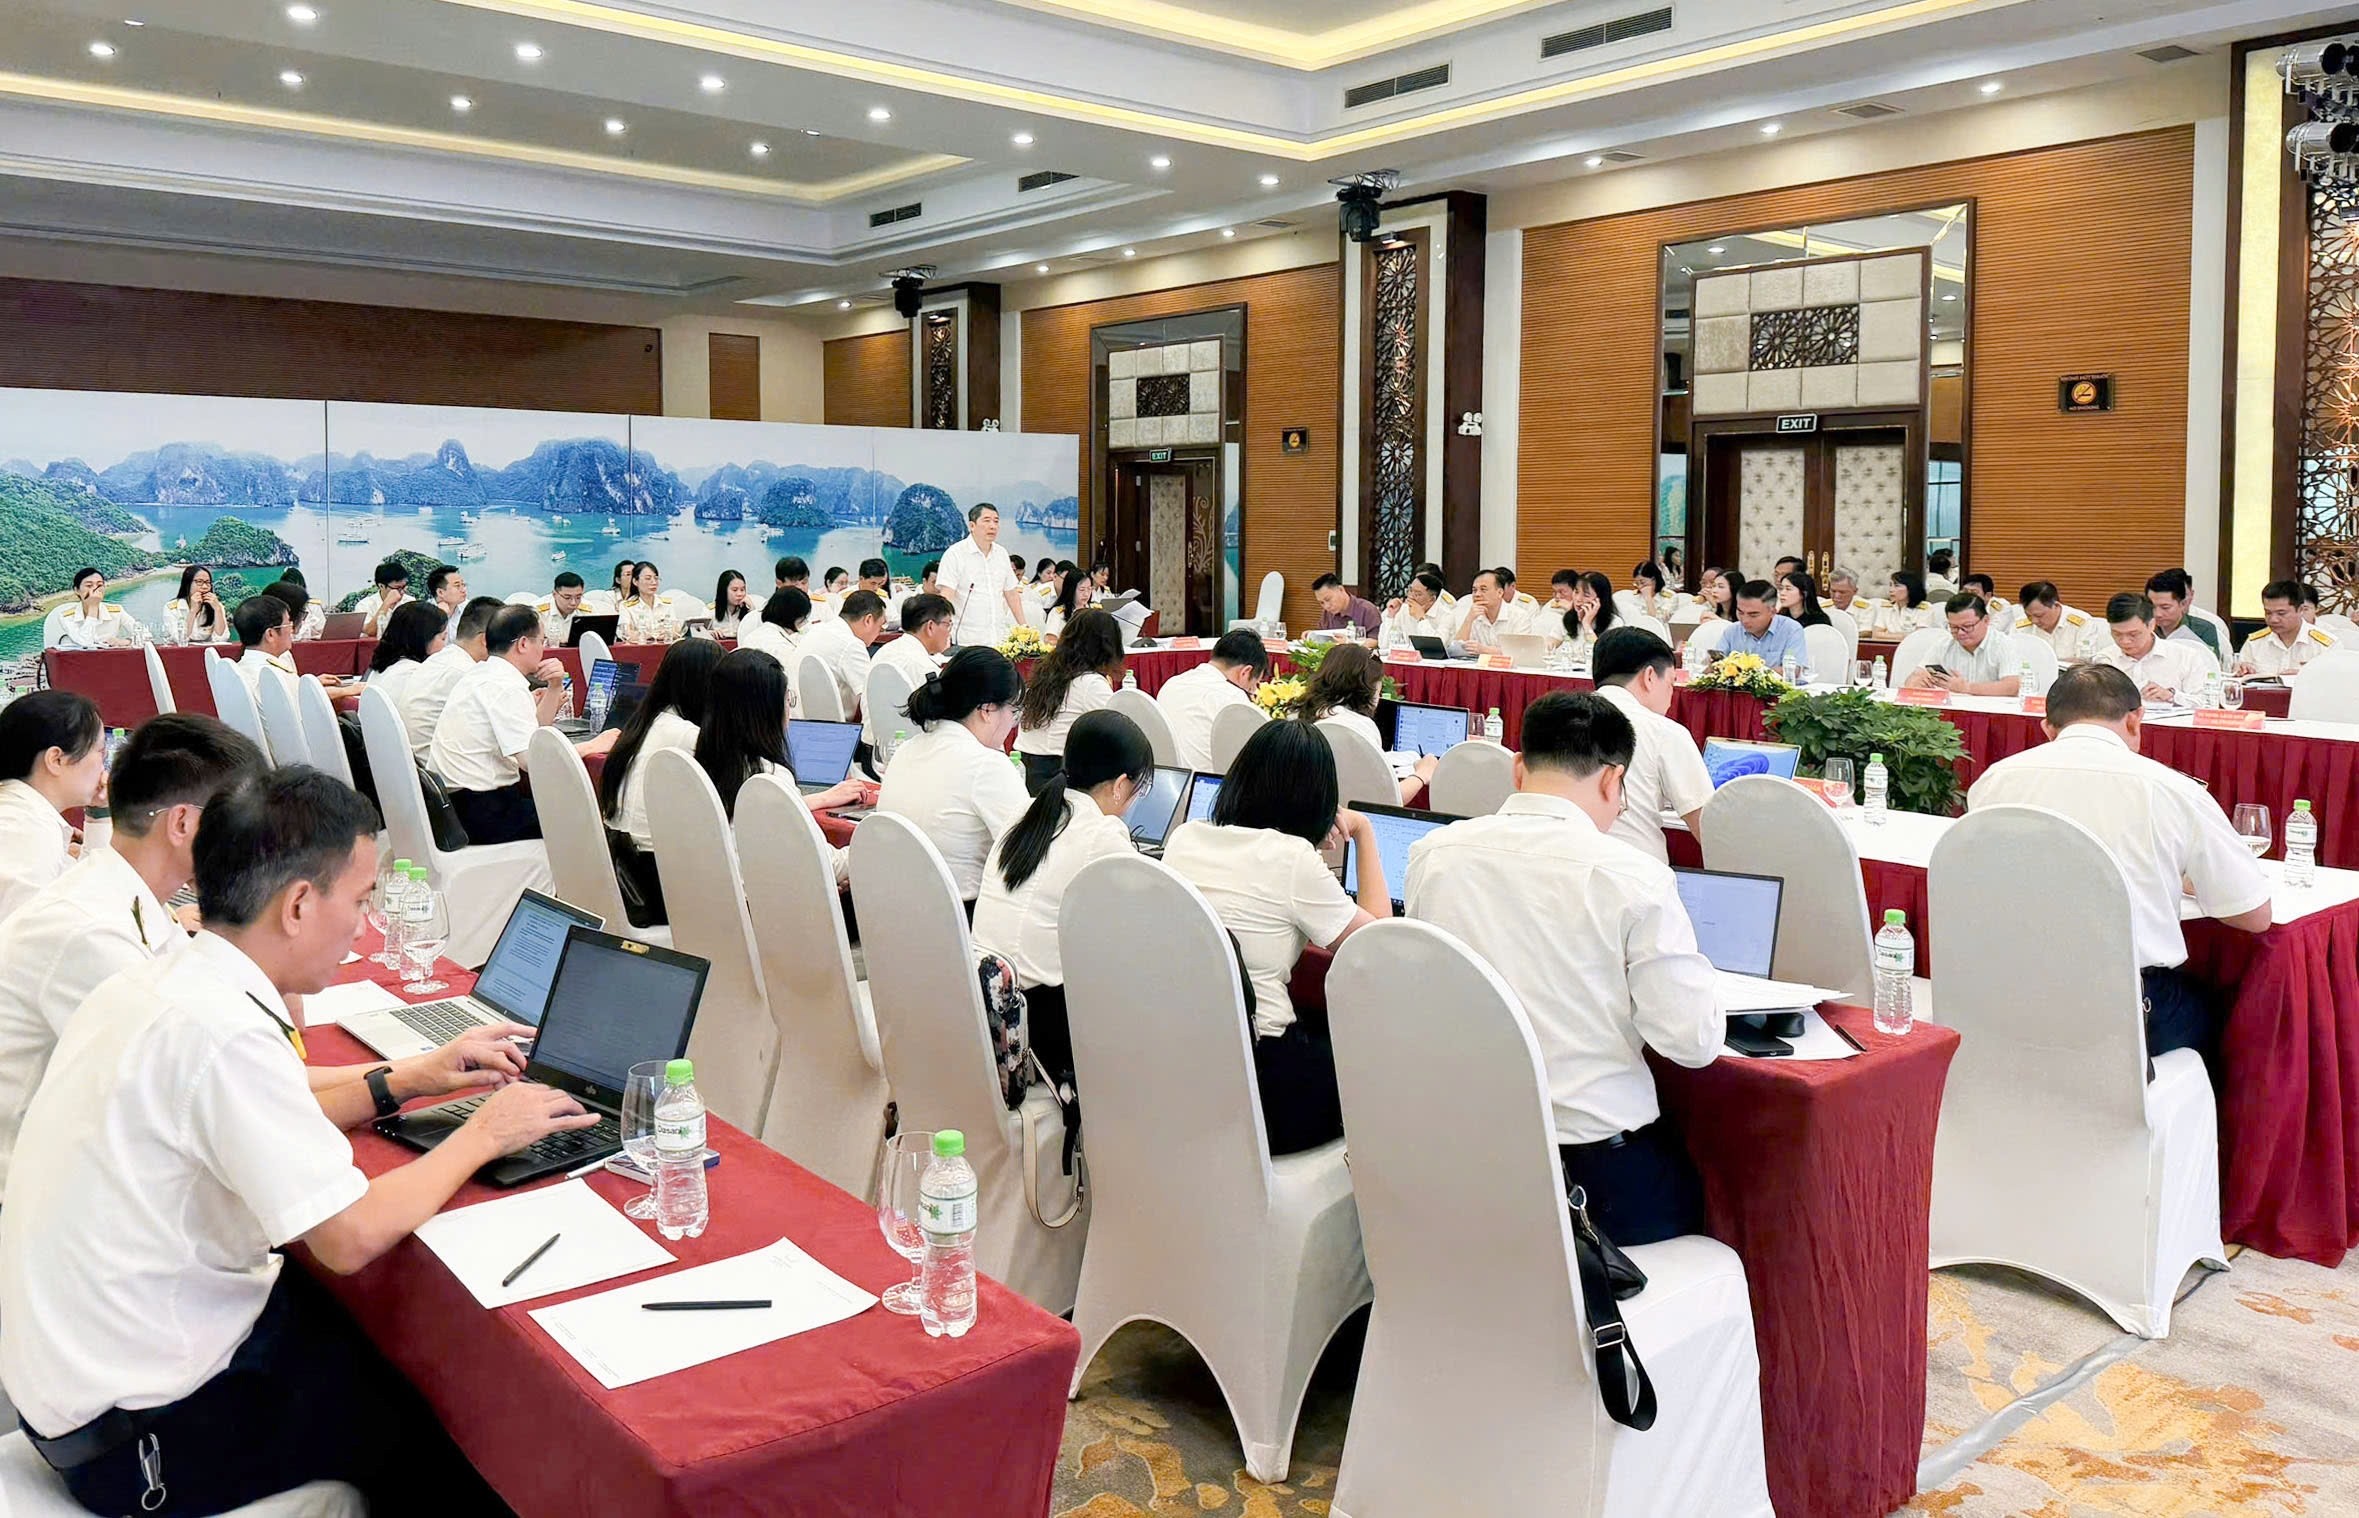 |
| Toàn cảnh Hội thảo. Ảnh: PT. |
Theo Phó Cục trưởng Cục Thuế Đặng Ngọc Minh, dự thảo Thông tư có phạm vi điều chỉnh rộng, bao quát nhiều nội dung trọng yếu của công tác quản lý thuế như giao dịch điện tử trong quản lý thuế, khai thuế, tính thuế, phân bổ nghĩa vụ thuế, nộp thuế, bù trừ nghĩa vụ thuế, hoàn thuế, miễn giảm thuế, quy định chuyển tiếp và trách nhiệm tổ chức thực hiện.
Cục Thuế đã nhận được nhiều ý kiến tham gia. Các ý kiến cơ bản thống nhất với sự cần thiết ban hành Thông tư, đồng thời đề nghị tiếp tục rà soát kỹ một số nội dung để bảo đảm đúng thẩm quyền, thống nhất với Luật, Nghị định và khả thi trong tổ chức thực hiện.
Lãnh đạo Cục Thuế khẳng định, các ý kiến đóng góp từ thực tiễn quản lý là nguồn thông tin quan trọng giúp Ban soạn thảo tiếp tục hoàn thiện dự thảo theo hướng bảo đảm tính thống nhất của hệ thống pháp luật, đồng thời nâng cao tính khả thi khi triển khai trong thực tiễn.
Tại các phiên thảo luận, các đại biểu đã tập trung trao đổi sâu về những nội dung còn có cách hiểu khác nhau hoặc có tác động lớn đến người nộp thuế và cơ quan quản lý. Nhiều ý kiến phân tích những khó khăn phát sinh trong quá trình thực hiện thủ tục hành chính thuế trên môi trường điện tử, việc kết nối và chia sẻ dữ liệu giữa các cơ quan quản lý nhà nước, cũng như cơ chế quản lý đối với các hoạt động kinh doanh phát sinh tại nhiều địa bàn khác nhau.
| Gần 500 ý kiến góp ý cụ thể dự thảo Thông tư Thông tin tại Hội thảo cho thấy, trong quá trình xây dựng dự thảo, Bộ Tài chính và Cục Thuế đã tổ chức nhiều đợt rà soát, lấy ý kiến rộng rãi từ các bộ, ngành, địa phương, cơ quan thuế các cấp, cộng đồng doanh nghiệp và người nộp thuế. Đến nay, Ban soạn thảo đã nhận được 85 văn bản tham gia ý kiến, trong đó có ý kiến của 11 bộ, cơ quan ngang bộ; 31/34 UBND tỉnh, thành phố; 34/34 cơ quan Thuế địa phương cùng nhiều hiệp hội, doanh nghiệp và cá nhân với gần 500 ý kiến góp ý cụ thể. Khối lượng ý kiến lớn cùng sự tham gia của nhiều đối tượng chịu tác động cho thấy tính chất quan trọng của dự thảo Thông tư cũng như sự quan tâm của các cơ quan, tổ chức đối với việc hoàn thiện chính sách quản lý thuế trong giai đoạn mới. |
Đáng chú ý, các đại biểu dành nhiều thời gian thảo luận về các quy định liên quan đến giao dịch điện tử trong quản lý thuế nhằm bảo đảm vừa tạo thuận lợi cho người nộp thuế, vừa đáp ứng yêu cầu quản lý, kiểm soát và lưu trữ dữ liệu trong môi trường số.
Bên cạnh đó, các nội dung về khai thuế, nộp thuế, bù trừ nghĩa vụ thuế theo thời gian thực và quản lý hoàn thuế cũng được xem xét theo hướng đơn giản hóa thủ tục, tăng cường ứng dụng công nghệ thông tin và nâng cao hiệu quả quản lý rủi ro.
Theo Ban soạn thảo, toàn bộ ý kiến tại hội thảo sẽ được tổng hợp, nghiên cứu, tiếp thu và giải trình đầy đủ để tiếp tục hoàn thiện dự thảo Thông tư trước khi trình cấp có thẩm quyền xem xét ban hành.
Việc tổ chức hội thảo rà soát, hoàn thiện dự thảo Thông tư hướng dẫn thi hành Luật Quản lý thuế không chỉ góp phần nâng cao chất lượng văn bản quy phạm pháp luật mà còn thể hiện quyết tâm của ngành Thuế trong xây dựng nền quản lý hiện đại, minh bạch, lấy người nộp thuế làm trung tâm phục vụ.
Khi được ban hành và triển khai đồng bộ, Thông tư sẽ tạo nền tảng quan trọng để thúc đẩy chuyển đổi số trong lĩnh vực thuế, nâng cao hiệu lực, hiệu quả quản lý nhà nước và tạo môi trường thuận lợi hơn cho hoạt động sản xuất, kinh doanh của người dân và doanh nghiệp.