Thứ hai 09/11/2026 01:43
Thời tiết: Hà Nội 24°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Giảm thuế – công cụ kích cầu hiệu quả, hỗ trợ tăng trưởng kinh tế

Thúy Nga
Trong bối cảnh kinh tế còn nhiều khó khăn, việc thúc đẩy tiêu dùng nội địa đang trở thành một trong những nhiệm vụ trọng tâm nhằm hỗ trợ tăng trưởng. Nhiều ý kiến cho rằng, giảm thuế là giải pháp hiệu quả để kích cầu tiêu dùng, qua đó hỗ trợ sản xuất kinh doanh phát triển.
Giảm thuế – công cụ kích cầu hiệu quả, hỗ trợ tăng trưởng kinh tế
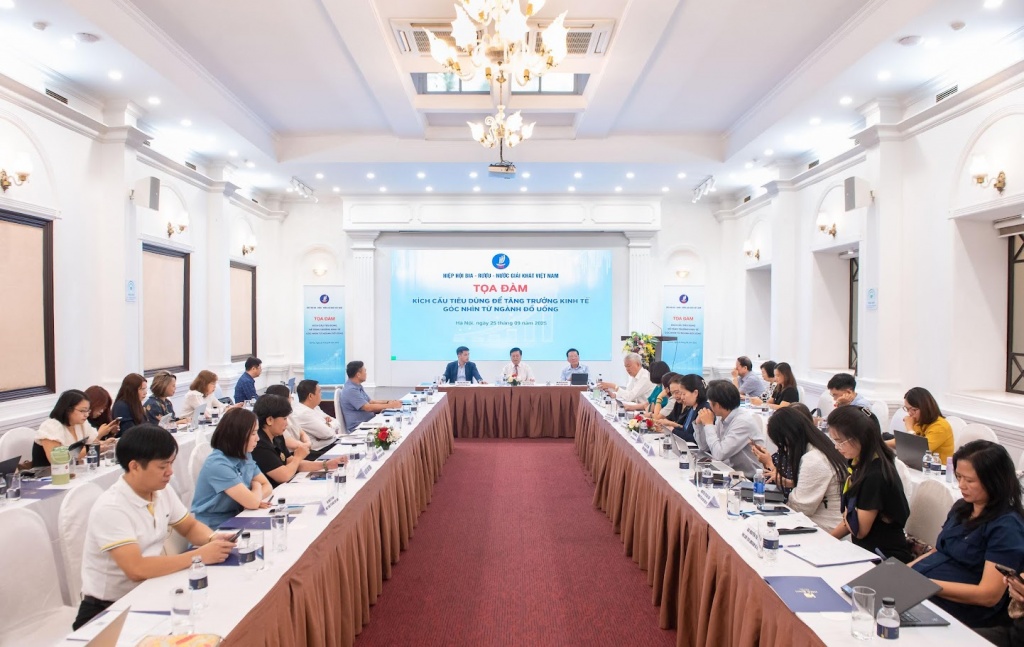
Toàn cảnh tọa đàm. Ảnh: TNga.

Tiêu dùng nội địa phải trở thành động lực then chốt

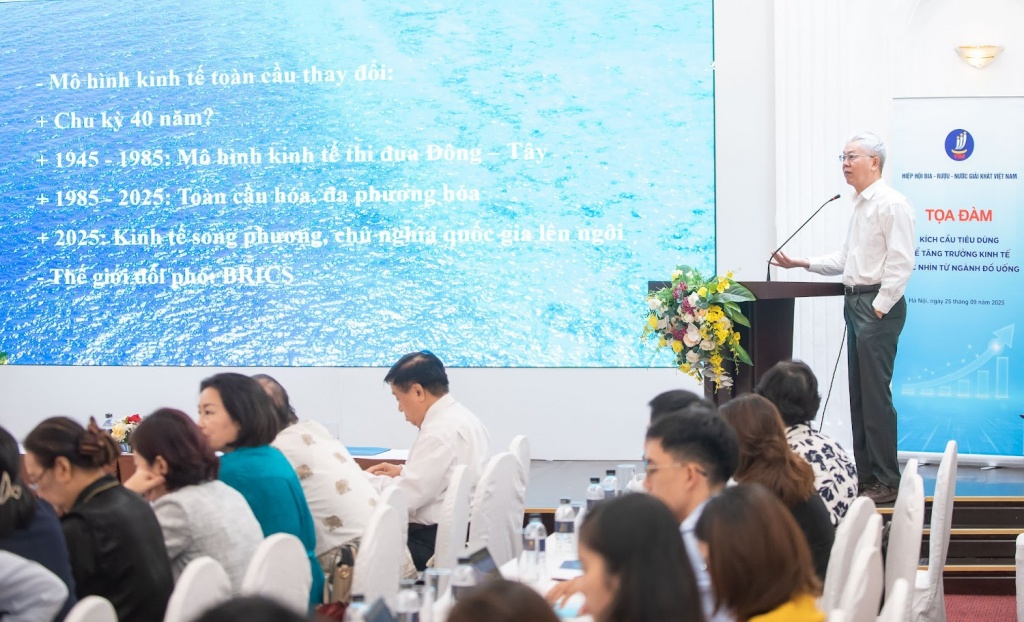
Tại Tọa đàm “Kích cầu tiêu dùng để hỗ trợ tăng trưởng kinh tế – Góc nhìn từ ngành đồ uống” ngày 25/9, ông Nguyễn Đức Kiên, nguyên Phó Chủ nhiệm Ủy ban Kinh tế của Quốc hội, nhận định, giai đoạn 2026–2030 sẽ là thời kỳ định hình mô hình kinh tế thế giới, trong đó Việt Nam cần nỗ lực bứt phá. Tuy nhiên, bối cảnh quốc tế tiềm ẩn nhiều bất định như tăng trưởng toàn cầu có thể chỉ đạt 2,8–3%, lạm phát leo thang, cạnh tranh thương mại gay gắt.

Trong nước, dù xuất khẩu và tiêu dùng nội địa có cải thiện, song sản xuất vẫn thiếu ổn định, động lực tăng trưởng còn hạn chế.

Để đạt mục tiêu, ông Kiên nhấn mạnh, tiêu dùng nội địa cần trở thành động lực then chốt, đòi hỏi có thêm chính sách hỗ trợ thiết thực, trong đó việc duy trì các chính sách thuế hợp lý, song song với giải pháp dài hơi cho doanh nghiệp, sẽ góp phần quan trọng giúp nền kinh tế lấy lại đà tăng trưởng.
Giảm thuế – công cụ kích cầu hiệu quả, hỗ trợ tăng trưởng kinh tế
Ông Nguyễn Đức Kiên, nguyên Phó Chủ nhiệm Ủy ban Kinh tế của Quốc hội. Ảnh: TNga.

Ở góc độ ngành hàng, theo bà Chu Thị Vân Anh, Phó Chủ tịch kiêm Tổng thư ký Hiệp hội Bia – Rượu – Nước giải khát Việt Nam, ngành đồ uống có vai trò kinh tế quan trọng, đóng góp lớn cho ngân sách và tạo việc làm cho hàng triệu lao động. Tuy nhiên, từ năm 2020 đến nay, ngành liên tục ghi nhận tăng trưởng âm; riêng năm 2023 giảm khoảng 10% và dự kiến năm 2024 giảm thêm 12%.

Trong khi đó, chi phí đầu vào tăng cao, cộng thêm việc từ ngày 1/1/2027, nước giải khát có hàm lượng đường trên 5g/100ml sẽ thuộc diện chịu thuế TTĐB với mức 8%, và tăng lên 10% từ 2028 cũng tạo áp lực không nhỏ.

Đại diện cộng đồng doanh nghiệp kiến nghị, cần có lộ trình phù hợp trong thực hiện thuế TTĐB, đồng thời mở rộng chính sách giảm thuế GTGT 2% cho các mặt hàng đồ uống đến hết năm 2026 để hỗ trợ doanh nghiệp trước thời điểm chính sách mới có hiệu lực.

Hướng tới chính sách hài hòa, bền vững

Ở góc độ chính sách, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, chia sẻ, Quốc hội đã cân nhắc kỹ khi quy định lùi thời điểm áp dụng thuế TTĐB đối với nước giải khát có đường sang 2027 nhằm giảm bớt khó khăn cho doanh nghiệp.

Tuy nhiên, bà Cúc cũng chỉ ra vướng mắc: hiện nước giải khát có hàm lượng đường dưới 5g/100ml vẫn được hưởng giảm thuế GTGT 2% đến hết năm 2026, trong khi trên 5g/100ml lại không, mặc dù đến 2027 mới chính thức chịu thuế TTĐB. Do đó, bà Cúc kiến nghị cần thống nhất hơn để đảm bảo công bằng giữa doanh nghiệp và người tiêu dùng.

Ông Đậu Anh Tuấn, Phó Tổng Thư ký, Trưởng Ban Pháp chế VCCI, nhấn mạnh trong những năm qua, chính sách giảm thuế, nhất là thuế GTGT, đã cho thấy hiệu quả rõ rệt: tác động trực tiếp tới sức mua của người dân, từ đó lan tỏa đến toàn bộ nền kinh tế.
Giảm thuế – công cụ kích cầu hiệu quả, hỗ trợ tăng trưởng kinh tế
Ông Đậu Anh Tuấn, Phó Tổng Thư ký VCCI. Ảnh: TNga.

“Đối với cả chính sách tiền tệ và tài khóa, giải pháp tài khóa mà cụ thể là giảm thuế đã đem lại hiệu quả nhanh và rõ nhất”, ông Tuấn khẳng định.

Theo ông, trong bối cảnh dư địa chính sách tiền tệ không còn nhiều, việc duy trì một số chính sách giảm thuế và hỗ trợ doanh nghiệp sẽ là giải pháp quan trọng để kích cầu tiêu dùng.

Những ý kiến tại tọa đàm cho thấy, giảm thuế được xem là công cụ tài khóa hữu hiệu, tác động nhanh và trực tiếp đến sức mua, từ đó hỗ trợ sản xuất và tăng trưởng kinh tế. Tuy nhiên, cần có lộ trình, giải pháp đồng bộ và hợp lý để vừa khuyến khích tiêu dùng, vừa đảm bảo nguồn thu NSNN, tạo nền tảng phát triển bền vững trong giai đoạn tới.


TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Từ thói quen không lấy hóa đơn trong những giao dịch thường ngày, người tiêu dùng có thể vô tình tạo nguy cơ thất thu thuế. Khuyến khích người mua lấy hóa đơn khi mua hàng hoá dịch vụ không chỉ nhằm bảo vệ quyền lợi mà còn tạo thêm kênh giám sát hoạt động kinh doanh, hạn chế thất thu ngân sách. Khi mỗi người mua chủ động ghi nhận giao dịch, minh bạch thị trường không còn là trách nhiệm riêng của cơ quan quản lý và người bán.
Sản phẩm tái chế xuất khẩu có được miễn thuế?

Sản phẩm tái chế xuất khẩu có được miễn thuế?

Tiêu chí xác định sản phẩm được miễn thuế xuất khẩu có sự thay đổi từ ngày 6/1/2025, doanh nghiệp cần căn cứ quy định áp dụng tại từng thời kỳ.
Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Chênh lệch mã số hàng hóa giữa kết quả phân loại của Hải quan và danh mục kiểm tra chuyên ngành khiến doanh nghiệp khó đăng ký kiểm tra hàng nhập khẩu.
Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan dự kiến được thiết kế lại với các biểu mẫu chi tiết hơn, phân định rõ nguyên liệu đang sản xuất, hàng chưa thực nhập, thực xuất và thành phẩm tồn kho. Điểm mới đặt ra yêu cầu doanh nghiệp phải đối chiếu chặt chẽ dữ liệu khai báo với quá trình quản lý hàng hóa thực tế.
Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của doanh nghiệp sẽ được tập trung theo mã số thuế trên hệ thống của cơ quan Hải quan. Cách làm này nhằm thống nhất dữ liệu, đồng thời xác định rõ đầu mối cơ quan Hải quan phụ trách từng địa bàn, phục vụ công tác theo dõi và kiểm tra.
Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Khi thay đổi bên thuê, bên khai thác máy bay thuê từ nước ngoài tại Việt Nam, doanh nghiệp thực hiện thủ tục tái xuất tại chỗ và tạm nhập tại chỗ, không phải đưa máy bay ra khỏi lãnh thổ Việt Nam. Tuy nhiên, hàng hóa tạm nhập - tái xuất này không thuộc trường hợp được miễn thuế nhập khẩu theo quy định.
Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Trước vướng mắc của Công ty TNHH Youngone Bắc Giang về chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ, Cục Hải quan đã có văn bản trả lời và hướng dẫn cụ thể.
Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Theo Cục Hải quan, việc định danh, xác thực điện tử chỉ áp dụng đối với hàng hóa xuất nhập khẩu nhóm 2; hàng hóa nhóm 1 gồm tài liệu, chứng từ không thuộc diện phải thực hiện. Đồng thời, doanh nghiệp chuyển phát nhanh cần chuẩn bị các điều kiện về thông tin khai báo và kết nối dữ liệu theo quy định mới.
Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tạm xuất, tái nhập sau sửa chữa, bảo hành vẫn thuộc phạm vi điều chỉnh của quy định về nhãn hàng hóa. Cục Hải quan đã làm rõ nguyên tắc ghi nhãn, đặc biệt đối với linh kiện điện tử có kích thước nhỏ và hàng hóa nhập khẩu đóng gói theo lô.
Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Trước vướng mắc của Công ty TNHH Long Vân về hồ sơ chứng minh thương nhân nước ngoài không có hiện diện tại Việt Nam khi thực hiện hoàn thuế nhập khẩu đối với nguyên vật liệu nhập khẩu tại chỗ trước ngày 1/7/2025, Cục Hải quan đã có công văn hướng dẫn cụ thể.
Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Trước đề nghị của Công ty TNHH Surventis về thủ tục hải quan sau khi đổi tên, Cục Hải quan hướng dẫn cách xử lý đối với chứng từ thuộc hồ sơ hải quan hàng nhập khẩu, giấy phép nhập khẩu và giấy chứng nhận kiểm tra chuyên ngành vẫn mang tên doanh nghiệp cũ.
Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Góp ý vào dự thảo Nghị định quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, 14 doanh nghiệp, hiệp hội đã đề xuất nhiều nội dung liên quan trực tiếp đến hoạt động xuất nhập khẩu và thực hiện thủ tục hải quan. Trong đó, một số kiến nghị đã được Bộ Tài chính tiếp thu, chỉnh lý nhằm hoàn thiện quy định theo thực tiễn.
Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Cục Hải quan đề nghị cơ quan quản lý chuyên ngành (Bộ Văn hóa, Thể thao và Du lịch) hướng dẫn về yêu cầu giấy phép nhập khẩu xuất bản phẩm không kinh doanh, nhằm bảo đảm thống nhất trong quá trình thực hiện thủ tục hải quan.
Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Cục Hải quan yêu cầu Chi cục Hải quan khu vực XX căn cứ Thông tư số 11/2026/TT-BXD của Bộ Xây dựng để thực hiện thủ tục xuất khẩu cát xây dựng, thay thế quy định tại Thông tư số 04/2021/TT-BXD.
Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Cục Hải quan đề nghị các Chi cục Hải quan khu vực V và VIII thực hiện hướng dẫn về kiểm tra chất lượng gạch xây dựng, tấm thạch cao nhập khẩu trên cơ sở ý kiến của Bộ Xây dựng, trong đó làm rõ chính sách áp dụng theo thời điểm đăng ký tờ khai và điều kiện giảm kiểm tra đối với hàng hóa rủi ro cao.

Đọc nhiều
