Ngành logistics Việt Nam đang tăng trưởng mạnh mẽ, đưa thị trường logistics thành thị trường tiềm năng, thành điểm đến thu hút đầu tư lớn. Trong bối cảnh đó, doanh nghiệp logistics Việt Nam cần nhìn nhận rõ lợi thế của mình để chuyển hóa thành giá trị thương hiệu bền vững, hình thành các doanh nghiệp tiên phong để dẫn dắt thị trường và khẳng định vị thế quốc gia.
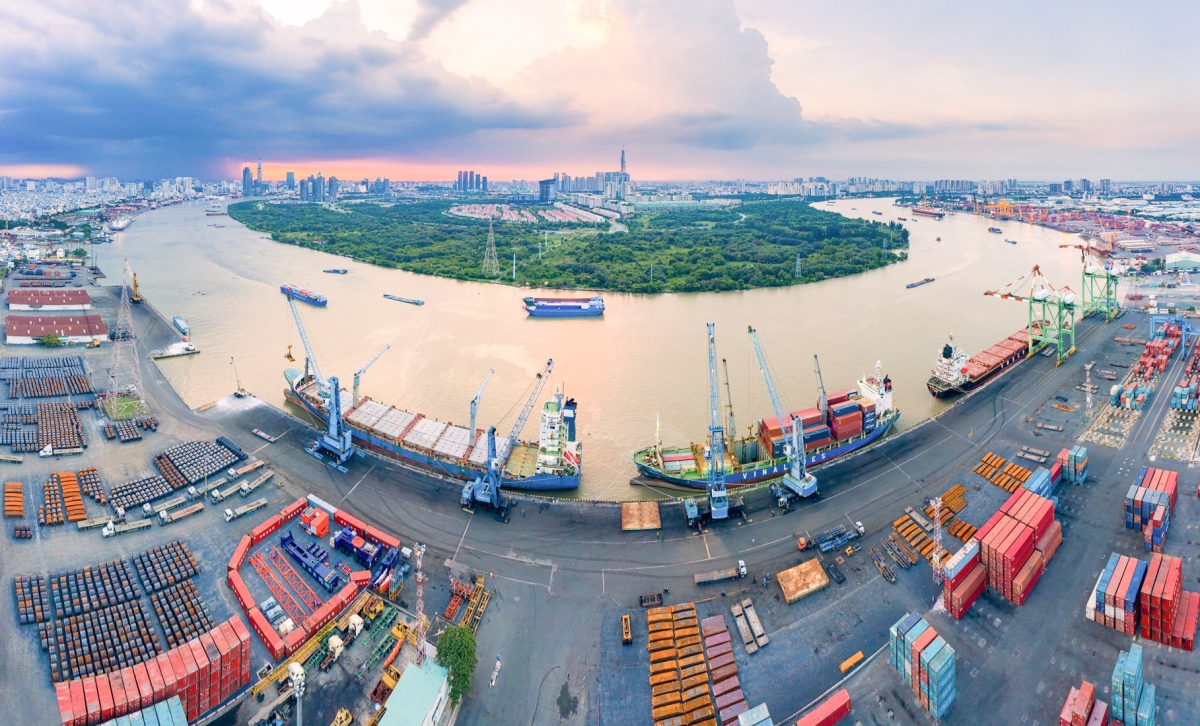 |
| Ngành logistics Việt Nam tăng trưởng bình quân 14-16%/năm. | |
Đóng vai trò là “huyết mạch” kết nối sản xuất - thương mại - tiêu dùng, trong những năm gần đây, ngành logistics Việt Nam tăng trưởng bình quân 14-16%/năm. Theo ước tính, quy mô tổng doanh thu thị trường logistics Việt Nam có thể đạt khoảng 250-280 tỷ USD vào năm 2035 với tốc độ tăng trưởng mục tiêu 12-15%/năm trong giai đoạn tới.
Quy mô này cho thấy, logistics Việt Nam là một thị trường lớn, có sức nặng thực sự trong các quyết định phân bổ nguồn lực và mạng lưới toàn cầu của các tập đoàn logistics hàng đầu. Đặc biệt là động lực thu hút đầu tư và hiện đại hóa hạ tầng logistics thông minh.
Theo Chiến lược phát triển dịch vụ logistics Việt Nam thời kỳ 2025-2035, tầm nhìn đến 2050, mục tiêu lớn trong 10 năm tới gồm: tốc độ tăng trưởng trung bình dịch vụ logistics hằng năm đạt 12-15%; đóng góp 5-7% vào tăng trưởng GDP; chi phí logistics giảm xuống tương đương 12-15%, đưa Việt Nam vào nhóm 40 quốc gia dẫn đầu về chỉ số LPI và đạt 80% doanh nghiệp logistics ứng dụng chuyển đổi số.
Về số lượng doanh nghiệp, cả nước hiện có khoảng hơn 45.000 doanh nghiệp logistics, trong đó có khoảng 5.000 doanh nghiệp hoạt động quốc tế. Các doanh nghiệp tham gia đa dạng phân khúc vận tải biển, hàng không, đường bộ, đường sắt, đường thủy nội địa, kho bãi, ICD, dịch vụ 3PL, 4PL, logistics thương mại điện tử, chuỗi lạnh…
Tuy thị trường logistics có nhiều tiềm năng, song hiện nay cạnh tranh trong ngành logistics toàn cầu đang diễn ra ngày càng gay gắt, đa chiều và mang tính cấu trúc, dưới tác động của toàn cầu hóa, chuyển đổi số và tái cấu trúc chuỗi cung ứng.
Theo các chuyên gia, cạnh tranh trong ngành logistics toàn cầu đang chuyển từ cạnh tranh về giá sang cạnh tranh về hệ sinh thái. Điều này cũng đặt các doanh nghiệp logistics Việt Nam trước nhiều áp lực.
Ngành logistics toàn cầu hiện do các tập đoàn lớn sở hữu mạng lưới kho bãi, cảng, trung tâm phân phối toàn cầu, đội tàu biển, máy bay hàng hóa, xe vận tải xuyên biên giới cũng như khả năng cung ứng dịch vụ giao - nhận tận nơi...
Lợi thế quy mô giúp các doanh nghiệp này giảm chi phí đơn vị, kiểm soát tốt thời gian và rủi ro vận chuyển và áp đặt chuẩn mực dịch vụ, giá cước... Ttrong khi đó, doanh nghiệp logistics vừa và nhỏ chủ yếu cạnh tranh ở thị trường ngách, tuyến ngắn, hoặc dịch vụ chuyên biệt.
Bên cạnh đó là sự cạnh tranh về công nghệ và dữ liệu khi công nghệ đang trở thành yếu tố quyết định năng lực cạnh tranh thông qua ứng dụng AI, Big Data để tối ưu tuyến vận chuyển, ứng dựng blockchain trong truy xuất nguồn gốc và chứng từ; tự động hóa kho bãi, robot logistics... Đồng thời với đó là cạnh tranh về tích hợp chuỗi giá trị, cạnh tranh gắn với logistics xanh và tiêu chuẩn ESG.
Nhận định về điều này, ông Đào Trọng Khoa, Phó Chủ tịch Liên đoàn các Hiệp hội Giao nhận vận tải Quốc tế (FIATA), Chủ tịch Hiệp hội Doanh nghiệp dịch vụ Logistics Việt Nam (VLA) cho rằng, cạnh tranh trong ngành logistics toàn cầu hiện nay không còn đơn thuần là về quy mô hay giá cả. Trong bối cảnh đó, doanh nghiệp logistics Việt Nam cần nhìn nhận rõ lợi thế của mình để chuyển hóa thành giá trị thương hiệu bền vững.
Lợi thế đầu tiên và quan trọng nhất, theo đại diện VLA, chính là sự am hiểu sâu sắc thị trường nội địa và khu vực. Doanh nghiệp Việt Nam nắm rất rõ đặc thù hạ tầng, thủ tục, tập quán thương mại, cũng như nhu cầu cụ thể của từng ngành hàng. Đây là nền tảng để cung cấp các giải pháp logistics “may đo”, điều mà nhiều tập đoàn đa quốc gia khó triển khai một cách linh hoạt trong thời gian ngắn.
Bên cạnh đó, là khả năng thích ứng nhanh và tốc độ ra quyết định. Theo ông Khoa, doanh nghiệp logistics Việt Nam, đặc biệt là các doanh nghiệp vừa và nhỏ, có khả năng điều chỉnh mô hình kinh doanh, tuyến vận tải và giải pháp dịch vụ nhanh chóng để đáp ứng nhu cầu của khách hàng.
Tiếp theo là tư duy quan hệ đối tác. Thương hiệu logistics Việt Nam cần được xây dựng trên hình ảnh đối tác đồng hành, cùng chia sẻ rủi ro và cùng tạo giá trị dài hạn với khách hàng. Đây là khác biệt quan trọng so với mô hình cung cấp dịch vụ tiêu chuẩn hóa, thiên về giao dịch ngắn hạn.
Để xây dựng thương hiệu logistics Việt Nam mang tính bền vững và có khả năng được nhận diện toàn cầu, ông Đào Trong Khoa cho rằng, vai trò của chuyển đổi số, logistics xanh và tuân thủ các chuẩn mực quốc tế trở thành nền tảng cốt lõi của thương hiệu logistics hiện đại.
Trong đó, nếu như chuyển đổi số chính là “hạ tầng vô hình” của thương hiệu logistics, thì logistics xanh là yếu tố định vị thương hiệu doanh nghiệp trong dài hạn. Đồng thời, tuân thủ các chuẩn mực quốc tế từ FIATA, ISO, các tiêu chuẩn ESG đến các quy định về thương mại xanh chính là “hộ chiếu thương hiệu” để doanh nghiệp logistics Việt Nam tham gia sâu vào các chuỗi cung ứng toàn cầu có giá trị cao.
Đại diện VLA nhấn mạnh, chiến lược phát triển dịch vụ logistics Việt Nam đến năm 2035 xác định rõ doanh nghiệp logistics là lực lượng nòng cốt, đóng vai trò dẫn dắt trong việc nâng cao năng lực cạnh tranh của nền kinh tế.
“Việc hình thành các doanh nghiệp logistics tiên phong cũng góp phần xây dựng những thương hiệu quốc gia trong lĩnh vực logistics, qua đó nâng cao vị thế của Việt Nam trong chuỗi cung ứng toàn cầu”, ông Đào Trọng Khoa nhấn mạnh.