



Hải quan đẩy nhanh thông quan nông sản xuất khẩu
Các chi cục hải quan khu vực được yêu cầu bố trí công chức làm thủ tục cả ngoài giờ hành chính, ngày nghỉ, ngày lễ, tạo thuận lợi cho xuất khẩu nông sản.


Khẳng định mặt hàng chủ lực
Kể từ khi Hiệp định Thương mại song phương Việt Nam - Hoa Kỳ (BTA) được ký kết ngày 13/7/2020, quan hệ thương mại hai nước đã đạt nhiều kết quả nổi bật. Năm 2024, Hoa Kỳ chiếm 29,5% tổng kim ngạch XK của Việt Nam, trong đó dệt may là nhóm hàng chủ lực. Theo báo cáo của Bộ Công Thương, ngành dệt may XK sang thị trường Hoa Kỳ chủ yếu gồm xơ, sợi dệt các loại; hàng dệt, may; vải mành, vải kỹ thuật khác và nguyên phụ liệu dệt may, da giày.
Giai đoạn 2020–2024, dù chịu nhiều biến động, ngành dệt may của Việt Nam vẫn thể hiện khả năng thích ứng và duy trì vai trò trụ cột trong XK. Cụ thể, theo thống kê từ Cục Hải quan Việt Nam, năm 2020, mặc dù chịu ảnh hưởng nặng nề từ đại dịch Covid-19, kim ngạch XK dệt may vẫn đạt 14,28 tỷ USD, chiếm 18,52% tổng giá trị XK sang Hoa Kỳ.
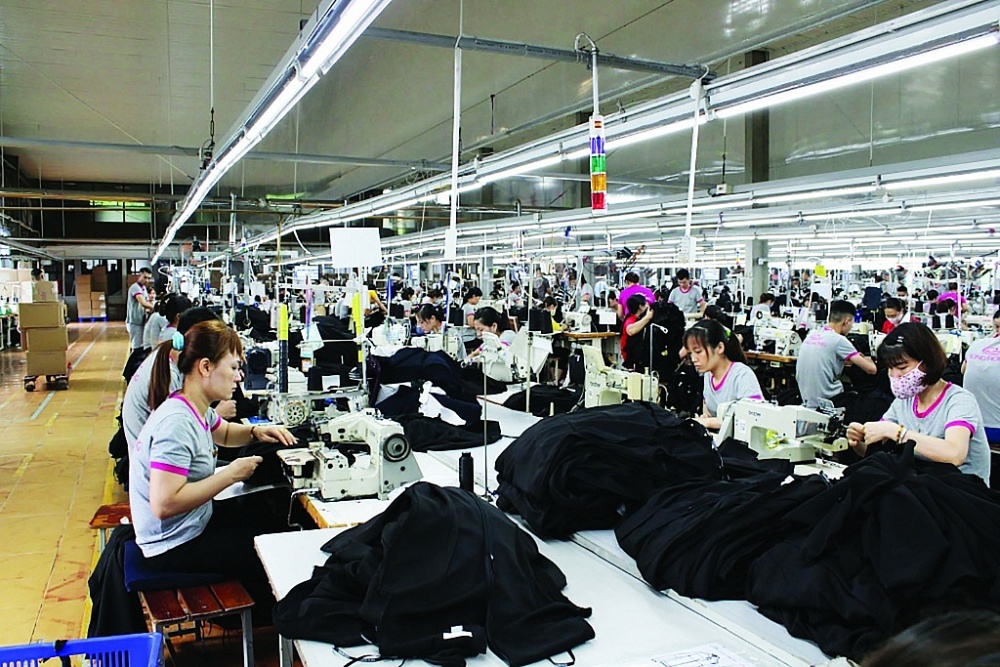 |
| Hoạt động sản xuất tại Công ty CP may Sông Hồng. Ảnh: H. Nụ |
Năm 2021, con số này tăng 16,42%, đạt 16,62 tỷ USD – mức tăng trưởng cao nhất giai đoạn. Năm 2022, XK đạt 18,01 tỷ USD, tăng 8,34%, cho thấy đà phục hồi vững chắc của ngành hàng này sau đại dịch. Năm 2023, ngành đối mặt khó khăn do lạm phát và nhu cầu sụt giảm tại Hoa Kỳ, khiến kim ngạch giảm 17,12% còn 14,93 tỷ USD.
Năm 2024, XK phục hồi đạt 16,70 tỷ USD, tăng 11,92% so với năm 2023. Về tổng thể, giai đoạn 2020–2024 là thời kỳ đầy thách thức nhưng ngành dệt may Việt Nam vẫn duy trì xu hướng tăng trưởng, khẳng định tiềm năng và vị thế của một ngành XK chủ lực trong quan hệ thương mại Việt Nam – Hoa Kỳ.
| Diễn biến theo từng tháng cho thấy xu hướng biến động đáng chú ý. Trong quý I, khi chính sách thương mại và thuế quan của Hoa Kỳ chưa có thay đổi đáng kể, kim ngạch XK của Việt Nam tăng trưởng tích cực cả về quy mô và tốc độ so với cùng kỳ. Đặc biệt, trong hai tháng 2 và 3, tốc độ tăng trưởng đạt trên 20%, với kim ngạch duy trì trên 1 tỷ USD mỗi tháng. Mặc dù tháng 2 ghi nhận mức giảm nhẹ do ảnh hưởng kỳ nghỉ lễ, hoạt động XK nhanh chóng phục hồi trong tháng 3, đạt mức tăng trưởng cao nhất năm (25,39%). Kết quả này cho thấy ngành dệt may Việt Nam đang duy trì được đà phục hồi vững chắc, tạo nền tảng thuận lợi cho tăng trưởng trong giai đoạn tiếp theo. Giai đoạn đàm phán thuế quan kéo dài từ tháng 4 đến tháng 7 năm 2025 đã cho thấy những tác động rõ nét đến hoạt động XK hàng dệt may của Việt Nam. Nhìn chung, kim ngạch XK trong quý II vẫn duy trì xu hướng tăng, từ 1,42 tỷ USD lên 1,8 tỷ USD vào cuối quý, với tốc độ tăng trưởng so với cùng kỳ năm trước đạt mức cao 17,37–22,86%. |
Bước sang năm 2025, những thay đổi trong chính sách thuế quan NK của Hoa Kỳ đã tác động đáng kể đến hoạt động XK hàng dệt may của Việt Nam. Theo số liệu của Cục Hải quan, tỷ trọng XK dệt may duy trì ổn định ở mức 11,7–13,23% và tiếp tục là nhóm hàng chủ lực trong cơ cấu XK sang thị trường này. Trong 8 tháng đầu năm 2025, kim ngạch XK dệt may đạt 12,51 tỷ USD, tăng so với mức 11,17 tỷ USD cùng kỳ năm 2024, khẳng định Hoa Kỳ vẫn là thị trường lớn nhất của dệt may Việt Nam.
Kết quả này phản ánh nỗ lực của các DN trong việc tận dụng cơ hội thị trường và đẩy mạnh XK trước khi chính sách thuế mới được áp dụng. Đáng chú ý, một số đơn hàng dự kiến giao trong tháng 7 đã được điều chỉnh để hoàn tất trong tháng 6 nhằm hưởng lợi từ giai đoạn hoãn thuế. Sang tháng 7/2025, mặc dù kim ngạch XK vẫn tăng nhẹ 80.909 nghìn USD so với tháng 6, tốc độ tăng trưởng so với cùng kỳ đã chậm lại đáng kể, chỉ đạt 6,55% với quy mô 1,88 tỷ USD. Điều này cho thấy tâm lý thận trọng của các DN trước những thay đổi về chính sách thuế quan sắp tới. Dù XK vẫn duy trì xu hướng tích cực, cả tốc độ tăng trưởng theo năm và theo tháng đều có dấu hiệu giảm dần, phản ánh sự chững lại trong đà mở rộng của ngành.
Giải pháp tức thời và dài hạn
Mặc dù chính sách thuế quan mới của Hoa Kỳ đã gây ra những tác động tiêu cực nhất định đối với hoạt động XK của Việt Nam, song Hoa Kỳ vẫn là thị trường XK lớn nhất và quan trọng nhất của Việt Nam. Trong 8 tháng đầu năm 2025, tổng kim ngạch XK sang Hoa Kỳ đạt khoảng 99,1 tỷ USD, chiếm tỷ trọng đáng kể trong tổng kim ngạch XK cả nước. Cán cân thương mại Việt Nam – Hoa Kỳ tiếp tục duy trì trạng thái xuất siêu với mức chênh lệch lớn, mang lại lợi ích kinh tế rõ rệt và đóng góp tích cực vào tăng trưởng GDP.
Trong bối cảnh đó, nhiều chuyên gia cho rằng, việc xây dựng và triển khai các giải pháp thích ứng từ Chính phủ là yêu cầu cấp thiết nhằm giúp doanh nghiệp (DN) ổn định hoạt động, duy trì tăng trưởng và bảo đảm năng lực cạnh tranh trong dài hạn.
Trong đó, Chính phủ cần khẩn trương hoàn thiện hệ thống kiểm soát và truy xuất nguồn gốc nguyên liệu, sản phẩm dệt may, kết hợp với việc cấp chứng nhận xuất xứ hàng hóa (C/O) dựa trên nền tảng dữ liệu số và hệ thống quản lý minh bạch. Việc này vừa là cơ sở pháp lý giúp DN chứng minh nguồn gốc hợp pháp của sản phẩm, vừa là biện pháp phòng ngừa hữu hiệu nguy cơ bị áp thuế cao do nghi ngờ gian lận xuất xứ. Cùng với đó, cơ quan quản lý cần xử phạt nghiêm các hành vi gian lận thương mại, áp dụng biện pháp hành chính mạnh như phạt tiền hoặc tước giấy phép kinh doanh, qua đó nâng cao tính tuân thủ và uy tín của hàng hóa Việt Nam trên thị trường quốc tế.
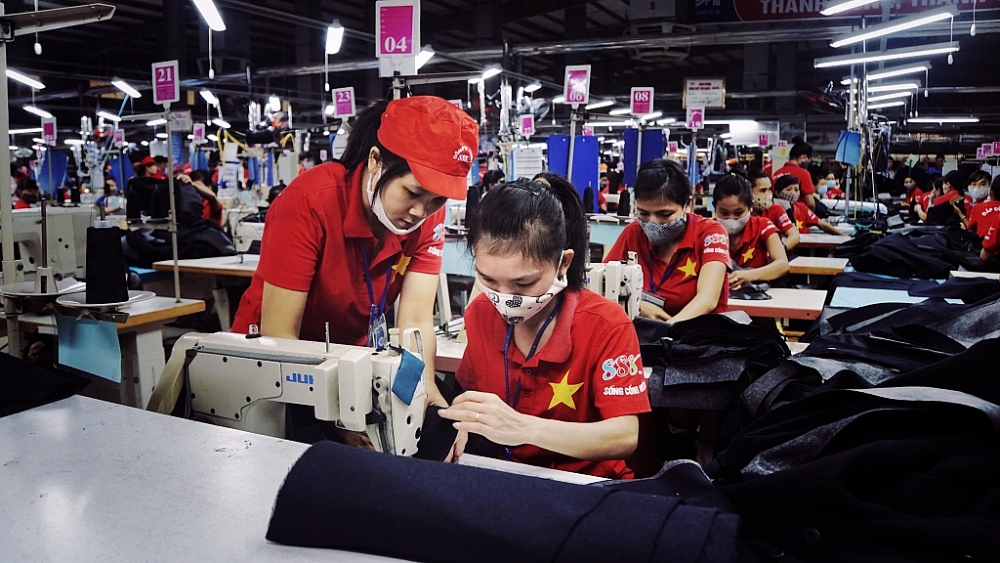 |
| DN ngành dệt may Việt Nam cũng cần chủ động thích ứng trước chính sách thuế đối ứng của Hoa Kỳ. |
Song song với việc siết chặt quản lý, chính sách hỗ trợ DN cũng cần được chú trọng để giúp DN dệt may vượt qua giai đoạn khó khăn. Trong trung hạn, cần phát triển các gói tín dụng ưu đãi và hỗ trợ đổi mới công nghệ, giúp DN đầu tư vào hệ thống quản lý chuỗi cung ứng, áp dụng công nghệ truy xuất nguồn gốc (như RFID, blockchain) và cải thiện năng lực sản xuất đáp ứng tiêu chuẩn của các thị trường mới.
Đồng thời, Chính phủ có thể hỗ trợ đa dạng hóa thị trường XK, khuyến khích DN mở rộng sang các thị trường tiềm năng như EU, Nhật Bản, Hàn Quốc hoặc Trung Đông nhằm giảm phụ thuộc quá mức vào thị trường Hoa Kỳ. Ngoài ra, cần tăng cường các chính sách hỗ trợ phi tài chính như cung cấp thông tin thị trường, dự báo xu hướng tiêu dùng, tư vấn pháp lý thương mại quốc tế và đào tạo nhân lực chuyên sâu về quản trị chuỗi cung ứng và thương mại quốc tế.
Về dài hạn, Chính phủ cần đẩy mạnh đàm phán song phương và đa phương với Hoa Kỳ cũng như các đối tác lớn khác nhằm xây dựng khuôn khổ hợp tác thương mại bền vững, tiến tới ký kết các hiệp định thương mại tự do (FTA) hoặc Hiệp định đối tác kinh tế toàn diện (CEPA), tạo điều kiện để hàng hóa Việt Nam được hưởng ưu đãi thuế quan, củng cố vị thế quốc gia trên thị trường quốc tế.
Bên cạnh định hướng XK, khuyến khích tiêu dùng nội địa cũng là một giải pháp chiến lược giúp giảm thiểu rủi ro phụ thuộc vào thị trường nước ngoài.
Mặc dù vậy phía DN ngành dệt may Việt Nam cũng cần chủ động thích ứng trước chính sách thuế đối ứng của Hoa Kỳ là yếu tố then chốt để giảm thiểu rủi ro và duy trì năng lực cạnh tranh. Trước hết, các DN cần chủ động chứng minh xuất xứ hàng hóa thông qua việc hoàn thiện và lưu trữ đầy đủ các chứng từ C/O. Đồng thời triển khai hệ thống truy xuất chuỗi cung ứng nhằm theo dõi nguồn gốc nguyên liệu từ khâu NK đến thành phẩm.
Việc đầu tư vào công nghệ chuyển đổi số trong quản lý dữ liệu xuất xứ và sản xuất – chẳng hạn như mã QR, RFID, hay nền tảng quản lý ERP – sẽ giúp tăng tính minh bạch và đáp ứng các yêu cầu nghiêm ngặt của thị trường Hoa Kỳ. Song song với đó, DN cần đẩy mạnh sử dụng nguyên liệu trong nước để giảm rủi ro về xuất xứ, đồng thời học hỏi kinh nghiệm từ các ngành khác như ngành pin năng lượng mặt trời trong việc đối phó với các biện pháp phòng vệ thương mại và điều tra chống chuyển tải.
Bên cạnh việc kiểm soát nguồn gốc, DN dệt may cũng cần nâng cấp công nghệ sản xuất nhằm tăng năng suất, cải thiện chất lượng và hướng tới sản xuất xanh, sạch, tiết kiệm năng lượng. Điều này không chỉ đáp ứng yêu cầu của Hoa Kỳ mà còn mở rộng cơ hội XK sang các thị trường khắt khe như Liên minh châu Âu.
Cùng với đó, DN cần đa dạng hóa nguồn cung ứng, tìm kiếm nhà cung cấp mới, thay đổi cơ cấu NK nguyên liệu, cũng như tận dụng các Hiệp định thương mại tự do như EVFTA, CPTPP, UKVFTA để được hưởng ưu đãi thuế quan, sẽ giúp DN gia tăng tính linh hoạt trong chuỗi cung ứng và giảm thiểu tác động tiêu cực từ chính sách thuế đối ứng. Ngoài định hướng XK, DN dệt may Việt Nam cần chú trọng khai thác tiềm năng thị trường nội địa như một trụ cột ổn định.
| Trước khi chính sách thuế đối ứng được ban hành, hàng dệt may Việt Nam XK vào Hoa Kỳ được áp dụng mức thuế tối huệ quốc (MFN) với thuế suất trung bình chỉ 7-8%. Tuy nhiên, phần lớn DN dệt may Việt Nam hiện nay là DN vừa và nhỏ, trong đó hơn 70% hoạt động theo phương thức gia công cắt - may - hoàn thiện (CMT), vốn tạo ra giá trị gia tăng thấp và phụ thuộc nhiều vào đơn hàng từ đối tác. Trong bối cảnh chính sách thuế mới của Hoa Kỳ, nếu hàng hóa XK chịu thuế đối ứng 20% nhưng không chứng minh được nguồn gốc nguyên liệu, mức thuế có thể tăng lên tới 46%. Điều này sẽ tạo ra áp lực lớn đối với nhóm DN CMT vốn có biên lợi nhuận thấp và mức độ phụ thuộc cao vào nguyên liệu nhập khẩu (NK). Số liệu cũng thể hiện rõ, kể từ ngày 7/8/2025, khi mức thuế suất NK 20% được Hoa Kỳ chính thức áp dụng, quy mô XK dệt may sang thị trường này đã bắt đầu sụt giảm. Trong tháng 8/2025, kim ngạch XK đạt 1,84 tỷ USD, giảm 3,2% so với cùng kỳ năm trước và giảm 2,35% so với tháng 7. Đây là tháng đầu tiên trong năm ghi nhận tốc độ tăng trưởng âm, cho thấy tác động tiêu cực ban đầu của chính sách thuế quan mới đối với ngành dệt may Việt Nam. |


