Với việc triển khai Nghị định số 68/2026/NĐ-CP, Thông tư số 152/2025/TT-BTC, chính sách thuế đối với hộ kinh doanh trong năm 2026 đã có những thay đổi mang tính đột phá, đặc biệt là nâng ngưỡng doanh thu không chịu thuế lên gấp 5 lần. Để giúp người dân nắm bắt kịp thời, chiến dịch cao điểm D15 đã được kích hoạt, khẳng định cam kết của ngành Thuế trong việc hỗ trợ tối đa cho hộ kinh doanh trong kỳ kê khai đầu tiên của năm mới.
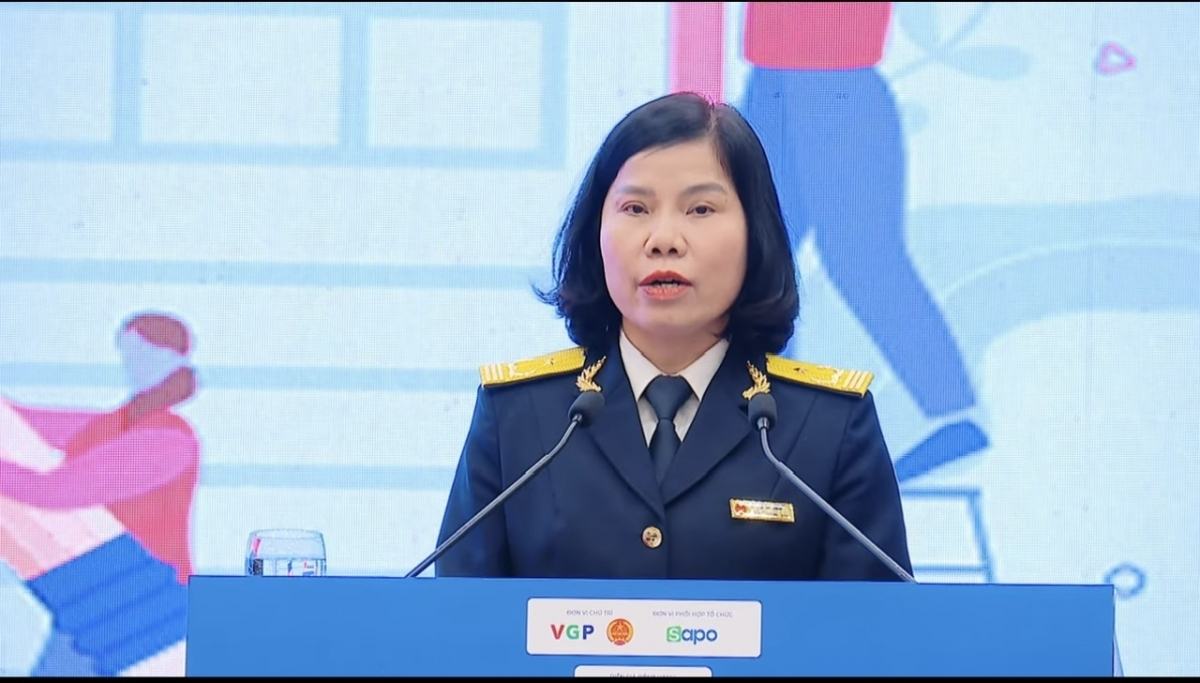 |
| Bà Lê Thị Chinh, Phó Trưởng ban Nghiệp vụ thuế, Cục Thuế (Bộ Tài chính). |
Doanh thu dưới 500 triệu đồng không chịu thuế: "Luồng gió mới" cho hộ kinh doanh nhỏ
Chia sẻ tại hội thảo "Giải pháp giúp hộ kinh doanh kê khai thuế đúng, an tâm tuân thủ, phát triển bền vững" bà Lê Thị Chinh, Phó Trưởng ban Nghiệp vụ thuế, Cục Thuế (Bộ Tài chính) cho biết, quan điểm xuyên suốt của ngành Thuế trong giai đoạn này là đồng hành, hướng dẫn và tạo mọi điều kiện thuận lợi nhất để hộ kinh doanh yên tâm phát triển sản xuất. Trong bối cảnh các quy định về quản lý thuế có nhiều điểm mới, sự hỗ trợ trực tiếp từ cơ quan thuế các cấp được xem là "chìa khóa" để giảm bớt áp lực cho người nộp thuế.
Một trong những thay đổi quan trọng nhất và được mong chờ nhất trong chính sách thuế năm 2026 chính là việc điều chỉnh ngưỡng doanh thu không chịu thuế. Theo quy định mới, hộ kinh doanh có mức doanh thu từ 500 triệu đồng trở xuống mỗi năm sẽ không phải nộp thuế GTGT và thuế TNCN.
So với mức 100 triệu đồng trước đây, ngưỡng 500 triệu đồng đã tạo ra một khoảng không gian tài chính rất lớn cho các hộ kinh doanh nhỏ và vừa. Điều này giúp giảm bớt gánh nặng thuế, khuyến khích các hộ gia đình tự tin mở rộng hoạt động sản xuất kinh doanh mà không quá lo lắng về chi phí tuân thủ thuế ở giai đoạn đầu.
Đối với các hộ kinh doanh mới bắt đầu hoạt động, cách tính doanh thu để xác định ngưỡng thuế cũng rất linh hoạt. Nếu bắt đầu từ 6 tháng đầu năm và có doanh thu thực tế dưới 500 triệu đồng, hộ kinh doanh chỉ cần thông báo doanh thu vào hai đợt (hạn 31/7 và 31/1 năm sau). Trường hợp bắt đầu từ 6 tháng cuối năm, việc thông báo doanh thu được thực hiện chậm nhất vào ngày 31/1 của năm dương lịch tiếp theo.
Đối với những hộ, cá nhân kinh doanh có doanh thu trên 500 triệu đồng/năm, Nhà nước áp dụng hai phương pháp xác định thuế TNCN để phù hợp với đặc thù từng loại hình kinh doanh:
Phương pháp thuế suất nhân (x) với doanh thu tính thuế: Áp dụng cho các hộ có doanh thu từ trên 500 triệu đến dưới 3 tỷ đồng nếu họ lựa chọn.
Thuế TNCN = (doanh thu - 500 triệu đồng (ngưỡng không chịu thuế) x thuế suất thuế TNCN.
Phương pháp thu nhập tính thuế nhân với thuế suất, áp dụng cho tất cả các hộ có doanh thu trên 500 triệu đồng (trừ khi đã chọn phương pháp 1). Điểm đặc biệt của phương pháp này là thuế được tính dựa trên "thu nhập thực tế".
Thuế TNCN = (doanh thu - chi phí) x thuế suất thuế TNCN
Phương pháp này giúp phản ánh chính xác năng lực tài chính của hộ kinh doanh.
Về thuế GTGT, tất cả các hộ có doanh thu trên ngưỡng đều áp dụng phương pháp trực tiếp trên doanh thu
Thuế GTGT = doanh thu x tỉ lệ % thuế GTGT.
Riêng với hoạt động cho thuê bất động sản vốn có tính chất đặc thù nên cũng được quy định rõ ràng trong các văn bản mới.
Thuế GTGT = doanh thu x 5% (nếu trên ngưỡng).
Thuế TNCN = (doanh thu - 500 triệu) x 5%
Một điểm đáng lưu ý là trường hợp cá nhân có nhiều bất động sản cho thuê, tổng mức được trừ cho tất cả các hợp đồng không quá 500 triệu đồng, và cá nhân có quyền tự lựa chọn áp dụng mức trừ này cho các hợp đồng cụ thể. Về thủ tục, cá nhân có thể chọn khai thuế 2 lần trong năm hoặc gom lại khai một lần duy nhất vào ngày 31/1 năm sau.
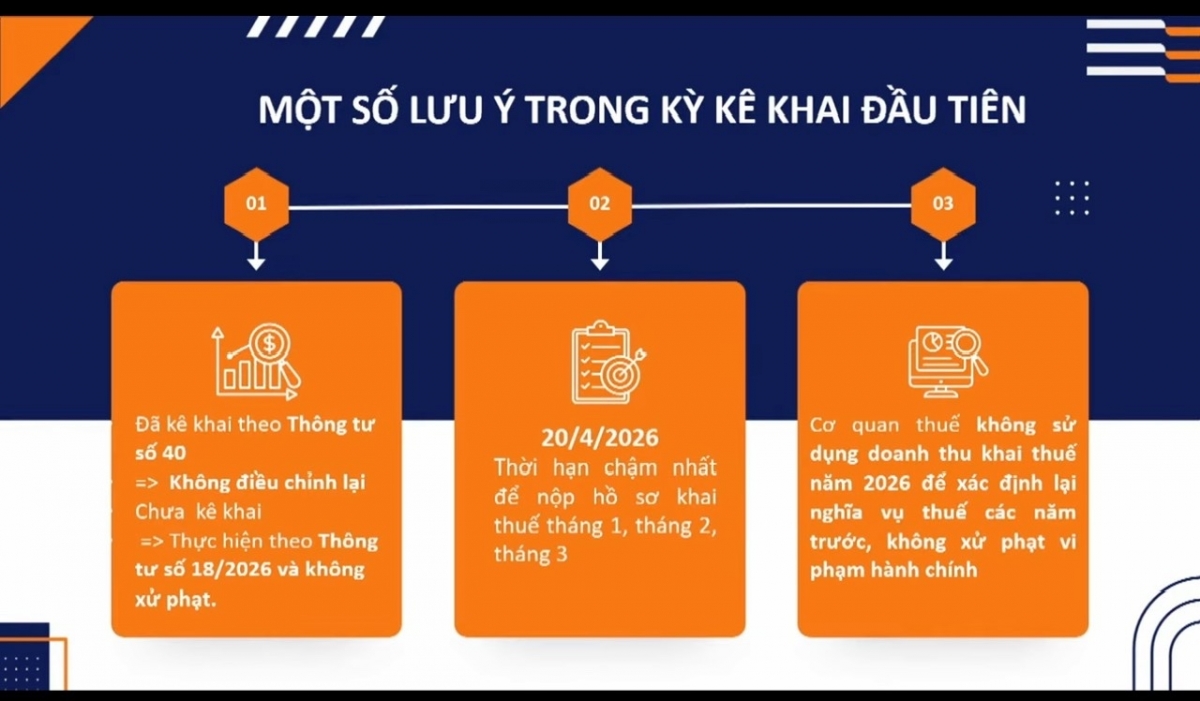 |
| Một số điểm lưu ý đối với hộ kinh doanh trong kỳ đầu kê khai thuế. |
Đẩy mạnh chuyển đổi số hỗ trợ hộ kinh doanh
Để hỗ trợ hộ kinh doanh, ngành Thuế đang đẩy mạnh ứng dụng công nghệ để đơn giản hóa thủ tục hành chính. Hộ kinh doanh có doanh thu tính thuế GTGT từ 1 tỷ đồng trở lên bắt buộc phải sử dụng hóa đơn điện tử (HĐĐT) có mã của cơ quan thuế hoặc HĐĐT khởi tạo từ máy tính tiền.
Lợi ích của việc sử dụng HĐĐT không chỉ dừng lại ở việc minh bạch hóa giao dịch mà còn giúp hộ kinh doanh tiết kiệm thời gian kê khai. Hệ thống thông tin của cơ quan thuế sẽ dựa trên dữ liệu hóa đơn và các nguồn dữ liệu khác để tự động tạo lập tờ khai gợi ý. Người nộp thuế chỉ cần kiểm tra lại thông tin, giúp giảm thiểu sai sót và rút ngắn thời gian thực hiện nghĩa vụ thuế. Đối với hộ có nhiều địa điểm kinh doanh, quy định mới cho phép sử dụng chung một mã số thuế cho tất cả các địa điểm nhưng phải ghi rõ địa chỉ từng nơi trên hóa đơn.
Nhằm tạo điều kiện tốt nhất cho hộ kinh doanh làm quen với quy định mới, cơ quan Thuế đã quyết định lùi thời hạn nộp hồ sơ khai thuế của các tháng 1, 2 và 3 năm 2026 đến chậm nhất là ngày 30/4/2026. Việc nới lỏng thời gian này giúp hộ kinh doanh có thêm thời gian để nghiên cứu, trải nghiệm hệ thống kê khai mới mà không lo bị quá hạn.
Đặc biệt, để khuyến khích các hộ chuyển từ phương pháp khoán sang phương pháp kê khai, bà Lê Thị Chinh nhấn mạnh: Cơ quan Thuế sẽ không sử dụng doanh thu khai thuế năm 2026 để xác định lại nghĩa vụ thuế của các năm trước và không xử phạt vi phạm hành chính đối với nghĩa vụ thuế đã thực hiện theo phương pháp khoán trước đây (trừ trường hợp phát hiện che giấu doanh thu). Đây là một "tấm khiên" pháp lý giúp hộ kinh doanh yên tâm chuyển đổi sang hình thức quản lý hiện đại hơn.
Bước vào kỳ kê khai thuế quý I/2026, ngành Thuế đã chủ động triển khai chiến dịch cao điểm mang tên D15 "15 ngày đồng hành cùng hộ kinh doanh". Đây không chỉ là một đợt tuyên truyền đơn thuần mà là một chuỗi hành động quyết liệt nhằm hỗ trợ các hộ kinh doanh tiếp cận và thực hiện đúng các quy định mới tại Nghị định số 68/2026/NĐ-CP của Chính phủ và Thông tư số 152/2025/TT-BTC của Bộ Tài chính.
Trong chiến dịch D15, Cục Thuế đã ra mắt "Sổ tay hỗ trợ hộ kinh doanh" được biên soạn ngắn gọn, dễ hiểu. Cuốn sổ tay này tập trung vào 10 đề mục thiết thực nhất: từ đăng ký thuế, kê khai, nộp thuế đến sử dụng hóa đơn điện tử và hoàn thuế.
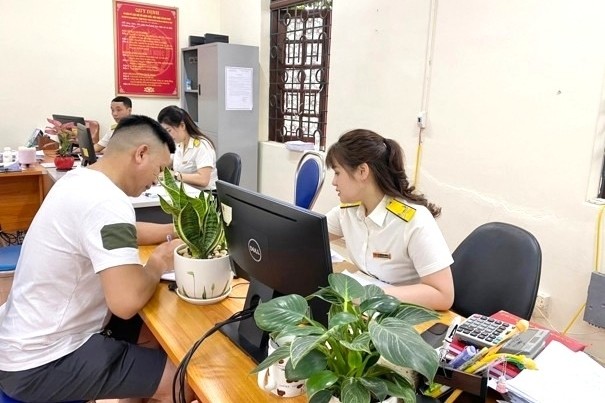
Bên cạnh đó, các cơ quan Thuế cấp cơ sở đang tập trung nguồn lực để hướng dẫn trực tiếp người dân kê khai trên Cổng thông tin. Mục tiêu là để hộ kinh doanh thực hành thành thạo trên hệ thống thử nghiệm trước khi thực hiện chính thức, đảm bảo tính chính xác tuyệt đối.