Theo quy định mới có hiệu lực từ năm 2026, cá nhân cho thuê bất động sản có doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Tuy nhiên, người cho thuê vẫn phải thực hiện thông báo doanh thu và thông báo tài khoản ngân hàng hoặc ví điện tử với cơ quan thuế theo phương thức điện tử.
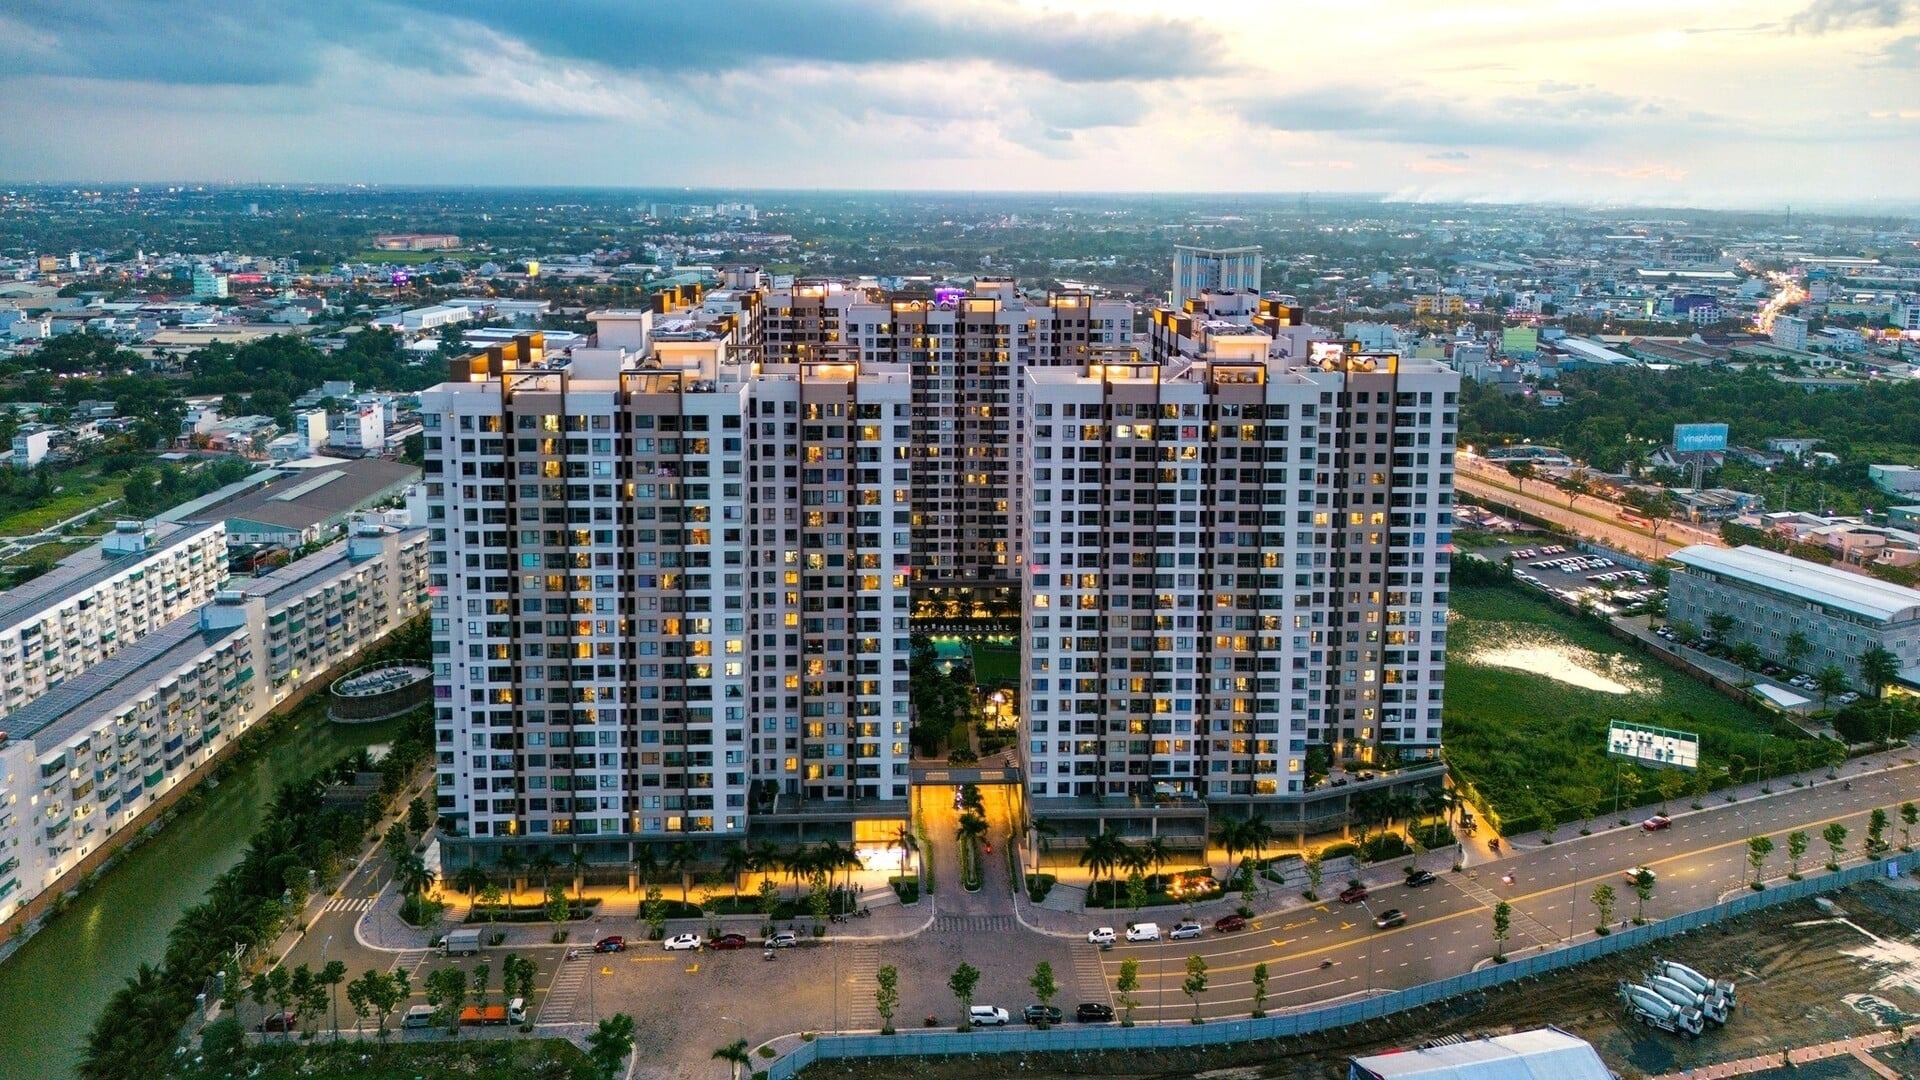 |
| Việc thông báo doanh thu và tài khoản thanh toán là cơ sở để xác định chính xác ngưỡng doanh thu chịu thuế. |
Theo quy định tại Nghị định số 141/2026/NĐ-CP của Chính phủ, từ ngày 1/1/2026, ngưỡng doanh thu không chịu thuế đối với hộ kinh doanh, cá nhân kinh doanh, trong đó có hoạt động cho thuê bất động sản, được nâng từ 500 triệu đồng lên 1 tỷ đồng/năm.
Theo đó, cá nhân có hoạt động cho thuê bất động sản với tổng doanh thu từ 1 tỷ đồng/năm trở xuống không thuộc diện chịu thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân đối với hoạt động này.
Mặc dù không phát sinh nghĩa vụ nộp thuế, song tại thông tin báo chí ngày 12/6, Cục Thuế cho biết, cá nhân cho thuê bất động sản vẫn phải thực hiện nghĩa vụ kê khai theo phương thức tự khai, tự nộp thuế từ ngày 1/1/2026. Cụ thể, người cho thuê phải thực hiện hai thủ tục gồm thông báo doanh thu từ hoạt động cho thuê bất động sản trong năm và thông báo số tài khoản ngân hàng hoặc ví điện tử sử dụng cho hoạt động kinh doanh.
Để tạo thuận lợi cho người nộp thuế, cá nhân có thể lựa chọn thông báo doanh thu một lần hoặc hai lần trong năm tính thuế. Trường hợp lựa chọn thông báo một lần cho một năm tính thuế, thời hạn gửi thông báo chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Trường hợp lựa chọn thông báo hai lần trong năm, thời hạn gửi thông báo lần thứ nhất chậm nhất là ngày 31/7 của năm tính thuế và lần thứ hai chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Về hồ sơ thực hiện, cá nhân cho thuê bất động sản sử dụng Mẫu số 01/BĐS ban hành kèm theo Thông tư số 50/2026/TT-BTC của Bộ Tài chính. Đây là mẫu biểu mới được sửa đổi, thay thế mẫu trước đây nhằm đáp ứng cơ chế quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng trở xuống.
Đáng chú ý, trường hợp cá nhân có từ hai bất động sản cho thuê trở lên phải lập thêm Phụ lục Bảng kê chi tiết bất động sản theo Mẫu số 01/BK-BĐS ban hành kèm theo Thông tư số 18/2026/TT-BTC để kê khai đầy đủ thông tin từng bất động sản phát sinh hoạt động cho thuê.
Việc thông báo doanh thu được thực hiện hoàn toàn bằng phương thức điện tử thông qua ứng dụng eTax Mobile hoặc Hệ thống thông tin giải quyết thủ tục hành chính thuế tại địa chỉ dichvucong.gdt.gov.vn.
Riêng đối với người cao tuổi, người khuyết tật, người thuộc diện bảo trợ xã hội, người cư trú tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn hoặc các trường hợp bất khả kháng không thể thực hiện giao dịch điện tử, hồ sơ có thể được nộp trực tiếp hoặc gửi qua dịch vụ bưu chính đến Trung tâm Phục vụ hành chính công cấp xã.
Một điểm thuận lợi khác là trường hợp cá nhân có nhiều bất động sản cho thuê trên cùng địa bàn hoặc tại nhiều tỉnh, thành phố khác nhau thì được lựa chọn một cơ quan thuế nơi có bất động sản cho thuê để thực hiện thông báo doanh thu thay vì phải thực hiện tại từng địa phương.
Đối với thông báo tài khoản ngân hàng hoặc ví điện tử, người nộp thuế thực hiện ngay trên Mẫu số 01/BĐS. Thông tin này đã được tích hợp tại các chỉ tiêu kê khai của mẫu biểu. Cá nhân chỉ phải khai báo một lần trong trường hợp trước đó chưa thông báo với cơ quan thuế hoặc thông tin chưa được thể hiện trong hợp đồng cho thuê bất động sản.
Theo cơ quan Thuế, việc thông báo doanh thu và tài khoản thanh toán là cơ sở để xác định chính xác ngưỡng doanh thu chịu thuế, đồng thời phục vụ công tác quản lý thuế theo phương thức điện tử đối với hoạt động cho thuê bất động sản. Vì vậy, các cá nhân có doanh thu cho thuê bất động sản từ 1 tỷ đồng/năm trở xuống cần lưu ý thực hiện đúng thời hạn để bảo đảm tuân thủ quy định pháp luật, dù không phát sinh số thuế phải nộp.









