



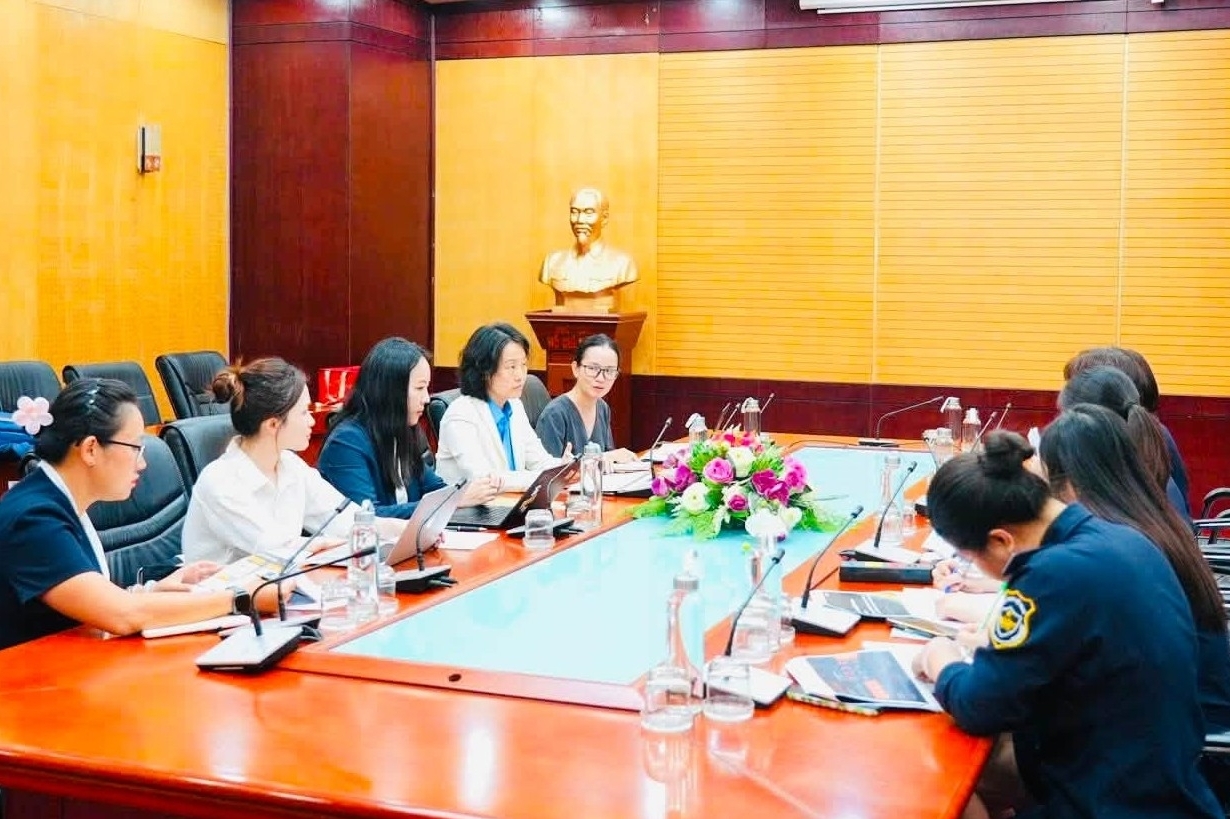

Đề xuất áp dụng thuế 0% đối với linh kiện nhập khẩu để sản xuất ô tô
Bộ Tài chính đề xuất kéo dài Chương trình ưu đãi thuế sản xuất, lắp ráp ô tô đến năm 2032, mở rộng ưu đãi thuế nhập khẩu 0% đối với linh kiện để sản xuất xe xuất khẩu...


 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Phóng viên: Bộ Công Thương đang lấy ý kiến Dự thảo Nghị định thay thế Nghị định số 35/2020/NĐ-CP quy định chi tiết một số điều của Luật Cạnh tranh (gọi tắt là Dự thảo). Từ góc độ xuất nhập khẩu và thương mại xuyên biên giới, ông đánh giá thế nào về cách Dự thảo tiếp cận các mô hình kinh doanh mới?
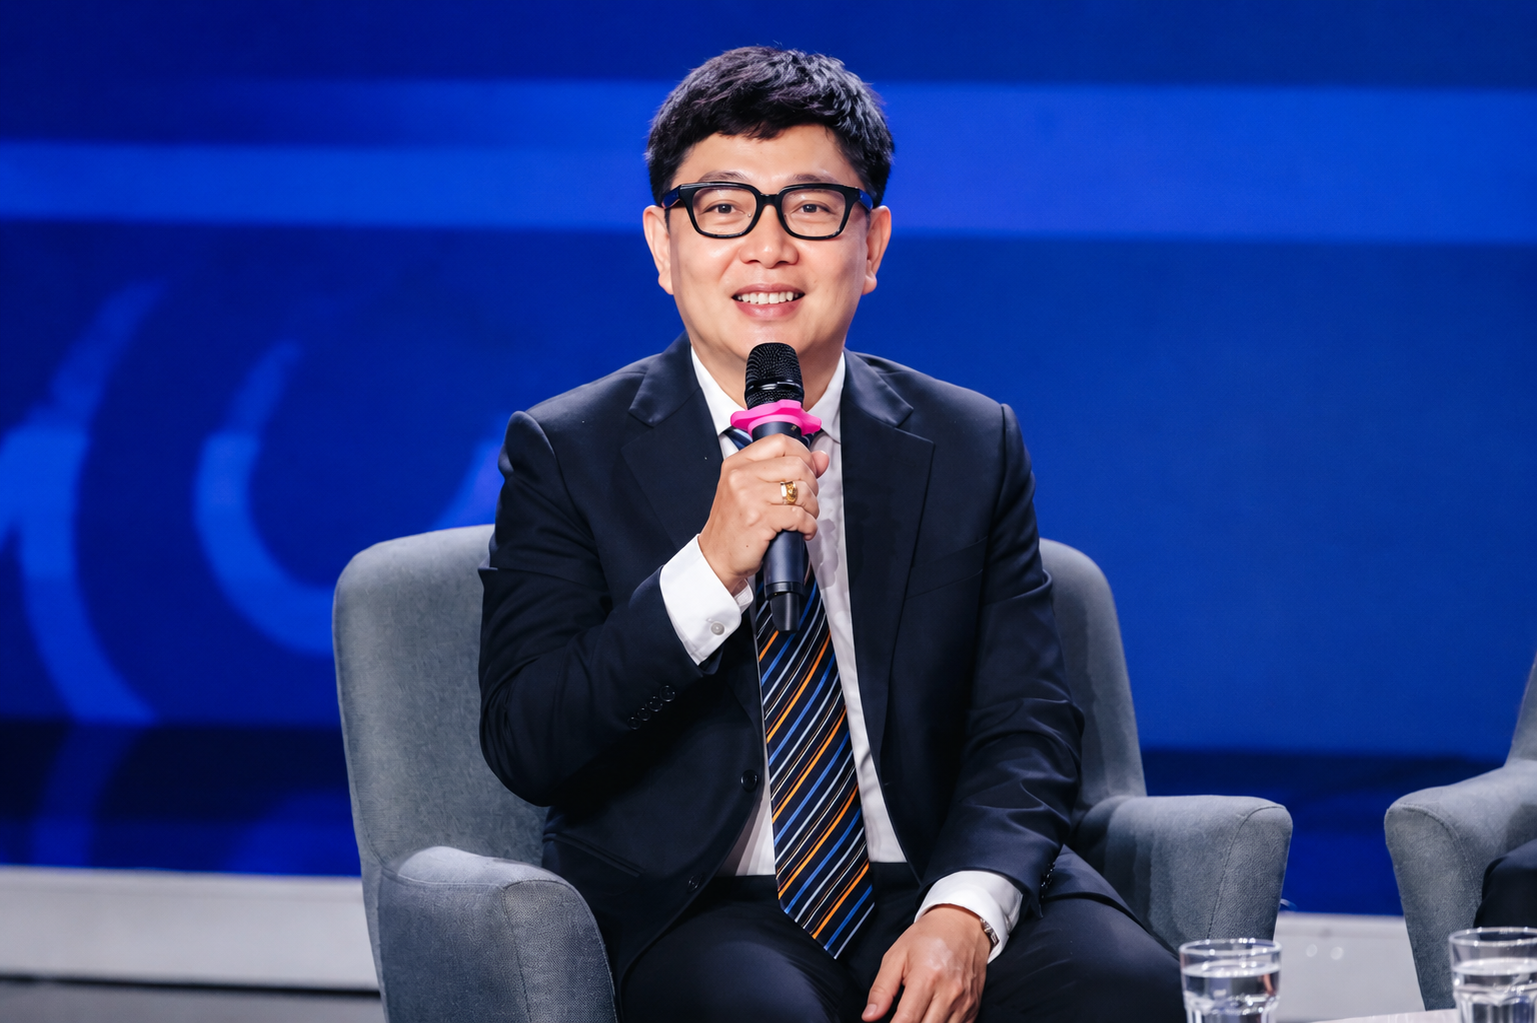
Ông Nguyễn Tấn Phong: Việc Dự thảo mở rộng cách tiếp cận đối với sức mạnh thị trường là hướng đi đúng và cần thiết. Tuy nhiên, cơ quan soạn thảo cần tiếp tục làm rõ hơn cách nhận diện và đánh giá sức mạnh thị trường trong những mô hình kinh doanh mới, đặc biệt là các mô hình có yếu tố xuyên biên giới.
|
Hoạt động xuất nhập khẩu hiện nay không còn đơn thuần là câu chuyện hàng hóa đi qua cửa khẩu. Doanh nghiệp có thể tìm kiếm khách hàng thông qua nền tảng số, bán hàng trên sàn thương mại điện tử, sử dụng dịch vụ thanh toán xuyên biên giới, thuê logistics quốc tế và tham gia vào những chuỗi cung ứng nhiều tầng nấc.
Trong cấu trúc đó, sức mạnh cạnh tranh không chỉ thể hiện qua doanh thu hay thị phần. Một doanh nghiệp có thể chưa có doanh thu quá lớn nhưng lại kiểm soát lượng dữ liệu khách hàng đáng kể, sở hữu nền tảng có hiệu ứng mạng mạnh hoặc nắm giữ hạ tầng thiết yếu để các doanh nghiệp khác tiếp cận thị trường.
Vì vậy, quy định cần hướng dẫn rõ hơn cách áp dụng các yếu tố như: dữ liệu, quy mô người sử dụng, hiệu ứng mạng, chi phí chuyển đổi, mức độ tích hợp hệ sinh thái và khả năng kiểm soát việc tiếp cận thị trường.
Nếu chỉ liệt kê các yếu tố này mà chưa có tiêu chí, ngưỡng hoặc phương pháp đánh giá tương đối cụ thể, doanh nghiệp sẽ khó dự báo cách cơ quan quản lý áp dụng quy định trong từng trường hợp. Đặc biệt, với doanh nghiệp tham gia thương mại xuyên biên giới, sự thiếu rõ ràng này có thể làm gia tăng chi phí tuân thủ và rủi ro pháp lý.
Phóng viên: Như vậy, vấn đề không chỉ là mở rộng phạm vi nhận diện sức mạnh thị trường mà còn phải bảo đảm doanh nghiệp có thể dự báo được cách quy định được áp dụng. Theo ông, Dự thảo cần hoàn thiện theo hướng nào để hạn chế phát sinh chi phí tuân thủ?
Ông Nguyễn Tấn Phong: Đây là vấn đề rất cần được quan tâm khi thiết kế trong Dự thảo. Việc bổ sung các yếu tố mới để nhận diện sức mạnh thị trường là cần thiết, nhưng nếu tiêu chí quá rộng, thiếu ngưỡng và thiếu hướng dẫn đánh giá, doanh nghiệp có thể rơi vào tình trạng không biết một giao dịch cụ thể của mình có thuộc diện phải xem xét hay không.
Do vậy, quy định hướng dẫn cũng cần làm rõ hơn tiêu chí xác định những giao dịch có khả năng gây tác động đáng kể đến cạnh tranh. Đồng thời, nên có cơ chế hoặc bộ tiêu chí để doanh nghiệp có thể tự đánh giá sơ bộ trước khi thực hiện giao dịch.
Đối với doanh nghiệp xuất nhập khẩu, cần đặc biệt lưu ý các giao dịch có yếu tố nước ngoài, hoạt động mua bán - sáp nhập, thay đổi quyền kiểm soát hoặc hợp tác với các nền tảng xuyên biên giới. Đây là những lĩnh vực mà ranh giới giữa hoạt động kinh doanh thông thường và nguy cơ tác động đến cạnh tranh ngày càng khó phân định.
Phóng viên: Một vấn đề khác được doanh nghiệp quan tâm là nguy cơ kiểm soát tập trung kinh tế quá chặt có thể làm chậm quá trình tích tụ, mở rộng quy mô kinh doanh của doanh nghiệp. Theo ông, cần xử lý vấn đề này như thế nào khi hoàn thiện chính sách?
Ông Nguyễn Tấn Phong: Theo tôi, đây là nội dung cần được thể hiện rõ hơn trong quá trình tiếp thu Dự thảo. Chính sách cạnh tranh không chỉ nhằm ngăn ngừa những khả năng hạn chế cạnh tranh mà còn cần đánh giá đầy đủ những tác động tích cực của tập trung kinh tế.
Đối với doanh nghiệp Việt Nam, đặc biệt là doanh nghiệp xuất khẩu, quy mô có ý nghĩa rất lớn. Một thương vụ mua bán, sáp nhập hoặc hợp tác có thể giúp doanh nghiệp tăng năng lực sản xuất, đầu tư công nghệ, giảm chi phí logistics, nâng cao chất lượng sản phẩm và mở rộng thị trường xuất khẩu.
Nếu chỉ nhìn vào việc thị phần của doanh nghiệp tăng lên sau giao dịch mà chưa xem xét đầy đủ các hiệu quả kinh tế, hiệu quả sản xuất, đổi mới công nghệ và khả năng nâng cao năng lực cạnh tranh quốc tế thì việc đánh giá có thể chưa toàn diện.
Tôi cho rằng, quy định mới cần có cách tiếp cận cân bằng hơn, phân biệt giữa việc gia tăng quy mô lành mạnh với hành vi làm suy giảm cạnh tranh. Không nên đồng nhất “doanh nghiệp lớn hơn” với “cạnh tranh giảm đi”.
Trong nhiều ngành hàng xuất khẩu, doanh nghiệp Việt Nam phải đạt tới một quy mô nhất định mới có khả năng cạnh tranh với các tập đoàn lớn trên thị trường quốc tế. Vì vậy, chính sách cạnh tranh cần bảo vệ môi trường cạnh tranh, nhưng đồng thời không vô tình trở thành rào cản đối với quá trình hình thành những doanh nghiệp có năng lực cạnh tranh quốc tế.
Phóng viên: Trước thực tế các vụ việc cạnh tranh ngày càng mang tính xuyên biên giới, trong khi sức mạnh thị trường có thể đến từ dữ liệu, nền tảng, logistics hoặc các giao dịch được thực hiện ngoài lãnh thổ Việt Nam, theo ông, cần hoàn thiện cơ chế thực thi và thiết kế quy định như thế nào để vừa nâng cao hiệu quả quản lý, vừa giúp doanh nghiệp xuất nhập khẩu chủ động dự báo và tuân thủ?
Ông Nguyễn Tấn Phong: Theo tôi, quy định pháp luật mới chỉ là một phần; quan trọng không kém là phải nâng cao năng lực phối hợp, chia sẻ thông tin và khai thác dữ liệu giữa các cơ quan quản lý.
Các vụ việc liên quan đến nền tảng số, thương mại điện tử, logistics, thanh toán, dữ liệu hay tập trung kinh tế xuyên biên giới thường không nằm trong phạm vi của một cơ quan duy nhất. Cơ quan cạnh tranh có thể cần thông tin từ cơ quan liên quan như: Cơ quan Thuế, cơ quan Hải quan và các cơ quan quản lý chuyên ngành khác. Vì vậy, các quy định hướng dẫn cần tạo cơ sở rõ hơn cho cơ chế phối hợp, trao đổi và khai thác thông tin phục vụ đánh giá cạnh tranh, nhất là với những mô hình mà dữ liệu và nền tảng trở thành nguồn sức mạnh thị trường quan trọng.
Đồng thời, cần đặt khả năng dự báo của doanh nghiệp và khả năng thích ứng của pháp luật làm trọng tâm khi hoàn thiện chính sách. Không nên chờ mô hình kinh doanh mới xuất hiện, phát sinh tranh chấp hoặc bộc lộ khoảng trống pháp lý rồi mới điều chỉnh. Tốc độ đổi mới của nền kinh tế số nhanh hơn nhiều so với chu kỳ xây dựng chính sách, do đó quy định cần đủ độ mở để thích ứng nhưng cũng phải đủ rõ để doanh nghiệp biết và chủ động tuân thủ.
Theo tôi, cần tiếp tục hoàn thiện hướng dẫn theo ba trọng tâm sau: tiêu chí rõ, phạm vi hợp lý và phương pháp đánh giá có khả năng dự báo. Đối với doanh nghiệp xuất nhập khẩu, thị trường không còn kết thúc ở cửa khẩu. Hàng hóa đi qua biên giới cùng với dữ liệu, vốn, nền tảng, khách hàng và dịch vụ; một doanh nghiệp trong nước có thể chịu tác động từ một nền tảng đặt ngoài lãnh thổ, một hệ thống logistics quốc tế hoặc một giao dịch tập trung kinh tế được thực hiện ở quốc gia khác. Vì vậy, pháp luật cạnh tranh cần nhìn được toàn bộ dòng chảy đó để nhận diện đúng nguồn hình thành sức mạnh thị trường và tác động cạnh tranh.
Mục tiêu cuối cùng là kiểm soát đúng những giao dịch có nguy cơ ảnh hưởng đáng kể đến cạnh tranh, nhận diện đúng những nguồn sức mạnh thị trường mới, nhưng đồng thời không tạo thêm rào cản đối với doanh nghiệp Việt Nam trong quá trình tích tụ nguồn lực, mở rộng quy mô và nâng cao năng lực cạnh tranh trên thị trường quốc tế.
Phóng viên: Trân trọng cảm ơn ông!

















