Với đề xuất nâng ngưỡng doanh thu không chịu thuế của hộ, cá nhân kinh doanh lên 1 tỷ đồng/năm đang nhận được sự đồng thuận của nhiều chuyên gia. Chính sách này vừa giúp giảm gánh nặng chi phí vừa góp phần tạo lập môi trường kinh doanh công bằng.
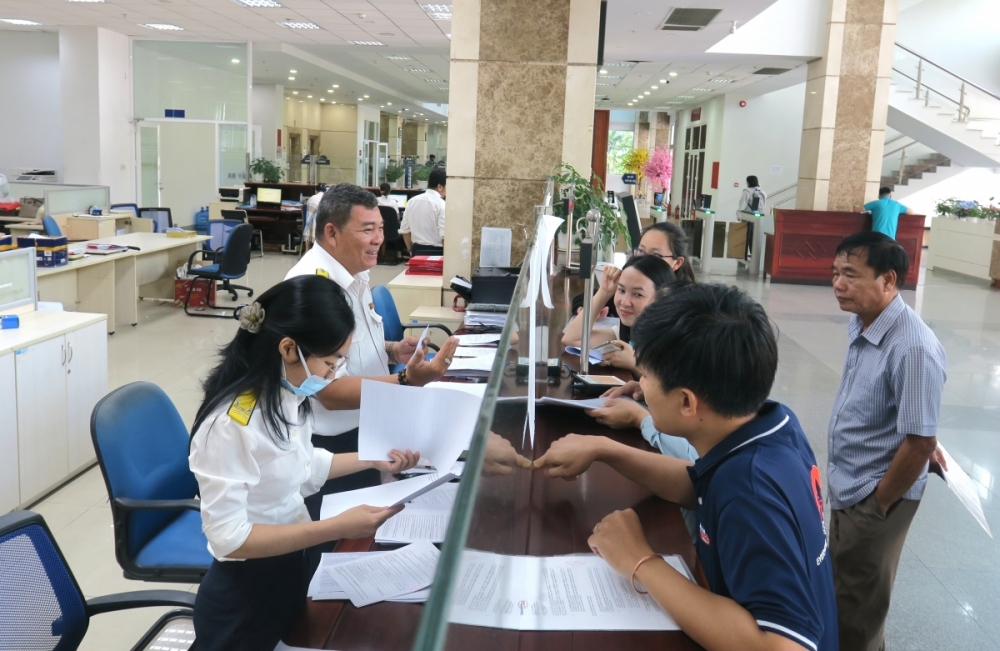 |
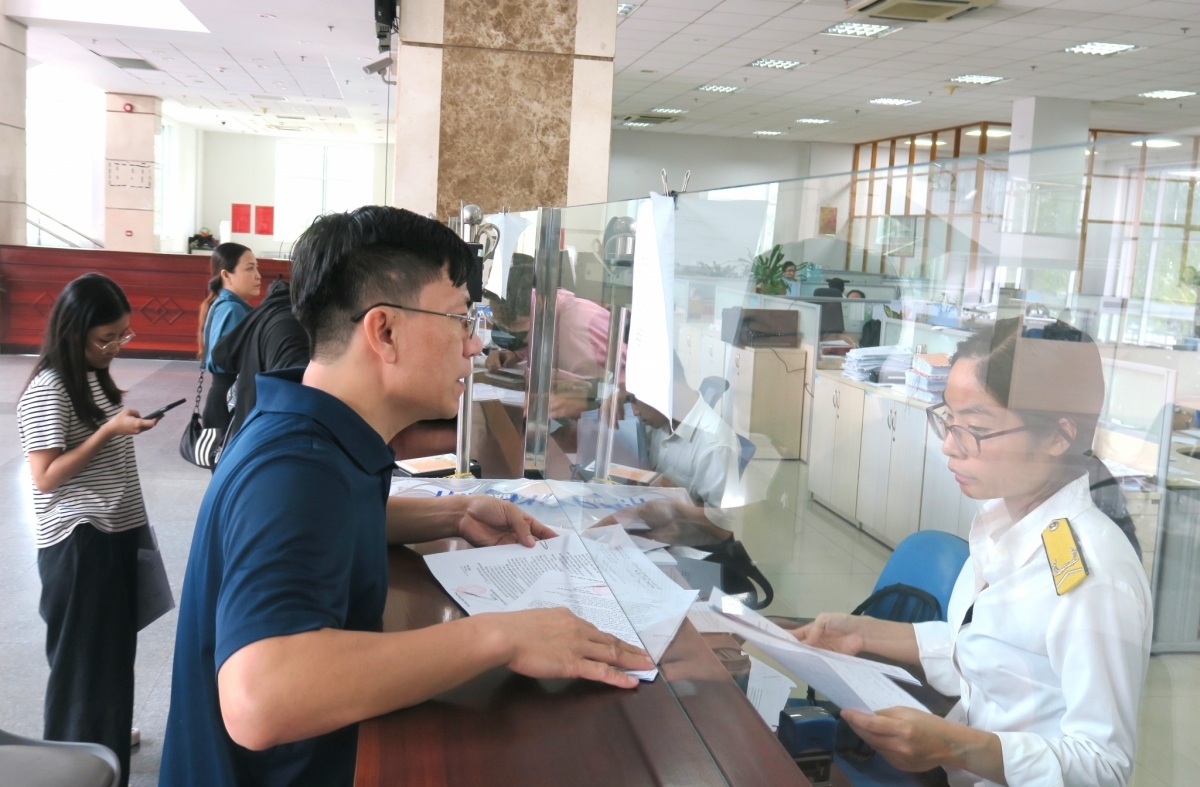
| Việc nâng ngưỡng doanh thu không chịu thuế lên khoảng 1 tỷ đồng/năm mang lại nhiều tác động tích cực đối với các hộ, cá nhân kinh doanh. Ảnh: Đức Mỹ |
Giảm gánh nặng, tạo công bằng
Theo ông Lê Văn Sơn, Trưởng Ban đào tạo Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh (HTCAA), Tổng Giám đốc Công ty kế toán Kim Thủy, việc nâng ngưỡng doanh thu không chịu thuế từ 500 triệu đồng lên khoảng 1 tỷ đồng/năm được đánh giá là phù hợp với thực tiễn và mang lại nhiều tác động tích cực đối với khu vực hộ, cá nhân kinh doanh.
Đây còn là bước điều chỉnh cần thiết trong bối cảnh chi phí tuân thủ pháp luật thuế hiện vẫn tương đối lớn so với quy mô của nhiều hộ kinh doanh nhỏ. Khi ngưỡng chịu thuế được nâng lên, nhiều hộ sẽ giảm áp lực về kê khai, hóa đơn, sổ sách kế toán, từ đó có điều kiện tập trung nguồn lực cho hoạt động sản xuất, kinh doanh thay vì dành thời gian cho thủ tục hành chính.
So sánh ở góc độ quốc tế, ông Lê Văn Sơn cho rằng, mức ngưỡng 1 tỷ đồng/năm được cho là hợp lý. Thực tế, nhiều quốc gia trong khu vực đã áp dụng mức miễn thuế tương đối cao đối với hộ kinh doanh nhỏ nếu đặt trong tương quan với thu nhập bình quân và sức mua.
Ví dụ, tại Indonesia hiện đang áp dụng mức khoảng 500 triệu Rupiah, tương đương 800 - 900 triệu đồng, trong khi Trung Quốc miễn thuế giá trị gia tăng cho hộ kinh doanh nhỏ ở mức khoảng 100.000 Nhân dân tệ mỗi tháng, tương đương khoảng 1,2 tỷ đồng mỗi năm. Xu hướng chung là chỉ đưa vào diện chịu thuế khi quy mô kinh doanh đạt đến ngưỡng đủ lớn, qua đó bảo đảm tính hợp lý và hiệu quả của chính sách.
Đồng quan điểm, bà Đinh Thị Huyền, Giám đốc Công ty Cổ phần Tư vấn thuế SAVITAX cho rằng, việc nâng ngưỡng này đáp ứng mong mỏi của nhiều hộ, cá nhân kinh doanh, đặc biệt là những trường hợp có doanh thu cao nhưng biên lợi nhuận thấp.
| Việc điều chỉnh ngưỡng doanh thu không chịu thuế lên 1 tỷ đồng/năm đối với hộ kinh doanh sẽ góp phần tạo ra sự công bằng khi nghĩa vụ thuế được phân bổ hợp lý hơn, không chỉ dựa trên doanh thu mà còn phản ánh khả năng sinh lợi thực tế. Khi áp lực thuế giảm bớt, khu vực hộ kinh doanh sẽ có thêm động lực mở rộng hoạt động, qua đó đóng góp tích cực hơn cho tăng trưởng kinh tế. |
Một điểm đáng chú ý là cách tiếp cận chính sách đang chuyển dần từ phân biệt theo loại hình sang phân loại theo quy mô. Theo ông Lê Văn Sơn, tại Điều 3 của Dự thảo luật đã bổ sung quy định miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp có doanh thu dưới mức nhất định, qua đó cho thấy sự đồng bộ trong thiết kế chính sách giữa hộ kinh doanh và doanh nghiệp nhỏ.
Cách tiếp cận này giúp thu hẹp khoảng cách về nghĩa vụ thuế giữa hai khu vực, từ đó tạo lập môi trường cạnh tranh bình đẳng hơn.
Trước đây, hộ kinh doanh thường được cho là có lợi thế hơn doanh nghiệp nhỏ do chịu ít ràng buộc về thuế và kế toán, dẫn đến sự cạnh tranh chưa cân bằng. Tuy nhiên, với định hướng chính sách mới vừa điều chỉnh nghĩa vụ thuế của hộ theo quy mô, vừa có các ưu đãi cho doanh nghiệp nhỏ, sự chênh lệch này sẽ từng bước được thu hẹp.
Bà Đinh Thị Huyền nhận định, khi các chính sách được triển khai đồng bộ và nhất quán từ trung ương đến địa phương, cả hai khu vực sẽ có điều kiện phát triển trên cùng một mặt bằng, qua đó tạo ra môi trường cạnh tranh lành mạnh hơn.
Chính sách cũng mở ra động lực chuyển đổi mô hình kinh doanh theo hướng tự nhiên. Khi doanh thu vượt ngưỡng, cả hộ kinh doanh và doanh nghiệp đều phải thực hiện nghĩa vụ thuế đầy đủ và minh bạch.
Trong bối cảnh đó, việc chuyển đổi từ hộ kinh doanh lên doanh nghiệp sẽ không còn là gánh nặng, mà trở thành lựa chọn hợp lý để tận dụng các lợi thế như khấu trừ thuế, mở rộng quy mô, nâng cao khả năng tiếp cận thị trường và nguồn vốn. Đây là bước tiến quan trọng trong quá trình chính thức hóa khu vực kinh tế phi chính thức.
Ở góc nhìn tổng thể, việc nâng ngưỡng doanh thu không chịu thuế không chỉ mang ý nghĩa hỗ trợ trước mắt mà còn thể hiện định hướng dài hạn của Nhà nước trong việc đồng hành cùng khu vực hộ kinh doanh, một trụ cột quan trọng của nền kinh tế.
Đẩy mạnh chuyển đổi số, hoàn thiện công tác quản lý thuế
Để chính sách phát huy hiệu quả, các chuyên gia nhấn mạnh vai trò then chốt của việc hiện đại hóa công tác quản lý thuế, đặc biệt là đẩy mạnh chuyển đổi số.
Theo ông Lê Văn Sơn, việc áp dụng hóa đơn điện tử có mã, hóa đơn điện tử khởi tạo từ máy tính tiền kết nối với cơ quan thuế, cùng với thúc đẩy thanh toán không dùng tiền mặt sẽ giúp chuyển phương thức quản lý từ kiểm tra thủ công sang giám sát dựa trên dữ liệu theo thời gian thực.
Điều này không chỉ nâng cao hiệu quả quản lý mà còn giảm đáng kể chi phí cho cả cơ quan thuế và người nộp thuế.
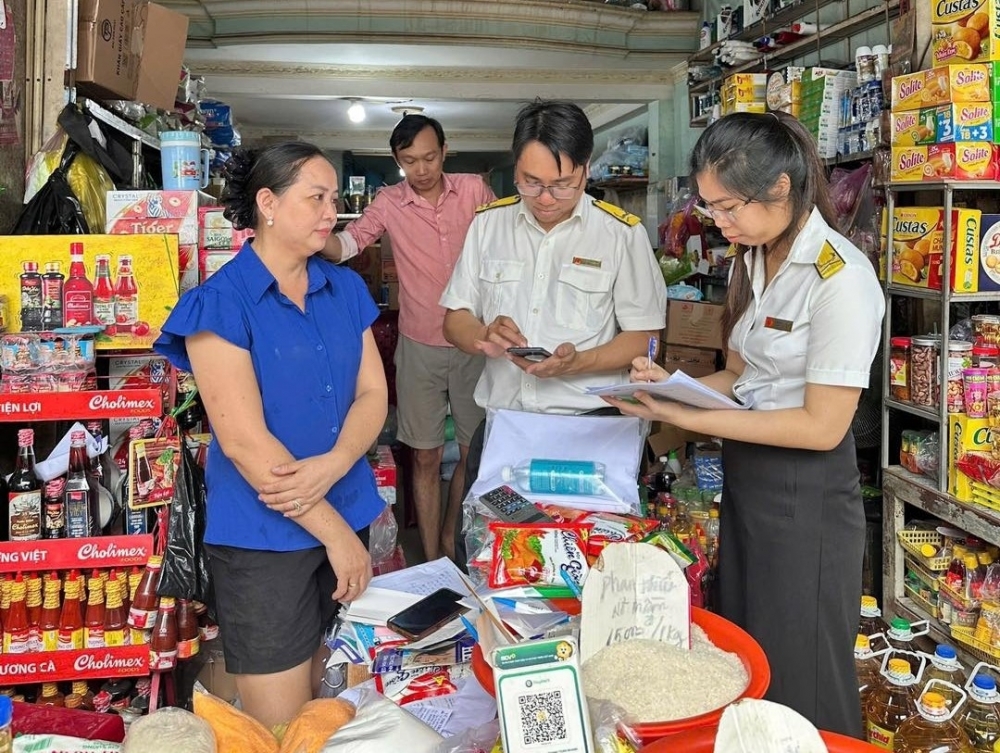 |
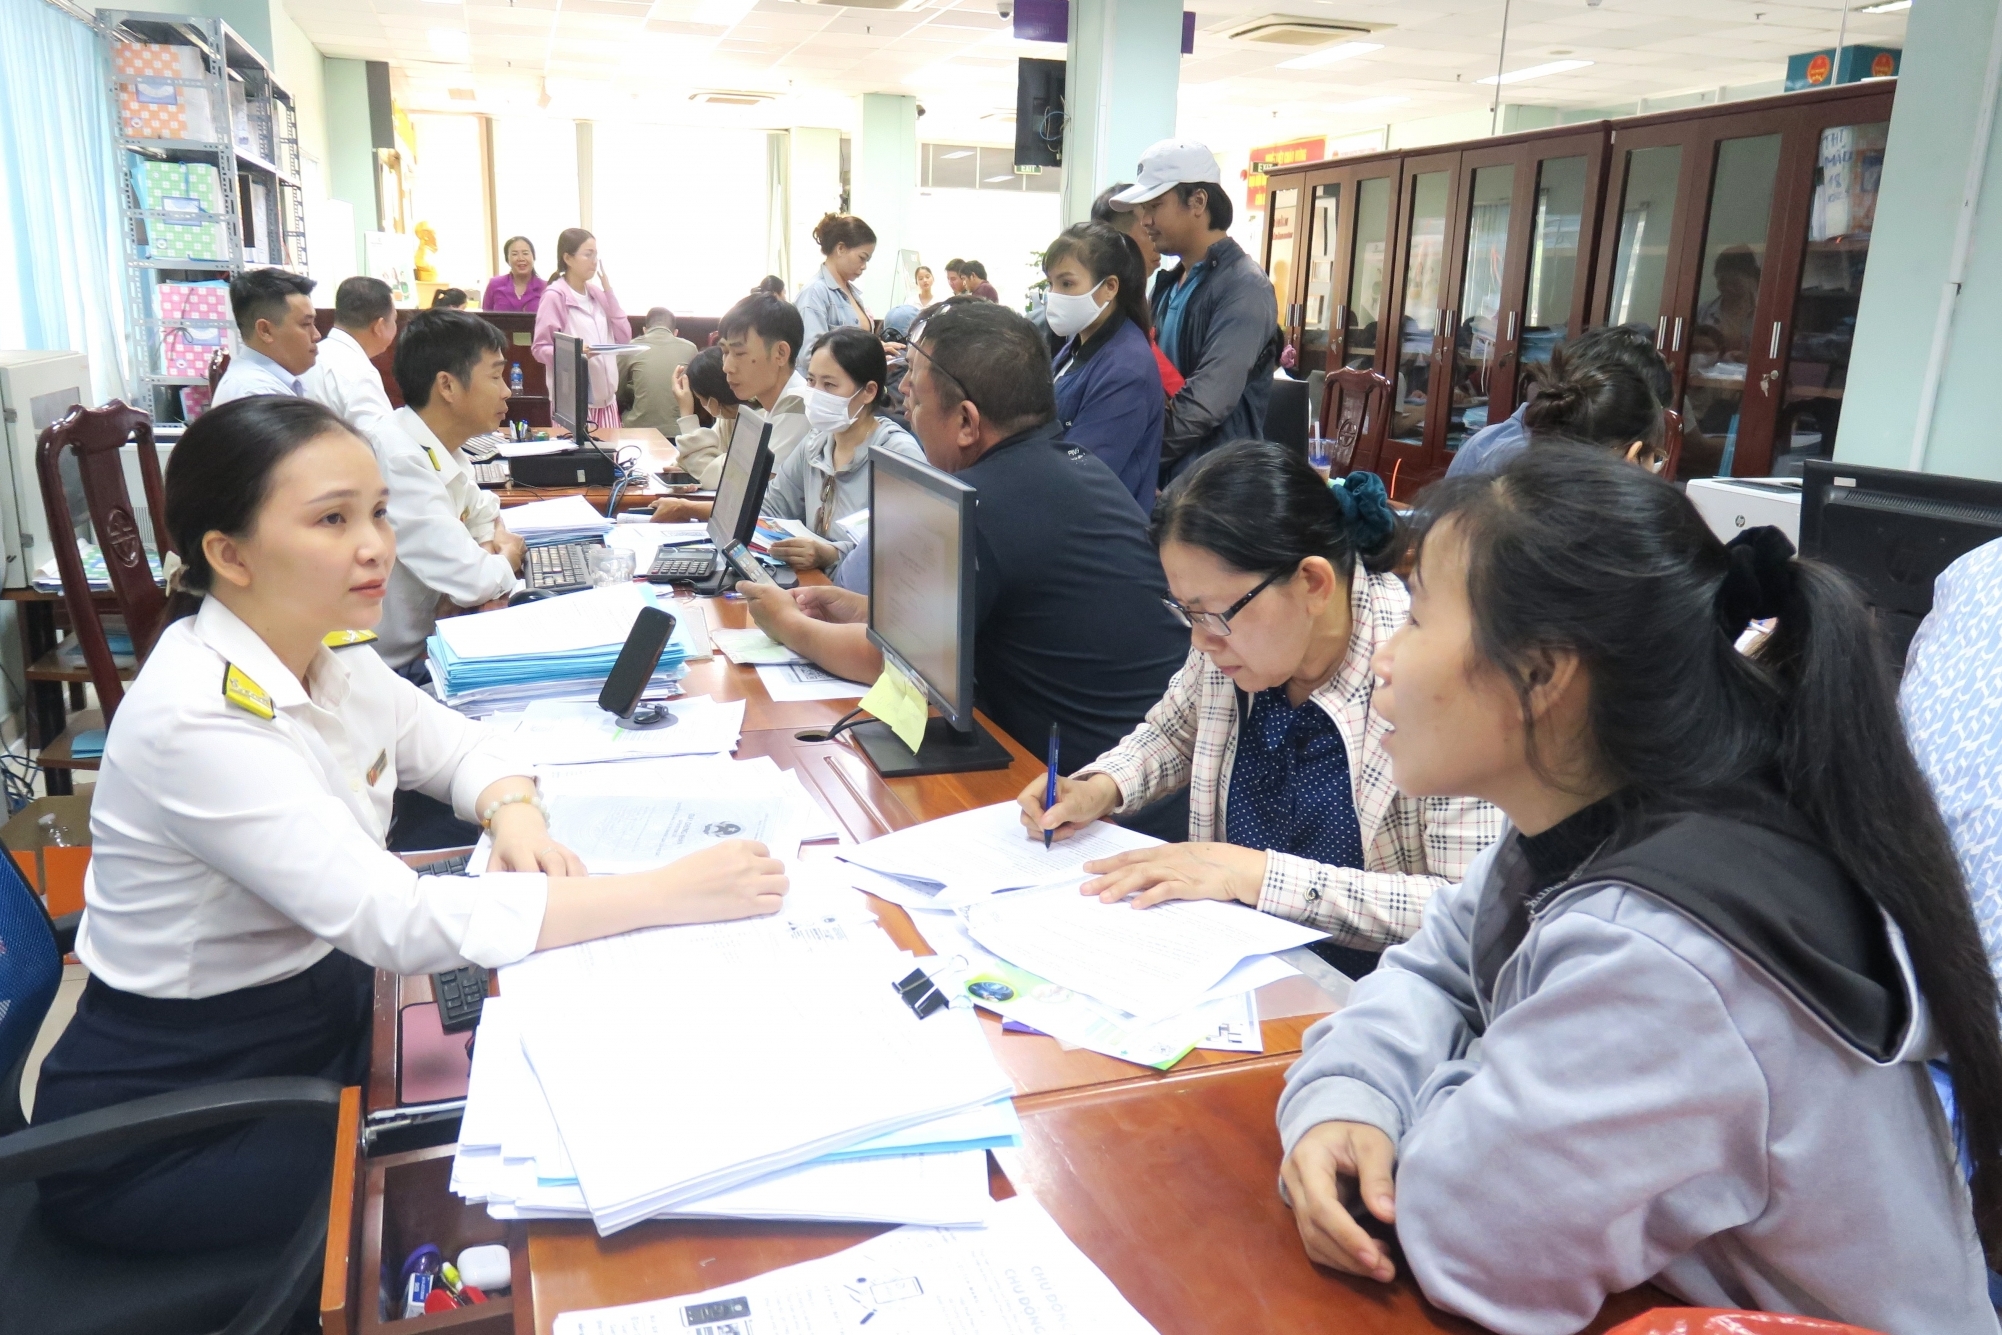
| Các chuyên gia nhấn mạnh vai trò then chốt của việc hiện đại hóa công tác quản lý thuế, đặc biệt là đẩy mạnh chuyển đổi số. Ảnh: TL |
Bên cạnh đó, chuyển đổi số cũng mang lại nhiều lợi ích thiết thực cho người nộp thuế khi các thủ tục như kê khai, nộp thuế và lưu trữ chứng từ có thể thực hiện hoàn toàn trực tuyến, kèm theo các tờ khai gợi ý tự động để hạn chế sai sót.
Dữ liệu được chuẩn hóa cho phép cơ quan thuế chủ động hỗ trợ, cảnh báo rủi ro thay vì chỉ dựa vào thanh tra, kiểm tra như trước đây. Đồng thời, khi dữ liệu được liên thông với các nền tảng như thương mại điện tử, vận tải công nghệ hay trung gian thanh toán, việc xác định doanh thu sẽ minh bạch hơn, hạn chế tình trạng kê khai không đầy đủ.
Tuy nhiên, từ thực tiễn triển khai, bà Đinh Thị Huyền cho rằng quá trình chuyển đổi số vẫn còn những điểm nghẽn cần sớm khắc phục. Sự thiếu đồng bộ giữa các hệ thống ứng dụng đang gây khó khăn cho hộ, cá nhân kinh doanh trong quá trình thực hiện nghĩa vụ thuế, đặc biệt là việc đồng bộ thông tin từ chứng minh nhân dân sang căn cước công dân và liên kết mã số hộ kinh doanh với định danh cá nhân. Đây là yếu tố quan trọng để tạo niềm tin cho người dân khi sử dụng các nền tảng số.
Ngoài ra, nhiều hộ kinh doanh vẫn gặp vướng mắc trong kê khai thuế, nhất là đối với tờ khai thuế thu nhập cá nhân theo quý hoặc sai thông tin về đơn vị quản lý. Điều này cho thấy yêu cầu cấp thiết phải tiếp tục hoàn thiện hạ tầng công nghệ và đơn giản hóa quy trình thủ tục nhằm giảm thời gian và chi phí cho người nộp thuế.
Để chính sách được triển khai hiệu quả, công tác truyền thông và hỗ trợ cần được chú trọng. Theo các chuyên gia, hộ kinh doanh có sự đa dạng về độ tuổi, trình độ và khả năng tiếp cận công nghệ, do đó cần xây dựng các tài liệu hướng dẫn ngắn gọn, dễ hiểu dưới nhiều hình thức như tờ rơi, video, tin nhắn và triển khai đến tận cấp cơ sở. Việc quan tâm đến nhóm hộ lớn tuổi, ít tiếp cận công nghệ là cần thiết để bảo đảm tính bao trùm của chính sách.
Song song đó, cần duy trì hỗ trợ kỹ thuật thông qua đội ngũ tại chỗ, đường dây tư vấn miễn phí và các chương trình tập huấn thực hành với sự tham gia của cơ quan thuế, đại lý thuế và đơn vị cung cấp giải pháp công nghệ. Đây là điều kiện quan trọng để các công cụ số phát huy hiệu quả trong thực tế.
Cùng lúc, các cơ quan chức năng cần thống nhất hệ thống văn bản hướng dẫn, bảo đảm cán bộ thực thi hiểu và áp dụng đúng quy định, đồng thời thực hiện công khai, minh bạch trong quá trình hỗ trợ người nộp thuế. Khi môi trường thực thi rõ ràng và ổn định, hộ kinh doanh sẽ yên tâm tuân thủ và chủ động chuyển đổi mô hình khi cần thiết.
Các chuyên gia cùng cho rằng, việc đề xuất nâng ngưỡng doanh thu không chịu thuế lên 1 tỷ đồng là bước đi quan trọng trong cải cách chính sách thuế theo hướng hiện đại, công bằng và hiệu quả.
Tuy nhiên, để chính sách đi vào cuộc sống và phát huy tối đa tác dụng, cần sự đồng bộ giữa thiết kế chính sách, hạ tầng công nghệ và tổ chức thực thi, qua đó tạo động lực phát triển bền vững cho khu vực hộ kinh doanh trong thời gian tới.