Trong bối cảnh nền kinh tế số phát triển mạnh mẽ, việc kiểm soát các dòng tiền và quản lý thuế đối với các giao dịch xuyên biên giới trở thành một thách thức không nhỏ đối với cơ quan quản lý. Gần đây, dư luận xôn xao trước thông tin Bộ Tài chính bỏ quy định yêu cầu các ngân hàng thương mại cung cấp thông tin tài khoản của người nộp thuế. Tuy nhiên, chiều 3/6, Cục Thuế phát đi thông tin khẳng định không bỏ quy định về trách nhiệm cung cấp thông tin của tổ chức tín dụng
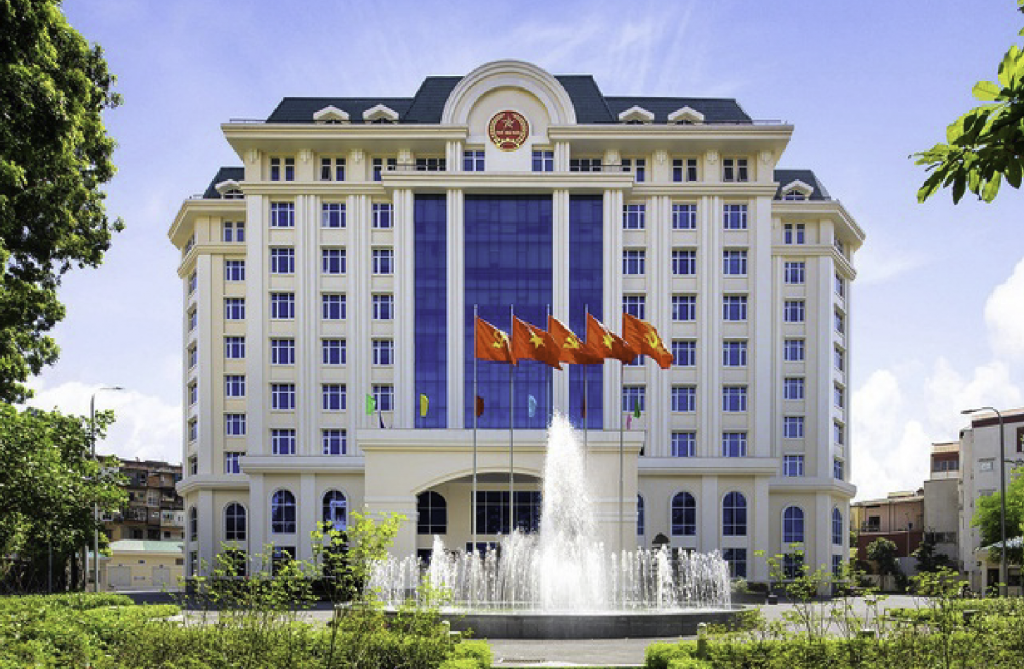 |
| Cục Thuế khẳng định: không bỏ quy định về trách nhiệm cung cấp thông tin của tổ chức tín dụng |
Cục Thuế cho biết, thông tin Bộ Tài chính bỏ quy định yêu cầu các ngân hàng thương mại cung cấp thông tin tài khoản của người nộp thuế là chưa chính xác và có thể gây hiểu nhầm về trách nhiệm của các tổ chức tín dụng trong công tác phối hợp quản lý thuế.
Bởi, tại khoản 3 Điều 61 của Dự thảo Nghị định quy định chi tiết Luật Quản lý thuế số 108/2025/QH15 đang được xin ý kiến thẩm định từ Bộ Tư pháp, quy định rõ, các đơn vị bao gồm: tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ trung gian thanh toán, thanh toán trực tuyến và cả các tổ chức thẻ quốc tế đều có trách nhiệm cung cấp thông tin về tài khoản thanh toán của người nộp thuế mở tại đơn vị mình cho cơ quan quản lý thuế và phối hợp chặt chẽ với cơ quan thuế khi phát hiện các giao dịch bất thường cần kiểm tra tình trạng tuân thủ nghĩa vụ thuế.
Để phục vụ công tác quản lý thuế một cách hiệu quả, phạm vi thông tin mà các ngân hàng và tổ chức tài chính phải cung cấp là rất rộng và chi tiết. Điều này không chỉ dừng lại ở những thông tin định danh cơ bản mà còn đi sâu vào lịch sử giao dịch và biến động số dư.
Cụ thể theo quy định tại điểm b khoản 2 Điều 40 Luật Quản lý thuế số 108/2025/QH15 các nội dung cung cấp bao gồm:
Thông tin định danh chủ tài khoản: bao gồm tên chủ tài khoản, ngày tháng năm sinh, nơi mở tài khoản, mã số thuế, địa chỉ liên lạc, quốc gia cư trú và các thông tin định danh hợp pháp khác.
Thông tin về tài khoản: Số hiệu tài khoản, ngày bắt đầu mở và ngày đóng tài khoản.
Dữ liệu giao dịch chi tiết: bao gồm số lượng giao dịch, giá trị của từng giao dịch, nội dung giao dịch, cũng như thông tin cụ thể về bên chuyển và bên nhận. Đặc biệt, các giao dịch trong và ngoài nước của người nộp thuế như: số dư tài khoản, số dư cuối kỳ, thu nhập phát sinh từ tài khoản và các thông tin có liên quan khác đều nằm trong diện phải báo cáo để phục vụ công tác quản lý thuế.
Các đối tượng liên quan: Thông tin về chủ sở hữu hưởng lợi, người được ủy quyền, đồng chủ tài khoản và các bên liên quan khác
Ngoài ra, các tổ chức tín dụng còn phải cung cấp thông tin theo tiêu chuẩn báo cáo thông tin tài khoản tài chính của đối tượng không cư trú thuế tại Việt Nam và các báo cáo khác phù hợp với tiêu chuẩn của Diễn đàn toàn cầu theo quy định tại Điều 63 Nghị định này.
Việc yêu cầu ngân hàng cung cấp thông tin không phải là một quy định hoàn toàn mới “đột ngột” xuất hiện, mà nó là sự kế thừa và cụ thể hóa các văn bản pháp luật đã có từ trước. Cụ thể, các quy định này được xây dựng dựa trên điểm b khoản 2 Điều 40 của Luật Quản lý thuế số 108/2025/QH15. Luật này đã quy định rõ trách nhiệm của các tổ chức thanh toán trong việc kết nối và chia sẻ thông tin phục vụ quản lý thuế, đồng thời giao Chính phủ quy định chi tiết về cách thức và thời hạn cung cấp thông tin.
Đồng thời, nội dung này cũng kế thừa từ Điều 30 Nghị định 126/2020/NĐ-CP – một văn bản vốn đã hướng dẫn thi hành Luật Quản lý thuế số 38/2019/QH14 trước đây.
Như vậy, dự thảo Nghị định hiện nay không bỏ quy định về trách nhiệm cung cấp thông tin của tổ chức tín dụng như một số thông tin phản ánh, mà tiếp tục kế thừa và đảm bảo theo đúng quy định của Luật Quản lý thuế số 108/2025/QH15.
Việc quy định trách nhiệm phối hợp, cung cấp thông tin của tổ chức tín dụng nhằm tăng cường hiệu quả quản lý thuế, bảo đảm công bằng trong thực hiện nghĩa vụ thuế; đồng thời góp phần phòng ngừa gian lận, thất thu ngân sách nhà nước theo đúng quy định pháp luật.