





Hàng nhập khẩu bị lỗi tái xuất không được hoàn thuế giá trị gia tăng
Hàng nhập khẩu sau đó xuất trả chủ hàng nước ngoài, có tờ khai xuất khẩu đăng ký từ ngày 1/7/2025, không được hoàn thuế giá trị gia tăng nộp thừa.


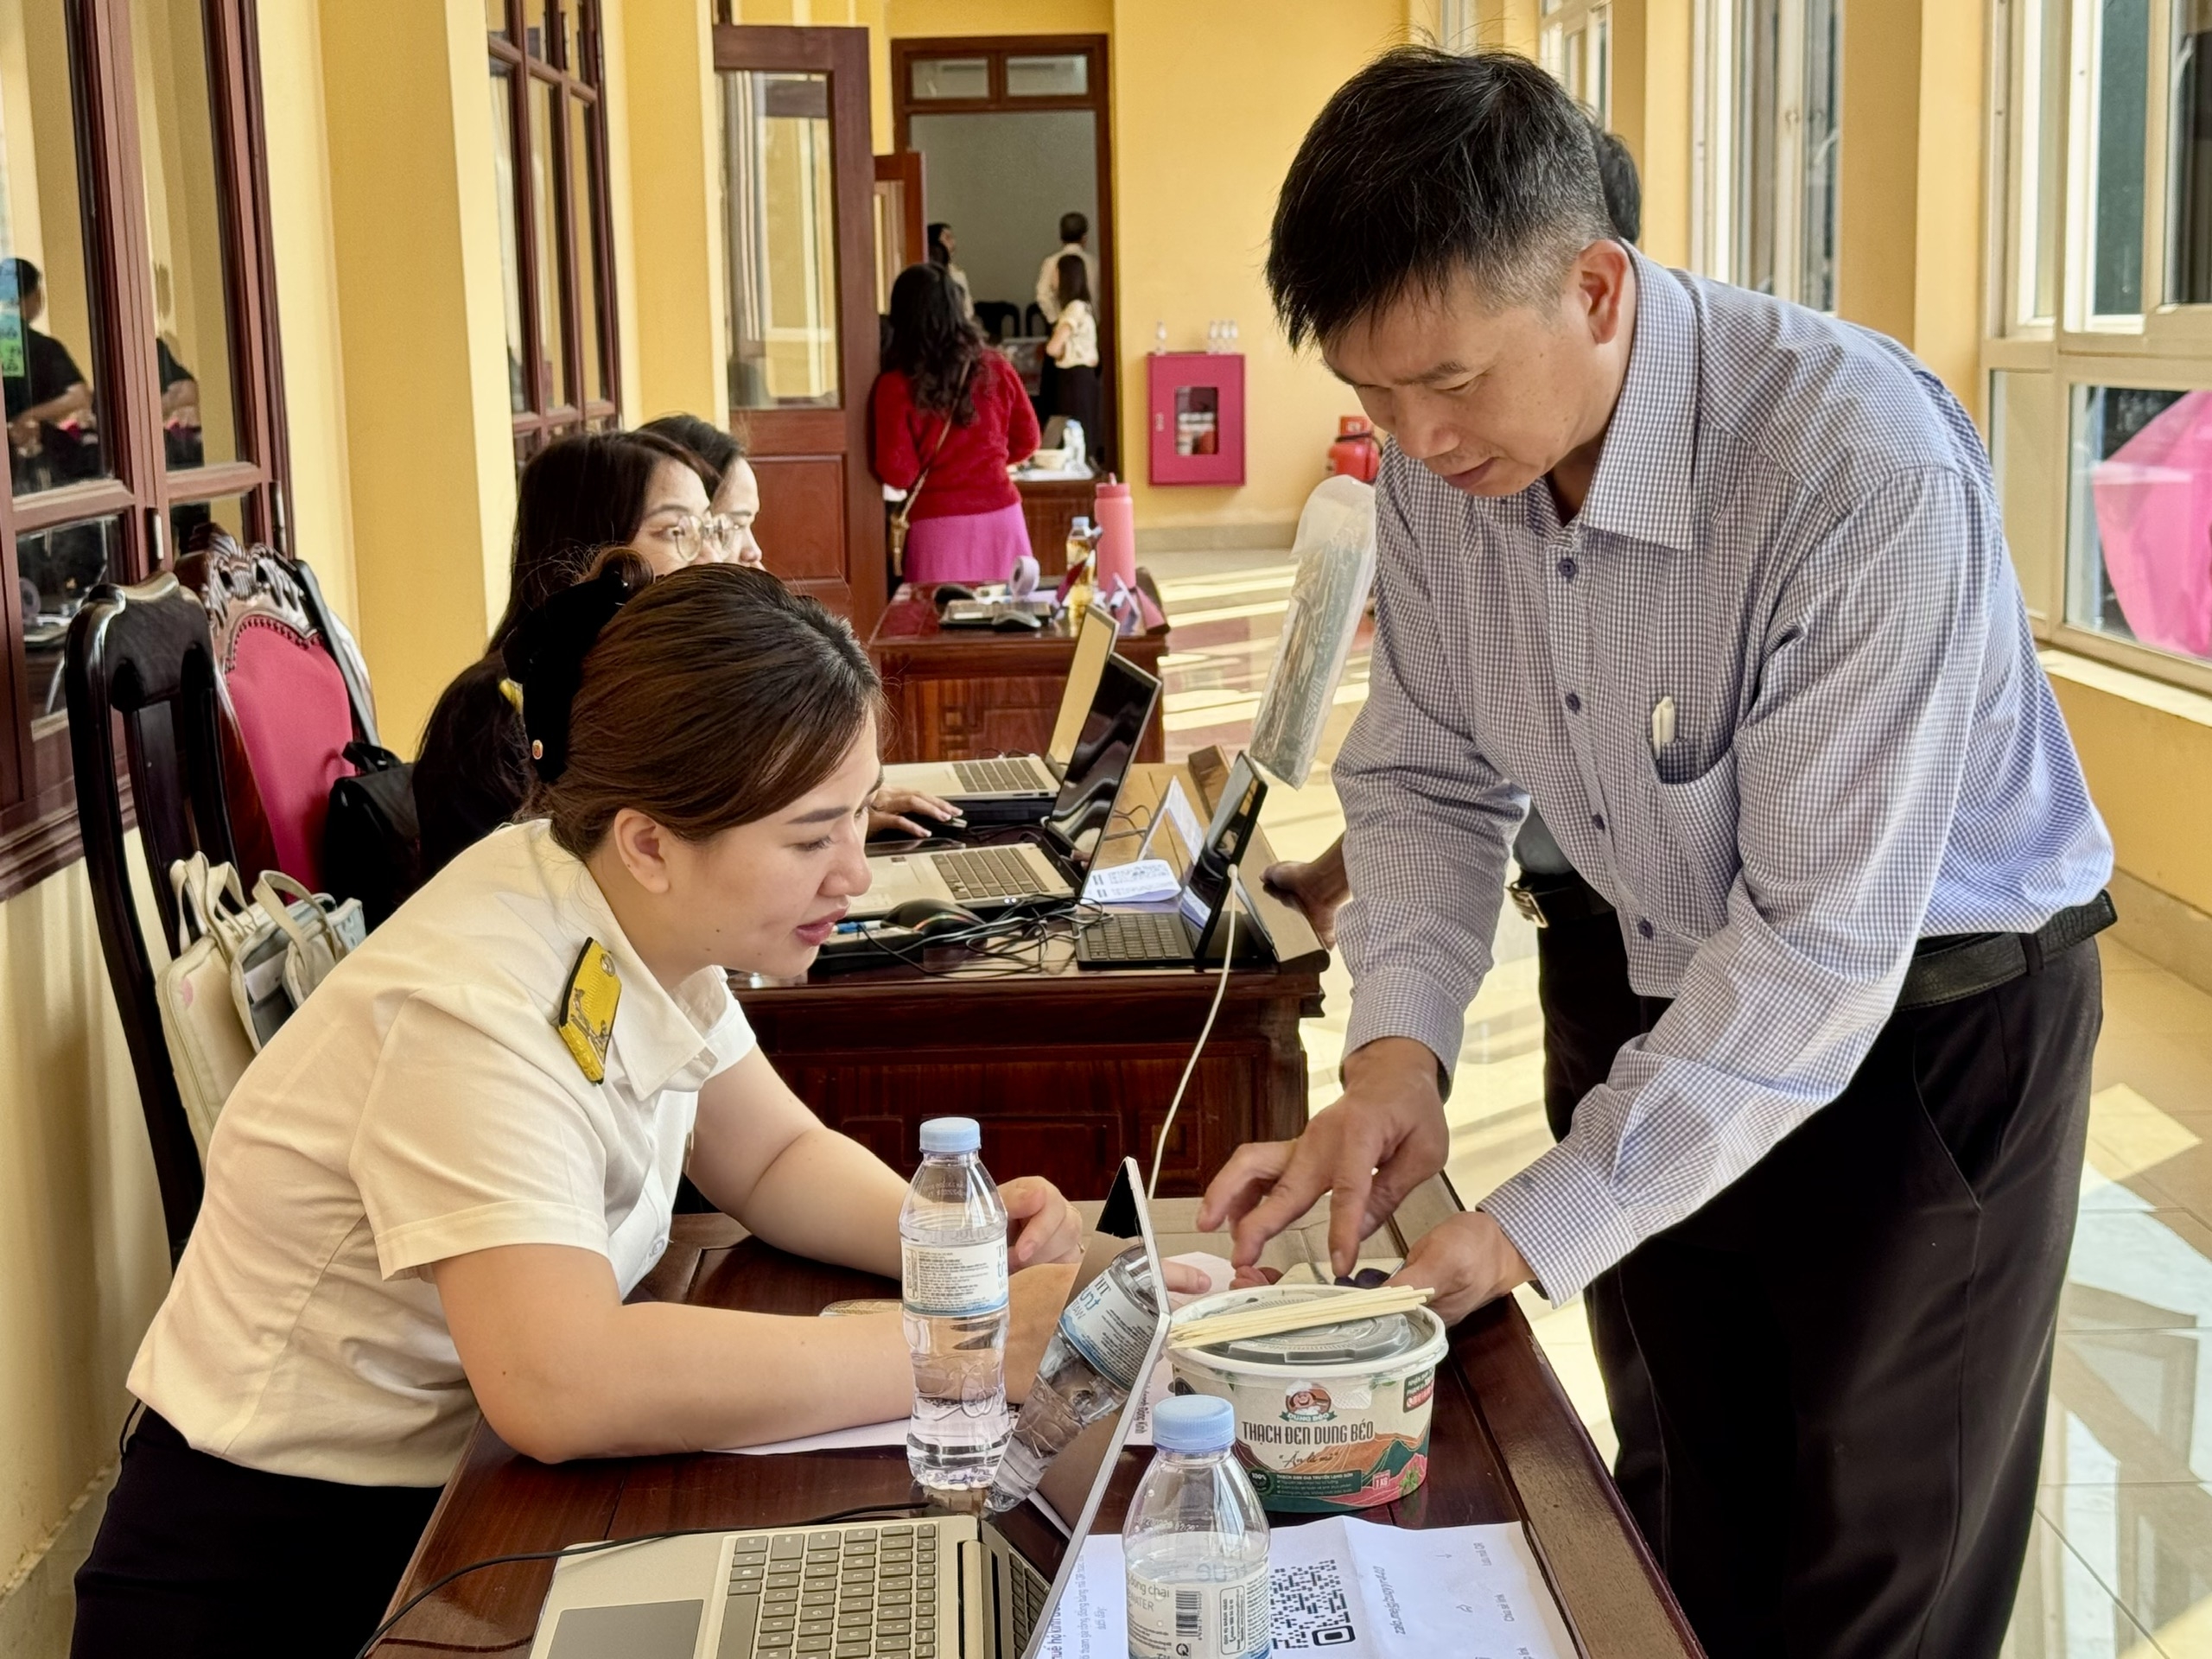 |
| Việc mở rộng áp dụng hóa đơn điện tử không chỉ nhằm tăng tính minh bạch và công bằng trong quản lý thuế mà còn hướng tới mục tiêu hỗ trợ hộ kinh doanh quản trị hiệu quả hơn. Ảnh: TN. |
Hộ kinh doanh nhỏ được chủ động áp dụng
Theo quy định tại Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung khoản 5 Điều 8 Nghị định số 68/2026/NĐ-CP, hộ kinh doanh có doanh thu dưới 1 tỷ đồng không thuộc diện chịu thuế. Đây là chính sách có ý nghĩa tích cực, thể hiện rõ chủ trương đồng hành, hỗ trợ hộ kinh doanh phát triển ổn định, bền vững.
Chính sách này không chỉ góp phần giảm nghĩa vụ tài chính cho hộ kinh doanh, giúp người kinh doanh có thêm nguồn lực duy trì hoạt động, mở rộng sản xuất, mà còn bảo đảm tính hợp lý, công bằng trong chính sách thuế giữa các nhóm người nộp thuế. Đồng thời, việc nâng ngưỡng doanh thu cũng tạo điều kiện để hộ kinh doanh giữ lại phần thu nhập lớn hơn để tái đầu tư, ổn định hoạt động và từng bước phát triển quy mô kinh doanh trong bối cảnh chi phí đầu vào và áp lực thị trường còn nhiều biến động.
Đây cũng là giải pháp góp phần thực hiện chủ trương phát triển kinh tế tư nhân theo tinh thần Nghị quyết số 68-NQ/TW, đồng thời giúp cơ quan Thuế từng bước chuyển mạnh sang phương thức quản lý hiện đại dựa trên dữ liệu số và quản lý rủi ro, vừa tạo thuận lợi cho người dân, vừa nuôi dưỡng nguồn thu bền vững cho ngân sách nhà nước.
Một trong những nội dung quan trọng của Nghị định số 141/2026/NĐ-CP đó là quy định, hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm bắt buộc phải áp dụng hóa đơn điện tử có mã của cơ quan Thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Tuy nhiên, với nhóm hộ kinh doanh có doanh thu từ 1 tỷ đồng trở xuống nếu đáp ứng điều kiện và có nhu cầu vẫn được đăng ký sử dụng hóa đơn điện tử theo hình thức tương tự.
Chia sẻ tại tọa đàm “Ngưỡng tính thuế 1 tỷ đồng: Tác động thực thi và những vấn đề đặt ra đối với hộ kinh doanh” mới đây, bà Nguyễn Thị Thu, Trưởng ban Nghiệp vụ Thuế (Cục Thuế) nhấn mạnh, hóa đơn điện tử hiện nay là nguồn dữ liệu rất quan trọng đối với cả người nộp thuế và cơ quan quản lý nhà nước.
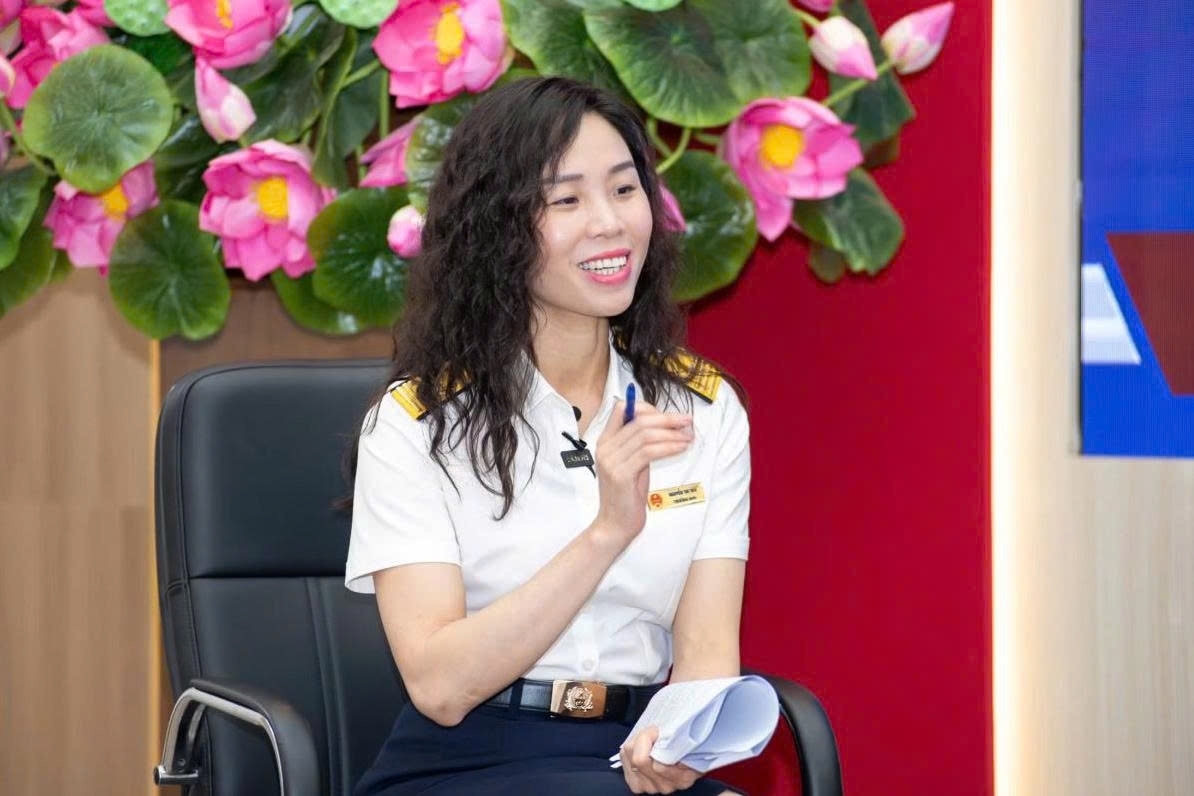 |
| Bà Nguyễn Thị Thu, Trưởng Ban Nghiệp vụ Thuế (Cục Thuế). |
Với hộ kinh doanh, dữ liệu hóa đơn điện tử giúp hỗ trợ kê khai, đối chiếu thông tin, giảm sai sót trong quá trình thực hiện nghĩa vụ thuế; đồng thời minh bạch hóa giao dịch, chứng minh nguồn gốc hàng hóa và bảo đảm quyền lợi người tiêu dùng.
Theo bà Thu, đối với hộ kinh doanh có doanh thu dưới 1 tỷ đồng/năm, nếu đáp ứng điều kiện và có nhu cầu thì được đăng ký sử dụng hóa đơn điện tử có mã của cơ quan Thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan Thuế.
Nếu chưa sử dụng hóa đơn điện tử vẫn phải thực hiện lưu giữ chứng từ, ghi chép doanh thu theo đúng quy định pháp luật để phục vụ việc xác định nghĩa vụ thuế.
Điều này cho thấy cơ quan quản lý đang từng bước chuẩn hóa dữ liệu doanh thu đối với khu vực kinh doanh cá thể, kể cả với nhóm chưa bắt buộc áp dụng hóa đơn điện tử.
Tại Công văn số 2966/CT-CS trả lời kiến nghị của người nộp thuế về hóa đơn điện tử, Cục Thuế cũng cho biết, theo quy định tại khoản 2 Điều 1 Nghị định số 141/2026/NĐ-CP ngày 29/4/2026, trường hợp hộ, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống, từ ngày 1/1/2026, nếu đáp ứng điều kiện và có nhu cầu thì được đăng ký sử dụng hóa đơn điện tử.
Chính sách này tạo cơ sở pháp lý để các hộ kinh doanh quy mô nhỏ chủ động áp dụng hóa đơn điện tử theo nhu cầu thực tế, đồng thời thúc đẩy chuyển đổi số trong hoạt động kinh doanh.
Nhiều ý kiến cũng cho rằng, việc mở rộng quyền đăng ký sử dụng hóa đơn điện tử cho nhóm hộ kinh doanh doanh thu dưới 1 tỷ đồng/năm sẽ góp phần tăng tính minh bạch trong quản lý thuế, hỗ trợ hộ kinh doanh tiếp cận phương thức quản trị hiện đại và giảm dần việc sử dụng hóa đơn giấy trong nền kinh tế.
Chuyển đổi số dần thay đổi cách vận hành của hộ kinh doanh
Việc mở rộng áp dụng hóa đơn điện tử không đơn thuần là biện pháp quản lý thuế mà còn tạo động lực thúc đẩy khu vực hộ kinh doanh chuyển đổi sang mô hình quản trị hiện đại hơn.
Theo Chủ tịch Hội Tư vấn thuế Việt Nam Nguyễn Thị Cúc, hóa đơn điện tử mang lại nhiều lợi ích trực tiếp cho hộ kinh doanh. Khi giao dịch có chứng từ minh bạch, doanh nghiệp thu mua sẽ thuận lợi hơn trong hạch toán chi phí; trong khi hộ kinh doanh cũng dễ xây dựng uy tín tài chính để tiếp cận vốn hoặc tham gia sâu hơn vào chuỗi cung ứng.
Từ khảo sát thực tế tại nhiều địa phương, vị chuyên gia này cũng cho rằng, hoạt động kinh doanh tại chợ truyền thống hoặc quán ăn nhỏ hiện vẫn khá thủ công, phổ biến hình thức thanh toán tiền mặt và ghi chép đơn giản. Nhiều nơi vẫn tính tiền theo kiểu “đếm đĩa”, khiến việc kiểm soát doanh thu thực tế gặp khó khăn. Vì vậy, việc kết hợp thanh toán điện tử qua mã QR và sử dụng máy tính tiền kết nối dữ liệu với cơ quan thuế sẽ giúp cả chủ hộ lẫn cơ quan quản lý kiểm soát dòng tiền chính xác hơn.
Thực tế cho thấy, rào cản lớn nhất hiện nay không nằm ở công nghệ mà ở thói quen của nhiều hộ kinh doanh nhỏ vốn quen ghi chép thủ công và ngại thay đổi. Tuy nhiên, khi đã áp dụng hóa đơn điện tử và công nghệ quản lý bán hàng, các hộ kinh doanh sẽ thấy rõ lợi ích như giảm thất thoát, dễ đối soát và minh bạch doanh thu – chi phí.
Hiện, ngành Thuế đang chuyển mạnh từ “tư duy quản lý” sang “tư duy phục vụ”, tức không chỉ giám sát nghĩa vụ thuế mà còn hỗ trợ hộ kinh doanh quản trị hiệu quả hơn và hoạt động chuyên nghiệp hơn trong môi trường số. Việc chuyển đổi phương pháp quản lý thuế không chỉ phục vụ yêu cầu minh bạch, công bằng trong quản lý nhà nước mà còn hướng tới mục tiêu hỗ trợ hộ kinh doanh quản trị tốt hơn, hoạt động chuyên nghiệp hơn và phát triển bền vững hơn.
Từ góc độ cơ quan quản lý, bà Nguyễn Thị Thu thông tin, Cục Thuế sẽ tiếp tục triển khai các giải pháp nhằm hỗ trợ tối đa cho hộ kinh doanh, đồng thời tổng hợp cơ sở dữ liệu về tình hình khai, nộp thuế của hộ kinh doanh trong năm 2026 và các năm tiếp theo để hình thành cơ sở dữ liệu lớn phục vụ đánh giá nguồn doanh thu, đặc điểm hoạt động, yếu tố rủi ro và mức độ tuân thủ của từng nhóm hộ kinh doanh.
Đây sẽ là cơ sở quan trọng để cơ quan Thuế hỗ trợ đúng đối tượng, cảnh báo sớm sai sót và tập trung quản lý với các trường hợp có rủi ro cao.


