Trong bối cảnh quy mô xuất nhập khẩu trên địa bàn tăng nhanh, Chi cục Hải quan khu vực IV đang đẩy mạnh các công cụ quản lý hải quan hiện đại là quản lý rủi ro gắn với kiểm tra sau thông quan. Hai công cụ quản lý này không chỉ góp phần rút ngắn thời gian thông quan, tạo thuận lợi cho doanh nghiệp tuân thủ mà còn giúp cơ quan Hải quan chủ động nhận diện, kiểm soát những lĩnh vực tiềm ẩn rủi ro, chống thất thu ngân sách và nâng cao hiệu quả quản lý nhà nước về hải quan.
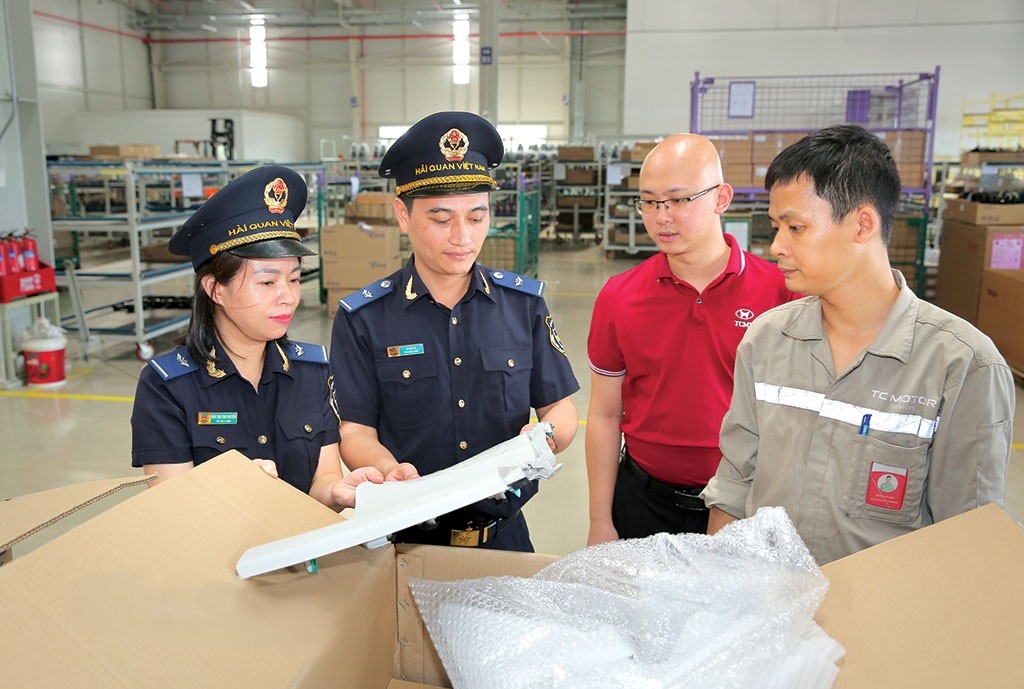 |
| Hoạt động nghiệp vụ của công chức Chi cục Hải quan khu vực IV. Ảnh: H.Nụ. |
Hơn 80% tờ khai được phân luồng xanh
Với quy mô kim ngạch xuất nhập khẩu lớn và tăng nhanh đang đặt ra yêu cầu ngày càng cao đối với công tác quản lý và tạo thuận lợi thương mại của Chi cục Hải quan khu vực IV.
Bài toán đặt ra không đơn thuần là kiểm soát chặt chẽ mà quan trọng hơn là kiểm soát đúng đối tượng, đúng mức độ rủi ro, đồng thời tạo môi trường thông quan thuận lợi cho cộng đồng doanh nghiệp chấp hành tốt pháp luật.
Cập nhật của Chi cục Hải quan khu vực IV từ đầu năm đến 14/9, toàn đơn vị có 5.045 doanh nghiệp làm thủ tục hải quan, với gần 1,25 triệu tờ khai; đáng chú ý, kim ngạch xuất nhập khẩu đạt gần 80 tỷ USD, tương đương kết quả cả năm 2025.
Trong bối cảnh quy mô kim ngạch, tờ khai lớn và tốc độ tăng trưởng cao, nên nếu áp dụng phương thức kiểm tra đồng đều đối với mọi lô hàng, doanh nghiệp thì không chỉ tạo áp lực rất lớn lên nguồn lực của cơ quan Hải quan mà còn ảnh hưởng đến tốc độ thông quan hàng hóa.
Chính vì vậy, quản lý rủi ro ngày càng giữ vai trò như một “bộ lọc” quan trọng giúp nguồn lực kiểm tra, giám sát được tập trung vào những đối tượng, lĩnh vực có nguy cơ vi phạm cao.
Riêng quý III vừa qua, Chi cục Hải quan khu vực IV tiếp tục triển khai đồng bộ công tác thu thập, xử lý thông tin, phân tích, đánh giá và nhận diện rủi ro phục vụ kiểm tra, giám sát hải quan; phòng chống buôn lậu, gian lận thương mại, đồng thời tạo thuận lợi cho hoạt động xuất nhập khẩu. Công tác này được thực hiện trên cơ sở ứng dụng dữ liệu và quản lý theo mức độ rủi ro, bám sát định hướng của Cục Hải quan.
Hiệu quả tạo thuận lợi thể hiện khá rõ qua kết quả phân luồng. Trong tổng số 473.236 tờ khai phát sinh trong quý, có 381.155 tờ khai được phân vào luồng Xanh (được thông quan tự động), chiếm tới 80,54%.
Trong khi đó, chỉ có 84.408 tờ khai luồng Vàng (kiểm tra chi tiết hồ sơ), chiếm 17,84% và luồng Đỏ (kiểm tra thực tế hàng hóa) chỉ có 7.673 tờ khai, tương đương 1,62%.
Tỷ lệ luồng Xanh trên 80% có ý nghĩa đáng quan trọng khi đặt trong bối cảnh số lượng tờ khai và kim ngạch xuất nhập khẩu tại Chi cục đều tăng cao. Với những lô hàng, doanh nghiệp được hệ thống xác định có mức độ rủi ro thấp, việc giảm kiểm tra hồ sơ và kiểm tra thực tế góp phần trực tiếp rút ngắn thời gian thông quan, giảm chi phí tuân thủ, tạo điều kiện để hàng hóa nhanh chóng được đưa vào sản xuất, lưu thông.
Chiều ngược lại, quản lý rủi ro cho phép cơ quan Hải quan tập trung nguồn lực vào nhóm có dấu hiệu bất thường, rủi ro cao. Điều này thể hiện rõ quan điểm quản lý hải quan hiện đại là tạo thuận lợi không đồng nghĩa với buông lỏng quản lý, mà là chuyển từ kiểm tra dàn trải sang kiểm tra có trọng tâm, trọng điểm trên cơ sở thông tin, dữ liệu và đánh giá mức độ tuân thủ.
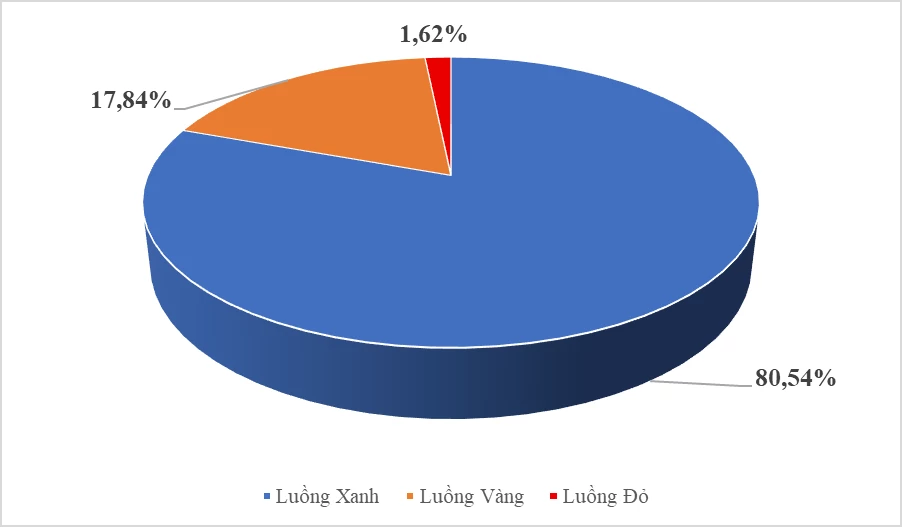 |
| Tỷ lệ phân luồng tờ khai quý III/2026 của Chi cục Hải quan khu vực IV. Biểu đồ: Thái Bình. |
Đưa trọng tâm kiểm tra về “hậu kiểm”
Song song với công tác quản lý rủi ro, Chi cục Hải quan khu vực IV cũng chú trọng kiểm tra sau thông quan, bởi đây là một mắt xích quan trọng để kiểm chứng mức độ tuân thủ sau khi hàng hóa đã được thông quan, giải phóng.
Sự kết hợp này cho phép cơ quan Hải quan giải quyết tương đối hài hòa yêu cầu hàng hóa cần được thông quan nhanh nhưng vẫn phải bảo đảm hiệu quả quản lý.
Theo Chi cục Hải quan khu vực IV, công tác kiểm tra sau thông quan được triển khai đúng quy trình, có trọng tâm, trọng điểm và gắn với quản lý rủi ro. Đơn vị thường xuyên nắm tình hình, phân tích thông tin về hàng hóa xuất nhập khẩu của doanh nghiệp để xây dựng kế hoạch kiểm tra theo dấu hiệu vi phạm và nguyên tắc quản lý rủi ro.
Kết quả thực tế cho thấy vai trò của “hậu kiểm” không chỉ nằm ở việc phát hiện sai phạm, chống thu ngân sách, mà quan trọng hơn là góp phần nâng cao tính tuân thủ pháp luật của cộng đồng doanh nghiệp.
Tính đến ngày 14/9/2026, tổng số thu qua công tác kiểm tra sau thông quan của Chi cục đạt hơn 11 tỷ đồng.
Không chỉ kiểm tra sau thông quan, công tác phúc tập hồ sơ cũng cho thấy hiệu quả đáng ghi nhận. Đến ngày 14/9, tổng số thu qua phúc tập hồ sơ đạt gần 7,5 tỷ đồng.
Kết quả trên cho thấy kiểm tra sau thông quan đang phát huy vai trò như một tuyến kiểm soát, “phòng ngự” quan trọng phía sau thông quan.
Khi hiệu quả kiểm tra sau thông quan được nâng lên, áp lực phải kiểm tra trực tiếp ngay tại khâu thông quan có thể được phân bổ hợp lý hơn. Đây chính là điều kiện quan trọng để cơ quan Hải quan tiếp tục mở rộng tạo thuận lợi đối với doanh nghiệp tuân thủ mà vẫn duy trì năng lực kiểm soát.
Quan trọng hơn, quản lý rủi ro và kiểm tra sau thông quan không phải hai hoạt động tách rời. Dữ liệu quản lý rủi ro giúp lựa chọn đối tượng kiểm tra sau thông quan có trọng tâm; ngược lại, kết quả “hậu kiểm” cung cấp thêm thông tin quan trọng để điều chỉnh hồ sơ doanh nghiệp, tiêu chí rủi ro và mức độ kiểm tra trong những lần làm thủ tục tiếp theo.
Sự tương tác đó càng có ý nghĩa trong bối cảnh Chi cục Hải quan khu vực IV đang đẩy mạnh ứng dụng công nghệ, chuyển đổi số trong tiến trình hiện đại hóa hải quan.
Trong quý IV/2026, Chi cục Hải quan khu vực IV xác định tiếp tục xây dựng hồ sơ doanh nghiệp trọng điểm; rà soát việc thu thập, cập nhật thông tin trên hệ thống; thiết lập và đa dạng hóa tiêu chí phân luồng, tập trung vào doanh nghiệp, loại hình xuất nhập khẩu, mặt hàng có điều kiện và các lĩnh vực tiềm ẩn rủi ro, nhất là gian lận xuất xứ, chuyển tải bất hợp pháp.
Cùng với đó, công tác kiểm tra sau thông quan tiếp tục hướng vào các lĩnh vực cụ thể, nhất là tập trung triển khai chuyên đề.
Có thể thấy, khi dòng chảy thương mại ngày càng lớn, yêu cầu đặt ra đối với cơ quan Hải quan không phải tăng kiểm tra một cách cơ học, mà là nâng cao khả năng lựa chọn đúng đối tượng cần kiểm tra.
Chính vì vậy, quản lý rủi ro giúp tạo ra sự phân tầng trong quản lý, còn kiểm tra sau thông quan tạo dư địa để chuyển mạnh từ “tiền kiểm” sang “hậu kiểm”.
Việc vận hành hiệu quả hai công cụ quản lý hải quan hiện đại nêu trên vì thế mang lại lợi ích kép. Với doanh nghiệp chấp hành tốt pháp luật, thủ tục được giải quyết nhanh hơn, giảm thời gian và chi phí tuân thủ. Với cơ quan Hải quan, nguồn lực được tập trung vào những doanh nghiệp, mặt hàng và loại hình có nguy cơ cao, qua đó nâng khả năng phát hiện vi phạm, chống gian lận, thất thu ngân sách.



















