Theo Cục Thuế, trường hợp khoản đóng góp được nộp vào ngân sách nhà nước để đầu tư nâng cấp, duy tu công trình hạ tầng kỹ thuật, công trình bảo vệ môi trường và đáp ứng các điều kiện theo quy định của pháp luật thuế, doanh nghiệp được hạch toán khoản chi này vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
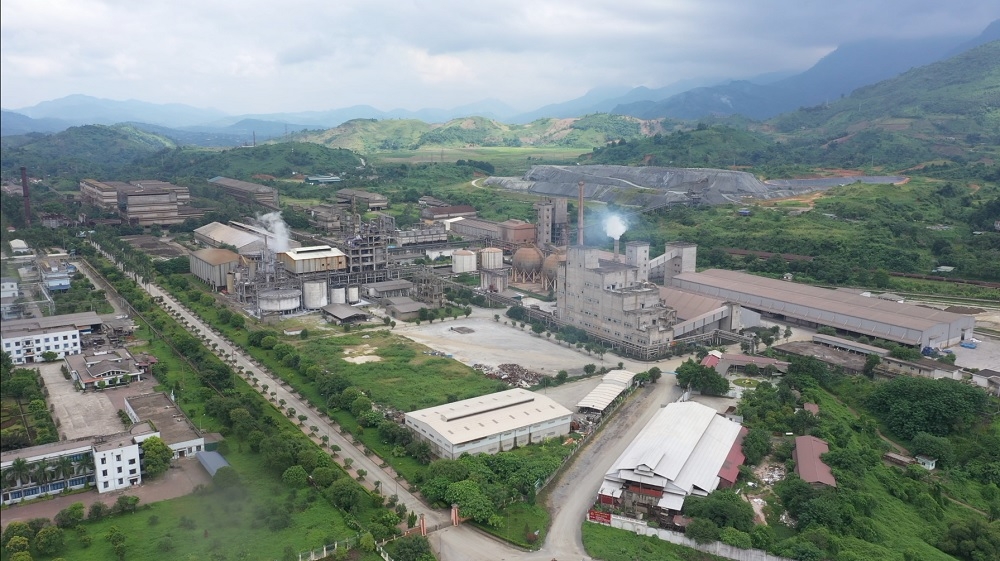 |
| Khoản đóng góp phục vụ đầu tư hạ tầng, bảo vệ môi trường được xem xét hạch toán vào chi phí được trừ theo quy định. Ảnh: TL. |
Cục Thuế vừa có Công văn số 4084/CT-CS trả lời Thuế tỉnh Lào Cai về việc quản lý thuế và chính sách thuế đối với khoản kinh phí đóng góp của tổ chức, cá nhân khai thác khoáng sản theo quy định tại Nghị định số 193/2025/NĐ-CP của Chính phủ và Nghị quyết số 37/2025/NQ-HĐND của HĐND tỉnh Lào Cai.
Theo hướng dẫn, khoản đóng góp của tổ chức, cá nhân khai thác khoáng sản để đầu tư nâng cấp, duy tu, xây dựng các công trình hạ tầng kỹ thuật và công trình bảo vệ môi trường theo quy định tại Nghị quyết số 37/2025/NQ-HĐND, việc quản lý thu phải thực hiện trên cơ sở các quy định của Luật Quản lý thuế, Luật Ngân sách nhà nước, Nghị định số 193/2025/NĐ-CP và nghị quyết của Hội đồng nhân dân tỉnh Lào Cai.
Căn cứ các quy định hiện hành, Thuế tỉnh Lào Cai cần xin ý kiến HĐND tỉnh để có cơ sở thực hiện quản lý thu đối với các khoản đóng góp của tổ chức, cá nhân khai thác khoáng sản theo quy định tại Nghị quyết số 37/2025/NQ-HĐND.
Đồng thời, cơ quan Thuế sẽ tổng hợp các vướng mắc phát sinh để kiến nghị Bộ Nông nghiệp và Môi trường nghiên cứu sửa đổi, bổ sung Điều 5 Nghị định số 193/2025/NĐ-CP theo hướng quy định đầy đủ cơ chế kê khai, nộp, quyết toán, xử lý chênh lệch và xử lý vi phạm nhằm bảo đảm cơ sở pháp lý thống nhất trong quá trình thực hiện.
Về chính sách thuế, Cục Thuế dẫn quy định tại Nghị định số 320/2025/NĐ-CP hướng dẫn thi hành Luật thuế Thu nhập doanh nghiệp.
Cụ thể, trường hợp người nộp thuế đã nộp khoản đóng góp vào ngân sách nhà nước theo quy định tại Nghị định số 193/2025/NĐ-CP và Nghị quyết số 37/2025/NQ-HĐND của tỉnh Lào Cai để đầu tư nâng cấp, duy tu, xây dựng các công trình hạ tầng kỹ thuật, công trình bảo vệ môi trường, đồng thời đáp ứng điều kiện quy định tại điểm m khoản 2 Điều 9 Nghị định số 320/2025/NĐ-CP, thì khoản tiền đóng góp này được hạch toán vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Như vậy, doanh nghiệp khai thác khoáng sản thực hiện nghĩa vụ đóng góp theo quy định của địa phương sẽ có cơ sở để đưa khoản chi này vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp nếu đáp ứng đầy đủ các điều kiện theo quy định của pháp luật.



















