Hải quan đẩy nhanh thông quan nông sản xuất khẩu
Các chi cục hải quan khu vực được yêu cầu bố trí công chức làm thủ tục cả ngoài giờ hành chính, ngày nghỉ, ngày lễ, tạo thuận lợi cho xuất khẩu nông sản.


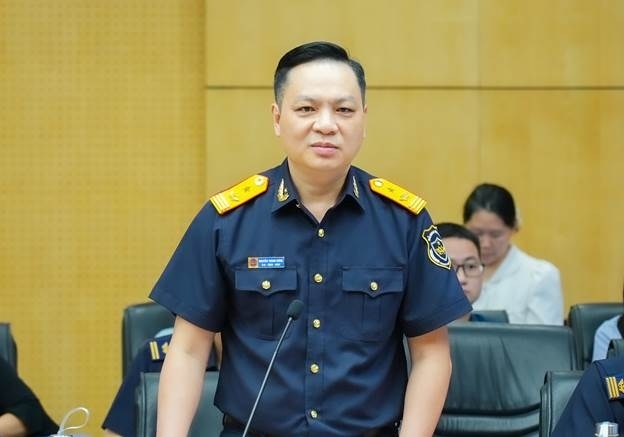 |
| Phó Cục trưởng Cục Hải quan Nguyễn Thành Hưng. |
Phóng viên: Luật Hải quan năm 2014 đã vận hành hơn một thập kỷ và tạo ra những bước tiến lớn. Theo ông đâu là lý do thúc đẩy ngành Hải quan phải thay đổi toàn diện triết lý quản lý trong bối cảnh hiện nay?
Ông Nguyễn Thành Hưng:
Việc sửa đổi luật lần này nhằm bắt kịp các định hướng chiến lược mới của Đảng, Nhà nước và đáp ứng sự vận hành khách quan của nền kinh tế số. Các nghị quyết (Nghị quyết số 57-NQ/TW về chuyển đổi số, Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân) đặt ra yêu cầu hệ thống pháp luật phải mang tính dự báo, đóng vai trò dẫn dắt và giải phóng tối đa các nguồn lực.
Các quy định trước đây đã bộc lộ những bất cập chưa bắt kịp tốc độ vận hành tính bằng giây của chuỗi cung ứng toàn cầu và loại hình thương mại điện tử (TMĐT) xuyên biên giới.
Việc hoàn thiện hành lang pháp lý lúc này là cơ sở cốt lõi để hiện thực hóa mô hình Hải quan số và Hải quan thông minh, tháo gỡ các nút thắt về thủ tục và nâng cao năng lực cạnh tranh quốc gia.
Từ yêu cầu thực tiễn đó, dự thảo Luật Hải quan sửa đổi thực hiện cuộc cách mạng về triết lý quản lý: Chuyển dịch triệt để từ “quản lý hành chính” sang “phục vụ và kiến tạo”, xóa bỏ định kiến “không quản được thì cấm”.
Chúng tôi thay thế kiểm soát trực tiếp bằng việc thúc đẩy sự tuân thủ tự nguyện dựa trên quản lý rủi ro hiện đại. Theo đó, cơ quan Hải quan đóng vai trò hỗ trợ, tạo môi trường minh bạch, giảm tối đa chi phí tuân thủ để nâng cao năng lực cạnh tranh cho doanh nghiệp.
Tuy nhiên, tạo thuận lợi không có nghĩa là buông lỏng. Thông qua thuật toán rủi ro chuyên sâu và thu thập dữ liệu trước khi hàng đến, cơ quan Hải quan sẽ tập trung nguồn lực tinh nhuệ để đấu tranh, ngăn chặn chính xác các hành vi buôn lậu, gian lận thương mại và chuyển giá xuyên biên giới.
Phóng viên: Hải quan số, thông quan tự động và quản lý TMĐT xuyên biên giới được “luật hóa” chi tiết như thế nào trong dự thảo, thưa ông?
Ông Nguyễn Thành Hưng:
Điểm cốt lõi trong bước đi lần này là việc dịch chuyển từ mô hình số hóa quy trình sang quản trị bằng dữ liệu. Dự thảo Luật Hải quan sửa đổi thiết lập nền tảng pháp lý ở mức cao để chuyển đổi toàn bộ hồ sơ, chứng từ hải quan vốn mang tính phân mảnh trước đây thành các thông điệp dữ liệu chuẩn hóa.
Bản chất của việc thông quan tự động chính là tối ưu hóa luồng dữ liệu này bằng trí tuệ nhân tạo (AI). Cụ thể, hệ thống tích hợp AI sẽ tự động đối soát thông tin tờ khai theo thời gian thực với cơ sở dữ liệu quốc gia và lịch sử tuân thủ của doanh nghiệp để đưa ra quyết định phân luồng (Xanh, Vàng, Đỏ).
Toàn bộ quy trình này được vận hành tự động bằng thuật toán máy tính, triệt tiêu hoàn toàn yếu tố can thiệp chủ quan từ con người và đảm bảo tính minh bạch tuyệt đối trong hoạt động thực thi công vụ. Đối với các doanh nghiệp có mức độ tuân thủ cao thuộc luồng Xanh, hệ thống tự động giải phóng hàng hóa chỉ trong vài giây, giúp triệt tiêu hoàn toàn rủi ro sách nhiễu và độ trễ về mặt thời gian.
Nhằm khắc phục khoảng trống pháp lý của Luật Hải quan 2014 trước sự bùng nổ của TMĐT xuyên biên giới, dự thảo Luật Hải quan sửa đổi lần này đã thiết lập một phương thức quản lý riêng biệt tại Điều 16a.
Điểm đột phá ở đây là chúng ta thay đổi đối tượng quản lý, chuyển từ kiểm soát người mua sang định danh trách nhiệm pháp lý của sàn TMĐT. Theo đó, các sàn giao dịch bắt buộc phải kết nối hệ thống để cung cấp trước thông tin đơn hàng và dữ liệu thanh toán cho cơ quan Hải quan. Đồng thời, người mua tại Việt Nam cũng phải được xác thực định danh điện tử.
Khi dòng hàng, dòng tiền và định danh con người được minh bạch hóa từ gốc, cơ quan Hải quan có thể ra quyết định thông quan ngay khi hàng đến cửa khẩu. Giải pháp này không chỉ tháo gỡ bài toán ùn ứ hàng hóa mà còn ngăn chặn triệt để vấn đề “xé nhỏ” đơn hàng nhằm trục lợi chính sách miễn thuế, bảo vệ nguồn thu ngân sách và kiến tạo môi trường kinh doanh sòng phẳng.
Phóng viên: Để hiện thực hóa chỉ tiêu cắt giảm ít nhất 30% chi phí tuân thủ theo Nghị quyết số 68-NQ/TW, xin ông cho biết, dự thảo đã tiến hành đơn giản hóa các rào cản hành chính bằng giải pháp đột phá nào?
Ông Nguyễn Thành Hưng:
Nhằm hiện thực hóa mục tiêu chiến lược tại Nghị quyết số 68-NQ/TW về giảm chi phí tuân thủ pháp luật, dự thảo Luật Hải quan sửa đổi đã rà soát toàn diện để cắt giảm các rào cản hành chính và tối ưu hóa các khung thời hạn hoạt động của doanh nghiệp theo ba nhóm giải pháp cốt lõi:
Thứ nhất, dự thảo bãi bỏ các điều kiện có tính hình thức trong thủ tục công nhận đại lý làm thủ tục hải quan và nhân viên đại lý. Thẩm quyền này được giao cho Bộ Tài chính hướng dẫn theo hướng linh hoạt, căn cứ vào năng lực thực chất nhằm phát triển mạng lưới đại lý chuyên nghiệp, từ đó giảm áp lực nhân sự và thủ tục trực tiếp cho các nhà sản xuất.
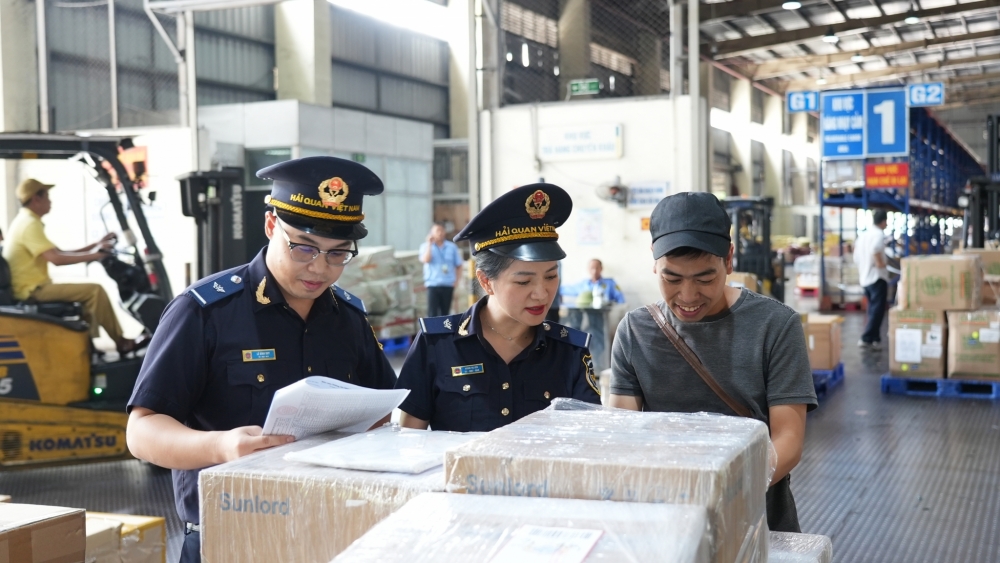 |
| Cơ quan Hải quan đóng vai trò hỗ trợ, tạo môi trường minh bạch, giảm tối đa chi phí tuân thủ để nâng cao năng lực cạnh tranh cho doanh nghiệp. |
Thứ hai, đối với hàng hóa gửi kho ngoại quan và cửa hàng miễn thuế, thời hạn lưu giữ được kéo dài tối đa lên 24 tháng, đồng thời loại bỏ hoàn toàn thủ tục xin gia hạn định kỳ. Tương tự, thời hạn lưu giữ tại địa điểm thu gom hàng lẻ (CFS) cũng được nâng lên tối đa 180 ngày và chuyển sang cơ chế tự động theo dõi trên hệ thống. Thay đổi này giúp doanh nghiệp hoàn toàn chủ động điều tiết chuỗi cung ứng, tối ưu hóa dòng hàng và tiết giảm chi phí lưu kho bãi.
Thứ ba, dự thảo lược bỏ tối đa nghĩa vụ báo cáo bằng văn bản giấy định kỳ của doanh nghiệp kinh doanh kho bãi, cảng biển. Thay vào đó, luật hóa quy định kết nối trực tiếp dữ liệu sơ đồ bãi và vị trí hàng hóa với cơ quan Hải quan. Việc chuyển sang giám sát từ xa bằng dữ liệu liên tục không chỉ giảm tần suất kiểm tra thực tế mà còn đẩy nhanh tốc độ luân chuyển hàng hóa qua cảng tối thiểu 30%.
Phóng viên: Theo ông, tinh thần phân cấp, phân quyền và đổi mới công tác kiểm tra sau thông quan (KTSTQ) được điều chỉnh ra sao để vừa cá thể hóa trách nhiệm, vừa không gây khó cho doanh nghiệp?
Ông Nguyễn Thành Hưng:
Nội dung này được cải cách mạnh mẽ theo hai trọng tâm lớn nhằm nâng cao hiệu lực thực thi và giảm áp lực cho doanh nghiệp.
Cụ thể, đẩy mạnh phân cấp và linh hoạt thể chế, dự thảo Luật Hải quan sửa đổi đã bóc tách, chuyển giao nhiều thẩm quyền sự vụ trước đây của cấp Trung ương xuống cho cấp chi cục và cấp đội chủ động xử lý ngay tại cửa khẩu. Luật chỉ quy định những nội dung khung mang tính nguyên tắc lâu dài.
Các nội dung thường xuyên có sự biến động và cần cập nhật theo công nghệ mới như thương mại điện tử, hồ sơ hải quan, thủ tục kiểm tra, giám sát, quản lý rủi ro, quản lý tuân thủ sẽ giao Chính phủ và Bộ trưởng Bộ Tài chính quy định chi tiết. Điều này giúp các quy định được linh hoạt với diễn biến thực tế và cá thể hóa trách nhiệm giải trình của người đứng đầu gắn với cơ cấu tổ chức bộ máy sau sắp xếp.
Ngoài ra, dự thảo Luật Hải quan sửa đổi đặt ra mục tiêu đổi mới công tác kiểm tra sau thông quan nhằm giúp cho công tác hậu kiểm không chồng chéo. Thể chế hóa nội dung của Nghị quyết số 68-NQ-TW ngày 4/5/2025, Nghị quyết số 66- NQ/TW dự thảo Luật quy định hợp nhất thủ tục kiểm tra sau thông quan tại cơ quan Hải quan và kiểm tra sau thông quan tại trụ sở người khai hải quan giúp cho cơ quan Hải quan linh hoạt trong lựa chọn địa điểm kiểm tra sau thông quan tuỳ theo tình hình thực tiễn của từng cuộc kiểm tra, góp phần giảm chi phí tổ chức thực hiện hoạt động kiểm tra sau thông quan và chi phí tuân thủ của doanh nghiệp, người khai hải quan.
Việc kiểm tra phải theo kế hoạch hàng năm dựa trên quản lý rủi ro. Thời hạn kiểm tra tại trụ sở doanh nghiệp được điều chỉnh lên tối đa 20 ngày (gia hạn không quá 20 ngày) nhằm giúp cơ quan Hải quan phân tích sâu dữ liệu, tránh kết luận vội vàng gây phiền hà, đồng thời thống nhất với quy trình kiểm tra thuế để doanh nghiệp chủ động bố trí nhân lực.
Phóng viên: Xin trân trọng cảm ơn ông!