Đề xuất mở rộng ưu đãi thuế thu nhập doanh nghiệp đối với cơ sở giáo dục hoạt động không vì lợi nhuận được kỳ vọng tạo thêm động lực thu hút nguồn lực xã hội đầu tư vào giáo dục. Theo ông Lê Minh Khánh, Phó Tổng giám đốc Đại học RMIT Việt Nam, khi đó phần nguồn lực được giữ lại giúp các cơ sở giáo dục không vì lợi nhuận tiếp tục tái đầu tư cho chất lượng đào tạo và cơ sở vật chất, qua đó góp phần phát triển nguồn nhân lực chất lượng cao cho nền kinh tế cũng như thúc đẩy các kết quả nghiên cứu và đổi mới sáng tạo.
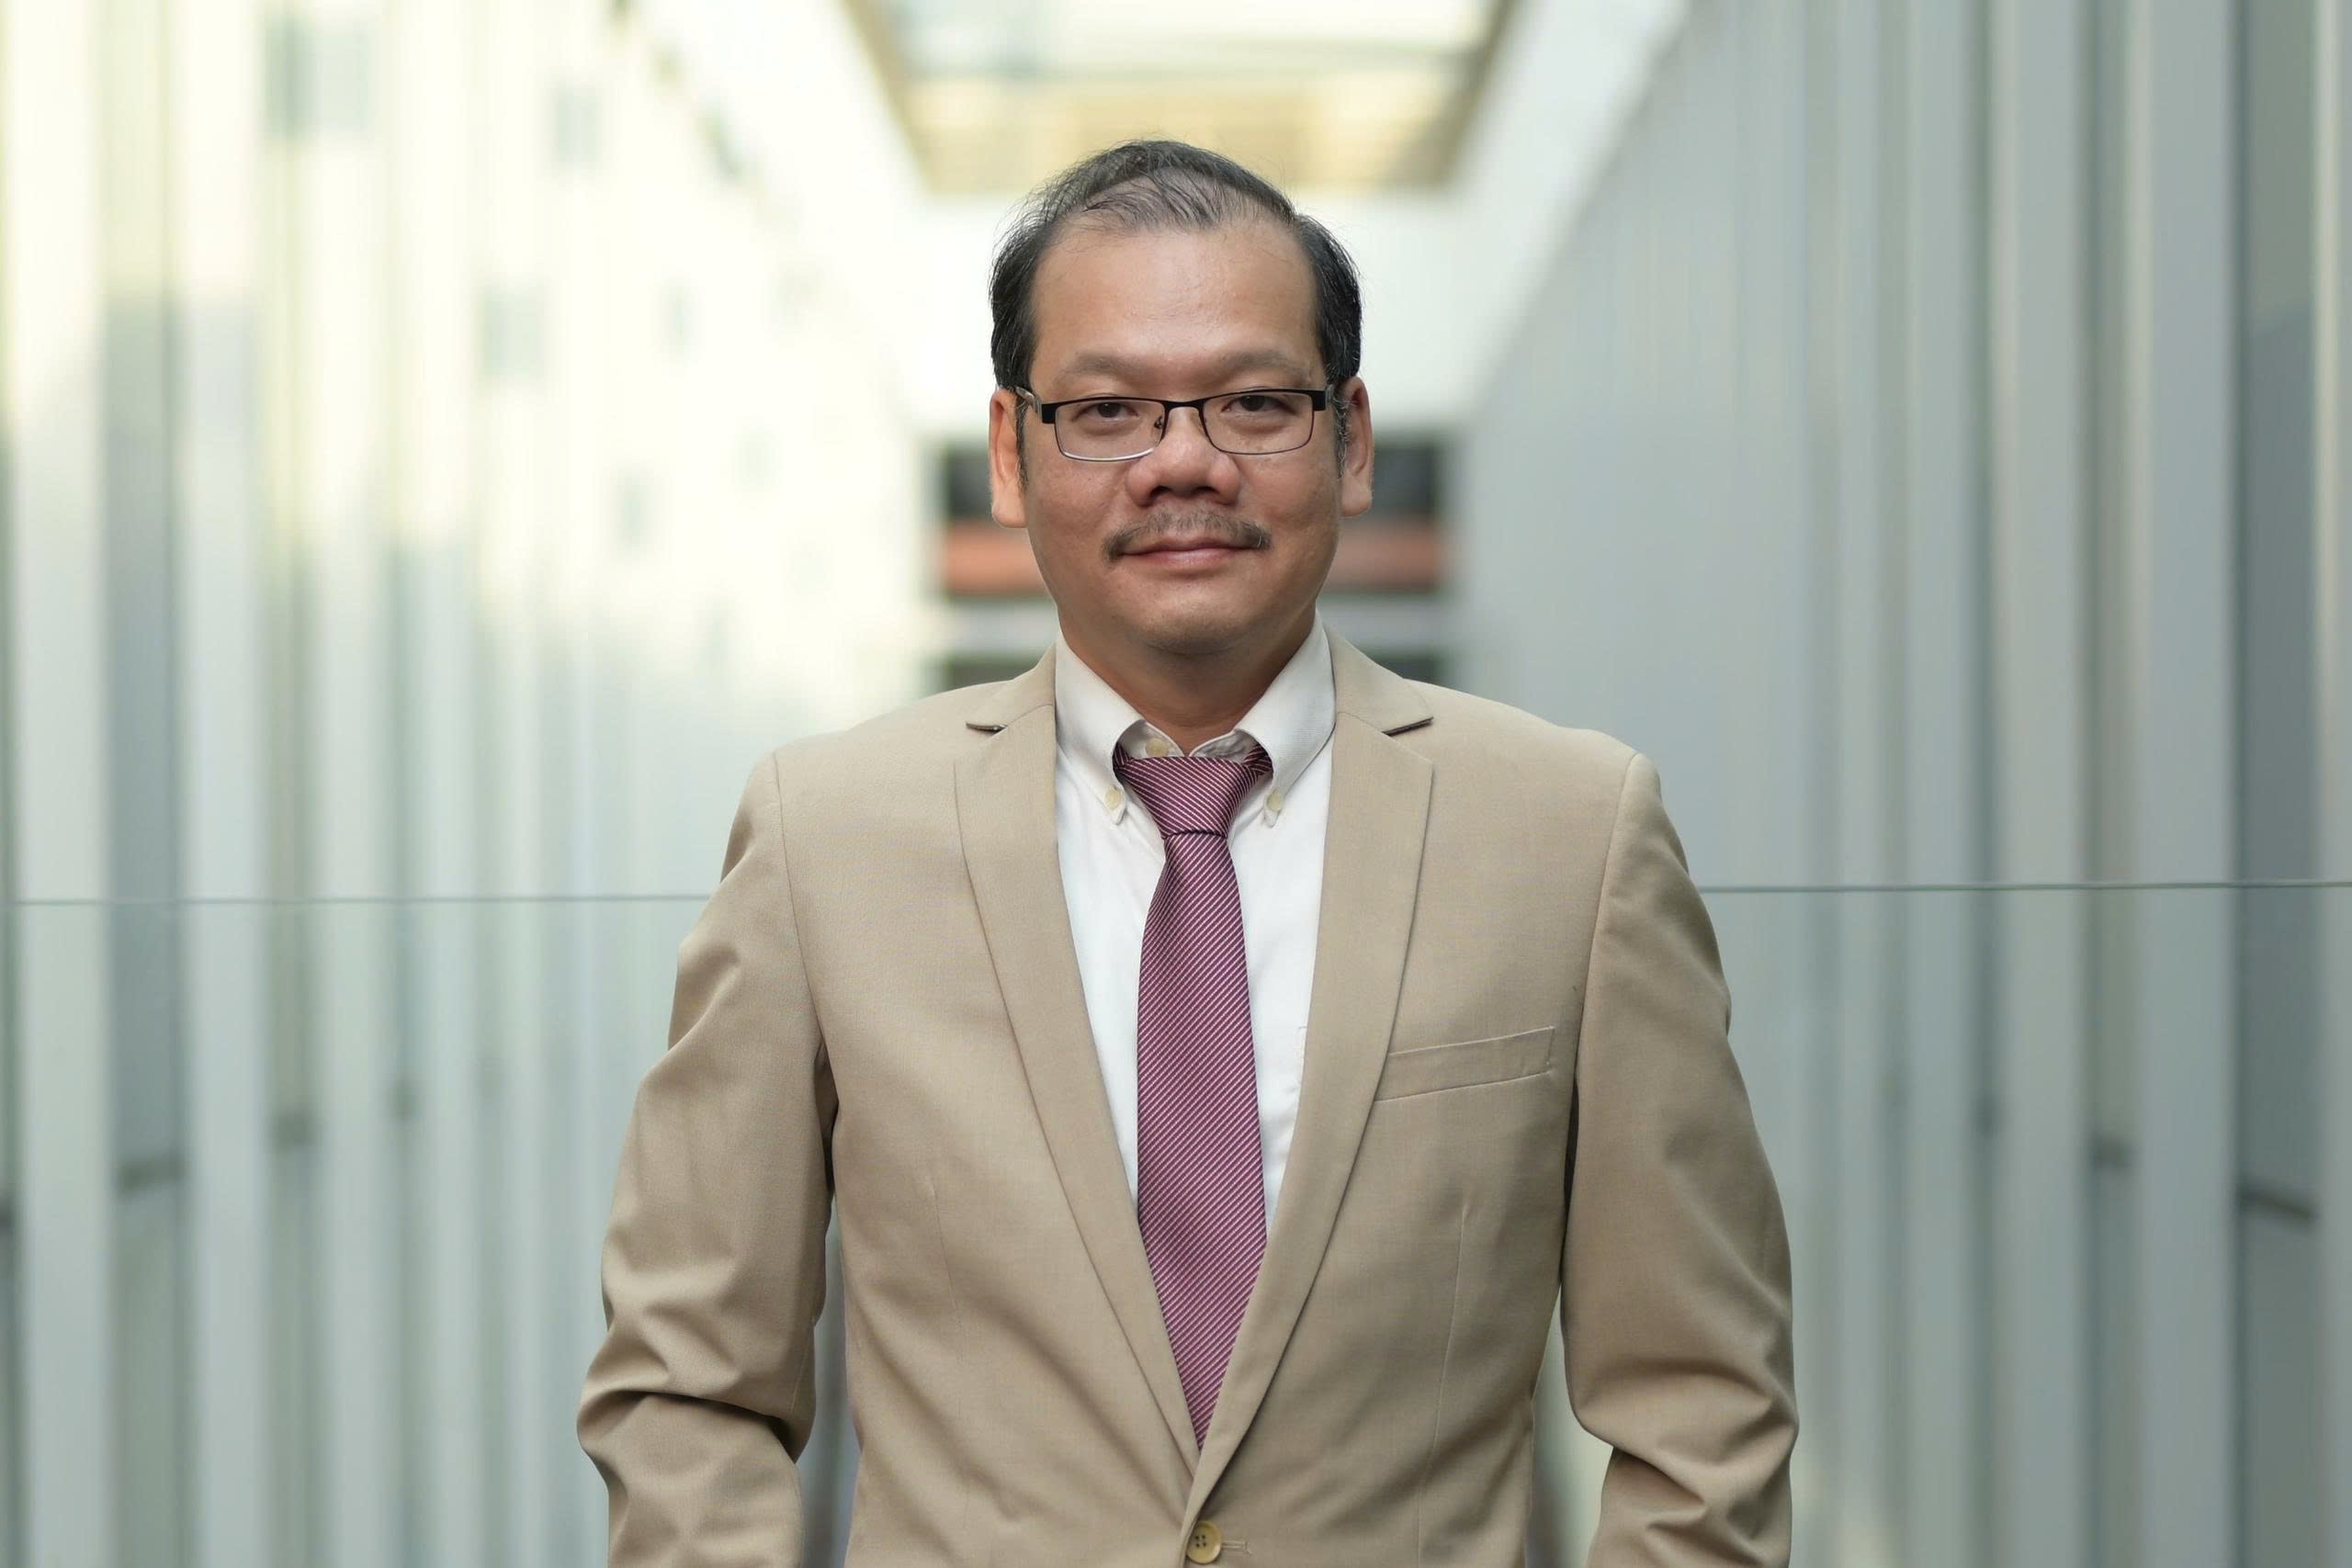 |
| Ông Lê Minh Khánh, Phó Tổng giám đốc Đại học RMIT Việt Nam. |
Phóng viên: Dự thảo Luật sửa đổi, bổ sung một số điều của Luật thuế Sử dụng đất phi nông nghiệp, Luật thuế Thu nhập doanh nghiệp đang đề xuất mở rộng các ưu đãi về thuế thu nhập doanh nghiệp để khuyến khích đầu tư vào giáo dục. Theo ông, những chính sách này sẽ tác động như thế nào đến quyết định đầu tư dài hạn, mở rộng cơ sở vật chất và phát triển các chương trình đào tạo chất lượng cao tại Việt Nam?
Ông Lê Minh Khánh: Chúng tôi đánh giá cao định hướng của Bộ Tài chính và Chính phủ trong việc tiếp tục hoàn thiện chính sách thuế nhằm khuyến khích đầu tư vào giáo dục và đào tạo.
Thực tế, việc sử dụng chính sách thuế để khuyến khích đầu tư cho giáo dục không phải là định hướng mới. Trong nhiều năm qua, Nhà nước đã có các chính sách xã hội hóa trong lĩnh vực giáo dục, và các chính sách này đã phát huy tác dụng tích cực trong việc thu hút nguồn lực xã hội, giảm áp lực cho khu vực công lập và mở rộng cơ hội tiếp cận giáo dục.
Điểm rất đáng chú ý của dự thảo là chính sách đã đi thêm một bước xa hơn khi đề cập rõ hơn đến các cơ sở giáo dục hoạt động không vì lợi nhuận.
Đây là bước tiến quan trọng, vì chính sách không chỉ khuyến khích đầu tư vào giáo dục nói chung, mà còn hướng đến việc thu hút những nhà đầu tư và tổ chức giáo dục đến Việt Nam với mục tiêu đóng góp dài hạn cho giáo dục, cho người học và cho xã hội.
Đối với các cơ sở giáo dục hoạt động không vì lợi nhuận, chính sách thuế phù hợp sẽ giúp củng cố niềm tin cho các quyết định đầu tư dài hạn, toàn diện và mạnh mẽ hơn.
Khi nguồn lực được giữ lại và tái đầu tư vào giáo dục, người học và xã hội sẽ được hưởng lợi thông qua chất lượng đào tạo tốt hơn, cơ sở vật chất hiện đại hơn, nhiều học bổng hơn, năng lực nghiên cứu mạnh hơn và các hoạt động hỗ trợ sinh viên toàn diện hơn.
Có thể nói, dự thảo tạo ra sự giao thoa rất tích cực giữa chính sách thuế của Việt Nam và mục tiêu dài hạn của những tổ chức giáo dục như RMIT khi đầu tư tại Việt Nam: xây dựng cầu nối giữa Việt Nam và thế giới, đưa tri thức và chuẩn mực giáo dục quốc tế đến gần hơn với người học Việt Nam, đồng thời đóng góp vào nguồn nhân lực chất lượng cao, đổi mới sáng tạo và hội nhập quốc tế.
Phóng viên: Bộ Tài chính kỳ vọng chính sách ưu đãi thuế sẽ góp phần tạo môi trường cạnh tranh công bằng giữa các cơ sở giáo dục và nâng cao chất lượng nguồn nhân lực. Từ kinh nghiệm của RMIT, đâu là những điều kiện quan trọng nhất để các ưu đãi thuế thực sự chuyển hóa thành chất lượng đào tạo và lợi ích cho người học, thay vì chỉ giảm chi phí cho cơ sở giáo dục?
Ông Lê Minh Khánh: Trước hết, cần nhìn nhận rằng, ưu đãi thuế chắc chắn sẽ giúp giảm chi phí cho cơ sở giáo dục. Tuy nhiên, điều quan trọng hơn là phần chi phí được giảm đó sẽ được sử dụng như thế nào và có thực sự chuyển hóa thành lợi ích cho người học hay không.
Để điều này xảy ra, trước hết chính sách cần có quy định rõ ràng, minh bạch và dễ dự đoán về đối tượng được hưởng ưu đãi, điều kiện được hưởng ưu đãi và cách chứng minh việc đáp ứng điều kiện. Sự rõ ràng này không chỉ cần đến từ cơ quan Thuế, mà còn cần đến từ các cơ quan quản lý chuyên ngành, đặc biệt là cơ quan quản lý giáo dục.
Bên cạnh đó, nhà đầu tư cũng phải có cam kết thực chất, không lợi dụng chính sách chỉ để giảm chi phí. Cơ sở giáo dục cần có kế hoạch cụ thể về tái đầu tư, ví dụ vào người học, học bổng, giảng viên, đội ngũ vận hành, chương trình đào tạo, cơ sở vật chất, nghiên cứu và hợp tác với doanh nghiệp.
Phóng viên: Nhiều quốc gia sử dụng chính sách thuế như một công cụ để thu hút đầu tư vào giáo dục. Với kinh nghiệm hoạt động tại nhiều thị trường, RMIT đánh giá Việt Nam cần thiết kế chính sách ưu đãi như thế nào để vừa hấp dẫn nhà đầu tư giáo dục quốc tế, vừa bảo đảm tính minh bạch và hiệu quả sử dụng nguồn lực công?
Ông Lê Minh Khánh: Theo chúng tôi, một chính sách hiệu quả cần cân bằng ba yếu tố: tính hấp dẫn, tính minh bạch và tính dự đoán được.
Cách tiếp cận của dự thảo cho thấy, Việt Nam đang thiết kế chính sách theo hướng phân tầng hợp lý hơn, phù hợp với các nhóm nhà đầu tư có mục tiêu khác nhau. Những nhà đầu tư giáo dục theo mô hình có lợi nhuận có thể tiếp tục được khuyến khích thông qua các chính sách xã hội hóa và ưu đãi hiện hành.
 |
| Thời gian qua có nhiều chính sách xã hội hóa trong lĩnh vực giáo dục đã phát huy tác dụng tích cực trong việc thu hút nguồn lực xã hội, giảm áp lực cho khu vực công lập và mở rộng cơ hội tiếp cận giáo dục. Ảnh: TL. |
Trong khi đó, những tổ chức giáo dục đến Việt Nam với mục tiêu không vì lợi nhuận, mong muốn tái đầu tư lâu dài và đóng góp cho chất lượng giáo dục, sẽ có thêm động lực mạnh mẽ từ cơ chế miễn thuế.
Nghiên cứu dự thảo Luật đang được lấy ý kiến rộng rãi, chúng tôi đánh giá cao về định hướng chính sách cũng như nội dung dự thảo đã thể hiện rõ các khoản thu nhập sẽ được miễn thuế thu nhập doanh nghiệp của cơ sở giáo dục không vì lợi nhuận cũng như cơ chế kiểm soát, đảm bảo các cơ sở giáo dục tư thục luôn thực hiện đúng mục tiêu hoạt động là không vì lợi nhuận thì mới được miễn thuế.
Chúng tôi hiểu rằng, đây là văn bản quy định về chính sách thuế nên tại dự thảo chỉ nêu đối tượng được miễn thuế, còn việc xác định cụ thể các đối tượng này như thế nào thuộc phạm vi của pháp luật chuyên ngành.
Để chính sách thực sự hấp dẫn và hiệu quả, điều quan trọng là pháp luật cần rõ ràng về đối tượng được áp dụng. Trong lĩnh vực giáo dục quốc tế, Việt Nam hiện đã có các mô hình đặc thù như phân hiệu của cơ sở giáo dục đại học nước ngoài tại Việt Nam.
Vì vậy, khi thiết kế chính sách cho các cơ sở giáo dục hoạt động không vì lợi nhuận, chúng tôi cho rằng cần làm rõ cách chính sách được áp dụng đối với các mô hình giáo dục quốc tế được thành lập và hoạt động hợp pháp tại Việt Nam, bao gồm phân hiệu của cơ sở giáo dục đại học nước ngoài hoạt động không vì lợi nhuận.
Bên cạnh đó, chính sách cần có hướng dẫn thực hiện rõ ràng để các cơ sở giáo dục có thể tuân thủ nhất quán, bao gồm cả nguyên tắc sử dụng nguồn thu được miễn thuế, cơ chế chứng minh việc tái đầu tư và yêu cầu về quản trị minh bạch. Điều này không chỉ cần đến từ cơ quan thuế, mà còn cần đến từ các cơ quan quản lý chuyên ngành, đặc biệt là cơ quan quản lý giáo dục.
Phóng viên: Nếu các chính sách ưu đãi thuế được thông qua, RMIT kỳ vọng gì trong việc mở ra những cơ hội hợp tác mới giữa các trường đại học quốc tế với doanh nghiệp, địa phương và các cơ sở giáo dục trong nước để đào tạo nguồn nhân lực đáp ứng yêu cầu của nền kinh tế số và đổi mới sáng tạo hay không?
Ông Lê Minh Khánh: Chúng tôi kỳ vọng các chính sách mới sẽ tạo thêm động lực để các trường đại học quốc tế, doanh nghiệp, địa phương và các cơ sở giáo dục trong nước tăng cường hợp tác sâu rộng hơn trong phát triển nguồn nhân lực chất lượng cao, cũng như thúc đẩy các kết quả nghiên cứu và đổi mới sáng tạo.
Các chính sách thuế phù hợp có thể giúp các cơ sở giáo dục có thêm nguồn lực để đầu tư vào các chương trình liên ngành, phòng thí nghiệm, trung tâm đổi mới sáng tạo, hợp tác nghiên cứu ứng dụng, mô hình học tập gắn với doanh nghiệp và các chương trình nâng cao năng lực cho địa phương.
Quan trọng hơn, khi chính sách tạo được niềm tin và sự ổn định dài hạn, các trường đại học quốc tế, doanh nghiệp, địa phương và khu vực công có thể mạnh dạn hơn trong việc cùng thiết kế những mô hình hợp tác mới, kể cả những mô hình trước đây chưa có tiền lệ, nhưng có thể mang lại giá trị thực chất cho người học, doanh nghiệp và xã hội.
Xin trân trọng cảm ơn ông!