Bộ Tài chính đề xuất sửa đổi, bổ sung một số nội dung Luật thuế Sử dụng đất phi nông nghiệp và Luật thuế Thu nhập doanh nghiệp theo hướng mở rộng ưu đãi đối với các cơ sở giáo dục. Không chỉ tháo gỡ những vướng mắc của chính sách xã hội hóa hiện hành, các đề xuất còn kỳ vọng tạo thêm động lực thu hút nguồn lực xã hội đầu tư cho giáo dục, góp phần phát triển nguồn nhân lực chất lượng cao trong dài hạn.
 |
| Thời gian qua, Đảng và Nhà nước có nhiều chính sách huyến khích, thu hút nguồn lực xã hội đầu tư vào lĩnh vực giáo dục đào tạo, giảm áp lực lên khu vực công lập. Ảnh: TL. |
Ưu đãi thuế đối với cơ sở giáo dục
Không chỉ rà soát các quy định để bảo đảm thống nhất với Luật Đất đai năm 2024 và mô hình chính quyền địa phương hai cấp, việc sửa đổi, bổ sung một số điều của Luật Thuế Sử dụng đất phi nông nghiệp và Luật thuế Thu nhập doanh nghiệp còn hướng tới mục tiêu hoàn thiện chính sách ưu đãi thuế đối với lĩnh vực giáo dục.
Theo Bộ Tài chính, đây là giải pháp nhằm tạo thêm động lực thu hút nguồn lực xã hội đầu tư cho giáo dục, giảm áp lực lên khu vực công lập, đồng thời nâng cao chất lượng nguồn nhân lực và năng lực cạnh tranh quốc gia trong dài hạn.
Một trong những đề xuất đáng chú ý là mở rộng diện được miễn thuế sử dụng đất phi nông nghiệp. Hiện nay, chính sách miễn thuế mới áp dụng đối với đất của các cơ sở thực hiện xã hội hóa.
Tuy nhiên, thực tế cho thấy nhiều cơ sở giáo dục đã được cấp phép hoạt động hợp pháp nhưng chưa đáp ứng đầy đủ các tiêu chí xã hội hóa nên không thuộc diện được hưởng ưu đãi, dù vẫn trực tiếp cung cấp dịch vụ giáo dục. Điều này khiến nhiều cơ sở gặp khó khăn trong tiếp cận nguồn lực đầu tư, đặc biệt là chi phí đất đai tại các đô thị lớn.
Theo đó, Bộ Tài chính đề xuất bổ sung quy định miễn thuế sử dụng đất phi nông nghiệp đối với phần đất sử dụng cho mục đích giáo dục của các cơ sở giáo dục chưa thuộc diện được miễn thuế theo chính sách xã hội hóa hiện hành.
Cùng với ưu đãi về đất đai, dự thảo cũng đề xuất bổ sung khoản 6 vào Điều 15 Luật Thuế thu nhập doanh nghiệp theo hướng mở rộng phạm vi miễn thuế đối với các cơ sở giáo dục hoạt động không vì lợi nhuận.
Đối tượng được đề xuất miễn thuế gồm cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận theo quy định của pháp luật về giáo dục. Việc xác định cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận thực hiện theo quy định của pháp luật về giáo dục.
Đồng thời, dự thảo sửa đổi khoản 5 Điều 15 Luật thuế Thu nhập doanh nghiệp hiện hành để bảo đảm tính đồng bộ với việc bổ sung khoản 6. Phần thu nhập được miễn thuế là các khoản thu gắn trực tiếp với hoạt động giáo dục như đào tạo, nghiên cứu khoa học, chuyển giao công nghệ, dịch vụ hỗ trợ giáo dục, kinh phí Nhà nước đặt hàng hoặc giao nhiệm vụ và lãi tiền gửi ngân hàng.
| Theo thống kê của Bộ Giáo dục và Đào tạo, năm học 2024-2025, cả nước có khoảng 41.000 cơ sở giáo dục, trong đó gần 3.900 cơ sở ngoài công lập. Tuy nhiên, nhiều cơ sở trong số này không thuộc diện được hưởng chính sách ưu đãi hiện hành nên gặp khó khăn trong tiếp cận nguồn lực đầu tư, cơ sở vật chất và trang thiết bị giảng dạy. |
Đối với các khoản thu từ hoạt động sản xuất, kinh doanh khác không phục vụ mục tiêu giáo dục, cơ sở giáo dục vẫn phải thực hiện đầy đủ nghĩa vụ thuế theo quy định hiện hành.
Để chính sách ưu đãi được thực hiện đúng mục tiêu, dự thảo cũng bổ sung cơ chế kiểm soát chặt chẽ. Trường hợp sử dụng phần thu nhập được miễn thuế không đúng mục đích, cơ sở giáo dục phải kê khai và nộp lại số thuế đã được miễn cùng tiền chậm nộp, tiền phạt theo quy định.
Riêng đối với cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, nếu thực hiện rút vốn hoặc chia lợi tức, toàn bộ số thuế đã được miễn cũng phải hoàn trả cho ngân sách nhà nước. Quy định này nhằm bảo đảm ưu đãi thuế được sử dụng đúng cho mục tiêu phát triển giáo dục, đồng thời hạn chế nguy cơ lợi dụng chính sách.
Bên cạnh những nội dung liên quan đến ưu đãi thuế, dự thảo còn sửa đổi nhiều quy định của Luật thuế Sử dụng đất phi nông nghiệp nhằm đồng bộ với Luật Đất đai năm 2024. Theo đó, các quy định về đối tượng chịu thuế, đối tượng không chịu thuế được cập nhật theo hệ thống phân loại đất mới; đồng thời bổ sung, điều chỉnh nhiều loại đất để bảo đảm thống nhất với pháp luật đất đai hiện hành.
Dự thảo cũng sửa đổi quy định về đăng ký, khai, tính và nộp thuế theo hướng đơn giản hóa thủ tục, thực hiện thống nhất theo Luật Quản lý thuế và phù hợp với mô hình chính quyền địa phương hai cấp.
Khơi thông nguồn lực đầu tư phát triển giáo dục
Dưới góc độ quản lý giáo dục, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi (NTU), đánh giá cao đề xuất của Bộ Tài chính. Theo ông, đây không chỉ là điều chỉnh chính sách thuế mà còn là bước đi chiến lược nhằm thể chế hóa quan điểm coi giáo dục là quốc sách hàng đầu và là động lực phát triển đất nước.
Điểm cốt lõi của đề xuất là chuyển từ tư duy “ưu đãi khi đã đạt chuẩn” sang “tạo điều kiện để các cơ sở giáo dục có nguồn lực phát triển và từng bước đạt chuẩn”.
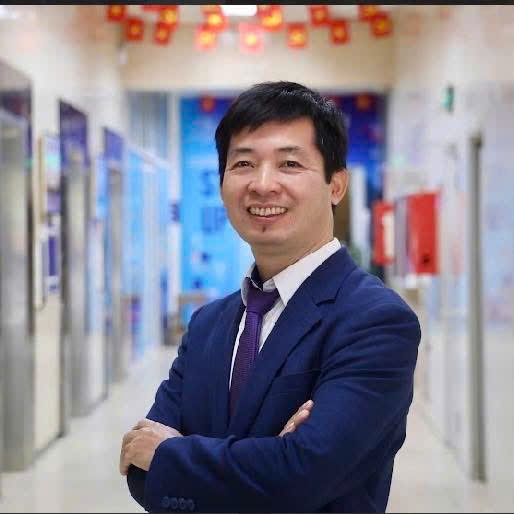 |
| Ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng trường Đại học Nguyễn Trãi (NTU). |
Việc mở rộng ưu đãi thuế sẽ góp phần giảm chi phí đầu vào, tạo điều kiện để các cơ sở tái đầu tư cho cơ sở vật chất, đội ngũ giáo viên, nghiên cứu khoa học và nâng cao chất lượng đào tạo. Quan trọng hơn, đây là chính sách đầu tư vào vốn con người.
Theo ông Huy, muốn xây dựng một nền giáo dục kiến tạo, đổi mới sáng tạo, từng bước vươn lên nhóm các nền giáo dục hàng đầu thế giới và hiện thực hóa các mục tiêu phát triển kinh tế số, kinh tế xanh, khoa học - công nghệ, công nghiệp chip, bán dẫn, trí tuệ nhân tạo (AI) và nguồn nhân lực chất lượng cao thì giáo dục cần được tạo điều kiện phát triển bằng các cơ chế ưu đãi đủ mạnh và ổn định.
“Chấp nhận giảm một phần nguồn thu ngân sách trong ngắn hạn để khuyến khích xã hội đầu tư cho giáo dục sẽ tạo ra giá trị gia tăng lớn hơn trong dài hạn thông qua năng suất lao động, năng lực đổi mới sáng tạo và sức cạnh tranh quốc gia”, ông Huy khẳng định.
Mặt khác, dự thảo bổ sung cơ chế giám sát chặt chẽ nhằm bảo đảm các ưu đãi thuế được sử dụng đúng mục đích, đúng đối tượng và tái đầu tư cho giáo dục là cách tiếp cận vừa khuyến khích phát triển, vừa bảo đảm kỷ cương, minh bạch và sử dụng hiệu quả nguồn lực, qua đó tạo nền tảng bền vững để giáo dục trở thành động lực cốt lõi.
Trong nhiều năm qua, cùng với việc tăng đầu tư từ ngân sách, Nhà nước cũng từng bước hoàn thiện cơ chế khuyến khích xã hội hóa để huy động thêm nguồn lực từ khu vực tư nhân đầu tư vào lĩnh vực giáo dục.
Hệ thống văn bản về xã hội hóa giáo dục hiện nay tương đối đầy đủ, với nhiều chính sách ưu đãi về đất đai, thuế và tín dụng dành cho các cơ sở đáp ứng tiêu chí xã hội hóa. Tuy nhiên, theo quy định hiện hành, chỉ những cơ sở đáp ứng đầy đủ các tiêu chí xã hội hóa mới thuộc diện được hưởng ưu đãi về đất đai, thuế và tín dụng.
Đáng chú ý, đối với các cơ sở giáo dục được phép hoạt động nhưng chưa đáp ứng tiêu chí xã hội hóa, các nghĩa vụ thuế hiện hành có thể chiếm khoảng 10-20% tổng chi phí hoạt động hằng năm, trong khi tỷ lệ này ở các cơ sở đã đạt tiêu chí xã hội hóa chỉ khoảng 5%. Khoảng chênh lệch này không chỉ làm tăng chi phí hoạt động mà còn ảnh hưởng đến khả năng mở rộng quy mô, đầu tư cơ sở vật chất và nâng cao chất lượng đào tạo.
Do vậy, ưu đãi thuế là chính sách hỗ trợ tài chính trực tiếp cho các cơ sở giáo dục - đào tạo, giúp giảm gánh nặng chi phí vận hành, giảm giá dịch vụ, nâng cao khả năng duy trì hoạt động, thúc đẩy mở rộng quy mô, bảo đảm công bằng trong tiếp cận các dịch vụ công thiết yếu của người dân.
Đề xuất này khi được thực hiện sẽ góp phần quan trọng vào việc thể chế hóa đầy đủ các chủ trương của Đảng về phát triển giáo dục - đào tạo.