Bộ Tài chính đề xuất mở rộng phạm vi không tính vào thu nhập chịu thuế thu nhập cá nhân đối với lợi ích từ nhà ở do người sử dụng lao động xây dựng, bố trí cho người lao động sử dụng, bao gồm cả tiền điện, nước và các dịch vụ kèm theo (nếu có). Nội dung này được ông Trương Bá Tuấn, Phó Cục trưởng Cục Quản lý, giám sát chính sách thuế, phí và lệ phí chia sẻ tại họp báo thường kỳ quý II/2026 do Bộ Tài chính tổ chức ngày 17/6.
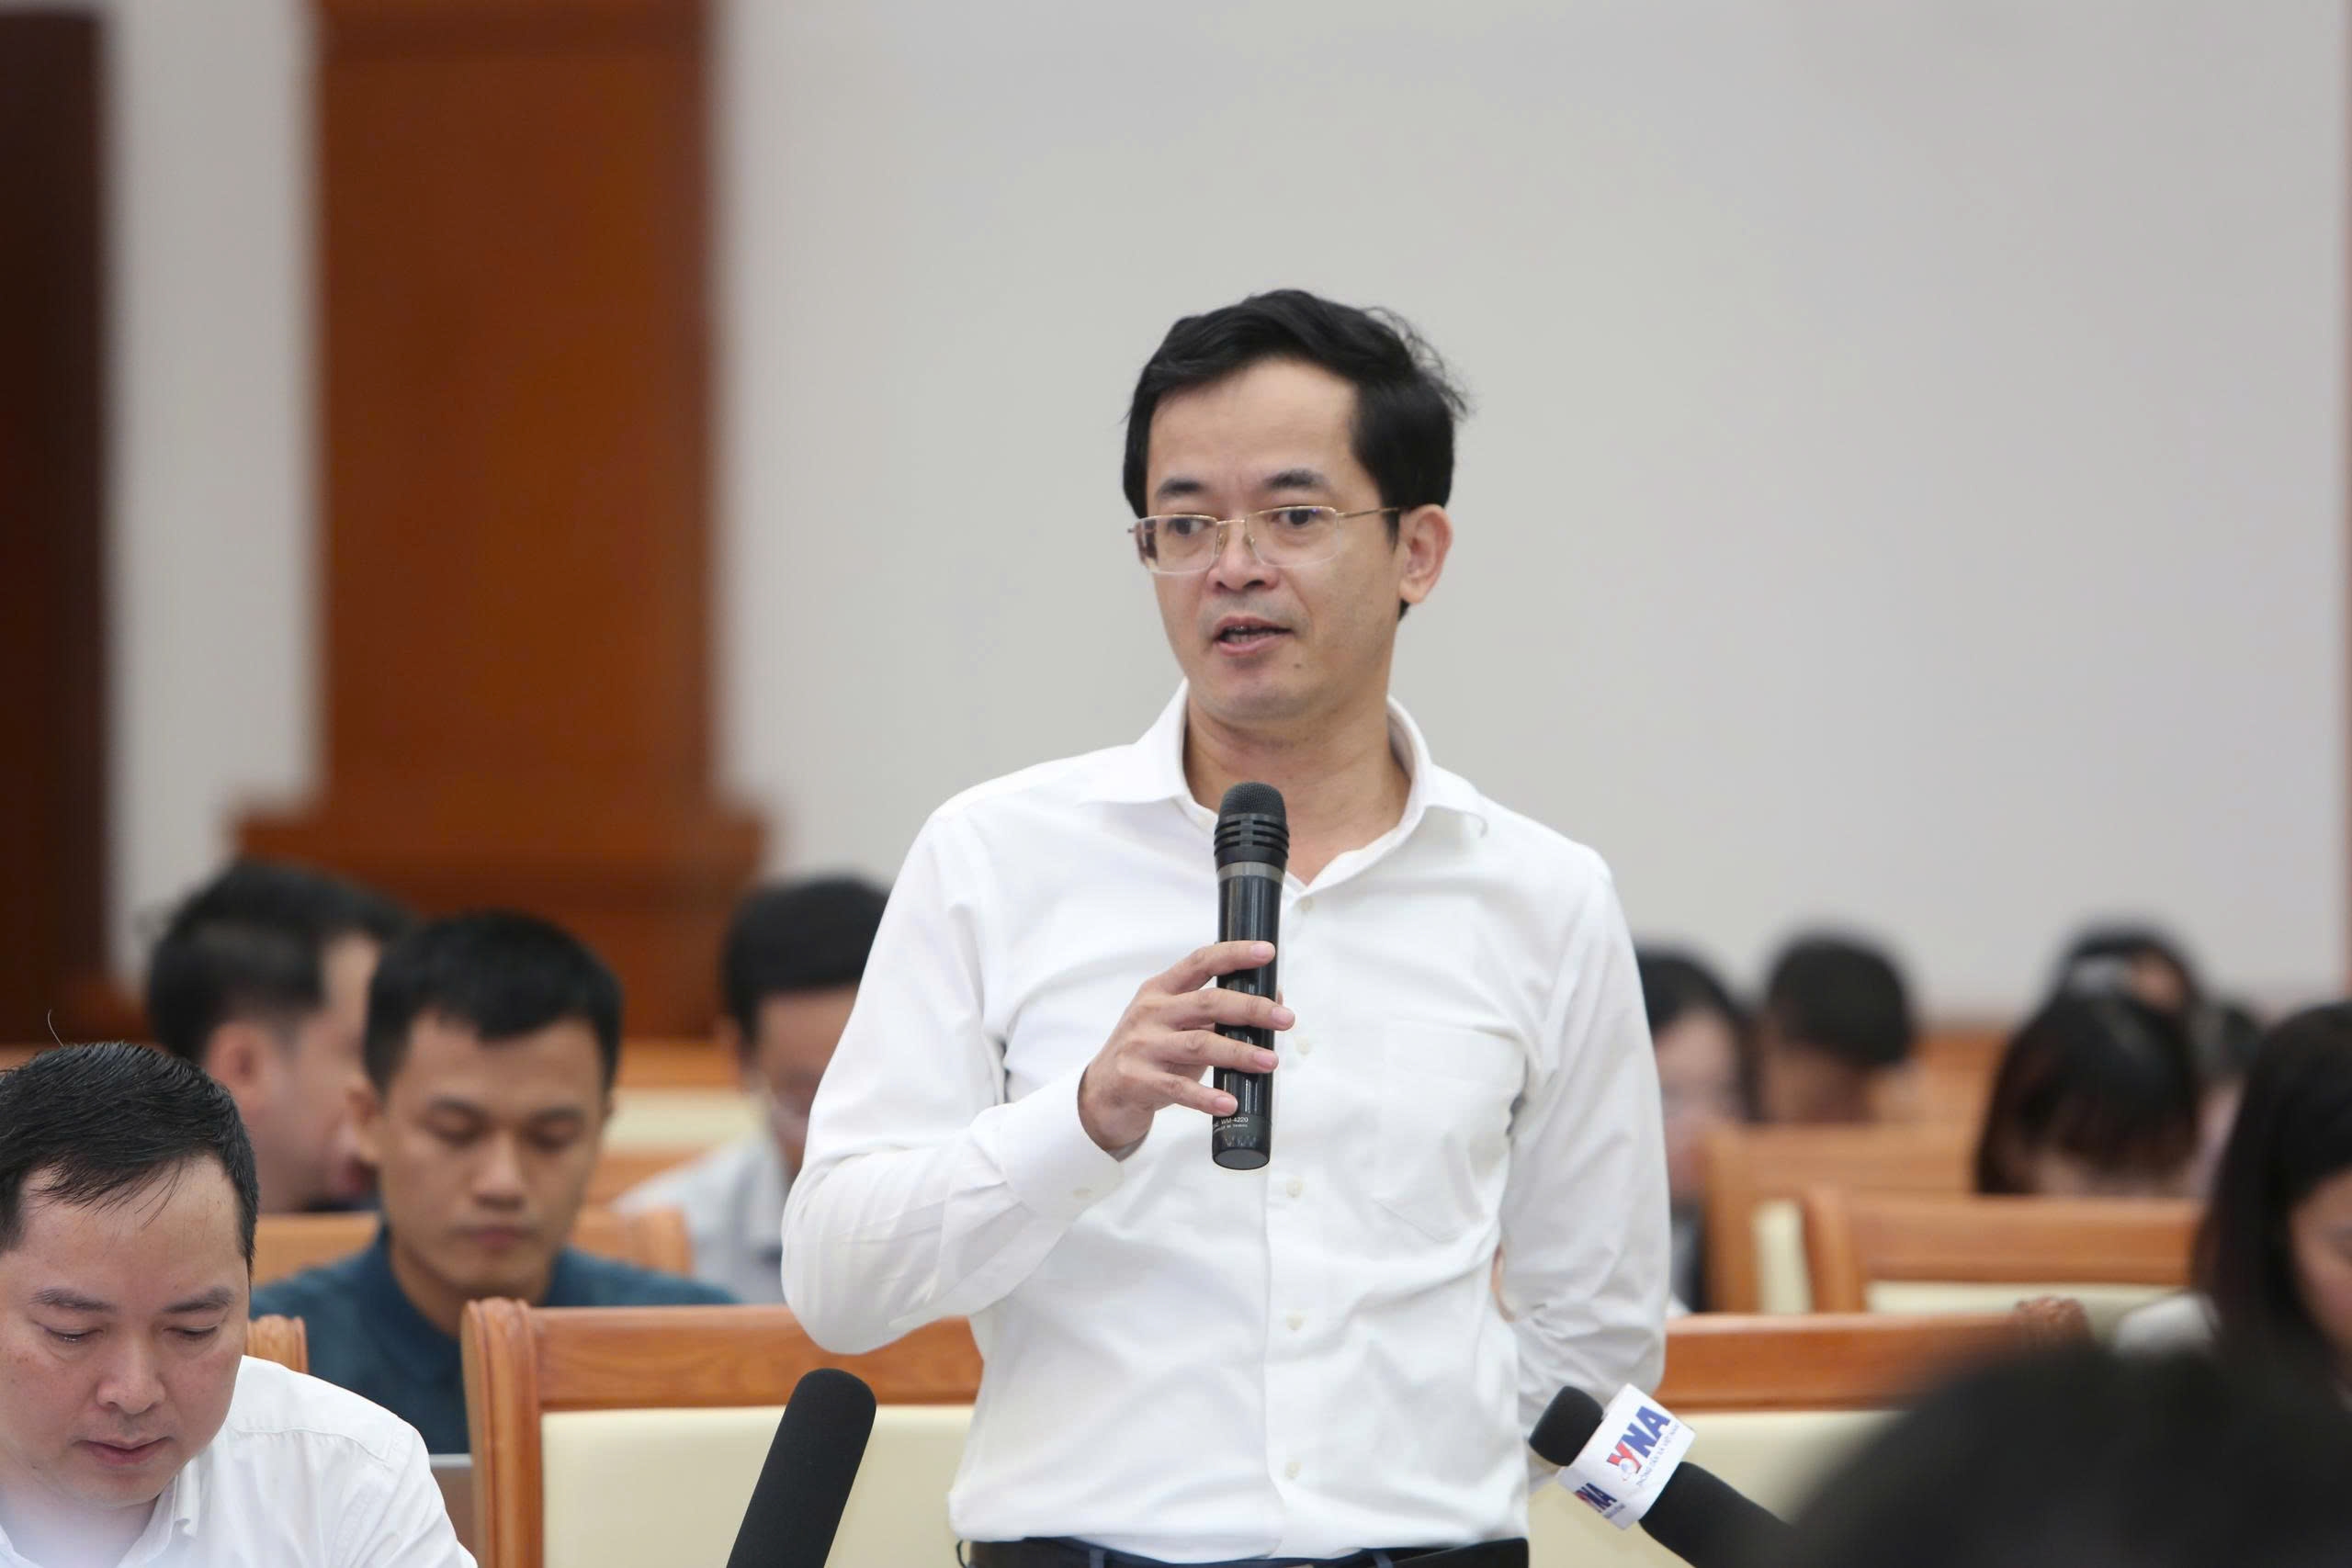 |
| Ông Trương Bá Tuấn, Phó Cục trưởng Cục Quản lý, Giám sát chính sách thuế, phí và lệ phí tại Họp báo thường kỳ quý II do Bộ Tài chính tổ chức ngày 17/6. Ảnh: MĐ. |
Theo ông Trương Bá Tuấn quy định của Luật thuế TNCN có 10 khoản thu nhập của cá nhân thuộc diện thu nhập chịu thuế. Trong số này có nhóm thu nhập từ tiền lương, tiền công. Đối với nhóm thu nhập này, Luật thuế TNCN chia thành 3 khoản thu nhập: tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công; các khoản thù lao và các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức; các khoản trợ cấp, phụ cấp, trừ một số khoản được pháp luật quy định không tính vào thu nhập chịu thuế.
Tuy nhiên, để hỗ trợ cho người lao động trong việc tiếp cận nhà nhà, pháp luật về thuế TNCN hiện hành quy định khoản lợi ích về nhà ở, điện nước và các dịch vụ kèm theo (nếu có) đối với nhà ở do người sử dụng lao động xây dựng để cung cấp miễn phí cho người lao động làm việc tại khu công nghiệp; nhà ở do người sử dụng lao động xây dựng tại khu kinh tế, địa bàn có điều kiện kinh tế- xã hội khó khăn, địa bàn có điều kiện kinh tế- xã hội đặc biệt khó khăn cung cấp miễn phí cho người lao động làm việc tại đó thì không tính vào thu nhập chịu thuế TNCN của người lao động.
Để khuyến khích doanh nghiệp đầu tư xây dựng nhà ở xã hội, nhà lưu trú công nhân, cung cấp chỗ ở ổn định, lâu dài cho nhân viên, góp phần thu hút lao động và phù hợp với chủ trương, chính sách của Nhà nước, tại dự thảo Nghị định quy định chi tiết Luật thuế TNCN số 109/2025/QH15 (có hiệu lực thi hành từ ngày 1/7/2026) quy định không tính vào thu nhập chịu thuế TNCN trong trường hợp người lao động được hưởng lợi ích từ nhà ở do người sử dụng lao động xây cho người lao động đang làm việc tại đơn vị, bao gồm cả tiền điện, nước và các dịch vụ kèm theo (nếu có), không giới hạn đối tượng là chỉ áp dụng cho nhà ở xây cho người lao động ở khu công nghiệp; nhà ở do người sử dụng lao động xây dựng tại khu kinh tế, địa bàn có điều kiện KT-XH khó khăn, địa bàn có điều kiện KT-XH đặc biệt khó khăn như quy định hiện hành. Các khoản chi phí xây nhà cho người lao động doanh nghiệp được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp nếu có đầy đủ hóa đơn, chứng từ theo quy định.
Theo ông Trương Bá Tuấn, trước đây quy định có giới hạn về địa bàn áp dụng, còn nay không giới hạn địa bàn, tức là nhà do người sử dụng lao động xây dựng và bố trí cho người lao động sử dụng thì thuộc khoản thu nhập không tính thuế.
Tại dự thảo nghị định hướng dẫn Luật thuế TNCN đã được trình Chính phủ. Thực hiện chủ trương của Đảng và Nhà nước trong việc thúc đẩy phát triển nhà ở, Bộ Tài chính sẽ tiếp tục phối hợp với các bộ, ngành có liên quan nghiên cứu, hoàn thiện, báo cáo cấp có thẩm quyền hoàn thiện, sửa đổi các quy định pháp luật có liên quan, trong đó có pháp luật về nhà ở.
Liên quan đến chính sách thuế TNCN đối với khoản hỗ trợ nhà ở của doanh nghiệp cho người lao động, Thứ trưởng Bộ Tài chính Nguyễn Đức Chi bổ sung, trong quá trình triển khai các quy định hướng dẫn Luật thuế TNCN tính toán để đảm bảo phù hợp, và đồng bộ. Việc hỗ trợ người lao động có nhà ở, Chính phủ đang triển khai rất nhiều giải pháp, không chỉ chính sách thuế TNCN.
Theo Thứ trưởng Nguyễn Đức Chi, chúng ta đang triển khai xây dựng chương trình nhà ở xã hội, hướng tới việc tạo điều kiện để người lao động có thu nhập trung bình có điều kiện sở hữu nhà ở xã hội, có nơi ở ổn định để an cư, lạc nghiệp. Bên cạnh đó, Chính phủ cũng đang chỉ đạo triển khai chương trình nhà ở cho thuê.
Thủ tướng Chính phủ đã chỉ đạo rất rõ, những địa phương có nhu cầu lớn, có nhiều người có nhu cầu thuê nhà ở lâu dài, thì chủ động bố trí kế hoạch xây dựng nhà ở cho thuê với mức thuê phù hợp với thu nhập của người lao động. Những địa bàn như TP. Hà Nội, Bắc Ninh, Hải Phòng, TP. Hồ Chí Minh là những nơi có nhu cầu rất lớn.
Thủ tướng Chính phủ cũng chỉ đạo đưa nội dung này vào kế hoạch đầu tư công, sử dụng nguồn ngân sách nhà nước để đầu tư xây dựng nhà cho thuê. Một số địa phương, trong đó có TP. Hà Nội đang chuẩn bị khởi công nhà ở cho thuê.
Đảng, Nhà nước và Chính phủ rất quan tâm đến việc bảo đảm chỗ ở cho người dân, đặc biệt là người lao động có nhà ở, nơi để ở, ổn định cuộc sống, yên tâm lao động, sản xuất bằng nhiều giải pháp khác nhau.
“Chúng tôi hoàn toàn đồng tình nghiên cứu chính sách thuế TNCN theo hướng vừa phù hợp với thông lệ quốc tế, vừa phù hợp với chủ trương, chính sách của Đảng và Nhà nước để có những quy định phù hợp hơn, hướng tới mục tiêu hỗ trợ người lao động có nhà ở", Thứ trưởng Nguyễn Đức Chi nhấn mạnh.