Trong bối cảnh thị trường bán lẻ Việt Nam tăng trưởng nhanh nhưng thiếu tính bền vững, Đề án “Phát triển các mô hình outlet (kinh doanh hàng tồn kho, giảm giá) và cửa hàng miễn thuế tại Việt Nam đến năm 2030, tầm nhìn đến năm 2045”đang được Bộ Công Thương tham vấn mở ra nhiều kỳ vọng. Tuy nhiên, để biến tiềm năng thành hiện thực, bài toán vẫn nằm ở cơ chế, chính sách và khả năng thu hút nhà đầu tư chiến lược. Phóng viên Tạp chí Kinh tế - Tài chính đã có cuộc trao đổi với chuyên gia kinh tế, TS Võ Thy Trang (Khoa Kinh tế, Học viện Tài chính) xoay quanh những vấn đề cốt lõi cần chú trọng khi hiện thực hoá mô hình này.
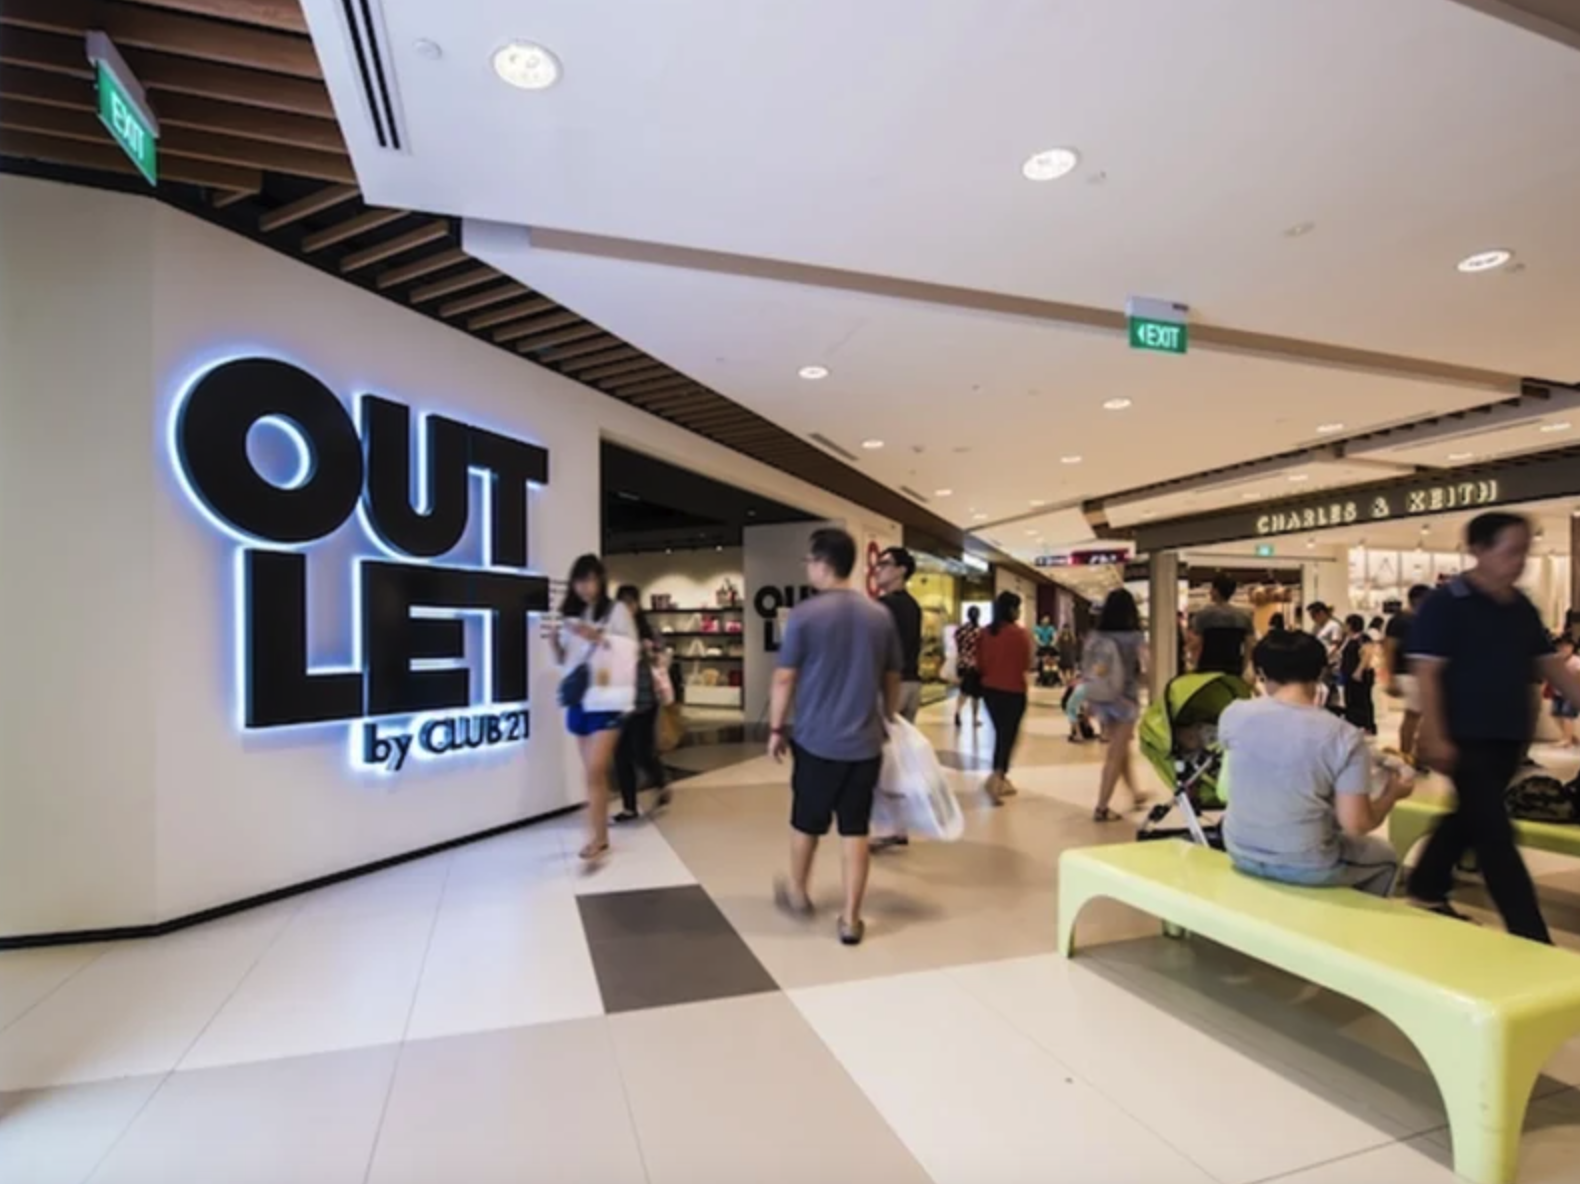 |
| Kinh nghiệm quốc tế cho thấy, các mô hình outlet và cửa hàng miễn thuế có thể đạt quy mô lớn và đóng góp tích cực cho ngân sách khi được đặt trong khuôn khổ pháp lý rõ ràng, minh bạch. Ảnh minh hoạ. |
Thưa bà, vì sao câu chuyện phát triển outlet và cửa hàng miễn thuế lại được đặt ra vào thời điểm này?
Nếu nhìn tổng thể, thị trường bán lẻ Việt Nam đã duy trì tốc độ tăng trưởng tích cực khoảng 8-10% trong giai đoạn 2015-2025, phản ánh sức cầu ổn định và nền tảng tiêu dùng vững chắc của nền kinh tế. Tuy nhiên, mức độ tăng trưởng hiện vẫn chủ yếu dựa trên các mô hình truyền thống, qua đó đặt ra yêu cầu cần từng bước hoàn thiện khung pháp lý để thúc đẩy các mô hình bán lẻ hiện đại, tạo động lực phát triển dài hạn.
 | | Mô hình outlet và cửa hàng miễn thuế không chỉ tác động đến lĩnh vực bán lẻ mà còn góp phần thúc đẩy chuyển dịch sang hệ sinh thái thương mại - dịch vụ hiện đại, có liên kết với logistics, du lịch và các ngành dịch vụ liên quan. Với góc độ quản lý tài chính, đây là cơ hội để mở rộng cơ sở thu, tăng hiệu quả thu ngân sách thông qua sự phát triển đồng bộ của các ngành kinh tế. TS Võ Thy Trang | |
Thực tế cho thấy, Việt Nam đang trong quá trình chuyển đổi, chưa hình thành đầy đủ các mô hình bán lẻ mang tính dẫn dắt. Đây không chỉ là thách thức mà còn là dư địa để nghiên cứu, tạo lập khuôn khổ pháp lý phù hợp, đảm bảo vừa thu hút đầu tư, vừa duy trì trật tự thị trường và kỷ cương tài chính.
Trong bối cảnh đó, nhu cầu tiêu dùng mới đang gia tăng rõ nét. Dự báo đến năm 2030, quy mô tầng lớp trung lưu sẽ tiếp tục gia tăng, hình thành nhóm khách hàng có yêu cầu cao về chất lượng, thương hiệu, nhưng vẫn quan tâm đến tính hợp lý về giá. Đây là cơ sở quan trọng để phát triển các mô hình phân phối hiện đại theo hướng minh bạch, kiểm soát tốt về giá và nguồn gốc hàng hóa.
Việc xây dựng và hoàn thiện Đề án “Phát triển các mô hình outlet và cửa hàng miễn thuế tại Việt Nam đến năm 2030, tầm nhìn đến năm 2045” không chỉ nhằm đáp ứng nhu cầu thị trường mà còn tạo nền tảng pháp lý đồng bộ, góp phần nâng cao hiệu quả quản lý tài chính, mở rộng cơ sở thu và đảm bảo sự phát triển bền vững của thị trường trong dài hạn.
Mô hình outlet và cửa hàng miễn thuế sẽ tác động ra sao đối với nền kinh tế Việt Nam, thưa bà?
Mô hình outlet và cửa hàng miễn thuế không chỉ tác động đến lĩnh vực bán lẻ mà còn góp phần thúc đẩy chuyển dịch sang hệ sinh thái thương mại - dịch vụ hiện đại, có liên kết với logistics, du lịch và các ngành dịch vụ liên quan.
Kinh nghiệm quốc tế cho thấy, các mô hình outlet và cửa hàng miễn thuế có thể đạt quy mô lớn và đóng góp tích cực cho ngân sách khi được đặt trong khuôn khổ pháp lý rõ ràng, minh bạch. Đặc biệt, các “làng outlet” tích hợp mua sắm, giải trí, ẩm thực và văn hóa không chỉ kích thích tiêu dùng mà còn kéo dài thời gian lưu trú của du khách, qua đó gia tăng nguồn thu thuế gián tiếp và các khoản thu liên quan.
Tại Hoa Kỳ, mỗi năm thị trường outlet đạt quy mô khoảng 65 tỷ USD mỗi năm. Ở châu Âu, doanh thu outlet năm 2023 đạt 21,4 tỷ Euro. Tại châu Á, Nhật Bản, Trung Quốc, Thái Lan đều đã phát triển mạnh mô hình này, gắn với du lịch trải nghiệm.
Đối với cửa hàng miễn thuế, việc mở rộng hoạt động cần được thiết kế theo lộ trình phù hợp, đảm bảo vừa khai thác hiệu quả nguồn thu ngoại tệ, vừa kiểm soát chặt chẽ theo pháp luật thuế, hải quan nhằm hạn chế thất thu và gian lận thương mại. Đây là công cụ tài chính quan trọng nếu được vận hành trong khuôn khổ quản lý hiện đại, ứng dụng công nghệ và minh bạch hóa quy trình.
Định hướng phát triển của Đề án cho thấy, mô hình outlet tại Việt Nam sẽ được triển khai theo hướng hình thành các trung tâm gắn với du lịch tại những địa bàn trọng điểm như: Hà Nội, TP. Hồ Chí Minh, Đà Nẵng, Quảng Ninh và An Giang. Quá trình này cần được đặt trong tổng thể quy hoạch phát triển, bảo đảm sự phù hợp về hạ tầng và phân bổ nguồn lực hợp lý, đồng thời đánh giá đầy đủ các tác động kinh tế - tài chính.
Trong dài hạn, lộ trình đến năm 2045 hướng tới phát triển các “làng outlet cao cấp” quy mô lớn. Việc triển khai các mô hình này cần đi kèm cơ chế quản lý và giám sát phù hợp nhằm bảo đảm hiệu quả đầu tư, đồng thời hạn chế nguy cơ phát triển dàn trải, thiếu đồng bộ.
Bên cạnh đó, định hướng đa dạng hóa mô hình outlet là phù hợp, giúp tối ưu sử dụng hạ tầng và quỹ đất, đồng thời đáp ứng nhiều phân khúc tiêu dùng. Tuy nhiên, việc triển khai cần đảm bảo tính đồng bộ với chính sách thuế, đất đai và đầu tư công.
Đối với hệ thống cửa hàng miễn thuế, mục tiêu mở rộng tại các sân bay quốc tế, cửa khẩu và khu vực nội đô cần đi kèm với cơ chế kiểm soát hiện đại, ứng dụng công nghệ số trong quản lý hóa đơn, hoàn thuế và thanh toán, qua đó nâng cao tính minh bạch và hiệu quả thu ngân sách.
Đáng chú ý, việc đặt mục tiêu nâng tỷ lệ hàng Việt Nam trong outlet và cửa hàng miễn thuế lên 30-40% là định hướng có ý nghĩa quan trọng. Điều này không chỉ góp phần quảng bá thương hiệu quốc gia mà còn thúc đẩy xuất khẩu tại chỗ, qua đó mở rộng nguồn thu và nâng cao giá trị gia tăng trong nước.
Nhìn tổng thể, nếu được thiết kế và triển khai trong khuôn khổ pháp lý chặt chẽ và phù hợp, các mô hình này sẽ không chỉ thúc đẩy tăng trưởng mà còn góp phần củng cố nền tảng tài chính quốc gia theo hướng bền vững, minh bạch và hiệu quả trong dài hạn.
Các địa phương, đơn cử như TP. Hồ Chí Minh sẽ đóng vai trò như thế nào trong việc hiện thực hóa mô hình này, thưa bà?
TP. Hồ Chí Minh đang chủ động đề xuất phát triển các mô hình outlet và cửa hàng miễn thuế theo hướng hiện đại, góp phần thúc đẩy tiêu dùng và du lịch. Định hướng xây dựng “làng outlet” quy mô lớn, tích hợp mua sắm - dịch vụ - giải trí được xem là bước đi phù hợp, tuy nhiên cần được triển khai trên cơ sở đánh giá kỹ lưỡng về hiệu quả kinh tế, tác động ngân sách và sự phù hợp với định hướng quản lý tài chính quốc gia.
Đề xuất thí điểm mô hình mua sắm miễn thuế trong nội đô theo cơ chế “mua tại chỗ, nhận hàng tại sân bay” là một giải pháp đáng chú ý. Cơ chế này, nếu được nghiên cứu và áp dụng phù hợp, có thể góp phần nâng cao trải nghiệm du khách, đồng thời vẫn đảm bảo kiểm soát chặt chẽ nghĩa vụ thuế, tránh thất thu và gian lận thương mại.
Việc lựa chọn nhà đầu tư chiến lược và rút ngắn thời gian chuẩn bị dự án là cần thiết để nâng cao hiệu quả sử dụng nguồn lực. Tuy nhiên, cần có cơ chế, tiêu chí rõ ràng nhằm đảm bảo công bằng, tránh rủi ro về tài chính và bảo vệ lợi ích Nhà nước. Song song đó, việc chuẩn bị quỹ đất, hạ tầng cần gắn với quy hoạch tổng thể và cân đối ngân sách, tránh dàn trải hoặc kém hiệu quả.
Hoàn thiện khung pháp lý ở cấp quốc gia không chỉ là nền tảng để thu hút đầu tư mà còn đảm bảo tính đồng bộ của chính sách thuế, hải quan và tài chính công. Một khung pháp lý chặt chẽ, minh bạch sẽ giúp các mô hình outlet và cửa hàng miễn thuế phát triển theo hướng bền vững, góp phần tăng thu ngân sách, kiểm soát rủi ro và nâng cao hiệu quả quản lý tài chính trong dài hạn.
Lộ trình và định hướng phát triển mô hình outlet và cửa hàng miễn thuế cần được thiết kế ra sao để vừa tạo động lực cho thị trường phát triển, vừa giữ vững sự ổn định của tài chính quốc gia, thưa bà?
Việt Nam đã từng bước khẳng định vai trò là một trung tâm sản xuất quan trọng trong khu vực. Trong bối cảnh đó, việc phát triển các mô hình outlet và bán lẻ hiện đại cần được cân nhắc một cách thấu đáo, với trọng tâm là xây dựng cơ chế và khuôn khổ pháp lý phù hợp. Mục tiêu không chỉ là thu hút các thương hiệu quốc tế mà còn đảm bảo môi trường cạnh tranh minh bạch, lành mạnh, đồng thời tuân thủ đầy đủ các quy định về tài chính và thuế.
Những nội dung như: cơ chế giao đất sạch, chính sách khuyến mại đặc thù hay việc hoàn thuế giá trị gia tăng điện tử tại điểm bán đều cần được xem xét trong một tổng thể thống nhất. Quá trình này đòi hỏi đánh giá kỹ lưỡng về tác động đến ngân sách, hiệu quả kinh tế cũng như sự đồng bộ với hệ thống pháp luật hiện hành, qua đó hạn chế rủi ro tài chính và bảo đảm tính công bằng của thị trường.
Đối với mô hình cửa hàng miễn thuế, việc mở rộng không gian hoạt động, kết hợp với ứng dụng thương mại điện tử và các phương thức thanh toán quốc tế nên được triển khai theo một lộ trình phù hợp. Định hướng chung là phát triển theo hướng hiện đại, minh bạch, song song với việc tăng cường các biện pháp kiểm soát nhằm phòng ngừa gian lận thương mại và bảo đảm an ninh tài chính quốc gia.
Có thể thấy, kinh nghiệm quốc tế là nguồn tham khảo hữu ích, nhưng việc vận dụng tại Việt Nam cần được chọn lọc và điều chỉnh linh hoạt theo điều kiện thực tiễn. Việc hoàn thiện cơ chế chính sách và khuôn khổ pháp lý phù hợp sẽ tạo nền tảng vững chắc cho thị trường phát triển ổn định, đồng thời góp phần nâng cao hiệu quả quản lý tài chính công trong dài hạn.
Trân trọng cảm ơn bà!