Để tháo gỡ vướng mắc trong thực hiện chính sách thuế tiêu thụ đặc biệt, Bộ Tài chính đề xuất sửa đổi quy định về hồ sơ xác định hàng hóa không chịu thuế đối với hàng hóa sản xuất để xuất khẩu.
 |
| Bộ Tài chính đề xuất gỡ vướng hồ sơ hàng hóa xuất khẩu không chịu thuế TTĐB. Ảnh: Minh họa có sự hỗ trợ bởi AI. |
Vướng mắc về hồ sơ chứng minh hàng hóa không chịu thuế TTĐB
Theo Bộ Tài chính, Luật thuế TTĐB số 66/2025/QH15 và Nghị định số 360/2025/NĐ-CP đã quy định hàng hóa do tổ chức, cá nhân sản xuất, gia công hoặc thuê gia công trực tiếp xuất khẩu hoặc bán, ủy thác cho tổ chức, cá nhân kinh doanh khác để xuất khẩu thuộc đối tượng không chịu thuế TTĐB.
Đồng thời, Thông tư số 158/2025/TT-BTC cũng hướng dẫn hồ sơ xác định đối tượng không chịu thuế đối với các trường hợp này.
Tuy nhiên, sau một thời gian triển khai, thực tiễn đã phát sinh nhiều vướng mắc, đặc biệt đối với doanh nghiệp sản xuất hàng hóa chịu thuế TTĐB nhưng bán cho doanh nghiệp phân phối có mạng lưới tiêu thụ quốc tế để tiếp tục xuất khẩu.
Theo Bộ Tài chính, mặc dù giao dịch giữa doanh nghiệp sản xuất và doanh nghiệp phân phối được thực hiện dưới hình thức mua bán hàng hóa trong nước, song mục đích cuối cùng vẫn là xuất khẩu, hàng hóa không tiêu thụ tại thị trường nội địa. Đây là mô hình khá phổ biến đối với nhiều ngành hàng có chuỗi phân phối toàn cầu.
Điểm bất cập nằm ở yêu cầu về hồ sơ chứng minh hàng hóa thuộc diện không chịu thuế TTĐB. Theo quy định hiện hành, khi cơ quan quản lý thuế yêu cầu, doanh nghiệp phải xuất trình biên bản thanh lý hợp đồng mua bán hàng hóa để xuất khẩu cùng chứng từ thanh toán không dùng tiền mặt của người mua nước ngoài cho doanh nghiệp xuất khẩu.
Tuy nhiên, trên thực tế, các chứng từ này không phải lúc nào cũng có ngay tại thời điểm doanh nghiệp thực hiện kê khai thuế. Trong hoạt động thương mại quốc tế, việc thanh toán thường được thực hiện theo nhiều đợt, kéo dài trong nhiều kỳ theo tiến độ giao hàng và các điều khoản hợp đồng.
Vì vậy, tại thời điểm doanh nghiệp sản xuất bàn giao hàng hóa cho doanh nghiệp phân phối, hợp đồng chưa đủ điều kiện để lập biên bản thanh lý do các nghĩa vụ giao hàng và thanh toán chưa hoàn tất.
Trong khi đó, nghĩa vụ kê khai, xác định hàng hóa thuộc diện không chịu thuế TTĐB lại phát sinh sớm hơn, gắn với thời điểm chuyển giao quyền sở hữu hàng hóa. Điều này dẫn đến tình trạng doanh nghiệp không có đủ hồ sơ theo quy định dù hàng hóa thực tế vẫn phục vụ xuất khẩu.
Ngoài ra, cơ quan soạn thảo cho biết, doanh nghiệp sản xuất không phải là bên trực tiếp ký kết hợp đồng với khách hàng nước ngoài.
Do đó, doanh nghiệp không có cơ sở pháp lý để yêu cầu bên mua nước ngoài hoặc doanh nghiệp xuất khẩu cung cấp ngay các chứng từ thanh toán nhằm hoàn thiện hồ sơ chứng minh đối tượng không chịu thuế TTĐB.
Những bất cập này không chỉ làm gia tăng chi phí tuân thủ, mà còn tiềm ẩn rủi ro pháp lý đối với doanh nghiệp, khi hàng hóa đáp ứng đầy đủ điều kiện xuất khẩu nhưng vẫn có nguy cơ gặp khó khăn trong quá trình xác định đối tượng không chịu thuế chỉ vì chưa đủ chứng từ tại thời điểm kiểm tra.
Việc sửa đổi quy định là cần thiết nhằm bảo đảm việc thực hiện Luật thuế TTĐB không phát sinh vướng mắc, đồng thời hỗ trợ hoạt động xuất khẩu trong những tháng cuối năm 2026 và các năm tiếp theo, góp phần thực hiện mục tiêu tăng trưởng kinh tế.
Sửa để gỡ điểm nghẽn, tạo thuận lợi cho doanh nghiệp xuất khẩu
Để tháo gỡ những vướng mắc phát sinh trong quá trình thực hiện chính sách, Bộ Tài chính đã xây dựng dự thảo Thông tư sửa đổi, bổ sung khoản 2 Điều 3 Thông tư số 158/2025/TT-BTC ngày 31/12/2025 của Bộ Tài chính quy định chi tiết một số điều của Nghị định số 360/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật thuế TTĐB theo hướng điều chỉnh quy định về hồ sơ xác định hàng hóa không chịu thuế TTĐB.
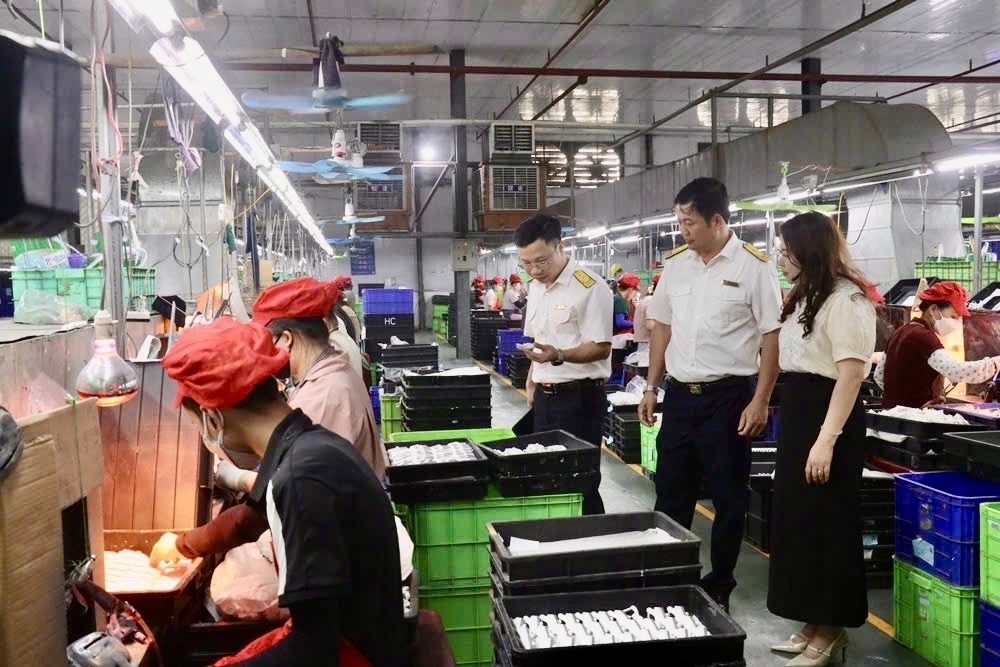 |
| Việc sửa đổi quy định về hồ sơ xác định hàng hóa không chịu thuế TTĐB được kỳ vọng tạo thuận lợi hơn cho doanh nghiệp trong quá trình thực hiện chính sách thuế. Ảnh PV |
Theo dự thảo, người nộp thuế vẫn phải có đầy đủ các hồ sơ cơ bản như hợp đồng mua bán hàng hóa để xuất khẩu hoặc hợp đồng ủy thác xuất khẩu; hóa đơn bán hàng, giao hàng ủy thác xuất khẩu; biên bản thanh lý hợp đồng thể hiện đầy đủ các thông tin về hàng hóa, giá trị thanh toán, hợp đồng xuất khẩu, tờ khai hải quan và các chứng từ thanh toán theo quy định.
Tuy nhiên, điểm mới đáng chú ý là đề xuất bổ sung quy định: trường hợp tại thời điểm cơ quan nhà nước yêu cầu, người nộp thuế chưa có biên bản thanh lý hợp đồng và chứng từ thanh toán hàng hóa xuất khẩu không dùng tiền mặt của người mua nước ngoài do chưa hoàn tất toàn bộ nghĩa vụ theo hợp đồng và phụ lục hợp đồng (nếu có) theo quy định của pháp luật thì vẫn được xem xét trong hồ sơ xác định đối tượng không chịu thuế TTĐB.
Quy định này nhằm xử lý đúng bản chất của hoạt động thương mại quốc tế, khi việc thanh lý hợp đồng và thanh toán thường chỉ hoàn thành sau khi kết thúc toàn bộ quá trình giao hàng.
Theo ông Trần Văn Quân, CEO Công ty TNHH Vietnam Tax, Founder VNLAWS, đề xuất này hoàn toàn phù hợp với bản chất của hoạt động xuất khẩu và thông lệ thương mại quốc tế.
Trên thực tế, theo quy định của Luật Thương mại năm 2005, quyền và nghĩa vụ của các bên trong hợp đồng mua bán hàng hóa quốc tế chỉ được xem là hoàn thành khi các bên đã thực hiện đầy đủ việc giao hàng, nghiệm thu (nếu có), thanh toán và các nghĩa vụ phát sinh theo hợp đồng cũng như phụ lục hợp đồng.
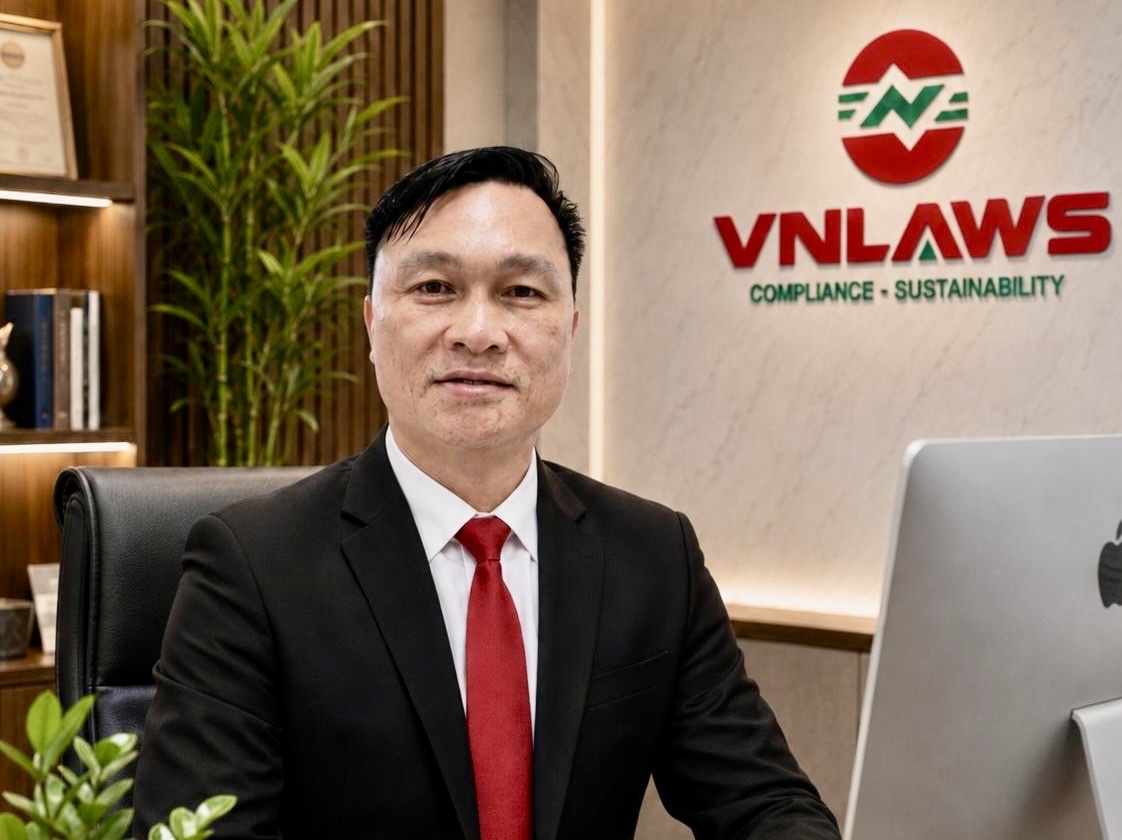 |
| Ông Trần Văn Quân, CEO Công ty TNHH Vietnam Tax, Founder VNLAWS. |
Do đó, biên bản thanh lý hợp đồng và chứng từ thanh toán cuối cùng thường chỉ được lập sau khi toàn bộ quá trình thực hiện hợp đồng kết thúc, đặc biệt đối với các hợp đồng giao hàng nhiều đợt hoặc thanh toán theo tiến độ.
Mặt khác, Luật Quản lý thuế năm 2025 cũng xác định nguyên tắc quản lý thuế phải bảo đảm đúng bản chất của giao dịch kinh tế, khách quan, minh bạch và tạo thuận lợi cho người nộp thuế.
Việc yêu cầu doanh nghiệp phải xuất trình ngay biên bản thanh lý hoặc chứng từ thanh toán cuối cùng khi hợp đồng vẫn đang trong quá trình thực hiện là chưa phản ánh đúng bản chất giao dịch và có thể phát sinh rủi ro áp dụng chính sách thuế không thống nhất.
Ông Quân khẳng định, đề xuất lần này của Bộ Tài chính vừa bảo đảm yêu cầu quản lý thuế, vừa phù hợp với thực tiễn hoạt động xuất khẩu, hạn chế tình trạng doanh nghiệp bị từ chối áp dụng diện không chịu thuế TTĐB chỉ vì chưa hoàn tất các thủ tục mang tính thời điểm theo điểm c, khoản 2 Điều 3 của Thông tư 158/2025/TT-BTC, trong khi bản chất hàng hóa vẫn đáp ứng đầy đủ điều kiện xuất khẩu theo Nghị định số 360/2025/NĐ-CP và các quy định pháp luật có liên quan.
“Đây là bước hoàn thiện chính sách theo hướng quản lý rủi ro, lấy bản chất kinh tế của giao dịch làm cơ sở thay vì chỉ đánh giá trên sự đầy đủ của hồ sơ tại một thời điểm nhất định”, ông Quân nhấn mạnh.
Dự thảo cũng sửa đổi câu chữ của quy định hiện hành để bảo đảm thống nhất với Luật thuế TTĐB và Nghị định số 360/2025/NĐ-CP.
Cụ thể, quy định được điều chỉnh để bao quát đầy đủ hai trường hợp hàng hóa thuộc diện không chịu thuế TTĐB gồm: doanh nghiệp trực tiếp xuất khẩu và doanh nghiệp bán hoặc ủy thác cho tổ chức, cá nhân kinh doanh khác để xuất khẩu ra nước ngoài.
Việc sửa đổi các quy định này nhằm tháo gỡ vướng mắc về chứng từ, tạo thuận lợi hơn cho doanh nghiệp trong quá trình thực hiện chính sách thuế TTĐB, đồng thời góp phần thúc đẩy hoạt động xuất khẩu và hoàn thiện môi trường pháp lý cho hoạt động sản xuất, kinh doanh.
| Cơ sở xây dựng dự thảo Ngày 31/7/2026, Bộ Tài chính có văn bản lấy ý kiến các bộ, ngành, địa phương và cơ quan liên quan đối với dự thảo Thông tư sửa đổi, bổ sung khoản 2 Điều 3 Thông tư số 158/2025/TT-BTC quy định chi tiết một số điều của Nghị định số 360/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật thuế TTĐB. Việc xây dựng dự thảo nhằm cụ thể hóa chủ trương tháo gỡ các “điểm nghẽn” về thể chế theo Kết luận số 18-KL/TW về phát triển kinh tế - xã hội giai đoạn 2026-2030, Nghị quyết số 66-NQ/TW của Bộ Chính trị về đổi mới công tác xây dựng và thi hành pháp luật và Nghị quyết số 01/NQ-CP năm 2026 của Chính phủ về thực hiện nhiệm vụ phát triển kinh tế - xã hội. Trong đó, các văn bản đều nhấn mạnh yêu cầu hoàn thiện pháp luật, tạo thuận lợi cho hoạt động đầu tư, sản xuất, kinh doanh và thúc đẩy xuất khẩu, góp phần thực hiện mục tiêu tăng trưởng kinh tế. |