Thứ bảy 24/10/2026 02:52
Thời tiết: Hà Nội 27°C
Đà Nẵng 24°C
Cà Mau 25°C
Hải Phòng 27°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Bài 1: Công bằng: Tiêu chuẩn cốt lõi để đảm bảo tuân thủ pháp luật thuế

Trung Kiên
Công bằng là một trong những tiêu chuẩn nền tảng cốt lõi để đảm bảo tuân thủ pháp luật thuế. Tiêu chuẩn này đạt được sự nhất trí cao từ giới học thuật, các chính trị gia và đông đảo công chúng, bên cạnh các tiêu chuẩn khác của một hệ thống thuế tốt như hiệu quả, minh bạch, thích ứng và phù hợp với thông lệ quốc tế.
Giải pháp “kiềng 3 chân” giúp doanh nghiệp nâng cao hiệu quả tuân thủ pháp luật thuế Vai trò truyền thông trong chiến lược văn hóa tuân thủ pháp luật thuế
Bài 1: Công bằng: Tiêu chuẩn cốt lõi để đảm bảo tuân thủ pháp luật thuế
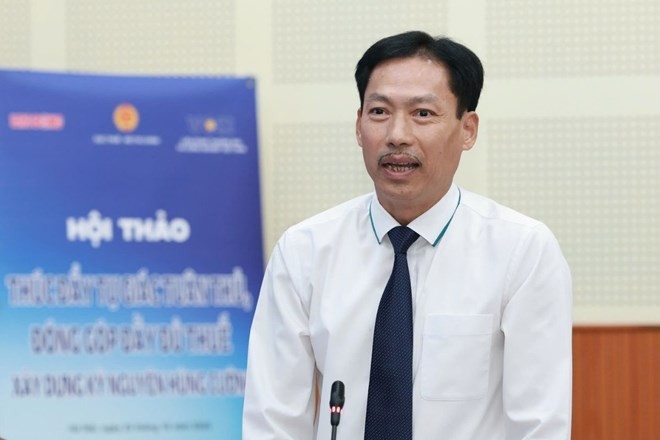
PGS.TS Lê Xuân Trường: công bằng là nền tảng cốt lõi để đảm bảo tuân thủ pháp luật, hạn chế trốn thuế.

Theo PGS.TS Lê Xuân Trường Trưởng Khoa Thuế Hải quan Học viện Tài chính: Công bằng thuế được xem xét trên hai phương diện là công bằng thuế theo chiều dọc và công bằng thuế theo chiều ngang.

Nguyên tắc công bằng theo chiều dọc có mối liên hệ mật thiết với nguyên tắc đánh thuế theo khả năng chi trả. Khả năng chi trả thể hiện rõ ràng và trực tiếp nhất ở thu nhập và tài sản. Những người có thu nhập càng cao hoặc sở hữu tài sản có giá trị càng lớn thì khả năng chi trả càng cao.

Một hệ thống thuế được coi là đảm bảo công bằng theo chiều dọc khi nó yêu cầu những người có thu nhập cao hơn, có nhiều của cải hơn thì phải trả thuế nhiều hơn.

Bên cạnh thể hiện trực tiếp ở thu nhập và tài sản, khả năng chi trả còn gián tiếp thể hiện ở mức chi tiêu của các cá nhân hoặc hộ gia đình. Mức độ chi tiêu của mỗi cá nhân hoặc hộ gia đình bị chi phối bởi nhiều yếu tố nhưng luôn bị giới hạn bởi ngân sách, người giàu luôn có giới hạn ngân sách lớn hơn người nghèo, người giàu mới có đủ khả năng chi trả cho hàng hóa, dịch vụ cao cấp. Việc đánh thuế tiêu thụ đặc biệt với thuế suất cao vào hàng hóa, dịch vụ cao cấp cũng là một cách thức để đảm bảo tính công bằng thuế theo chiều dọc.

Việc đánh thuế dựa trên công bằng theo chiều dọc cũng nhằm đảm bảo những cá nhân có thu nhập cao đóng góp trở lại cho xã hội, tạo nguồn ngân sách để hỗ trợ những người kém may mắn hơn.

Nhà nước sử dụng thuế suất lũy tiến đối với thuế thu nhập và thuế tài sản là cách thức chính để thực hiện nguyên tắc công bằng theo chiều dọc.

Nguyên tắc công bằng theo chiều ngang đòi hỏi những người như nhau về mọi mặt thì phải đối xử như nhau về thuế. Cơ sở của nguyên tắc này gắn liền với mong muốn hướng đến chân lý đối xử như nhau đối với những người như nhau trong sự phát triển của nền văn minh nhân loại

Trong đánh thuế theo khả năng chi trả, công bằng theo chiều ngang đòi hỏi những người có thu nhập bằng nhau phải trả thuế bằng nhau.

Tuy nhiên trong thực tiễn, việc xác định "những cá nhân như nhau về mọi mặt" là rất khó, vì ngay cả hai anh em sinh đôi cũng không hoàn toàn giống nhau. Do đó, nguyên tắc công bằng theo chiều ngang chỉ có thể được vận dụng ở mức độ: Những người về cơ bản như nhau thì phải chịu thuế như nhau.

Các yếu tố cơ bản: Các khía cạnh ảnh hưởng đến khả năng nộp thuế của cá nhân được coi là yếu tố "cơ bản" cần xem xét. Ví dụ, hoàn cảnh gia đình là một yếu tố cơ bản cần tính đến khi đánh thuế vì nó ảnh hưởng đến khả năng nộp thuế của một cá nhân.

Trong tính thuế thu nhập cá nhân, việc áp dụng mức giảm trừ gia cảnh cho người phụ thuộc thể hiện tính công bằng theo chiều ngang, bởi vì những người nộp thuế có cùng điều kiện hoàn cảnh gia đình thì được giảm trừ như nhau.

Cần lưu ý rằng, một hệ thống thuế tốt phải thỏa mãn đồng thời nhiều tiêu chuẩn, chứ không chỉ riêng tiêu chuẩn công bằng. Đôi khi, việc lựa chọn chính sách thuế có thể dẫn đến sự đánh đổi giữa các mục tiêu. Ví dụ, việc áp dụng mô hình thuế giá trị gia tăng một mức thuế suất giúp đạt mục tiêu hiệu quả do đơn giản hóa việc xác định nghĩa vụ thuế. Tuy nhiên, điều này đồng nghĩa với việc phải hy sinh mục tiêu công bằng, vì không thể đánh thuế thấp vào hàng hóa, dịch vụ thiết yếu – vốn là nhóm hàng mà tỷ trọng chi tiêu của người nghèo cao hơn người giàu.

Thêm vào đó, việc xem xét công bằng thuế còn phải đặt trong tổng thể chính sách quản lý kinh tế và chính sách tài khóa của một quốc gia. Chẳng hạn, một quốc gia có hệ thống trợ cấp xã hội tốt cho người nghèo thường giảm bớt ưu đãi xã hội trong chính sách thuế, hoặc một quốc gia phát triển có phúc lợi tốt thường yêu cầu nguồn ngân sách cao, dẫn đến thuế suất thuế thu nhập cá nhân thường cao hơn.


Tin bài có thể bạn quan tâm

Mã HS đông trùng hạ thảo nhập khẩu phụ thuộc bản chất hàng hóa

Mã HS đông trùng hạ thảo nhập khẩu phụ thuộc bản chất hàng hóa

Hiện cơ quan Hải quan chưa có cơ sở xác định cụ thể mã số HS đối với mặt hàng đông trùng hạ thảo nhập khẩu theo đề nghị của Công ty TNHH Sinh phẩm và Dược phẩm Tasco do hồ sơ cung cấp chưa đủ căn cứ đối chiếu với Danh mục hàng hóa xuất nhập khẩu Việt Nam.
Hoàn thiện quy định thu, nộp thuế hàng hóa xuất nhập khẩu

Hoàn thiện quy định thu, nộp thuế hàng hóa xuất nhập khẩu

Bộ Tài chính đang lấy ý kiến hoàn thiện dự thảo Thông tư thay thế Thông tư số 184/2015/TT-BTC và Thông tư số 51/2025/TT-BTC tập trung vào thủ tục thu, nộp thuế, bảo lãnh thuế, giao dịch điện tử và tra soát, xử lý chứng từ nộp tiền đối với hàng hóa xuất nhập khẩu.
Đưa tiếng nói doanh nghiệp vào quá trình xây dựng chính sách hải quan

Đưa tiếng nói doanh nghiệp vào quá trình xây dựng chính sách hải quan

Tham vấn doanh nghiệp trong quá trình xây dựng chính sách, duy trì đối thoại với các hiệp hội và tăng cường phối hợp trong thực hiện thủ tục đang tạo nền tảng để phát triển quan hệ đối tác Hải quan - Doanh nghiệp thực chất hơn. Từ hoàn thiện quy định đến tổ chức thực hiện tại cửa khẩu, việc lắng nghe và xử lý kiến nghị của doanh nghiệp góp phần nâng cao hiệu quả quản lý, tạo thuận lợi cho hoạt động xuất nhập khẩu.
Hoàn thiện pháp lý, khơi thông dòng chảy thương mại biên giới

Hoàn thiện pháp lý, khơi thông dòng chảy thương mại biên giới

Dự thảo sửa đổi Nghị định số 14/2018/NĐ-CP của Chính phủ quy định chi tiết về hoạt động thương mại biên giới (gọi tắt dự thảo) tập trung tháo gỡ vướng mắc về thuế, phí, thủ tục hải quan và thẩm quyền quản lý. Việc đồng bộ các quy định pháp luật được kỳ vọng hạn chế chồng chéo, tạo thuận lợi cho hoạt động giao thương và xuất nhập khẩu qua biên giới.
Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Thông tư số 142/2026/TT-BTC có hiệu lực từ ngày 16/11/2026, sửa đổi quy định về phân nhóm hàng nhập khẩu, định danh điện tử, nộp thuế và hồ sơ hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế. Những thay đổi này đòi hỏi doanh nghiệp rà soát quy trình nghiệp vụ, chuẩn bị hệ thống dữ liệu để đáp ứng yêu cầu mới.
Hoàn thuế hàng nhập khẩu phục vụ sản xuất xuất khẩu cần điều kiện gì?

Hoàn thuế hàng nhập khẩu phục vụ sản xuất xuất khẩu cần điều kiện gì?

Theo Cục Hải quan, việc hoàn thuế đối với hàng hóa nhập khẩu để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa xuất khẩu phải đáp ứng điều kiện về hoàn thuế, cơ sở xác định hàng hóa và thủ tục hải quan theo quy định.
Urê nhập khẩu của doanh nghiệp thương mại có phải quản lý như phân bón?

Urê nhập khẩu của doanh nghiệp thương mại có phải quản lý như phân bón?

Cục Hải quan đề nghị Cục Trồng trọt và Bảo vệ thực vật (Bộ Nông nghiệp và Môi trường) làm rõ chính sách quản lý đối với mặt hàng urê nhập khẩu khai báo làm nguyên liệu sản xuất công nghiệp nhưng có thể sử dụng làm phân bón, trong khi doanh nghiệp nhập khẩu không trực tiếp sử dụng hàng hóa để sản xuất.
Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát việc phân loại mặt hàng hamburger, căn cứ tỷ lệ các thành phần trong sản phẩm để xác định mã số HS theo quy định.
Cần thống nhất cơ chế xử lý đối với hóa đơn giá trị gia tăng đầu vào bỏ sót

Cần thống nhất cơ chế xử lý đối với hóa đơn giá trị gia tăng đầu vào bỏ sót

Hiện nay, nhiều doanh nghiệp thắc mắc khi phát hiện hóa đơn giá trị gia tăng (GTGT) đầu vào bị bỏ sót sau khi kỳ tính thuế đã được cơ quan Thuế kiểm tra, giải quyết hoàn thuế có được tiếp tục kê khai, khấu trừ và đề nghị hoàn hay không. Chuyên gia Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Vietnam Laws (VNLAWS) trao đổi cùng phóng viên Tạp chí Kinh tế - Tài chính một số nội dung liên quan vấn đề này.
Thống nhất phân loại hàng hóa, tháo gỡ vướng mắc cho doanh nghiệp gỗ

Thống nhất phân loại hàng hóa, tháo gỡ vướng mắc cho doanh nghiệp gỗ

Trước phản ánh của Hiệp hội Gỗ và Lâm sản Việt Nam về tình trạng chưa thống nhất trong phân loại một số mặt hàng giữa các đơn vị hải quan địa phương, Cục Hải quan cho biết đang triển khai các giải pháp như thí điểm thông quan tập trung, ứng dụng trí tuệ nhân tạo (AI) hỗ trợ xác định mã số hàng hóa và tăng cường đào tạo nghiệp vụ.
Hải quan lấy hiệu quả hỗ trợ doanh nghiệp làm thước đo quan hệ đối tác

Hải quan lấy hiệu quả hỗ trợ doanh nghiệp làm thước đo quan hệ đối tác

Từ hướng dẫn thủ tục, giải đáp kiến nghị đến đối thoại trực tiếp với doanh nghiệp, ngành Hải quan đang mở rộng các kênh hỗ trợ để xử lý vướng mắc phát sinh trong hoạt động xuất nhập khẩu. Cùng với đó, việc công khai đầu mối tiếp nhận phản ánh, nâng cao trách nhiệm công vụ và tăng cường tham vấn doanh nghiệp góp phần đưa quan hệ đối tác đi vào thực chất.
Hoàn thiện quy định hải quan về gia công, sản xuất xuất khẩu

Hoàn thiện quy định hải quan về gia công, sản xuất xuất khẩu

Các quy định về cơ sở sản xuất, báo cáo quyết toán, phân định trách nhiệm quản lý và trình tự thực hiện thủ tục đang được rà soát để phù hợp hơn với hoạt động gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất.
Bài 3: Khi nền tảng thương mại số trở thành mắt xích thu thuế

Bài 3: Khi nền tảng thương mại số trở thành mắt xích thu thuế

Cơ chế khấu trừ, kê khai và nộp thuế thay đang đưa các nền tảng thương mại điện tử tham gia trực tiếp hơn vào quá trình thực hiện nghĩa vụ thuế của người kinh doanh. Tuy nhiên, từ xử lý đơn hàng hoàn trả, đối chiếu số thuế đã nộp giữa nhiều nền tảng đến quản lý giao dịch xuyên biên giới, thực tiễn đặt ra yêu cầu hoàn thiện cơ chế phối hợp và chia sẻ dữ liệu. Theo đó, trách nhiệm của nền tảng cần được gắn với khả năng hỗ trợ người nộp thuế kiểm tra, giải trình và điều chỉnh sai lệch, hướng tới bảo đảm nghĩa vụ thuế công bằng giữa các chủ thể kinh doanh.
Bài 2: Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?

Bài 2: Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?

Giá trị đơn hàng, số tiền nền tảng thu hộ và khoản tiền thực chuyển cho người bán có thể chênh lệch đáng kể do phí dịch vụ, khuyến mại, hoàn trả hàng và những khoản điều chỉnh khác, trong khi hoạt động kinh doanh đồng thời trên nhiều nền tảng khiến việc xác định doanh thu tính thuế ngày càng phức tạp. Yêu cầu đặt ra không chỉ là kiểm soát đầy đủ nguồn thu, mà còn phải xác định chính xác bản chất từng khoản tiền, tránh thất thu nhưng không làm phát sinh nghĩa vụ thuế trùng lặp.
Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Theo cơ quan Hải quan, việc sản phẩm được xuất khẩu sau khi hàng hóa nhập khẩu được đưa vào sản xuất không đồng nghĩa với trường hợp hàng hóa nhập khẩu sau đó xuất khẩu để áp dụng chính sách hoàn thuế giá trị gia tăng (GTGT). Với Công ty TNHH xây dựng và dịch vụ tổng hợp Kim Ngân (Công ty Kim Ngân), việc xem xét khoản thuế đã nộp phải căn cứ vào loại hình khai báo, hồ sơ hải quan, hợp đồng và mục đích sử dụng hàng hóa.