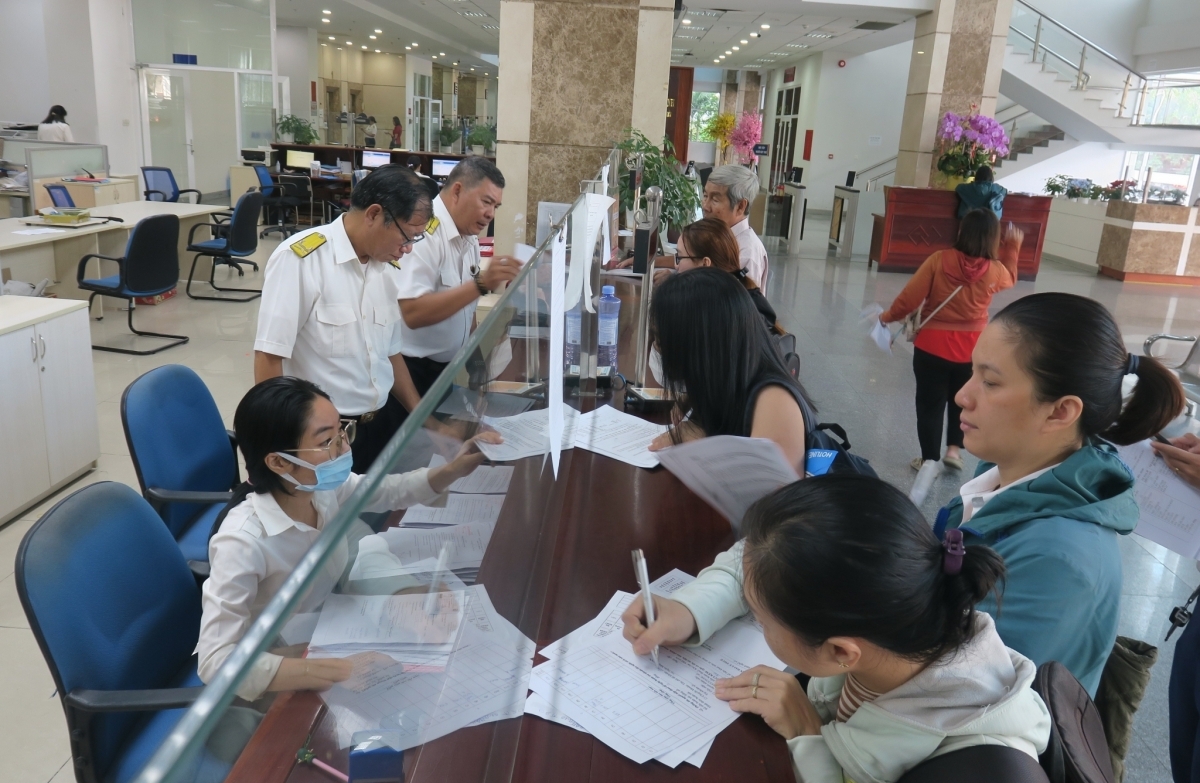
Từ ngày 15/8/2026 đến hết ngày 28/2/2027, công dân Việt Nam có tài khoản định danh điện tử mức độ 2, đáp ứng các điều kiện theo Nghị quyết số 66.22/2026/NQ-CP, được miễn, giảm một số khoản phí, lệ phí. Trong đó, lệ phí trước bạ nhà, đất được giảm 10%, ô tô giảm 50% và xe mô tô đăng ký lần thứ 2 trở đi được giảm 100%.
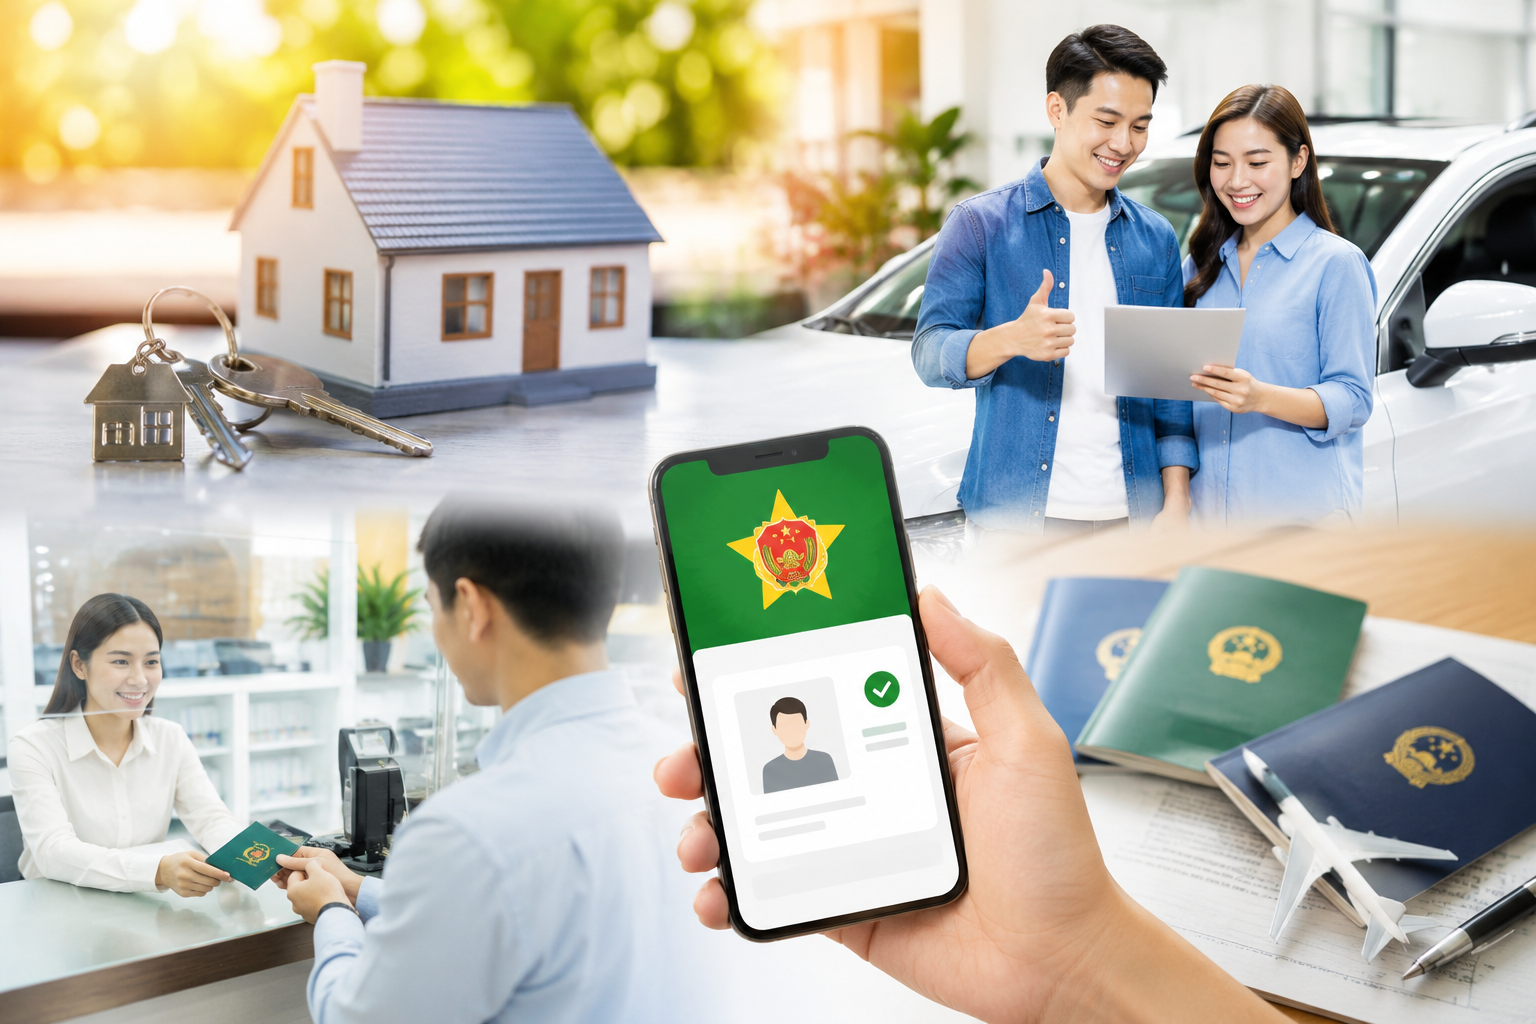 |
| Công dân Việt Nam có tài khoản định danh điện tử mức độ 2, đáp ứng các điều kiện theo Nghị quyết số 66.22/2026/NQ-CP, được miễn, giảm một số khoản phí, lệ phí. Ảnh: Minh họa, hỗ trợ bởi AI. |
Điều kiện để được giảm lệ phí trước bạ
Bộ Tài chính vừa ban hành Thông tư số 117/2026/TT-BTC quy định miễn, giảm một số khoản phí, lệ phí để triển khai Nghị quyết số 66.22/2026/NQ-CP ngày 9/7/2026 của Chính phủ về phát triển công dân số.
Chính sách được áp dụng đối với công dân Việt Nam có tài khoản định danh điện tử mức độ 2 và đáp ứng các điều kiện theo quy định.
Theo đó, công dân đủ điều kiện được giảm 10% mức thu lệ phí trước bạ đối với nhà, đất nhận chuyển nhượng khi đăng ký quyền sở hữu, quyền sử dụng theo quy định về lệ phí trước bạ.
Đối với ô tô chở người từ 9 chỗ ngồi trở xuống, công dân được giảm 50% mức thu lệ phí trước bạ lần thứ 2 trở đi khi đăng ký quyền sở hữu.
Đối với xe mô tô, công dân được giảm 100% mức thu lệ phí trước bạ đối với xe mô tô nộp lệ phí trước bạ lần thứ 2 trở đi khi đăng ký quyền sở hữu.
Đáng chú ý, chính sách giảm mức thu lệ phí trước bạ được áp dụng 1 lần đối với mỗi loại tài sản (nhà, đất; ô tô; xe mô tô) cho 1 công dân trong 1 năm, kể từ ngày Thông tư số 117/2026/TT-BTC có hiệu lực và chỉ thực hiện trong thời gian Nghị quyết số 66.22/2026/NQ-CP có hiệu lực.
Số tiền lệ phí trước bạ được giảm tối đa không quá 5 lần mức lương cơ sở tại thời điểm kê khai.
Để được hưởng chính sách giảm lệ phí trước bạ, công dân phải sử dụng tài khoản định danh điện tử mức độ 2; thực hiện khai và nộp hồ sơ khai lệ phí trước bạ bằng phương thức điện tử theo quy định của pháp luật về quản lý thuế và đáp ứng các điều kiện liên quan.
Trong đó, đối với nhà, đất, bên chuyển nhượng phải tích hợp thành công trên ứng dụng VNeID các thông tin, giấy tờ bao gồm: 5 loại thông tin, giấy tờ cơ bản quy định tại phụ lục I ban hành kèm theo Nghị quyết số 66.22/2026/NQ-CP, mã số thuế cá nhân, thông tin về quyền sử dụng đất.
Trường hợp hồ sơ được thực hiện bằng phương thức điện tử, cơ quan tiếp nhận hồ sơ, cơ quan đăng ký đất đai có trách nhiệm xác minh, cung cấp các thông tin thuộc phạm vi dữ liệu của hệ thống do cơ quan mình quản lý, bao gồm cả phương thức nộp hồ sơ và thể hiện trên Phiếu chuyển thông tin để xác định nghĩa vụ tài chính về đất đai.
Trên cơ sở thông tin do cơ quan nhà nước có thẩm quyền cung cấp và kết quả xác thực điều kiện hưởng chính sách trên Hệ thống định danh và xác thực điện tử, cơ quan Thuế thực hiện xác định nghĩa vụ lệ phí trước bạ, bao gồm cả việc xác định trường hợp được giảm lệ phí trước bạ theo quy định.
Đối với ô tô, xe mô tô, bên chuyển nhượng cũng phải tích hợp thành công trên ứng dụng VNeID các thông tin, giấy tờ theo quy định, cùng mã số thuế cá nhân và thông tin về đăng ký xe.
Miễn, giảm nhiều khoản phí, lệ phí khác
Không chỉ lệ phí trước bạ, Thông tư số 117/2026/TT-BTC còn quy định miễn hoặc giảm nhiều khoản phí, lệ phí trong các lĩnh vực khác.
Thứ nhất: Miễn phí khai thác, sử dụng thông tin trong cơ sở dữ liệu hộ tịch quy định tại Điều 4 Thông tư số 281/2016/TT-BTC, gồm phí khai thác, sử dụng thông tin trong cơ sở dữ liệu hộ tịch, phí xác nhận có quốc tịch Việt Nam, phí xác nhận là người gốc Việt Nam và lệ phí quốc tịch.
Thứ hai: Miễn lệ phí đăng ký cư trú theo Biểu mức thu lệ phí đăng ký cư trú ban hành kèm theo Thông tư số 75/2022/TT-BTC.
Thứ ba: Miễn lệ phí cấp đổi, cấp lại thẻ căn cước theo quy định tại khoản 1 Điều 4 Thông tư số 73/2024/TT-BTC.
Thứ tư: Miễn phí cung cấp thông tin lý lịch tư pháp theo quy định tại khoản 1 Điều 4 Thông tư số 16/2025/TT-BTC.
Thứ năm: Miễn lệ phí cấp bằng, chứng chỉ được hoạt động trên các loại phương tiện giao thông đường bộ đối với các trường hợp đổi, cấp lại giấy phép lái xe quốc gia và quốc tế theo quy định; đồng thời áp dụng đối với các trường hợp cấp, cấp đổi giấy phép, cấp chứng chỉ theo quy định tại Thông tư số 154/2025/TT-BTC.
Thứ sáu: Miễn lệ phí đăng ký, cấp biển phương tiện giao thông đối với các trường hợp đổi chứng nhận đăng ký xe và biển số xe cơ giới, cấp chứng nhận đăng ký xe tạm thời và biển số xe tạm thời theo quy định tại Thông tư số 155/2025/TT-BTC.
Thứ bảy: Miễn lệ phí cấp hộ chiếu, giấy thông hành và giấy phép xuất cảnh theo các trường hợp được quy định tại Thông tư số 28/2026/TT-BTC, được sửa đổi, bổ sung bởi Thông tư số 81/2026/TT-BTC.
Đối với lĩnh vực xuất cảnh, nhập cảnh, các trường hợp được miễn gồm: cấp hộ chiếu phổ thông trong nước; cấp giấy thông hành biên giới Việt Nam - Lào cho công dân Việt Nam có hộ khẩu thường trú ở tỉnh có chung đường biên giới với Lào; cấp giấy thông hành biên giới Việt Nam - Campuchia cho cán bộ, công chức, viên chức, người lao động theo quy định.
Ngoài ra còn có cấp giấy thông hành nhập xuất cảnh vùng biên giới cho cán bộ, công chức làm việc tại các cơ quan nhà nước có trụ sở đóng tại đơn vị hành chính cấp xã thuộc tỉnh của Việt Nam tiếp giáp với đường biên giới Việt Nam - Trung Quốc; cấp giấy thông hành nhập xuất cảnh vùng biên giới cho công dân Việt Nam thường trú tại đơn vị hành chính cấp xã tiếp giáp đường biên giới Việt Nam - Trung Quốc; cấp mới, cấp lại thẻ ABTC theo các trường hợp được quy định.
Bên cạnh các khoản được miễn, Thông tư số 117/2026/T-BTC còn quy định giảm 50% mức thu phí đăng ký giao dịch bảo đảm và phí cung cấp thông tin về giao dịch bảo đảm bằng động sản đối với các trường hợp thuộc phạm vi quy định.
Đồng thời, giảm 50% mức thu phí thẩm định phê duyệt thiết kế phòng cháy và chữa cháy theo Điều 4 Thông tư số 70/2025/TT-BTC. Mức phí tối thiểu là 250.000 đồng/dự án và mức thu phí tối đa là 75 triệu đồng/dự án.
Từ ngày 1/3/2027, mức thu các khoản phí, lệ phí được quy định tại Điều 1 Thông tư 117/2026/TT-BTC sẽ thực hiện theo quy định tại các thông tư gốc hoặc các văn bản sửa đổi, bổ sung, thay thế nếu có.
Trường hợp công dân đồng thời được hưởng chính sách miễn, giảm phí, lệ phí theo Thông tư 117/2026/TT-BTC và được hưởng chính sách khuyến khích theo quy định của văn bản quy phạm pháp luật khác thì được áp dụng mức ưu đãi cao nhất.
Ngoài ra, việc miễn lệ phí hộ tịch và miễn phí thẩm định hồ sơ cấp giấy chứng nhận quyền sử dụng đất đối với các thủ tục đăng ký cấp lại Giấy chứng nhận quyền sử dụng đất hoặc đăng ký biến động đất đai tại địa phương thực hiện theo Nghị quyết số 66.22/2026/NQ-CP.