Thuế TP. Hồ Chí Minh đã và đang đẩy mạnh ứng dụng công nghệ thông tin trong việc tuyên truyền, hướng dẫn và hỗ trợ người nộp thuế thực hiện thủ tục về quyết toán thuế TNCN, thuế TNDN năm 2025. Đây cũng là chia sẻ của bà Mai Thị Nghĩa Lê - Trưởng phòng Phòng Thuế cá nhân, Hộ kinh doanh và thu khác (Thuế TP. HCM) với Phóng viên Tạp chí Kinh tế Tài chính liên quan đến công tác quyết toán thuế.
Thuế TP. Hồ Chí Minh đã tổ chức triển khai như thế nào về nhân sự, công nghệ… để hướng dẫn, hỗ trợ người nộp thuế thực hiện quyết toán thuế TNCN trên địa bàn trong đợt quyết toán năm 2026 này thưa bà?
Để hướng dẫn quyết toán thuế năm 2025, Cục Thuế đã ban hành Công văn số 1296/CT-NVT ngày 4/3/2026 cùng với những chính sách liên quan về quyết toán thuế TNCN đối với thu nhập từ tiền lương, tiền công. Trên cơ sở đó, Thuế TP. HCM đã khẩn trương xây dựng kế hoạch hướng dẫn, tuyên truyền, hỗ trợ người nộp thuế thực hiện quyết toán thuế TNCN năm 2025 trên địa bàn thông qua các phương tiện truyền thông, báo chí, các trang mạng xã hội, đặc biệt đẩy mạnh tuyên truyền bằng phương thức điện tử.
 | | Bà Mai Thị Nghĩa Lê | |
Đồng thời cán bộ Thuế hướng dẫn chi tiết để người nộp thuế nắm thông tin và cài đặt ứng dụng eTax Mobile bằng tài khoản thuế điện tử đã đăng ký với cơ quan thuế hoặc qua VneID để tạo tờ khai gợi ý hoặc đăng nhập vào trang Hệ thống Thông tin giải quyết thủ tục hành chính Cục Thuế (Bộ Tài chính): https://dichvucong.gdt.gov.vn/tthc/homelogin hoặc Cổng Dịch vụ công Quốc gia.
Tổ chức tuyên truyền, hướng dẫn cho tổ chức, cá nhân chi trả thu nhập và cá nhân, người lao động về những lưu ý và điều kiện để được hoàn thuế thu nhập cá nhân tự động.
Song song đó, đơn vị triển khai nội dung Công văn số 1296/CT-NVT đến các đơn vị trực thuộc triển khai tổ chức tiếp nhận và xử lý hồ sơ quyết toán thuế TNCN theo nguyên tắc tạo thuận lợi tối đa cho người nộp thuế; bố trí đầy đủ nhân sự, thời gian và địa điểm tiếp nhận phù hợp với khối lượng hồ sơ, đặc biệt trong giai đoạn cao điểm quyết toán.
Theo bà những điểm mới trong nội dung, thủ tục về quyết toán thuế TNCN được thực hiện trong năm 2026 có gì khác biệt so với năm 2025?
Theo tôi, nội dung quyết toán thuế TNCN thực hiện trong năm 2026 có một số điểm mới đáng chú ý như: Về địa điểm nộp hồ sơ, cơ quan thuế quản lý trực tiếp các tổ chức chi trả thu nhập lớn nhất trong năm của người nộp thuế. Trường hợp người nộp thuế có nhiều nguồn thu nhập lớn nhất bằng nhau thì được chọn một trong những cơ quan thuế quản lý trực tiếp tổ chức chi trả các nguồn thu nhập lớn nhất để thực hiện thủ tục quyết toán thuế.
Trường hợp cá nhân khai và nộp tờ khai quyết toán thuế TNCN trực tuyến thì hệ thống tự động hỗ trợ xác định cơ quan thuế quyết toán dựa trên thông tin liên quan đến nghĩa vụ thuế phát sinh trong năm do tổ chức, cá nhân kê khai. Nếu hồ sơ khai quyết toán thuế không đúng quy định thì cơ quan thuế, nơi tiếp nhận hồ sơ sẽ hỗ trợ chuyển hồ sơ đến cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập.
Về hồ sơ quyết toán thuế, đối với tổ chức, cá nhân chi trả thu nhập phải hoàn thành nghĩa vụ nộp thay đầy đủ, kịp thời và chuyển dữ liệu chứng từ khấu trừ thuế, danh sách chi tiết tiền thuế TNCN đã khấu trừ, nộp vào ngân sách nhà nước cho từng cá nhân; thực hiện kê khai đầy đủ, chính xác mã số thuế, mã định danh cá nhân của người lao động nhằm bảo đảm thông tin được ghi nhận đúng trên hệ thống quản lý thuế.
Đối với cá nhân có thu nhập từ tiền lương, tiền công, người nộp thuế không cần nộp bản sao các chứng từ khấu trừ thuế TNCN nếu tổ chức trả thu nhập thực hiện chuyển dữ liệu chứng từ khấu trừ thuế TNCN điện tử đến cơ quan thuế và bổ sung hồ sơ đăng ký người phụ thuộc theo quy định.
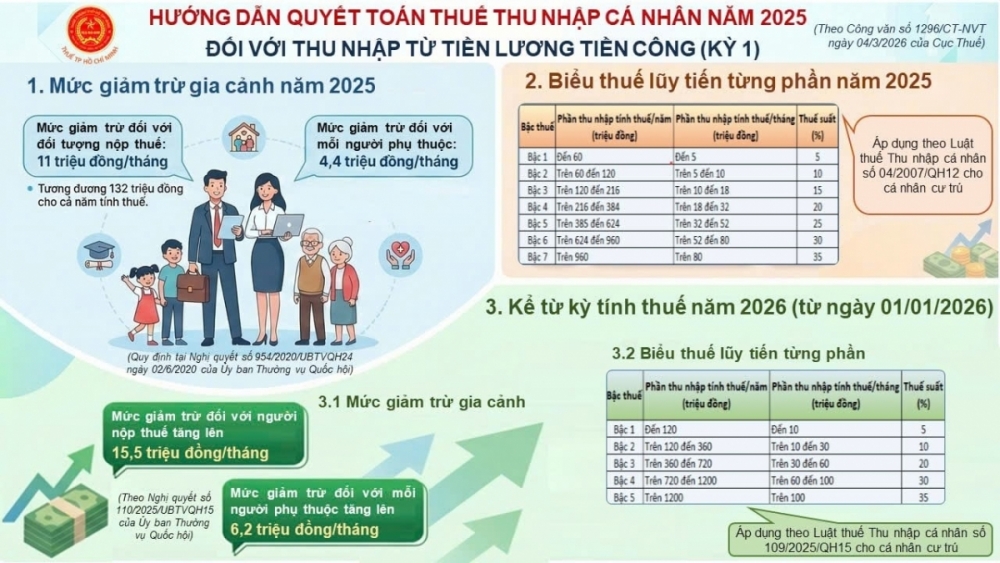 |
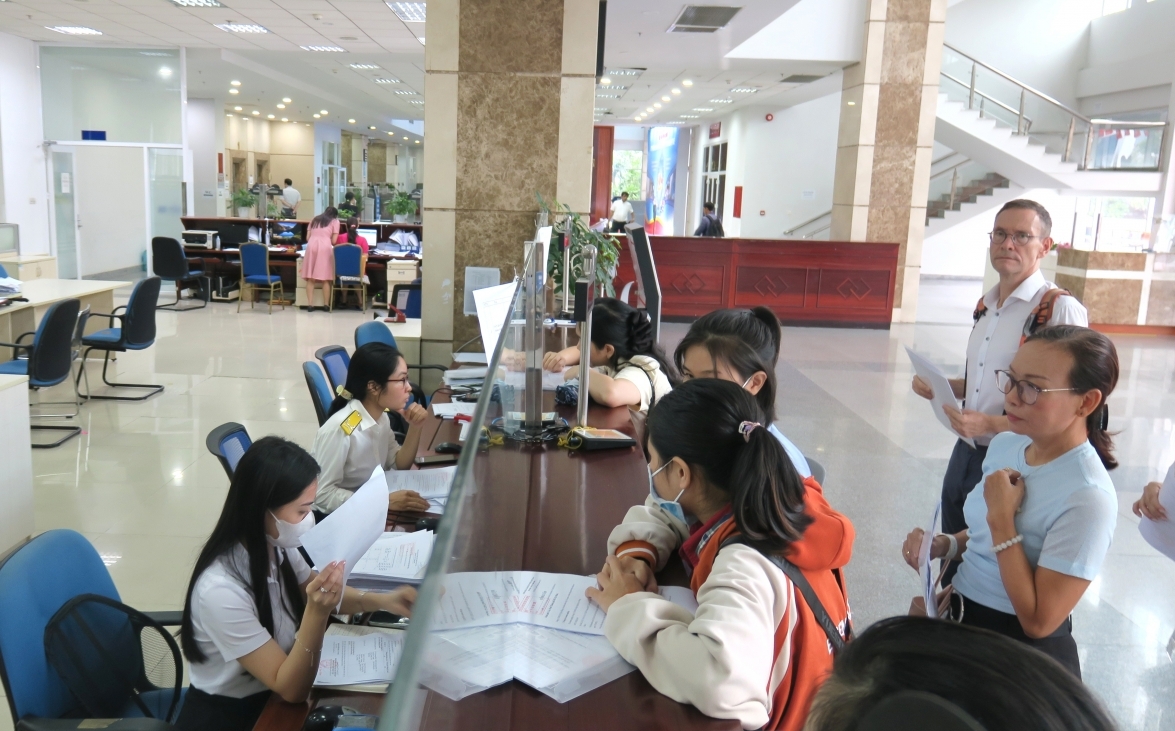
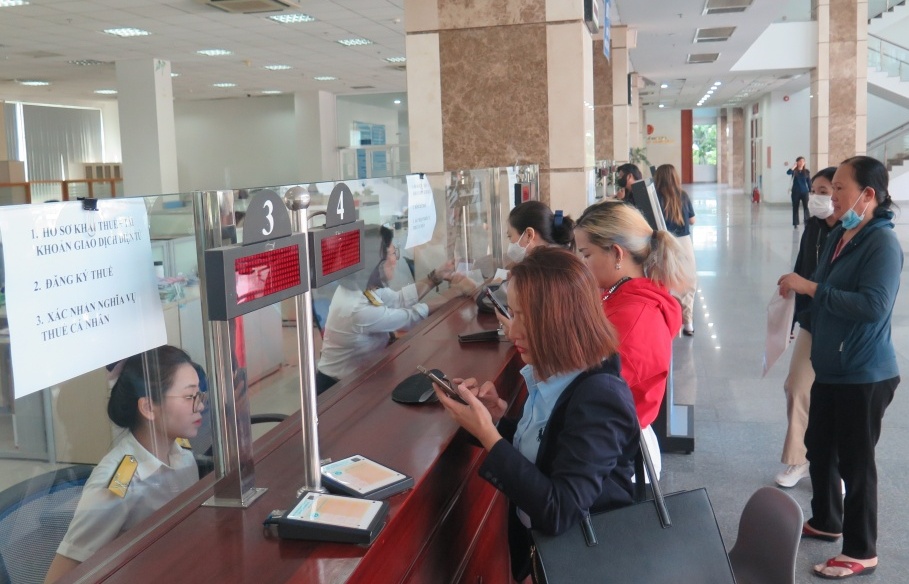
| Thuế TP. HCM đẩy mạnh hướng dẫn, tuyên truyền, hỗ trợ người nộp thuế thực hiện quyết toán thuế TNCN thông qua phương thức điện tử. Ảnh: Thuế TP. HCM |
Về hình thức nộp hồ sơ quyết toán thuế, nhằm tạo điều kiện thuận lợi để người nộp thuế có thể chủ động thực hiện quyết toán thuế TNCN mọi lúc, mọi nơi, cơ quan thuế đã triển khai các ứng dụng và dịch vụ điện tử hỗ trợ kê khai, nộp hồ sơ trực tuyến thông qua các hệ thống như:
Hệ thống Thông tin giải quyết thủ tục hành chính Cục Thuế (Bộ Tài chính): https://dichvucong.gdt.gov.vn/tthc/homelogin; ứng dụng eTax Mobile và Cổng Dịch vụ công Quốc gia.
Riêng đối với cá nhân thuộc diện phải trực tiếp quyết toán và có số thuế phải nộp thêm cần lưu ý thực hiện nộp hồ sơ và nộp đủ số thuế phải nộp trong thời hạn quy định.
Ngoài ra, hồ sơ hoàn thuế TNCN sẽ được hoàn tự động nếu hồ sơ thỏa các điều kiện theo quy định. Trường hợp phát hiện bị sử dụng thông tin để kê khai khống hoặc kê khai sai thu nhập, cá nhân có thể gửi phản ánh trực tiếp trên ứng dụng eTax Mobile để cơ quan thuế kiểm tra, xử lý theo quy định.
Bà có thể cho biết, Thuế TP. HCM lưu ý gì giúp người nộp thuế chuẩn bị, thực hiện đúng, kịp thời và hạn chế sai sót trong quá trình thực hiện quyết toán thuế?
Để hạn chế sai sót trong quá trình kê khai, bảo đảm dữ liệu quyết toán thuế TNCN chính xác, thống nhất và không ảnh hưởng đến quyền lợi, người nộp thuế cần lưu ý và nghiêm túc thực hiện nội dung sau: Đối với tổ chức, cá nhân chi trả thu nhập cần thực hiện cấp chứng từ khấu trừ thuế TNCN và chuyển dữ liệu chứng từ điện tử đến cơ quan quản lý thuế theo quy định.
Nộp đầy đủ, kịp thời số thuế TNCN đã khấu trừ vào ngân sách nhà nước theo đúng thời hạn quy định. Thực hiện kê khai số thuế TNCN đã khấu trừ tại chỉ tiêu [31] trên tờ khai 05/QTT-TNCN bảo đảm thống nhất với tổng số thuế đã khấu trừ tại chỉ tiêu [29] trên các tờ khai 05/KK-TNCN trong năm, phản ánh đúng số thuế thực tế đã khấu trừ và nộp vào ngân sách nhà nước.
Cùng lúc, thực hiện đăng ký người phụ thuộc đúng thời hạn và xác định thời điểm tính giảm trừ gia cảnh theo đúng quy định pháp luật; nghiêm cấm hành vi sử dụng thông tin cá nhân (họ tên, mã số thuế, mã định danh cá nhân) để kê khai, tính chi phí tiền lương, tiền công khi xác định nghĩa vụ thuế trong khi thực tế không phát sinh chi trả thu nhập cho cá nhân đó.
Đối với cá nhân có thu nhập từ tiền lương, tiền công nên cài đặt, sử dụng eTax Mobile để tra cứu thông tin thu nhập và nghĩa vụ thuế đã được tổ chức trả thu nhập kê khai trong năm. Trên cơ sở đó, hệ thống hỗ trợ xác định cá nhân có thuộc diện phải trực tiếp quyết toán thuế TNCN hay không.
Cá nhân tập hợp các chứng từ khấu trừ thuế; chứng từ tạm nộp thuế; hóa đơn chứng từ chứng minh khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học (nếu có) trong năm trước khi thực hiện quyết toán thuế TNCN.
Đồng thời, rà soát, thực hiện đăng ký giảm trừ cho người phụ thuộc theo quy định; cập nhật thông tin định danh cá nhân (họ tên, ngày sinh, số định danh cá nhân), thông tin đăng ký người phụ thuộc đăng ký với cơ quan quản lý thuế đảm bảo trùng khớp với dữ liệu tại Cơ sở dữ liệu Quốc gia về dân cư của Bộ Công an.
Đối với cá nhân thuộc diện phải trực tiếp quyết toán và có số thuế phải nộp thêm thì thực hiện nộp hồ sơ và nộp đủ số thuế phải nộp chậm nhất vào ngày 2/5/2026 để tránh phát sinh tiền chậm nộp và phạt vi phạm hành chính. Trường hợp hồ sơ đề nghị hoàn thuế TNCN nếu nộp sau ngày 2/5/2026 không thuộc trường hợp xử phạt vi phạm hành chính.
Để được hoàn thuế TNCN tự động, người nộp thuế phải đảm bảo thông tin định danh cá nhân (họ tên, ngày sinh, số định danh cá nhân), thông tin đăng ký người phụ thuộc đăng ký với cơ quan quản lý thuế phải trùng khớp với dữ liệu tại Cơ sở dữ liệu Quốc gia về dân cư của Bộ Công an.
Tổ chức chi trả phải hoàn thành nghĩa vụ nộp thay và chuyển dữ liệu chứng từ khấu trừ thuế, danh sách chi tiết tiền thuế TNCN đã khấu trừ, nộp vào NSNN cho từng cá nhân.
Ngoài ra, hồ sơ hoàn thuế TNCN phải khớp đúng số liệu cơ sở dữ liệu quản lý thuế của ngành thuế; tài khoản ngân hàng nhận tiền hoàn thuế là ngân hàng có kết nối với cơ quan thuế; thông tin tài ngân hàng khoản nhận tiền hoàn được xác minh, cập nhật, xác thực, liên kết với cơ sở dữ liệu quản lý thuế.
Xin trân trọng cảm ơn bà !