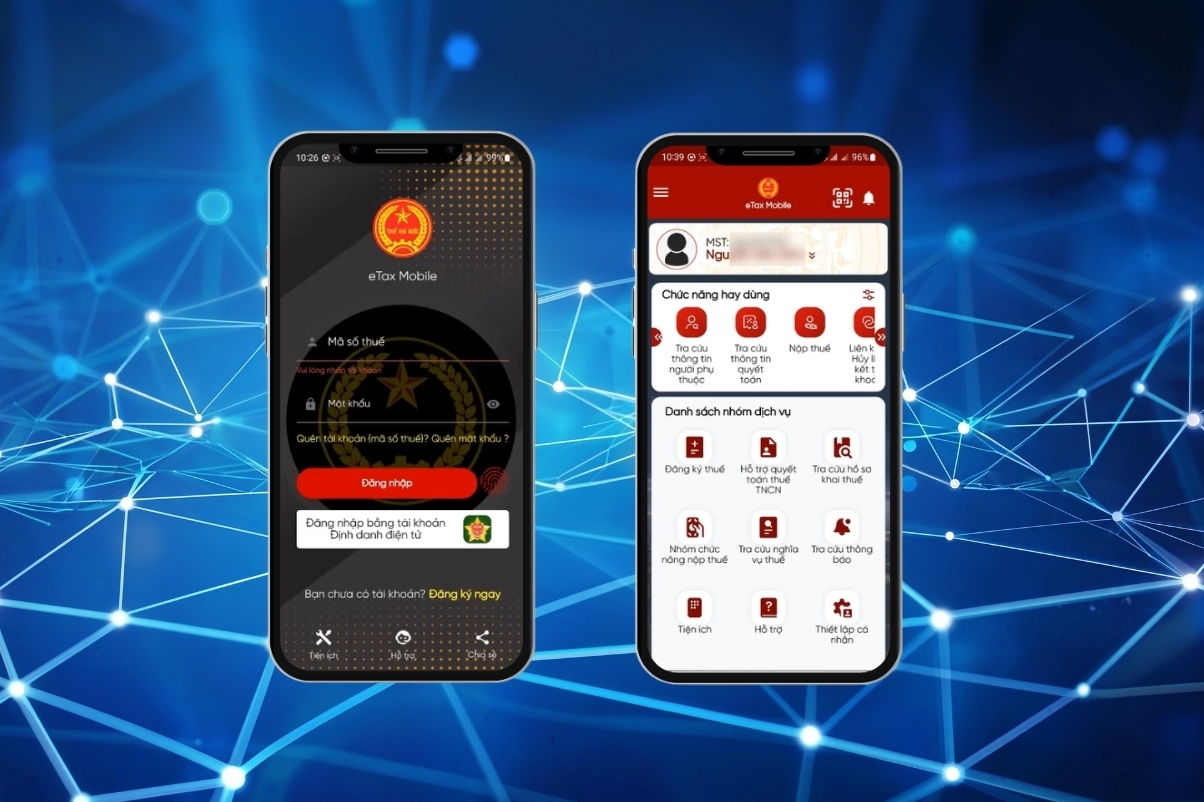
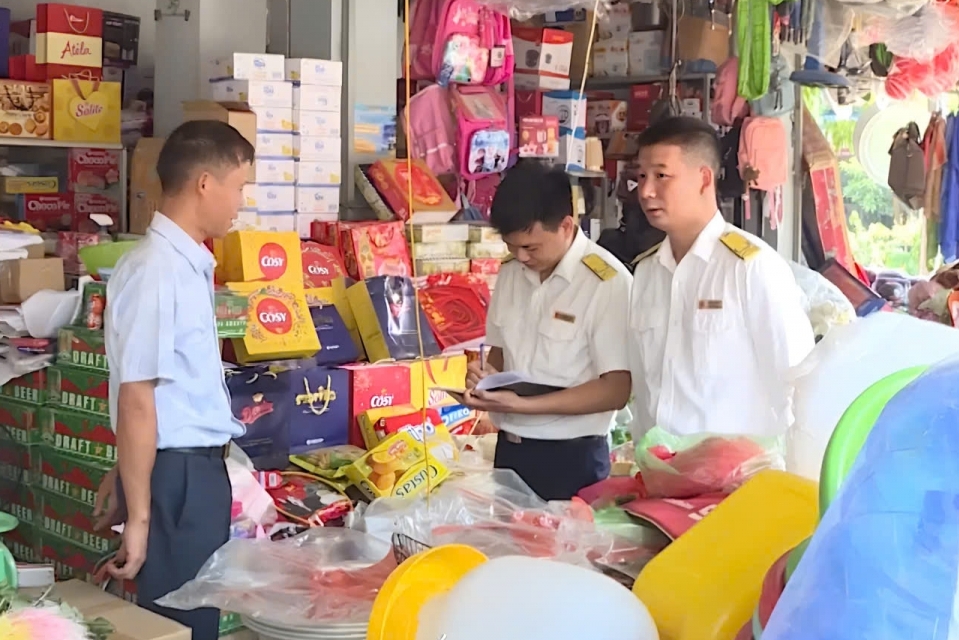
Thuế tỉnh Sơn La cho biết, trường hợp cá nhân ủy quyền cho tổ chức thực hiện quyết toán thuế TNCN thay cho mình thì thời gian quyết toán thuế TNCN chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch, tức chậm nhất là ngày 31/3/2026.
Đảm bảo thời hạn và hồ sơ quyết toán thuế TNCN năm 2025
Nhằm hỗ trợ người nộp thuế thực hiện quyết toán thuế năm 2025 thuận lợi và đúng quy định, Thuế tỉnh Sơn La đã hướng dẫn và lưu ý người nộp thuế một số nội dung quan trọng.
Cơ quan Thuế cho biết, thời hạn quyết toán thuế TNCN theo năm chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
Trường hợp cá nhân ủy quyền cho tổ chức thực hiện quyết toán thuế TNCN thay cho mình thì thời gian quyết toán thuế TNCN chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch, tức chậm nhất là ngày 31/3/2026.
Đối với cá nhân trực tiếp khai quyết toán thuế TNCN, Thuế tỉnh Sơn La lưu ý thành phần hồ sơ quyết toán thuế cần chuẩn bị đầy đủ gồm: Tờ khai quyết toán thuế TNCN mẫu số 02/QTT-TNCN và Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu số 02-1/BK-QTT-TNCN ban hành kèm theo Phụ lục II của Thông tư 80/2021/TT-BTC; Bản sao (bản chụp từ bản chính) các chứng từ chứng minh số thuế đã khấu trừ, đã tạm nộp trong năm, số thuế đã nộp ở nước ngoài (nếu có).
Ngoài ra, cá nhân trực tiếp khai quyết toán còn cần chuẩn bị bản sao Giấy chứng nhận khấu trừ thuế (ghi rõ đã nộp thuế theo tờ khai thuế thu nhập nào) do cơ quan trả thu nhập cấp hoặc bản sao chứng từ ngân hàng đối với số thuế đã nộp ở nước ngoài có xác nhận của người nộp thuế trong trường hợp theo quy định của luật pháp nước ngoài, cơ quan thuế nước ngoài không cấp giấy xác nhận số thuế đã nộp; bản sao các hóa đơn chứng từ chứng minh khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học (nếu có); Tài liệu chứng minh về số tiền đã trả của đơn vị, tổ chức trả thu nhập ở nước ngoài trong trường hợp cá nhân nhận thu nhập từ các tổ chức quốc tế, Đại sứ quán, Lãnh sự quán và nhận thu nhập từ nước ngoài; Hồ sơ đăng ký người phụ thuộc theo quy định (nếu tính giảm trừ cho người phụ thuộc tại thời điểm quyết toán thuế đối với người phụ thuộc chưa thực hiện đăng ký người phụ thuộc).
Cơ quan Thuế cũng lưu ý đối với chứng từ chứng minh số thuế đã khấu trừ, đã tạm nộp (nếu có). Theo đó, trường hợp tổ chức trả thu nhập không cấp chứng từ khấu trừ thuế cho cá nhân do tổ chức trả thu nhập đã chấm dứt hoạt động thì cơ quan Thuế căn cứ cơ sở dữ liệu của ngành thuế để xem xét xử lý hồ sơ quyết toán thuế cho cá nhân mà không bắt buộc phải có chứng từ khấu trừ thuế. Trường hợp tổ chức, cá nhân trả thu nhập sử dụng chứng từ khấu trừ thuế TNCN điện tử thì người nộp thuế sử dụng bản thể hiện của chứng từ khấu trừ thuế TNCN điện tử (bản giấy do người nộp thuế tự in chuyển đổi từ chứng từ khấu trừ thuế TNCN điện tử gốc do tổ chức, cá nhân trả thu nhập gửi cho người nộp thuế).
Đối với các tổ chức, cá nhân trả thu nhập, hồ sơ khai quyết toán thuế TNCN cần chuẩn bị gồm: Tờ khai quyết toán thuế TNCN mẫu số 05/QTT-TNCN; Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần mẫu số 05-1/BK-QTT-TNCN; Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần mẫu số 05-2/BK-QTT-TNCN; Phụ lục bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh mẫu số 05-3/BK-QTT-TNCN. Các mẫu đều được ban hành kèm theo Phụ lục II của Thông tư 80/2021/TT-BTC.
Phân định rõ trường hợp tự quyết toán và ủy quyền quyết toán
Thuế tỉnh Sơn La cho biết, căn cứ theo quy định, các nhân cư trú có thu nhập từ tiền lương, tiền công trực tiếu khai quyết toán thuế TNCN với cơ quan Thuế trong các trường hợp sau đây:
Có số thuế phải nộp thêm hoặc có số thuế nộp thừa đề nghị hoàn hoặc bù trừ vào kỳ khai thuế tiếp theo, trừ các trường hợp sau: số thuế phải nộp thêm sau quyết toán của từng năm từ 50.000 đồng trở xuống; số thuế phải nộp nhỏ hơn số thuế đã tạm nộp mà không có yêu cầu hoàn thuế hoặc bù trừ vào kỳ khai thuế tiếp theo; thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một đơn vị, đồng thời có thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế TNCN theo tỷ lệ 10% nếu không có yêu cầu thì không phải quyết toán thuế đối với phần thu nhập này; được người sử dụng lao động mua bảo hiểm nhân thọ (trừ bảo hiểm hưu trí tự nguyện), bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm mà người sử dụng lao động hoặc doanh nghiệp bảo hiểm đã khấu trừ thuế TNCN theo tỷ lệ 10% trên khoản tiền phí bảo hiểm tương ứng với phần người sử dụng lao động mua hoặc đóng góp cho người lao động thì người lao động không phải quyết toán thuế TNCN đối với phần thu nhập này.
Cá nhân có mặt tại Việt Nam tính trong năm dương lịch đầu tiên dưới 183 ngày, nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam là từ 183 ngày trở lên.
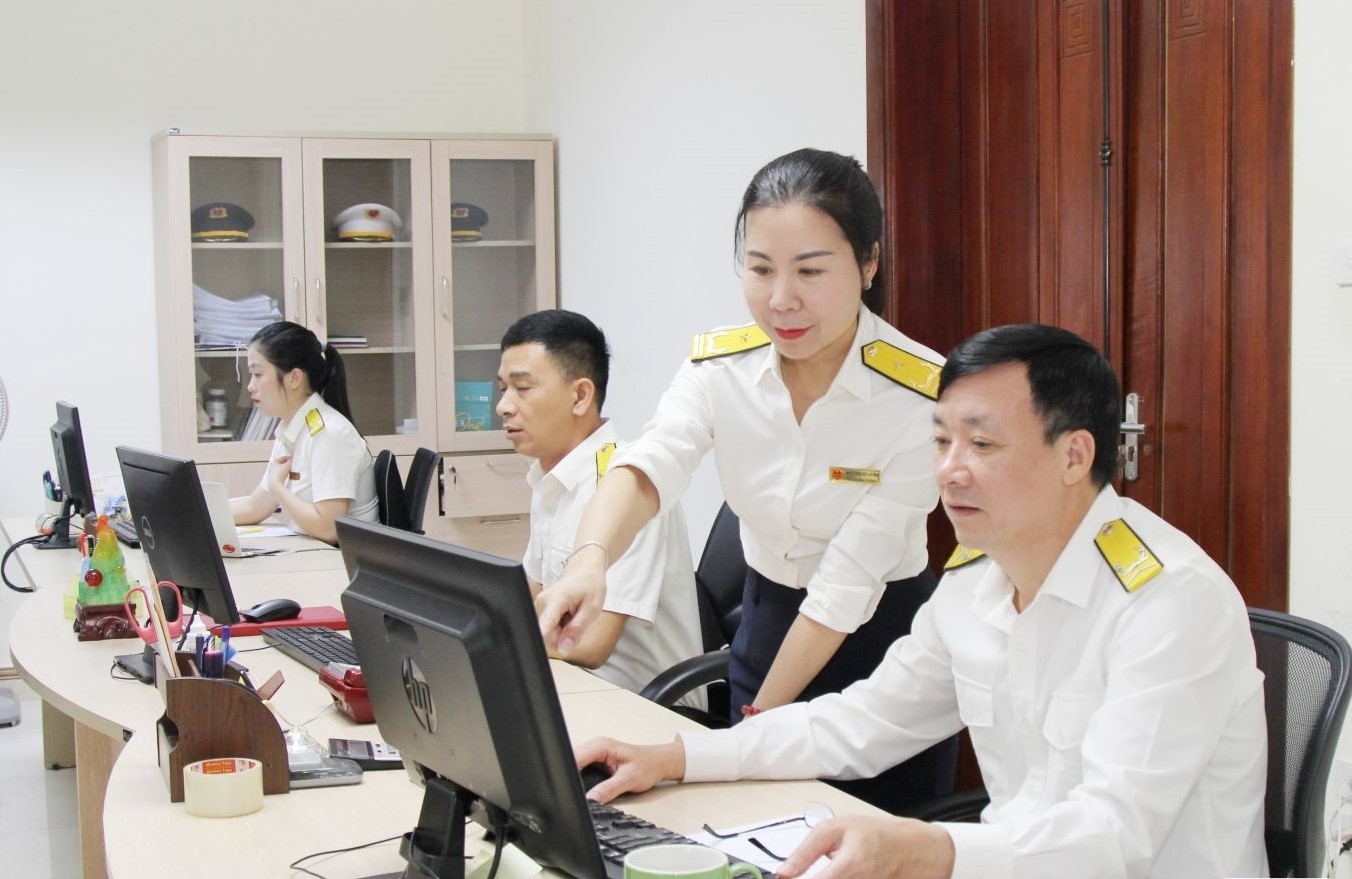 |
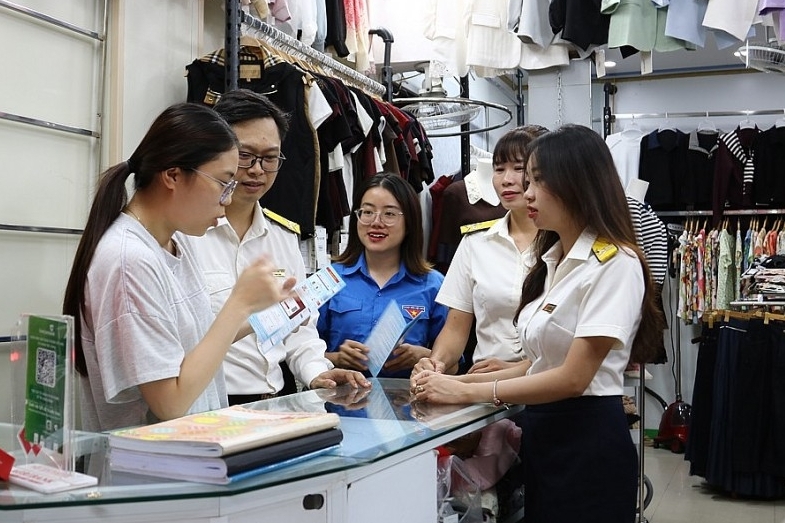
| Cơ quan Thuế luôn đồng hành hỗ trợ người nộp thuế khi thực hiện quyết toán thuế thu nhập cá nhân |
Cá nhân là người nước ngoài kết thúc hợp đồng làm việc tại Việt Nam khai quyết toán thuế với cơ quan Thuế trước khi xuất cảnh. Trường hợp cá nhân chưa làm thủ tục quyết toán thuế với cơ quan Thuế thì thực hiện ủy quyền cho tổ chức trả thu nhập hoặc tổ chức, cá nhân khác quyết toán thuế theo quy định về quyết toán thuế đối với cá nhân. Trường hợp tổ chức trả thu nhập hoặc tổ chức, cá nhân khác nhận ủy quyền quyết toán thì phải chịu trách nhiệm về số thuế TNCN phải nộp thêm hoặc được hoàn trả số thuế nộp thừa của cá nhân.
Cá nhân cư trú có thu nhập từ tiền lương, tiền công đồng thời thuộc diện xét giảm thuế do thiên tai, hoả hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế thì không ủy quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế thay mà phải trực tiếp khai quyết toán với cơ quan Thuế theo quy định.
Bên cạnh đó, cơ quan Thuế cũng lưu ý các trường hợp được ủy quyền quyết toán thuế TNCN qua tổ chức chi trả thu nhập gồm: Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập thực hiện việc quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm. Trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới theo quy định thì cá nhân được ủy quyền quyết toán thuế cho tổ chức mới.
Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 3 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm; đồng thời có thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế TNCN theo tỷ lệ 10% nếu không có yêu cầu quyết toán thuế đối với phần thu nhập này.
Với những lưu ý, hướng dẫn của Thuế tỉnh Sơn La, người nộp thuế cần phân loại rõ ràng các nguồn thu và tình huống quyết toán, đối chiếu đầy đủ hồ sơ; đồng thời thực hiện theo đúng thời hạn quy định để tránh trễ hạn hoặc thiếu sót phát sinh. Việc nắm chắc những nội dung nêu trên và chuẩn bị hồ sơ cẩn trọng sẽ giúp người nộp thuế lựa chọn chính xác phương thức kê khai, giảm rủi ro sai sót khi quyết toán và tạo thuận lợi trong xử lý hoàn, bù trừ hoặc nộp thêm thuế.