Cục Hải quan vừa có hướng dẫn các chi cục hải quan khu vực thực hiện chức năng tự động phân công công chức kiểm tra hồ sơ trên hệ thống VNACCS/VCIS.
Phát sinh vướng mắc
Theo Cục Hải quan, từ ngày 1/7/2025, các chi cục hải quan khu vực đã triển khai đồng bộ thực hiện chức năng tự động phân công công chức kiểm tra hồ sơ trên hệ thống VNACCS/VCIS. Tuy nhiên, trong quá trình triển khai vẫn còn một số đơn vị phát sinh khó khăn, vướng mắc; chưa nghiêm túc quán triệt đầy đủ nội dung hướng dẫn của Cục Hải quan.
Một số hải quan cửa khẩu/ngoài cửa khẩu còn lúng túng, ý kiến phản ảnh vướng mắc chưa đúng thực tế hoặc đã được hướng dẫn như: vướng mắc không phân công đối với tờ khai luồng Đỏ, thay đổi danh sách công chức phân công kiểm tra hồ sơ khi có biến động (vắng đột xuất, trực ngoài giờ hành chính), xử lý tờ khai nhánh, tờ khai chung container, cắt điện khi hết giờ làm việc...) và chưa chủ động xử lý các tình huống phát sinh.
Một số đơn vị chưa làm tốt công tác thông tin tuyên truyền đến cộng đồng DN, người khai hải quan dẫn đến DN, người khai hải quan chưa hiểu dùng mục tiêu, lợi ích của việc triển khai chức năng tự động phân công công chức kiểm tra hồ sơ trên hệ thống VNACCS/VCIS...
Nghiêm túc triển khai
Do đó, để việc triển khai thống nhất, đạt hiệu quả cao, Cục Hải quan yêu cầu thủ trưởng các đơn vị quán triệt toàn thể CBCC có liên quan trong đơn vị nghiên cứu, thực hiện nghiêm túc hướng dẫn của Cục Hải quan tại Công văn số 9689/CHQ-CNTT.
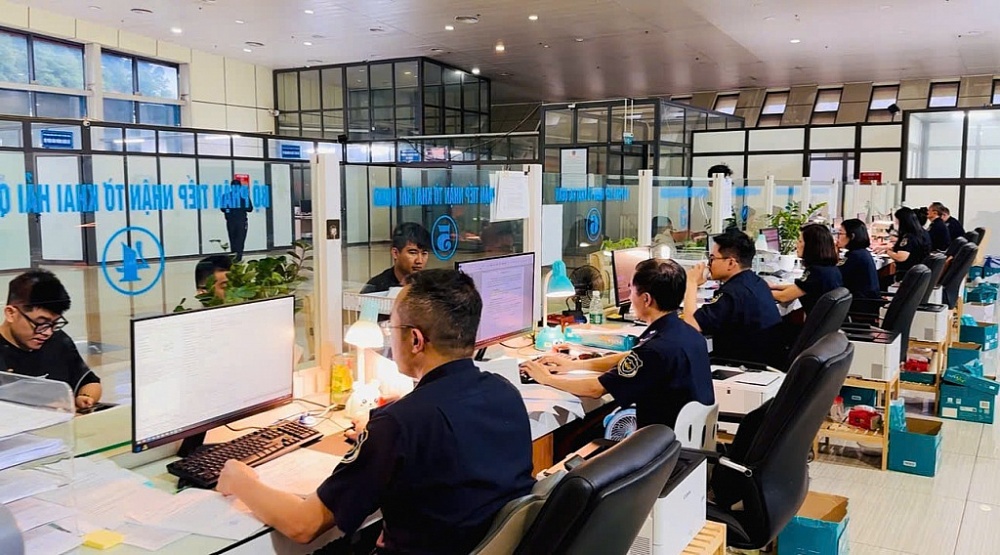 |
| Khu vực tiếp nhận và giải quyết thủ tục hải quan tại Hải quan cửa khẩu quốc tế Hữu Nghị. Ảnh: HN |
Thông tin, tuyên truyền đến cộng đồng DN, người khai hải quan hiểu đúng mục tiêu, lợi ích của việc triển khai chức năng tự động phân công công chức kiểm tra hồ sơ trên hệ thống VNACCS/VCIS để phối hợp với cơ quan Hải quan trong quá trình triển khai.
Đội trưởng Hải quan nơi đăng ký tờ khai hải quan căn cứ địa bàn hoạt động, loại hình XNK, số lượng DN, số lượng công chức để chủ động quyết định việc thiết lập mã bộ phận xử lý tờ khai hải quan và phân công công chức kiểm tra hồ sơ hải quan đảm bảo thuận lợi cho việc giải quyết thủ tục hải quan tại đơn vị.
Trong đó, việc thiết lập mã bộ phận xử lý tờ khai được thực hiện theo các nguyên tắc: Mỗi địa điểm làm thủ tục hải quan thiết lập không quá 6 mã bộ phận xử lý tờ khai (các mã bộ phận từ 00 đến 05), việc thiết lập mã bộ phận xử lý tờ khai chỉ được lựa chọn thực hiện theo loại hình tờ khai hoặc lựa chọn thực hiện theo địa điểm làm thủ tục địa điểm tiếp nhận tờ khai.
Đối với đơn vị có số lượng CBCC kiểm tra lớn, ngoài việc thực hiện theo nguyên tắc nêu trên, Đội trưởng Hải quan nơi đăng ký tờ khai căn cứ số lượng CBCC để thực hiện thiết lập mã bộ phận xử lý tờ khai theo hướng: Đơn vị có dưới 20 CBCC, thiết lập không quá 2 mã; đơn vị có từ 20 đến 30 CBCC, thiết lập không quá 3 mã; đơn vị có từ 30 đến 40 CBCC, thiết lập không quá 4 mã; đơn vị có trên 40 CBCC, thiết lập không quá 5 mã.
Đối với các đơn vị phát sinh trường hợp người khai hải quan có văn bản đề nghị làm thủ tục ngoài giờ hành chính, ngày nghỉ, ngày lễ, Đội trưởng Hải quan nơi đăng ký tờ khai căn cứ vào số lượng CBCC tại đơn vị để quyết định việc thiết lập mã bộ phận xử lý tờ khai ngoài giờ hành chính, ngày nghỉ, ngày lễ hoặc điều chỉnh phân công thủ công để đảm bảo việc giải quyết thủ tục không bị gián đoạn.
Phân công công chức tại mỗi mã bộ phận xử lý theo nguyên tắc bố trí công chức có thể hỗ trợ nghiệp vụ cho nhau, phù hợp với khối lượng công việc, thực tế hoạt động XNK hàng hóa trên địa bàn và đáp ứng yêu cầu quản lý của đơn vị (ví dụ: theo loại hình XNK, DN, địa bàn,...); định kỳ luân chuyển giữa các nhóm để có thể đào tạo tại chỗ, nâng cao trình độ chuyên môn.
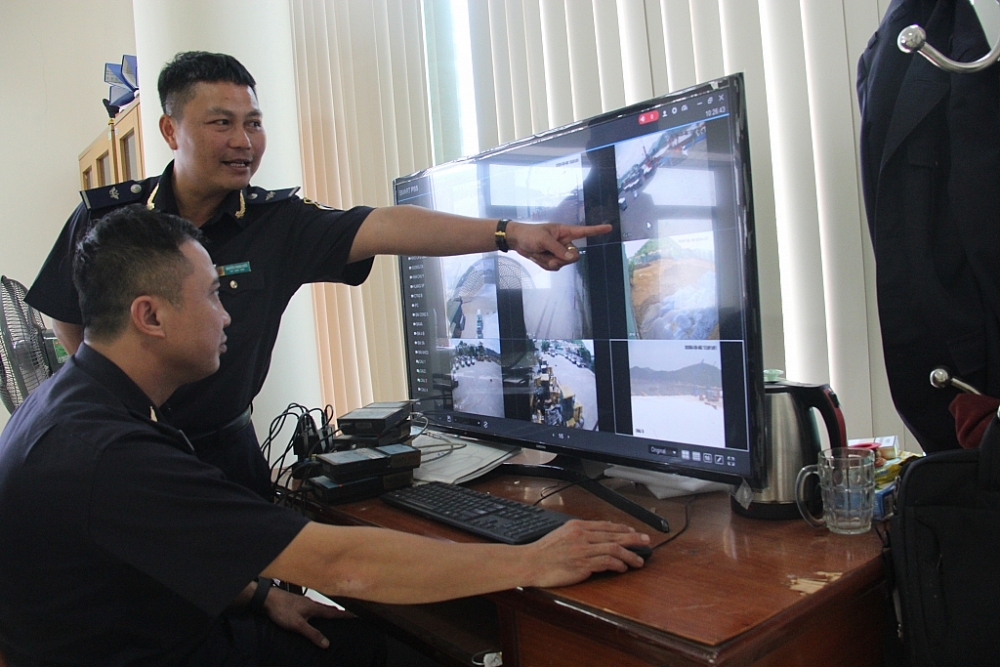 |
| Công chức Hải quan cảng Cửa Lò (Chi cục Hải quan khu vực XI) giám sát hàng hóa trên hệ thống giám sát. Ảnh: H.Nụ |
Lập danh sách mã bộ phận xử lý gửi Ban Công nghệ thông tin và Thống kê hải quan để thiết lập hệ thống và thông báo công khai tại Cổng thông tin điện từ hải quan (https://www.customs.gov.vn/index.jsp?pageld=26&cid=1192), mục Dịch vụ công trực tuyến Hệ thống VNACCS/VCIS/Bảng mã chuẩn, số thứ tự 14.
Thông báo công khai danh sách mã bộ phận, danh sách công chức và thông tin liên hệ tại từng mã bộ phận xử lý tại địa điểm làm thủ tục để người khai hải quan biết và liên hệ khi cần thiết.
Đối với trường hợp khai sai mã bộ phận xử lý, công chức Hải quan phản hồi và yêu cầu người khai hải quan khai sửa đổi, bổ sung theo mã đúng; trường hợp không thể phản hồi qua hệ thống thì thực hiện phân công thủ công.
Căn cứ kết quả tự động phân công xử lý hồ sơ của hệ thống hoặc phân công của lãnh đạo đơn vị, công chức được phân công thực hiện thông báo cho người khai hải quan biết thông tin công chức kiểm tra (kèm số điện thoại) thông qua chức năng IDD trên hệ thống.
Đối với đơn vị hải quan nơi đăng ký tờ khai hiện sử dụng nhiều hơn 1 mã cơ quan Hải quan đăng ký tờ khai (ví dụ: Hải quan Hòa Lạc thuộc Chi cục Hải quan khu vực I; Hải quan khu chế xuất và khu công nghiệp Hải Phòng thuộc Chi cục Hải quan khu vực III; các bộ phận tiếp nhận tờ khai đặt tại các kho thuộc quản lý của Hải quan cửa khẩu sân bay quốc tế Tân Sơn Nhất, Chi cục Hải quan khu vực II ...).
Đội trưởng Hải quan chịu trách nhiệm đề xuất phương án sắp xếp để sử dụng thống nhất 1 mã cơ quan Hải quan khi tiếp nhận tờ khai và thiết lập mà bộ phận xử lý thuộc mã cơ quan Hải quan đã thống nhất để thực hiện chức năng tự động phân công công chức kiểm tra hồ sơ.
| Cục Hải quan lưu ý Hệ thống tự động phân công không có tính năng chỉ thị công chức thực hiện “D1 Kiểm tra đơn giản hồ sơ” hay “D2 Kiểm tra chi tiết hồ sơ”. Do vậy, khi công chức được phân công kiểm tra hồ sơ thực hiện xử lý, cập nhật kết quả lựa chọn tiêu chí “D2 Kiểm tra chỉ tiết hồ sơ”. Trường hợp do yêu cầu khách quan cần điều chỉnh phân công thủ công cùng lúc đối với các tờ khai nhánh, tờ khai chung container hoặc tờ khai của DN chuyển phát nhanh đã được hệ thống tự động phân công cho công chức nhưng vắng mặt đột xuất: Đội trường Hải quan nơi đăng ký tờ khai hải quan thực hiện điều chỉnh thủ công tờ khai cho công chức khác thực hiện và không phải cập nhật lý do điều chỉnh phân công trên hệ thống. Các trường hợp khác thực hiện theo hướng dẫn tại mục 1 công văn số 9689/CHQ-CNTT. Đội trường Hải quan nơi đăng ký tờ khai hải quan rà soát, chuẩn hóa danh sách công chức được phân công kiểm tra hồ sơ đảm bảo đúng người, không trùng lập thông tin để việc tự động phân công đảm bảo chính xác. Trường hợp công chức phân công kiểm tra hồ sơ vắng mặt đột xuất, công chức được phân công trực ngoài giờ hành chính,... Khi có thay đổi về nhân sự thực hiện kiểm tra hồ sơ, lãnh đạo đơn vị sử dụng tài khoản có quyền phân công tờ khai để điều chỉnh, lựa chọn, cập nhật lại danh sách công chức kiểm tra hồ sơ để hệ thống tự động phân công theo danh sách công chức mới. Trong thời gian thực hiện thao tác cập nhật có thể phát sinh tờ khai mới chưa được hệ thống tự động phân công thì thực hiện phân công thủ công. Hệ thống tự động phân công công chức kiểm tra hồ sơ hoạt động 24/7, ngay khi phân luồng tờ khai (bao gồm cả trường hợp ngoài giờ hành chính, ngày nghỉ, lễ tết) theo nguyên tắc phân công tuần tự theo danh sách công chức kiểm tra hồ sơ đã được cập nhật trên hệ thống. Thời điểm kiểm tra hồ sơ là thời gian làm việc thực tế theo quy định tại khoản 2 Điều 23 Luật Hải quan và quy định tại khoản 1 Điều 23 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 12 Điều 1 Thông tư 39/2018/TT-BTC; thời điểm hệ thống tự động phân công công chức kiểm tra hồ sơ không ảnh hưởng đến quy định về thời hạn kiểm tra hồ sơ. |





