Bộ Tài chính đề xuất điều chỉnh 3 sắc thuế đối với xăng dầu, gồm thuế bảo vệ môi trường (BVMT), Giá trị gia tăng (GTGT) và Tiêu thụ đặc biệt (TTĐB) về mức 0 trong giai đoạn từ ngày 16/4 đến hết 30/6/2026. Đây được xem là giải pháp chính sách tài khóa mạnh, mang tính “giải nhiệt” tức thời cho nền kinh tế trong bối cảnh giá năng lượng toàn cầu diễn biến phức tạp, đồng thời tạo dư địa hỗ trợ doanh nghiệp và người dân vượt qua áp lực chi phí.
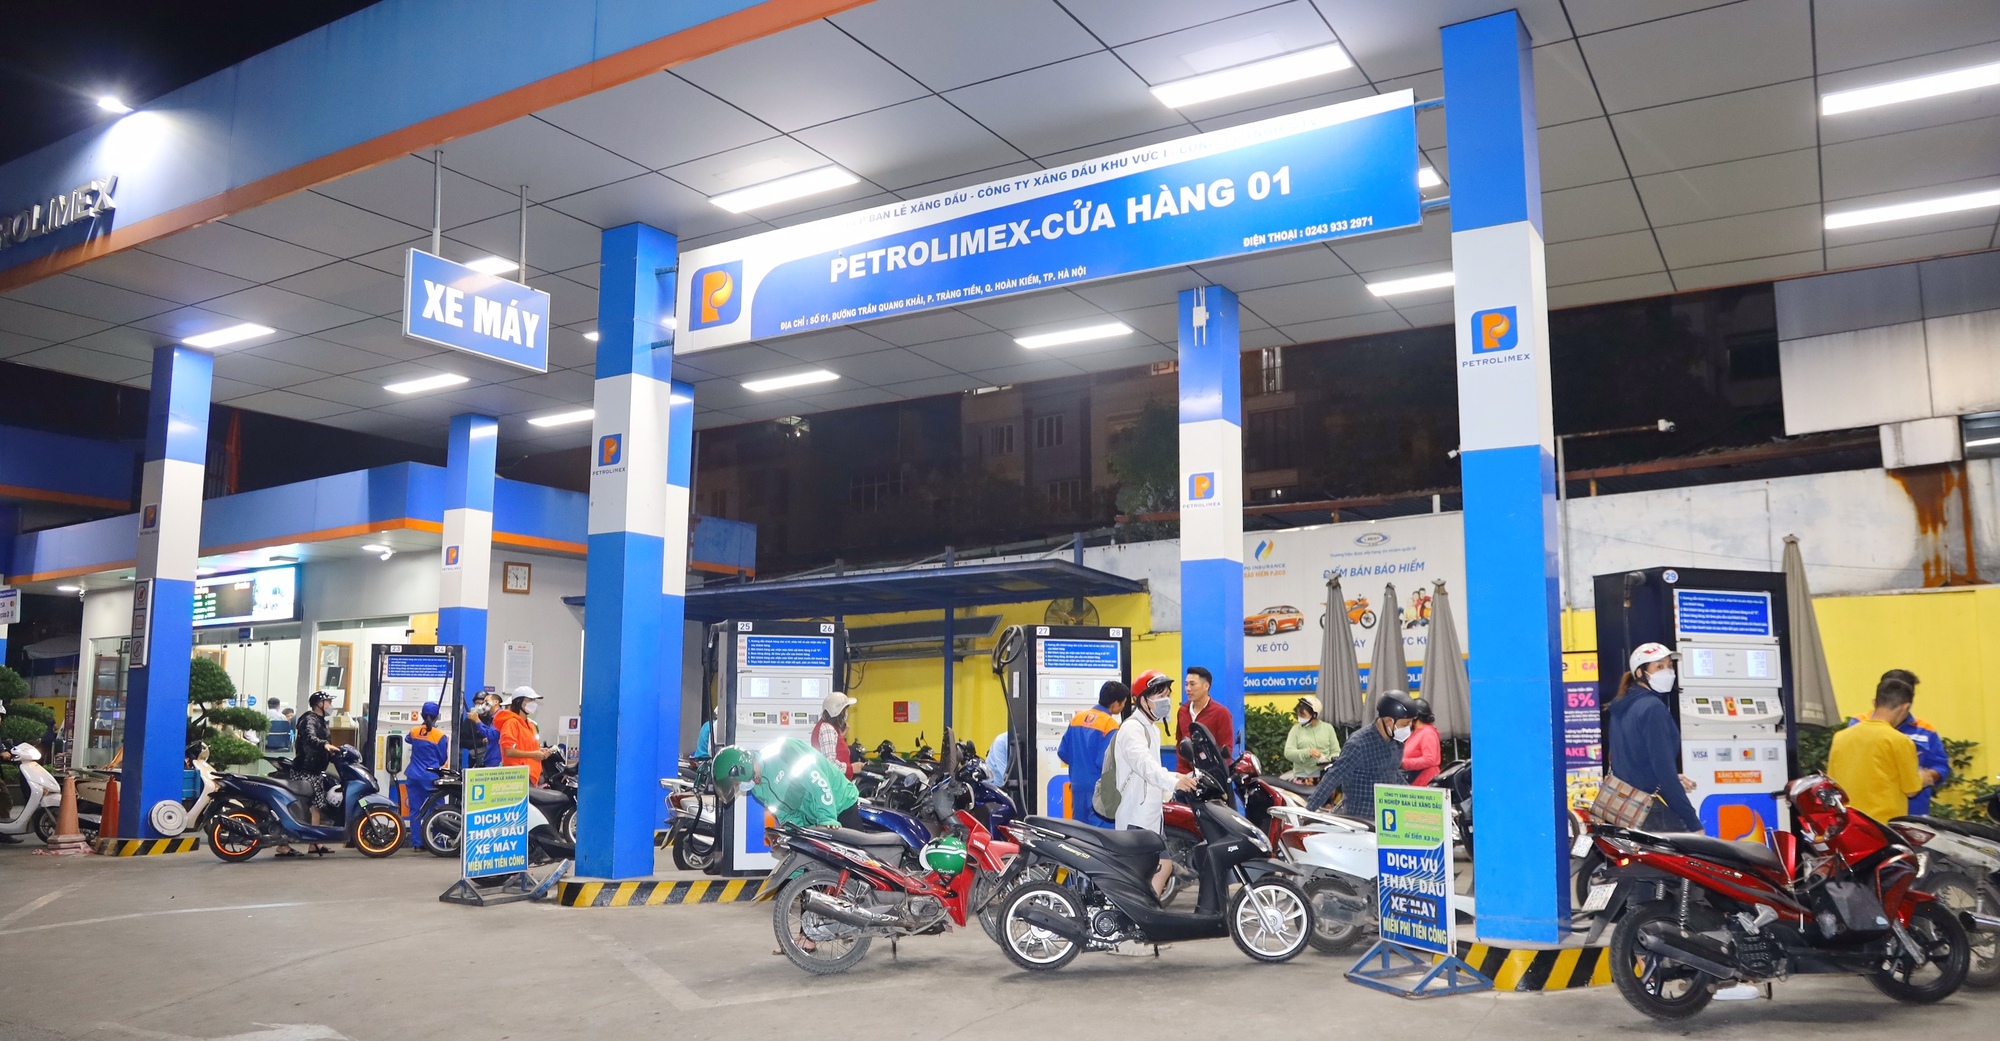 |
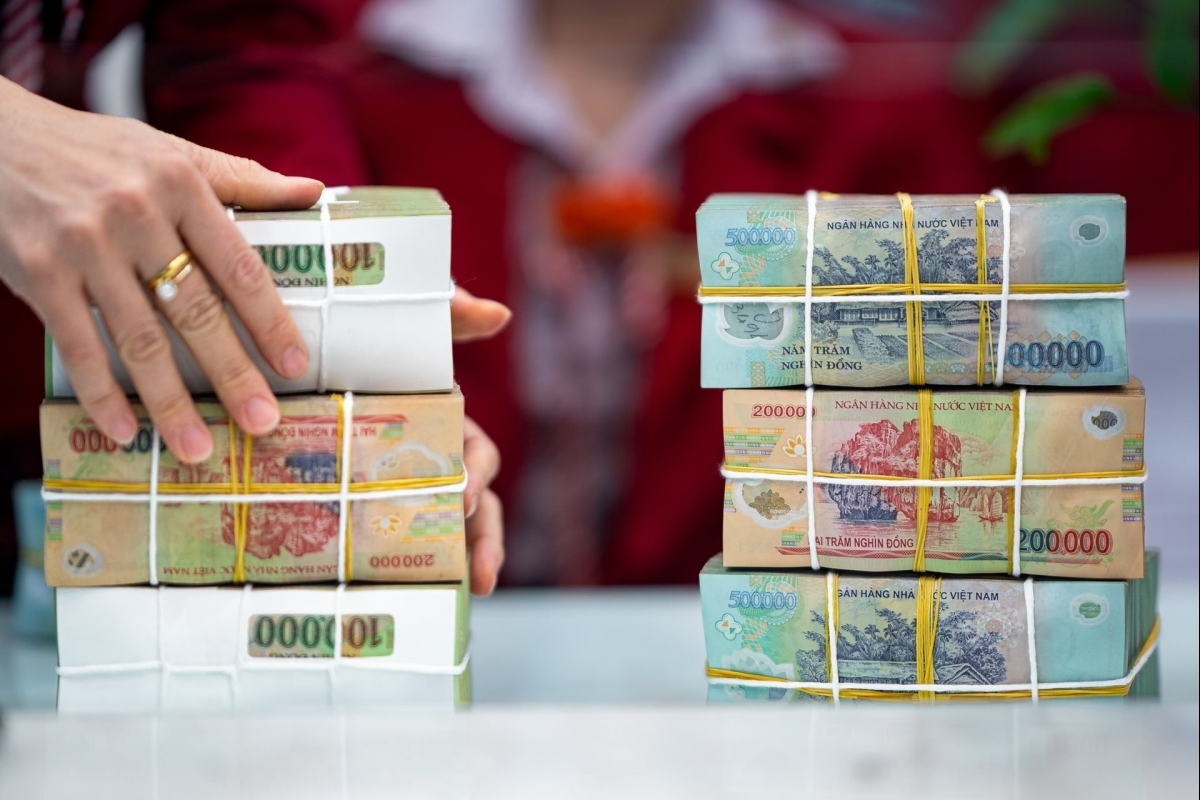
| Việc đưa toàn bộ các sắc thuế xăng dầu 0 sẽ giúp loại bỏ hoàn toàn yếu tố thuế trong giá bán lẻ. Ảnh: TL. |
Đề xuất giảm thuế về 0
Tại dự thảo Nghị quyết của Quốc hội về điều chỉnh mức thuế BVMT, thuế GTGT, thuế TTĐB đối với xăng, dầu và nhiên liệu bay do Bộ Tài chính gửi Bộ Tư pháp thẩm định, 3 sắc thuế xăng dầu gồm thuế BVMT, thuế GTGT và thuế TTĐB được đề xuất về mức 0 trong thời gian từ ngày 16/4 đến hết ngày 30/6/2026.
Cụ thể, thuế BVMT đối với xăng (trừ etanol), dầu diesel và nhiên liệu bay sẽ giảm xuống 0 đồng/lít. Thuế GTGT đối với các mặt hàng này được chuyển sang diện không phải kê khai, tính nộp, nhưng vẫn được khấu trừ đầu vào. Trong khi đó, thuế TTĐB đối với xăng các loại cũng được đề xuất đưa về mức 0%.
Đây là bước tiếp nối sau khi Thủ tướng Chính phủ ban hành Quyết định số 482/QĐ-TTg ngày 26/3/2026 về việc áp dụng mức thuế BVMT, thuế GTGT, thuế TTĐB đối với xăng, dầu và nhiên liệu bay trong trường hợp cần thiết vì lợi ích quốc gia.
Quyết định số 482/QĐ-TTg cho phép áp dụng mức thuế 0 trong giai đoạn khẩn cấp từ 0h ngày 27/3 đến ngày 15/4/2026. Tuy nhiên, theo đánh giá, biện pháp này mới chỉ mang tính tình huống cấp bách và ngắn hạn nhằm ứng phó tức thời với biến động thị trường năng lượng toàn cầu.
Tình hình xung đột địa chính trị tại Trung Đông tiếp tục diễn biến khó lường, tác động trực tiếp đến giá dầu thế giới và thị trường xăng dầu trong nước. Để đảm bảo mục tiêu ổn định kinh tế vĩ mô, kiềm chế lạm phát, ổn định tâm lý và đời sống người dân và doanh nghiệp, Chính phủ đã chỉ đạo Bộ Tài chính chủ trì, phối hợp với các bộ liên quan khẩn trương xây dựng chính sách dài hơi và ổn định thay vì biện pháp khẩn cấp, ngắn hạn thuộc thẩm quyền của Thủ tướng Chính phủ theo quy định tại Luật Tổ chức Chính phủ số 63/2025/QH15.
Theo phân tích của Bộ Công Thương, trong cơ cấu giá cơ sở xăng dầu, các loại thuế hiện chiếm tỷ trọng đáng kể, trong đó, thuế BVMT khoảng 5,94% đối với xăng; thuế GTGT khoảng 7,41%; thuế TTĐB khoảng 6,69%. Việc đưa toàn bộ các sắc thuế này về 0 sẽ giúp loại bỏ hoàn toàn yếu tố thuế trong giá bán lẻ xăng dầu, tạo dư địa giảm giá rõ rệt nếu các yếu tố khác không biến động lớn.
Thực tế đã cho thấy hiệu quả bước đầu của chính sách này. Sau khi áp dụng giảm thuế theo Quyết định số 482/QĐ-TTg, giá xăng E5RON92 đã giảm gần 4.749 đồng/lít, xăng RON95-III giảm hơn 5.600 đồng/lít, trong khi giá dầu diesel cũng giảm hơn 2.400 đồng/lít.
Giảm thu ngân sách nhưng kích thích tăng trưởng
Việc đưa thuế xăng dầu về 0 tạo ra áp lực nhất định đối với ngân sách nhà nước. Theo tính toán, chính sách này có thể làm giảm thu ngân sách khoảng 7.200 tỷ đồng mỗi tháng trong thời gian áp dụng. Tuy nhiên, xăng dầu là đầu vào thiết yếu của hầu hết các ngành kinh tế, từ sản xuất công nghiệp, vận tải đến dịch vụ. Khi chi phí năng lượng giảm, hiệu ứng lan tỏa sẽ xuất hiện trên diện rộng.
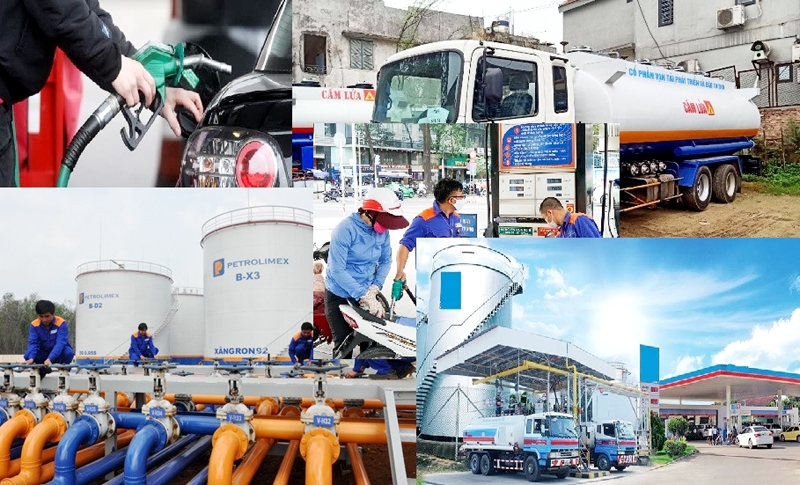 |
| Giảm thuế xăng dầu góp phần quan trọng giảm chi phí hoạt động sản xuất kinh doanh. Ảnh: TL. |
Trước hết, chi phí logistics – một trong những “nút thắt” lớn của nền kinh tế sẽ được cải thiện đáng kể. Giá vận tải giảm kéo theo chi phí phân phối hàng hóa giảm, qua đó góp phần hạ giá thành sản phẩm. Điều này đặc biệt quan trọng trong bối cảnh Việt Nam đang nỗ lực nâng cao năng lực cạnh tranh xuất khẩu.
Thứ hai, doanh nghiệp sản xuất sẽ được hưởng lợi trực tiếp từ việc giảm chi phí đầu vào. Điều này giúp cải thiện biên lợi nhuận, tăng khả năng phục hồi sau giai đoạn khó khăn, đồng thời tạo điều kiện mở rộng quy mô sản xuất kinh doanh.
Ở góc độ thị trường, chi phí giảm cũng cho phép doanh nghiệp điều chỉnh giá bán theo hướng cạnh tranh hơn, qua đó kích thích tiêu dùng và thúc đẩy vòng quay hàng hóa. Đây là yếu tố quan trọng trong bối cảnh tổng cầu còn yếu.
Đối với người dân, tác động của chính sách thể hiện rõ rệt và trực tiếp hơn. Giá xăng dầu giảm không chỉ giúp giảm chi phí đi lại mà còn kéo theo giảm giá nhiều loại hàng hóa, dịch vụ khác. Trong bối cảnh hiện nay, đây được xem là một hình thức hỗ trợ gián tiếp nhưng hiệu quả từ Nhà nước. Quan trọng hơn, việc giảm chi phí tiêu dùng sẽ góp phần cải thiện sức mua của thị trường nội địa - một trụ cột quan trọng của tăng trưởng kinh tế.
Ở tầm vĩ mô, chính sách này còn đóng vai trò như một công cụ kiểm soát lạm phát. Khi giá xăng dầu – yếu tố đầu vào của nhiều ngành – được kiềm chế, áp lực tăng giá lan tỏa sẽ được hạn chế, góp phần ổn định mặt bằng giá chung. Điều này đặc biệt có ý nghĩa trong năm 2026, khi mục tiêu kiểm soát lạm phát và ổn định kinh tế vĩ mô tiếp tục được đặt lên hàng đầu.
Đề xuất giảm toàn bộ thuế xăng dầu về 0 cho thấy sự chủ động của cơ quan điều hành trong việc sử dụng công cụ tài khóa để ứng phó với biến động bên ngoài. Đây là một bước đi mạnh mẽ, thể hiện ưu tiên ổn định kinh tế vĩ mô và hỗ trợ phục hồi tăng trưởng trong ngắn hạn.
Bộ Tài chính trình Chính phủ phê duyệt để trình Quốc hội ban hành Nghị quyết về mức thuế BVMT, thuế GTGT, thuế TTĐB đối với xăng, dầu và nhiên liệu bay theo trình tự, thủ tục rút gọn.
Trong thời gian Nghị quyết có hiệu lực, các văn bản quy phạm pháp luật quy định mức thuế BVMT, thuế GTGT, thuế TTĐB đối với xăng, dầu và nhiên liệu bay khác quy định tại Nghị quyết này thì thực hiện theo quy định của Nghị quyết này. Cơ sở kinh doanh, người nhập khẩu xăng, dầu diezel và nhiên liệu bay không phải kê khai, tính nộp thuế GTGT khi bán ra và ở khâu nhập khẩu.
Khi Nghị quyết này hết hiệu lực thi hành, các mức thuế quy định tại Điều Nghị quyết này được thực hiện theo quy định hiện hành của pháp luật về thuế.