Thứ hai 16/11/2026 22:28
Thời tiết: Hà Nội 27°C
Đà Nẵng 27°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan / Hỏi đáp
aa

Giao dịch mua bán xe bị hủy trước khi đăng ký: Có được hoàn trả lệ phí trước bạ đã nộp?

Giang Giang
Cục Thuế đã làm rõ việc có được hoàn trả lệ phí trước bạ đối với trường hợp giao dịch mua bán ô tô đã bị hủy trước khi đăng ký quyền sở hữu.
Giao dịch mua bán xe bị hủy trước khi đăng ký: Có được hoàn trả lệ phí trước bạ đã nộp?
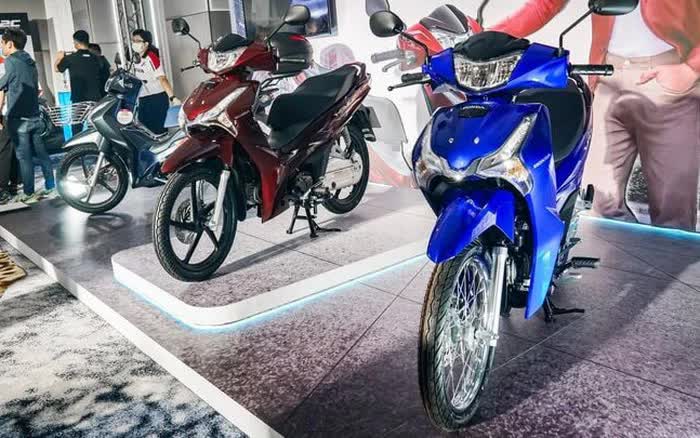
Sau khi giao dịch mua bán bị hủy và trước khi đăng ký quyền sở hữu, người mua không còn thuộc trường hợp phải nộp lệ phí trước bạ đối với chiếc xe này. Ảnh: TL.

Theo hồ sơ do Thuế tỉnh Tây Ninh cung cấp cho Cục Thuế, ngày 17/9/2025 bà Phạm Thị Thu Hồng đã nộp gần 20 triệu đồng lệ phí trước bạ theo thông báo của cơ quan Thuế. Tại thời điểm nộp tiền, số tiền đã nộp đúng với số phải nộp nên chưa phát sinh khoản nộp thừa.

Tuy nhiên, sau đó giao dịch mua bán xe giữa bà Hồng và doanh nghiệp bán xe đã được hai bên thống nhất hủy bỏ; hóa đơn bán xe được thu hồi và lập hóa đơn điều chỉnh giảm toàn bộ giá trị. Đến thời điểm này, bà Hồng cũng chưa thực hiện thủ tục đăng ký xe tại cơ quan công an.

Làm rõ nội dung này, trong Công văn số 4222/CT-CS ngày 23/6/2026 trả lời Thuế tỉnh Tây Ninh, Cục Thuế đã dẫn lại các quy định tại Nghị định số 10/2022/NĐ-CP; Luật Quản lý thuê số 38/2019/QH14, Thông tư số 80/2021/TT-BTC.

Theo đó, Cục Thuế cho biết, pháp luật hiện hành quy định ô tô thuộc đối tượng chịu lệ phí trước bạ và người có tài sản phải nộp lệ phí trước bạ khi đăng ký quyền sở hữu, quyền sử dụng, trừ các trường hợp được miễn theo quy định. Đồng thời, Luật Quản lý thuế và các văn bản hướng dẫn cũng quy định việc xử lý tiền thuế, tiền lệ phí nộp thừa và thủ tục hoàn trả.

Trường hợp của bà Hồng, sau khi giao dịch mua bán bị hủy và trước khi đăng ký quyền sở hữu, người mua không còn thuộc trường hợp phải nộp lệ phí trước bạ đối với chiếc xe này.

Nếu hồ sơ đủ căn cứ xác định việc hủy giao dịch là hợp pháp, Thuế tỉnh Tây Ninh thực hiện điều chỉnh nghĩa vụ lệ phí trước bạ; trường hợp phát sinh số tiền nộp thừa thì hướng dẫn người nộp thuế lập hồ sơ đề nghị xử lý khoản nộp thừa theo quy định của pháp luật về quản lý thuế.

Cục Thuế cũng lưu ý, đối với các hồ sơ lệ phí trước bạ đã được truyền điện tử sang cơ quan công an, cơ quan thuế địa phương cần phối hợp với cơ quan công an để cập nhật, điều chỉnh hoặc hủy thông tin hồ sơ đã truyền, bảo đảm thống nhất dữ liệu giữa cơ quan thuế và cơ quan đăng ký xe, tránh phát sinh trường hợp sử dụng hồ sơ lệ phí trước bạ đã được hoàn trả để đăng ký quyền sở hữu tài sản.

Đồng thời, Cục Thuế đề nghị Thuế tỉnh Tây Ninh căn cứ hồ sơ thực tế và các quy định pháp luật để xử lý đúng thẩm quyền; trường hợp phát sinh vướng mắc về kỹ thuật trên hệ thống quản lý thuế thì kịp thời báo cáo Cục Thuế để được hướng dẫn, phối hợp xử lý.


Tin bài có thể bạn quan tâm

Cục Thuế làm rõ căn cứ xác định bệnh hiểm nghèo khi giải quyết thuế thu nhập cá nhân

Cục Thuế làm rõ căn cứ xác định bệnh hiểm nghèo khi giải quyết thuế thu nhập cá nhân

Cục Thuế khẳng định, danh mục bệnh hiểm nghèo tại Công văn số 6383/BTC-TCT ngày 18/5/2015 của Bộ Tài chính không còn hiệu lực áp dụng để xác định nghĩa vụ thuế thu nhập cá nhân (TNDN). Việc xác định bệnh hiểm nghèo cần căn cứ các quy định hiện hành và tình hình thực tế của người nộp thuế.

Gỗ rừng trồng nhập khẩu thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện

Gỗ rừng trồng nhập khẩu thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện

Trước vướng mắc của Hiệp hội Gỗ và Lâm sản Việt Nam, Hội Mỹ nghệ và Chế biến gỗ TP. Hồ Chí Minh về hồ sơ gỗ nhập khẩu và thuế GTGT đối với sản phẩm gỗ có nguồn gốc rừng trồng nhập khẩu, Bộ Tài chính đã có hướng dẫn cụ thể nhằm tháo gỡ vướng mắc cho doanh nghiệp ngành gỗ.
Làm rõ cách áp dụng thuế giá trị gia tăng đối với sản phẩm thủy sản

Làm rõ cách áp dụng thuế giá trị gia tăng đối với sản phẩm thủy sản

Cục Thuế cho biết, thuế giá trị gia tăng (GTGT) đối với sản phẩm thủy sản được xác định theo mức độ sơ chế, chế biến, nguồn gốc hàng hóa và đối tượng mua.
Hàng nhập khẩu tại chỗ được hoàn thuế nếu sản phẩm thực tế đã xuất khẩu

Hàng nhập khẩu tại chỗ được hoàn thuế nếu sản phẩm thực tế đã xuất khẩu

Người nộp thuế được hoàn thuế nhập khẩu đối với hàng hóa nhập khẩu tại chỗ để sản xuất, kinh doanh khi đã đưa vào sản xuất hàng hóa xuất khẩu và thực tế xuất khẩu sản phẩm ra nước ngoài hoặc vào khu phi thuế quan theo quy định.
Hải quan phản hồi vướng mắc về nguyên liệu thủy sản nhập khẩu

Hải quan phản hồi vướng mắc về nguyên liệu thủy sản nhập khẩu

Chuyển mạnh sang quản lý rủi ro, tăng cường hậu kiểm, xử lý vướng mắc về chứng từ, chênh lệch khối lượng và giảm chồng chéo trong kiểm tra chuyên ngành là những nội dung được Cục Hải quan phản hồi trước kiến nghị của Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP).
Làm rõ thủ tục hải quan đối với vật tư đóng gói trong kho ngoại quan

Làm rõ thủ tục hải quan đối với vật tư đóng gói trong kho ngoại quan

Vật tư đưa vào kho ngoại quan phục vụ gia cố, chia gói, đóng gói hàng hóa phải thực hiện thủ tục hải quan, chịu sự kiểm tra, giám sát theo quy định, tùy từng trường hợp hàng hóa từ nước ngoài hoặc từ nội địa đưa vào kho.
Thông báo nộp tiền sử dụng đất trong 5 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ

Thông báo nộp tiền sử dụng đất trong 5 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ

Đối với hộ gia đình, cá nhân, cơ quan Thuế căn cứ vào phiếu chuyển thông tin để tính số tiền sử dụng đất phải nộp và gửi thông báo cho người sử dụng đất.
Nông sản không phải kê khai, nộp thuế trong trường hợp nào?

Nông sản không phải kê khai, nộp thuế trong trường hợp nào?

Nông sản mua vào, bán ra, kể cả qua sơ chế thông thường, nếu đáp ứng điều kiện và bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải kê khai, tính thuế giá trị gia tăng (GTGT) nhưng được khấu trừ thuế đầu vào.
Cục Thuế hướng dẫn xác định thu nhập được hưởng ưu đãi thuế theo địa bàn

Cục Thuế hướng dẫn xác định thu nhập được hưởng ưu đãi thuế theo địa bàn

Cục Thuế làm rõ nguyên tắc xác định thu nhập được hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) đối với dự án đầu tư đáp ứng điều kiện ưu đãi về địa bàn.
Sản phẩm tái chế xuất khẩu có được miễn thuế?

Sản phẩm tái chế xuất khẩu có được miễn thuế?

Tiêu chí xác định sản phẩm được miễn thuế xuất khẩu có sự thay đổi từ ngày 6/1/2025, doanh nghiệp cần căn cứ quy định áp dụng tại từng thời kỳ.
Điều kiện khấu trừ thuế khi thanh toán qua bên thứ ba

Điều kiện khấu trừ thuế khi thanh toán qua bên thứ ba

Doanh nghiệp thanh toán tiền mua hàng hóa, dịch vụ thông qua bên thứ ba phải quy định cụ thể việc ủy quyền hoặc chỉ định thanh toán trong hợp đồng bằng văn bản. Bên thứ ba nhận hoặc thực hiện thanh toán phải là tổ chức, cá nhân đang hoạt động hợp pháp.
Hộ kinh doanh chậm khai báo tài khoản ngân hàng, doanh thu bị xử lý thế nào?

Hộ kinh doanh chậm khai báo tài khoản ngân hàng, doanh thu bị xử lý thế nào?

Ngày 30/10, Cục Thuế vừa có văn bản giải đáp vướng mắc, làm rõ căn cứ và chế tài xử phạt vi phạm hành chính đối với hộ kinh doanh, cá nhân kinh doanh chậm nộp, hoặc không nộp thông báo doanh thu, số tài khoản ngân hàng và số hiệu ví điện tử.
Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Khi thay đổi bên thuê, bên khai thác máy bay thuê từ nước ngoài tại Việt Nam, doanh nghiệp thực hiện thủ tục tái xuất tại chỗ và tạm nhập tại chỗ, không phải đưa máy bay ra khỏi lãnh thổ Việt Nam. Tuy nhiên, hàng hóa tạm nhập - tái xuất này không thuộc trường hợp được miễn thuế nhập khẩu theo quy định.
Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Trước vướng mắc của Công ty TNHH Youngone Bắc Giang về chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ, Cục Hải quan đã có văn bản trả lời và hướng dẫn cụ thể.
Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Theo Cục Hải quan, việc định danh, xác thực điện tử chỉ áp dụng đối với hàng hóa xuất nhập khẩu nhóm 2; hàng hóa nhóm 1 gồm tài liệu, chứng từ không thuộc diện phải thực hiện. Đồng thời, doanh nghiệp chuyển phát nhanh cần chuẩn bị các điều kiện về thông tin khai báo và kết nối dữ liệu theo quy định mới.