Thứ bảy 24/10/2026 06:46
Thời tiết: Hà Nội 26°C
Đà Nẵng 24°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Chuyển từ thuế khoán sang kê khai: "Ngành Thuế đồng hành để người dân làm đúng ngay từ đầu"

Trung Kiên
Việc chuyển đổi từ phương pháp khoán sang kê khai theo Nghị định số 68/2026/NĐ-CP đang là mối quan tâm hàng đầu của hàng triệu hộ kinh doanh. Để làm rõ lộ trình này, Phóng viên Tạp chí Kinh tế - Tài chính đã có cuộc trao đổi với bà Nguyễn Thị Lan Anh, Trưởng Ban Pháp chế, Cục Thuế về những giải pháp hỗ trợ và thông điệp mà ngành Thuế muốn gửi gắm trong giai đoạn cao điểm hiện nay.
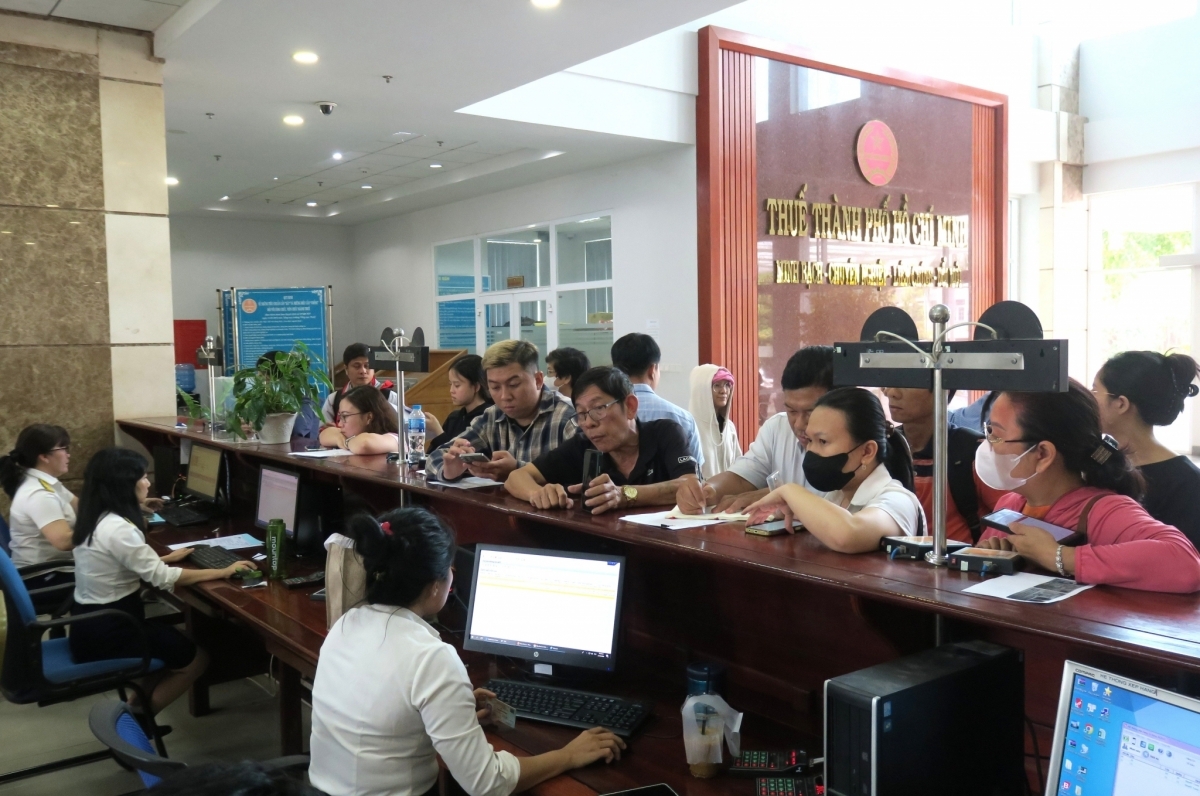
Hơn 2,5 triệu hộ kinh doanh đã được hỗ trợ trực tiếp chuyển từ thuế khoán sang kê khai Cục Thuế triển khai "15 ngày vàng" đồng hành cùng hộ kinh doanh
Chuyển từ thuế khoán sang kê khai:
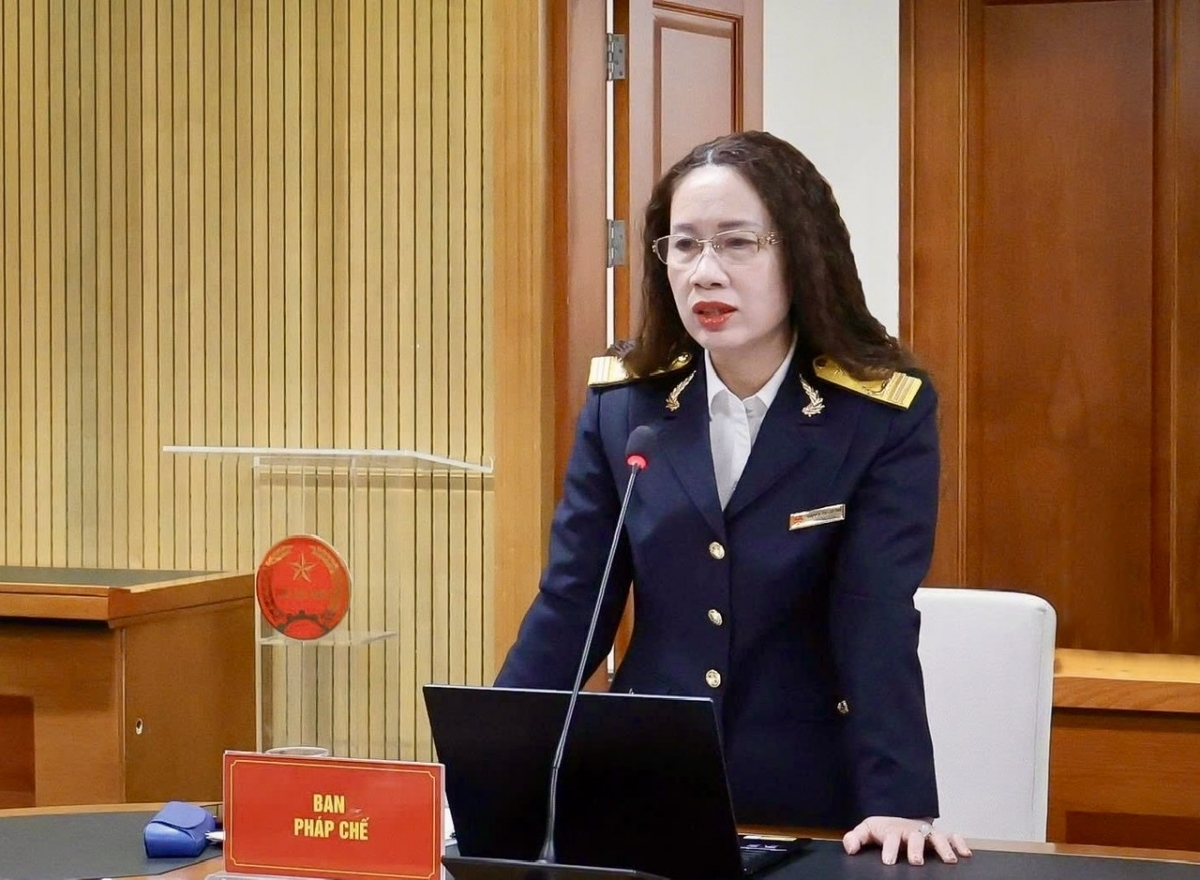
Trưởng Ban Pháp chế, Cục Thuế Nguyễn Thị Lan Anh

Thưa bà, thời gian qua, ngành Thuế liên tiếp triển khai các chiến dịch cao điểm về thuế đối với hộ và cá nhân kinh doanh. Bà có thể cho biết lý do đằng sau sự dồn dập này?

Trước hết, cần khẳng định rằng đây không phải là các chiến dịch rời rạc hay mang tính nhất thời. Đây thực chất là một lộ trình triển khai có tính kế thừa chặt chẽ, nhằm thực hiện hiệu quả công tác tuyên truyền và phổ biến chính sách pháp luật thuế đối với hộ, cá nhân kinh doanh đã được quy định cụ thể tại pháp luật thuế, các văn bản hướng dẫn thi hành và đặc biệt quy định tại Nghị định số 68/2026/NĐ-CP và Thông tư số 18/2026/TT-BTC vừa được ban hành.

Lộ trình này được chia thành các giai đoạn rất rõ ràng. Nếu như: “Chiến dịch 60 ngày cao điểm chuyển từ thuế khoán sang kê khai” ngành Thuế tập trung toàn lực vào việc tuyên truyền, hỗ trợ người dân nắm bắt và hiểu rõ sự thay đổi phương thức quản lý thuế, các điểm mới dự kiến sửa đổi của chính sách pháp luật về thuế, công tác quản lý thuế thì Chiến dịch 15 ngày cao điểm lần này chính là bước triển khai “làm thật”. Mục tiêu là đưa chính sách từ văn bản vào thực tiễn, trực tiếp hỗ trợ hộ và cá nhân kinh doanh thực hành các nghiệp vụ thuế cụ thể.

Chúng tôi xác định rất rõ rằng việc chuyển từ thuế khoán sang kê khai là một thay đổi mang tính bước ngoặt trong quản lý thuế. Vì đây là thay đổi lớn, cơ quan Thuế quan niệm cần phải có thời gian để người dân “làm quen và được hướng dẫn”, tuyệt đối không thực hiện chuyển đổi một cách đột ngột gây sốc cho hộ, cá nhân kinh doanh.

Mục tiêu cuối cùng mà chúng tôi hướng tới không phải là thu thuế thật nhanh, mà là giúp hộ và cá nhân kinh doanh làm đúng ngay từ lần đầu. Khi có được sự chuẩn bị kỹ lưỡng về tâm lý và kỹ năng, người dân sẽ tự tin thực hiện khi bước vào kỳ kê khai chính thức.
Chuyển từ thuế khoán sang kê khai:
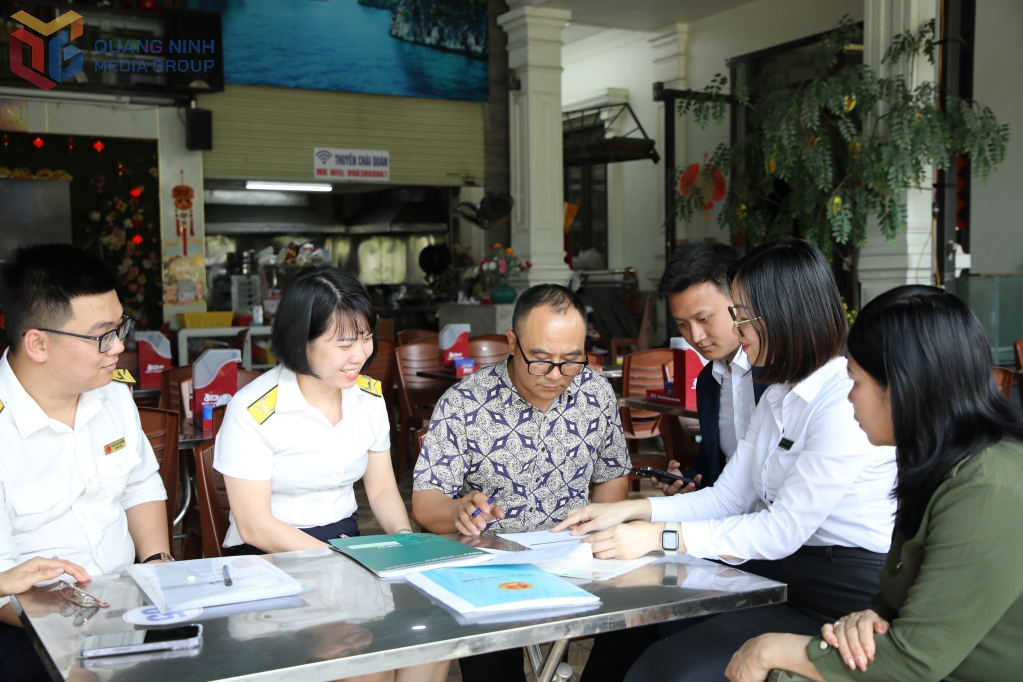
Công chức Thuế trực tiếp hỗ trợ hộ kinh doanh trong các chiến dịch cao điểm

Qua thực tế triển khai bà có thể cho biết, những "rào cản" hay vướng mắc phổ biến nhất mà hộ kinh doanh đang gặp phải là gì, thưa bà?

Qua triển khai thực tế, ngành Thuế nhận thấy khó khăn lớn nhất không chỉ nằm ở các quy định chính sách mới, mà còn nằm ở việc thay đổi thói quen kinh doanh đã hình thành từ lâu của người dân. Qua quá trình bám sát địa bàn, chúng tôi nhận thấy có ba nhóm vướng mắc chính.

Thứ nhất là về tâm lý: một bộ phận hộ kinh doanh vẫn còn tâm lý e ngại khi phải minh bạch hóa hoàn toàn doanh thu và chưa nhìn nhận hết được những lợi ích chiến lược, lâu dài mà cơ chế kê khai mang lại cho sự phát triển của chính họ.

Thứ hai là về kỹ năng: Những công việc như lập tờ khai, sử dụng hóa đơn điện tử hay các thao tác trên nền tảng số vẫn còn rất mới mẻ và gây lúng túng cho nhiều hộ kinh doanh.

Thứ ba là cách thức quản lý kinh doanh: Khi chuyển sang kê khai, hộ kinh doanh bắt buộc phải thực hiện ghi chép, theo dõi doanh thu bài bản, sử dụng tài khoản ngân hàng và từng bước làm quen với việc thanh toán không dùng tiền mặt. Dù còn nhiều bỡ ngỡ, nhưng tôi cho rằng đây là quá trình chuyển đổi tất yếu, phù hợp với xu hướng minh bạch hóa và số hóa của nền kinh tế toàn cầu mà hộ kinh doanh Việt Nam cần phải tiếp cận và thực hiện.

Nhiều hộ kinh doanh lo lắng rằng nếu trong quá trình bỡ ngỡ ban đầu mà kê khai không chính xác, họ sẽ bị xử phạt. Bà có lời khuyên nào để họ yên tâm hơn?

Tôi muốn khẳng định để Quý hộ và cá nhân kinh doanh không nên quá lo lắng. Điều quan trọng nhất hiện nay là sự trung thực trong kê khai, chủ động rà soát số liệu và kịp thời điều chỉnh nếu phát hiện sai sót.

Về mặt pháp lý, Điều 18 – Điều khoản chuyển tiếp tại Nghị định 68/2026/NĐ-CP đã quy định rất rõ ràng và tạo điều kiện tối đa cho người nộp thuế. Cụ thể, đối với trường hợp khai thuế theo tháng, hồ sơ khai thuế của các tháng 1, 2, 3 năm 2026 có thể gửi cho cơ quan thuế chậm nhất vào ngày 20/4/2026.

Hơn nữa, các quy định về khai bổ sung hồ sơ khai thuế vẫn tiếp tục được thực hiện theo Luật Quản lý thuế số 38/2019/QH14 và Nghị định số 126/2020/NĐ-CP. Theo đó, nếu hộ kinh doanh nhận thấy mình kê khai chưa chính xác thì hoàn toàn được phép khai bổ sung điều chỉnh theo quy định.

Trong giai đoạn này, cơ quan Thuế ưu tiên cao nhất cho việc hỗ trợ và hướng dẫn để người dân làm đúng, tránh việc chậm muộn dẫn đến những vi phạm pháp luật không đáng có.

Vậy sau khi kết thúc 15 ngày cao điểm, các hoạt động hỗ trợ này sẽ được duy trì như thế nào để đảm bảo tính bền vững, thưa bà?

Sự hỗ trợ của ngành Thuế không chỉ dừng lại ở các đợt cao điểm mà sẽ là một hành trình xuyên suốt và liên tục.

Trong thời gian tới, ngành Thuế sẽ tiếp tục duy trì lực lượng hỗ trợ trực tiếp tại từng địa bàn, đồng thời vận hành hiệu quả các kênh hỗ trợ trực tuyến.

Cơ quan Thuế các cấp sẽ tổ chức các buổi tập huấn và đối thoại chuyên sâu theo từng nhóm cụ thể để đảm bảo mọi người nộp thuế đều “làm được và làm đúng” trong quá trình kê khai nộp thuế.

Đặc biệt, cơ quan Thuế sẽ tăng cường phối hợp với ngân hàng, doanh nghiệp công nghệ để hỗ trợ hộ kinh doanh tối đa trong việc dùng hóa đơn điện tử, thanh toán không dùng tiền mặt và quản lý doanh thu. Song song với đó, chúng tôi cũng tăng cường giám sát nội bộ để đảm bảo cán bộ thuế các cấp thực hiện đúng trách nhiệm, thực sự lấy người nộp thuế làm trung tâm phục vụ.

Ngành Thuế sẽ tiếp tục triển khai quản lý kết hợp với hỗ trợ theo hướng minh bạch và công bằng. Cơ quan Thuế sẽ kịp thời nhắc nhở, cảnh báo các sai sót và hỗ trợ hộ, cá nhân kinh doanh thực hiện đúng quy định, đồng thời thực hiện kiểm tra trên cơ sở quản lý rủi ro và xử lý nghiêm các trường hợp cố tình vi phạm.

Bà có thông điệp cốt lõi nào muốn gửi đến cộng đồng hộ kinh doanh trong giai đoạn chuyển đổi quan trọng này?

Thông điệp mà chúng tôi luôn muốn nhấn mạnh là: Ngành Thuế không chỉ thực hiện chức năng quản lý, mà luôn mong muốn người dân hiểu chính sách để tự giác tuân thủ.

Bởi lẽ, chúng tôi tin rằng hiệu quả quản lý bền vững nhất không đến từ việc kiểm tra hay xử phạt, mà đến từ sự tuân thủ tự nguyện của người dân dựa trên sự hiểu biết chính sách pháp luật và sự đồng hành, hỗ trợ tận tâm của cơ quan Thuế.

Xin trân trọng cảm ơn bà về những chia sẻ rất cụ thể và ý nghĩa này!

Tin bài có thể bạn quan tâm

Mã HS đông trùng hạ thảo nhập khẩu phụ thuộc bản chất hàng hóa

Mã HS đông trùng hạ thảo nhập khẩu phụ thuộc bản chất hàng hóa

Hiện cơ quan Hải quan chưa có cơ sở xác định cụ thể mã số HS đối với mặt hàng đông trùng hạ thảo nhập khẩu theo đề nghị của Công ty TNHH Sinh phẩm và Dược phẩm Tasco do hồ sơ cung cấp chưa đủ căn cứ đối chiếu với Danh mục hàng hóa xuất nhập khẩu Việt Nam.
Hoàn thiện quy định thu, nộp thuế hàng hóa xuất nhập khẩu

Hoàn thiện quy định thu, nộp thuế hàng hóa xuất nhập khẩu

Bộ Tài chính đang lấy ý kiến hoàn thiện dự thảo Thông tư thay thế Thông tư số 184/2015/TT-BTC và Thông tư số 51/2025/TT-BTC tập trung vào thủ tục thu, nộp thuế, bảo lãnh thuế, giao dịch điện tử và tra soát, xử lý chứng từ nộp tiền đối với hàng hóa xuất nhập khẩu.
Đưa tiếng nói doanh nghiệp vào quá trình xây dựng chính sách hải quan

Đưa tiếng nói doanh nghiệp vào quá trình xây dựng chính sách hải quan

Tham vấn doanh nghiệp trong quá trình xây dựng chính sách, duy trì đối thoại với các hiệp hội và tăng cường phối hợp trong thực hiện thủ tục đang tạo nền tảng để phát triển quan hệ đối tác Hải quan - Doanh nghiệp thực chất hơn. Từ hoàn thiện quy định đến tổ chức thực hiện tại cửa khẩu, việc lắng nghe và xử lý kiến nghị của doanh nghiệp góp phần nâng cao hiệu quả quản lý, tạo thuận lợi cho hoạt động xuất nhập khẩu.
Hoàn thiện pháp lý, khơi thông dòng chảy thương mại biên giới

Hoàn thiện pháp lý, khơi thông dòng chảy thương mại biên giới

Dự thảo sửa đổi Nghị định số 14/2018/NĐ-CP của Chính phủ quy định chi tiết về hoạt động thương mại biên giới (gọi tắt dự thảo) tập trung tháo gỡ vướng mắc về thuế, phí, thủ tục hải quan và thẩm quyền quản lý. Việc đồng bộ các quy định pháp luật được kỳ vọng hạn chế chồng chéo, tạo thuận lợi cho hoạt động giao thương và xuất nhập khẩu qua biên giới.
Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Thông tư số 142/2026/TT-BTC có hiệu lực từ ngày 16/11/2026, sửa đổi quy định về phân nhóm hàng nhập khẩu, định danh điện tử, nộp thuế và hồ sơ hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế. Những thay đổi này đòi hỏi doanh nghiệp rà soát quy trình nghiệp vụ, chuẩn bị hệ thống dữ liệu để đáp ứng yêu cầu mới.
Hoàn thuế hàng nhập khẩu phục vụ sản xuất xuất khẩu cần điều kiện gì?

Hoàn thuế hàng nhập khẩu phục vụ sản xuất xuất khẩu cần điều kiện gì?

Theo Cục Hải quan, việc hoàn thuế đối với hàng hóa nhập khẩu để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa xuất khẩu phải đáp ứng điều kiện về hoàn thuế, cơ sở xác định hàng hóa và thủ tục hải quan theo quy định.
Urê nhập khẩu của doanh nghiệp thương mại có phải quản lý như phân bón?

Urê nhập khẩu của doanh nghiệp thương mại có phải quản lý như phân bón?

Cục Hải quan đề nghị Cục Trồng trọt và Bảo vệ thực vật (Bộ Nông nghiệp và Môi trường) làm rõ chính sách quản lý đối với mặt hàng urê nhập khẩu khai báo làm nguyên liệu sản xuất công nghiệp nhưng có thể sử dụng làm phân bón, trong khi doanh nghiệp nhập khẩu không trực tiếp sử dụng hàng hóa để sản xuất.
Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát việc phân loại mặt hàng hamburger, căn cứ tỷ lệ các thành phần trong sản phẩm để xác định mã số HS theo quy định.
Cần thống nhất cơ chế xử lý đối với hóa đơn giá trị gia tăng đầu vào bỏ sót

Cần thống nhất cơ chế xử lý đối với hóa đơn giá trị gia tăng đầu vào bỏ sót

Hiện nay, nhiều doanh nghiệp thắc mắc khi phát hiện hóa đơn giá trị gia tăng (GTGT) đầu vào bị bỏ sót sau khi kỳ tính thuế đã được cơ quan Thuế kiểm tra, giải quyết hoàn thuế có được tiếp tục kê khai, khấu trừ và đề nghị hoàn hay không. Chuyên gia Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Vietnam Laws (VNLAWS) trao đổi cùng phóng viên Tạp chí Kinh tế - Tài chính một số nội dung liên quan vấn đề này.
Thống nhất phân loại hàng hóa, tháo gỡ vướng mắc cho doanh nghiệp gỗ

Thống nhất phân loại hàng hóa, tháo gỡ vướng mắc cho doanh nghiệp gỗ

Trước phản ánh của Hiệp hội Gỗ và Lâm sản Việt Nam về tình trạng chưa thống nhất trong phân loại một số mặt hàng giữa các đơn vị hải quan địa phương, Cục Hải quan cho biết đang triển khai các giải pháp như thí điểm thông quan tập trung, ứng dụng trí tuệ nhân tạo (AI) hỗ trợ xác định mã số hàng hóa và tăng cường đào tạo nghiệp vụ.
Hải quan lấy hiệu quả hỗ trợ doanh nghiệp làm thước đo quan hệ đối tác

Hải quan lấy hiệu quả hỗ trợ doanh nghiệp làm thước đo quan hệ đối tác

Từ hướng dẫn thủ tục, giải đáp kiến nghị đến đối thoại trực tiếp với doanh nghiệp, ngành Hải quan đang mở rộng các kênh hỗ trợ để xử lý vướng mắc phát sinh trong hoạt động xuất nhập khẩu. Cùng với đó, việc công khai đầu mối tiếp nhận phản ánh, nâng cao trách nhiệm công vụ và tăng cường tham vấn doanh nghiệp góp phần đưa quan hệ đối tác đi vào thực chất.
Hoàn thiện quy định hải quan về gia công, sản xuất xuất khẩu

Hoàn thiện quy định hải quan về gia công, sản xuất xuất khẩu

Các quy định về cơ sở sản xuất, báo cáo quyết toán, phân định trách nhiệm quản lý và trình tự thực hiện thủ tục đang được rà soát để phù hợp hơn với hoạt động gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất.
Bài 3: Khi nền tảng thương mại số trở thành mắt xích thu thuế

Bài 3: Khi nền tảng thương mại số trở thành mắt xích thu thuế

Cơ chế khấu trừ, kê khai và nộp thuế thay đang đưa các nền tảng thương mại điện tử tham gia trực tiếp hơn vào quá trình thực hiện nghĩa vụ thuế của người kinh doanh. Tuy nhiên, từ xử lý đơn hàng hoàn trả, đối chiếu số thuế đã nộp giữa nhiều nền tảng đến quản lý giao dịch xuyên biên giới, thực tiễn đặt ra yêu cầu hoàn thiện cơ chế phối hợp và chia sẻ dữ liệu. Theo đó, trách nhiệm của nền tảng cần được gắn với khả năng hỗ trợ người nộp thuế kiểm tra, giải trình và điều chỉnh sai lệch, hướng tới bảo đảm nghĩa vụ thuế công bằng giữa các chủ thể kinh doanh.
Bài 2: Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?

Bài 2: Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?

Giá trị đơn hàng, số tiền nền tảng thu hộ và khoản tiền thực chuyển cho người bán có thể chênh lệch đáng kể do phí dịch vụ, khuyến mại, hoàn trả hàng và những khoản điều chỉnh khác, trong khi hoạt động kinh doanh đồng thời trên nhiều nền tảng khiến việc xác định doanh thu tính thuế ngày càng phức tạp. Yêu cầu đặt ra không chỉ là kiểm soát đầy đủ nguồn thu, mà còn phải xác định chính xác bản chất từng khoản tiền, tránh thất thu nhưng không làm phát sinh nghĩa vụ thuế trùng lặp.
Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Theo cơ quan Hải quan, việc sản phẩm được xuất khẩu sau khi hàng hóa nhập khẩu được đưa vào sản xuất không đồng nghĩa với trường hợp hàng hóa nhập khẩu sau đó xuất khẩu để áp dụng chính sách hoàn thuế giá trị gia tăng (GTGT). Với Công ty TNHH xây dựng và dịch vụ tổng hợp Kim Ngân (Công ty Kim Ngân), việc xem xét khoản thuế đã nộp phải căn cứ vào loại hình khai báo, hồ sơ hải quan, hợp đồng và mục đích sử dụng hàng hóa.

Đọc nhiều