Thứ ba 13/10/2026 04:28
Thời tiết: Hà Nội 25°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 25°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Bài 1: Đo lường sự hài lòng của người nộp thuế để nâng cao chất lượng phục vụ

Trung Kiên
Với mục tiêu xây dựng một nền hành chính chuyên nghiệp, hiện đại và thân thiện, Cục Thuế đã ban hành và triển khai Kế hoạch đo lường sự hài lòng của người nộp thuế (NNT) đối với sự phục vụ của cơ quan thuế. Đây là hành động thể hiện cam kết mạnh mẽ của ngành Thuế trong việc lắng nghe ý kiến, cải thiện dịch vụ và nâng cao chất lượng phục vụ. Để góp phần lan tỏa chương trình, Chuyên trang Thuế - Hải quan (Tạp chí Kinh tế - Tài chính) giới thiệu loạt bài về nội dung này.
Bài 1: Đo lường sự hài lòng của người nộp thuế để nâng cao chất lượng phục vụ
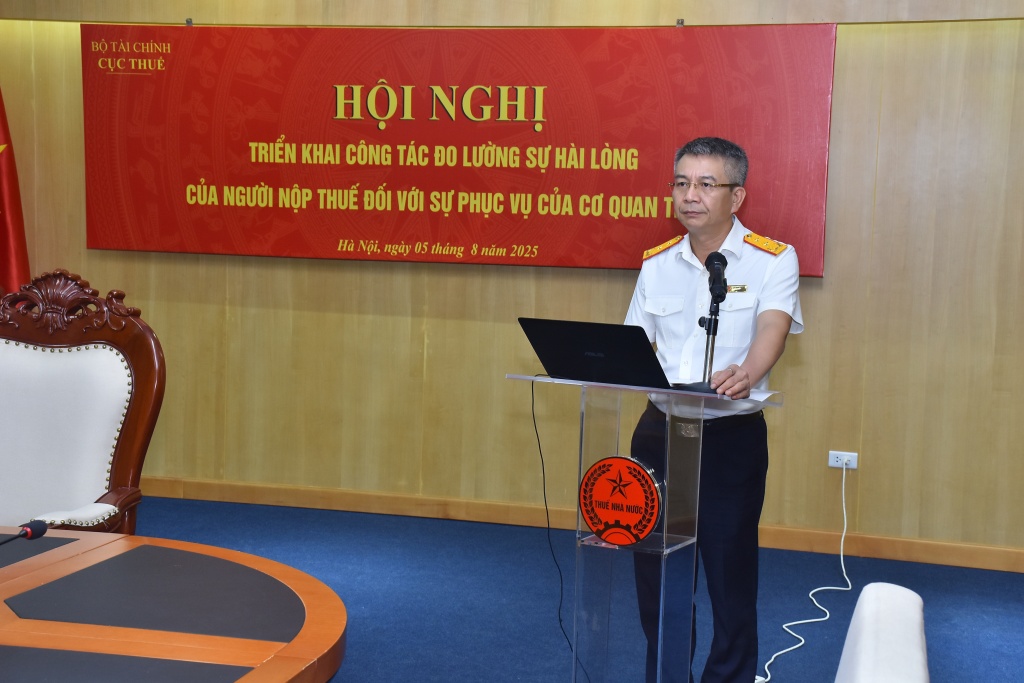
Cục trưởng Mai Xuân Thành phát biểu tại hội nghị

Phản hồi của người nộp thuế là cơ sở để hoàn thiện chính sách

Tại hội nghị triển khai công tác đo lường sự hài lòng của người nộp thuế đối với sự phục vụ của cơ quan thuế được Cục Thuế tổ chức vào ngày 5/8, Phó Chánh Văn phòng Cục Thuế Nguyễn Hữu Hùng chia sẻ, mục tiêu chính của việc đo lường này là đánh giá mức độ hài lòng của NNT, từ đó xác định điểm mạnh và hạn chế trong công tác phục vụ. Đồng thời, đây là cơ chế để thu thập phản hồi và đề xuất của NNT, làm cơ sở để xây dựng kế hoạch cải cách, nâng cao chất lượng phục vụ, hướng tới các mục tiêu chiến lược của ngành.

Kết quả đo lường phải đảm bảo khách quan, trung thực, tin cậy, không can thiệp vào quá trình NNT thực hiện đánh giá, và bảo mật thông tin của người cung cấp ý kiến.
Bài 1 Đo lường sự hài lòng của người nộp thuế, bước tiến quan trọng trong cải cách hành chính
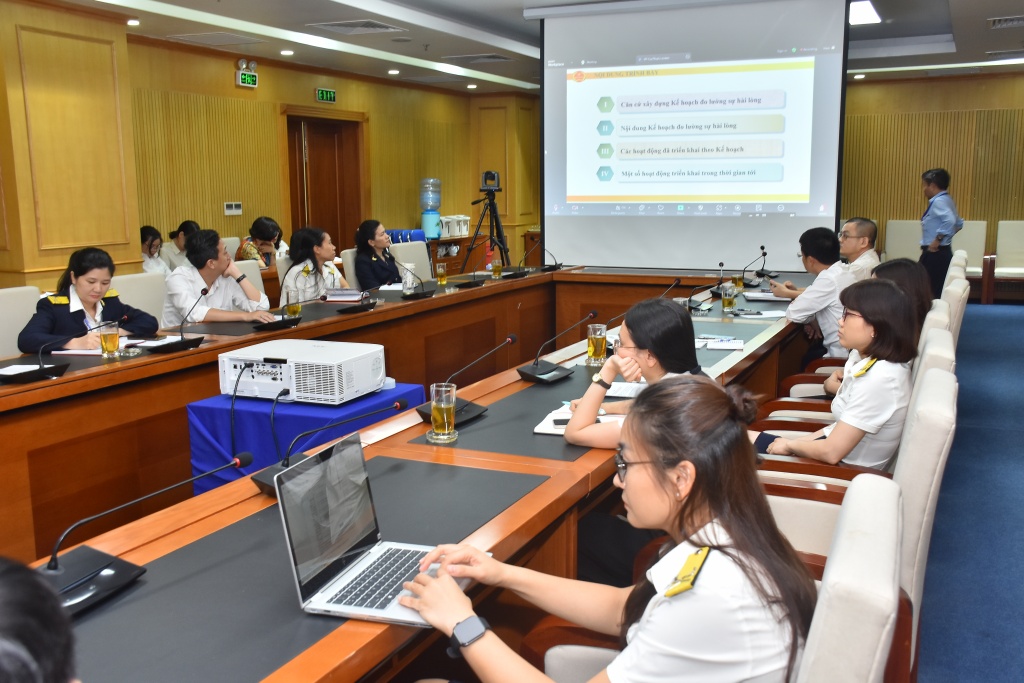
Hội nghị triển khai công tác đo lường sự hài lòng của người nộp thuế đối với sự phục vụ của cơ quan thuế

Đối tượng được đánh giá là cơ quan thuế, công chức thuế. Phạm vi đo lường, khảo sát được triển khai trên toàn quốc.

Về nội dung đo lường, ngành Thuế triển khai đo lường “sự hài lòng của người nộp thuế đối với sự phục vụ của cơ quan thuế”. Trong đó, trọng tâm là đo lường việc xây dựng, tổ chức thực hiện chính sách thuế, quản lý thuế. Việc cung cấp dịch vụ của cơ quan thuế. Nhu cầu, mong được của người nộp thuế đối với sự phục vụ của cơ quan thuế.

Cùng với đó là đo lường “sự hài lòng của người nộp thuế đối với công chức và kết quả giải quyết công việc”. Trọng tâm là đo lường sự hài lòng của người nộp thuế đối với công tác hỗ trợ, quản lý thuế của cơ quan thuế; Đo lường sự hài lòng của người nộp thuế đối với việc tiếp nhận, giải quyết hồ sơ thủ tục hành chính thuế của cơ quan thuế; Đo lường sự hài lòng của người nộp thuế đối với công tác kiểm tra thuế của cơ quan thuế và đo lường sự hài lòng của người nộp thuế đối với công tác tiếp nhận, giải quyết khiếu nại, tố cáo và xử lý phản ánh và kiến nghị của cơ quan thuế

Ông Hùng cho biết, việc khảo sát được thực hiện thường xuyên, liên tục sau khi người nộp thuế kết thúc công việc, thủ tục hành chính với cơ quan thuế, công chức thuế.

Phương thức đo lường sự hài lòng được thực hiện hoàn toàn bằng phương thức điện tử. Theo đó, người nộp thuế có thể tham gia đánh giá thông qua Hệ thống thông tin giải quyết thủ tục hành chính của ngành Thuế tại địa chỉ https://dichvucong.gdt.gov.vn; qua Ứng dụng eTax Mobile và qua Trang thông tin điện tử của Cục Thuế tại địa chỉ https://www.gdt.gov.vn.
Bài 1 Đo lường sự hài lòng của người nộp thuế, bước tiến quan trọng trong cải cách hành chính
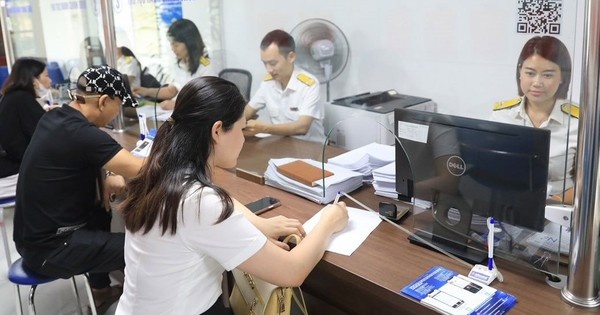
Chương trình đo lường sự hài lòng của người nộp thuế được xem là công cụ giám sát hoạt động của cơ quan thuế và công chức thuế

Mức độ hài lòng đạt 96%.

Đại diện Cục Thuế cho biết, từ đầu tháng 7/2025, Cục Thuế đã có quyết định ban hành về chương trình và đã triển khai khảo sát đánh giá sự hài lòng của cơ quan thuế.

Qua hơn 1 tháng triển khai kết quả khảo sát, tính đến chiều ngày 5/8/2025, đã có 1.453 lượt đánh giá về công tác hỗ trợ, quản lý của cơ quan thuế. Mức độ hài lòng đạt 96%. Trong đó, mức độ rất hài lòng đạt 88%, chỉ số hài lòng là 8%, chỉ số bình thường là 2%, chỉ số không hài lòng là 1%, và chỉ số rất không hài lòng là 1%. 4 Thuế tỉnh, TP có chỉ số hài lòng chung đạt 100% là Quảng Ninh, Hưng Yên, Sơn La và Điện Biên.

Về tổng quan sự hài lòng của người nộp thuế đối với việc tiếp nhận, giải quyết hồ sơ, thủ tục hành chính của người nộp thuế năm 2025: Chỉ số hài lòng chung ghi nhận có 210 lượt đánh giá, mức độ hài lòng đạt 95%. Trong đó, mức rất hài lòng là 82%; mức hài lòng là 14%, chỉ số bình thường là 2%, chỉ số rất không hài lòng là 2%.

Về tổng quan thống kê sự hài lòng của người nộp thuế đối với công tác kiểm tra thuế của toàn ngành thuế năm 2025: Chỉ số hài lòng chung ghi nhận có 26 lượt đánh giá, mức độ hài lòng đạt 96%. Trong đó, mức độ rất hài lòng là 90%, chỉ số hài lòng là 6%, chỉ số bình thường là 2%, chỉ số không hài lòng là 1%, chỉ số rất không hài lòng là 1%...

Đại diện Cục Thuế cũng cho biết thêm, kết quả đo lường được hệ thống tự động tính toán và tổng hợp theo từng tiêu chí. Đặc biệt, kết quả được gắn với loại công việc, mã công chức, mã bộ phận quản lý thuế, mã cơ quan thuế, cho phép tra cứu chi tiết đến từng cá nhân công chức.

Theo Cục trưởng Mai Xuân Thành, kết quả đo lường là thông tin quan trọng để cơ quan thuế xây dựng chính sách, cải cách thủ tục hành chính, nâng cao chất lượng dịch vụ. Dữ liệu này còn là cơ sở để xem xét trách nhiệm người đứng đầu, đánh giá, xếp loại hoạt động của cơ quan thuế và công chức thuế. Từ đó, có biện pháp đào tạo, bồi dưỡng, và bố trí công việc phù hợp với năng lực, thái độ của công chức.

Có thể nói với công cụ đo lường sự hài lòng, người dân đang thực sự giám sát hoạt động của cơ quan thuế và công chức thuế. Đây không chỉ là một kế hoạch cải cách hành chính, mà còn là một cơ hội để mỗi công chức thuế tự ý thức, thay đổi hành vi, thái độ phục vụ. Qua đó, góp phần xây dựng hình ảnh ngành Thuế "Chuyên nghiệp, liêm chính và tận tâm vì sự hài lòng của người dân và doanh nghiệp".


TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Bài 2: Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?

Bài 2: Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?

Giá trị đơn hàng, số tiền nền tảng thu hộ và khoản tiền thực chuyển cho người bán có thể chênh lệch đáng kể do phí dịch vụ, khuyến mại, hoàn trả hàng và những khoản điều chỉnh khác, trong khi hoạt động kinh doanh đồng thời trên nhiều nền tảng khiến việc xác định doanh thu tính thuế ngày càng phức tạp. Yêu cầu đặt ra không chỉ là kiểm soát đầy đủ nguồn thu, mà còn phải xác định chính xác bản chất từng khoản tiền, tránh thất thu nhưng không làm phát sinh nghĩa vụ thuế trùng lặp.
Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Theo cơ quan Hải quan, việc sản phẩm được xuất khẩu sau khi hàng hóa nhập khẩu được đưa vào sản xuất không đồng nghĩa với trường hợp hàng hóa nhập khẩu sau đó xuất khẩu để áp dụng chính sách hoàn thuế giá trị gia tăng (GTGT). Với Công ty TNHH xây dựng và dịch vụ tổng hợp Kim Ngân (Công ty Kim Ngân), việc xem xét khoản thuế đã nộp phải căn cứ vào loại hình khai báo, hồ sơ hải quan, hợp đồng và mục đích sử dụng hàng hóa.
Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Cục Hải quan vừa có công văn hỏa tốc yêu cầu các chi cục hải quan khu vực triển khai Nghị quyết số 43/2026/NQ-CP, trong đó kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Gặp thiên tai, hỏa hoạn, hộ kinh doanh có được giảm thuế?

Gặp thiên tai, hỏa hoạn, hộ kinh doanh có được giảm thuế?

Với hộ kinh doanh chịu ảnh hưởng bởi thiên tai, hỏa hoạn, tai nạn hoặc bệnh hiểm nghèo, chính sách thuế thu nhập cá nhân (TNCN) cho phép giảm thuế tương ứng với mức độ thiệt hại. Tuy nhiên, việc xem xét được giảm thuế chỉ có thể thực hiện trên cơ sở hồ sơ chứng minh đầy đủ sự kiện, thiệt hại và chi phí liên quan.
EMAGAZINE: Bài 1 - Nhận diện người kinh doanh trong "ma trận" giao dịch số

EMAGAZINE: Bài 1 - Nhận diện người kinh doanh trong "ma trận" giao dịch số

Những vụ việc kinh doanh trực tuyến bị phát hiện để ngoài sổ sách hàng trăm, thậm chí hàng nghìn tỷ đồng doanh thu cho thấy thách thức trong nhận diện và quản lý người kinh doanh trên môi trường số. Khi một cá nhân có thể đồng thời bán hàng qua nhiều nền tảng và sử dụng nhiều tài khoản thanh toán, yêu cầu đặt ra là phải xác định đúng chủ thể phát sinh nghĩa vụ thuế, thay vì chỉ quản lý những tài khoản bán hàng riêng lẻ.
Nên áp thuế với hàng hóa gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất cùng một phương thức

Nên áp thuế với hàng hóa gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất cùng một phương thức

Chính sách thuế đối với hàng hóa thực hiện theo loại hình gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất đang có những phương thức áp dụng khác nhau. Thực tiễn này đặt ra yêu cầu tiếp tục rà soát, hoàn thiện quy định trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP.
Rà soát Danh mục hàng hóa phải làm thủ tục hải quan tại cửa khẩu nhập

Rà soát Danh mục hàng hóa phải làm thủ tục hải quan tại cửa khẩu nhập

Mặc dù Quyết định số 31/2026/QĐ-TTg đã tạo cơ sở pháp lý cho việc quản lý hàng hóa phải làm thủ tục tại cửa khẩu nhập, nhưng theo Cục Hải quan, Danh mục vẫn cần được rà soát để phù hợp yêu cầu quản lý mới. Trên cơ sở đó, dự thảo Thông tư được xây dựng, kế thừa những nội dung còn phù hợp của Quyết định số 31/2026/QĐ-TTg và điều chỉnh những nhóm hàng cần thiết.
Hàng xuất khẩu quay vào nội địa, thuế tiêu thụ đặc biệt tính thế nào?

Hàng xuất khẩu quay vào nội địa, thuế tiêu thụ đặc biệt tính thế nào?

Theo chuyên gia, khi hàng hóa đã được mua hoặc nhận ủy thác để xuất khẩu nhưng không thực tế ra nước ngoài mà chuyển về tiêu thụ trong nước, điểm đến của hàng hóa trở thành căn cứ quan trọng để xác định nghĩa vụ thuế. Điều này được quy định cụ thể tại Thông tư số 136/2026/TT-BTC, hàng thuộc diện chịu thuế tiêu thụ đặc biệt khi tiêu thụ trong nước phải kê khai, nộp thuế.
Thương hiệu mạnh giúp doanh nghiệp gia tăng giá trị xuất khẩu

Thương hiệu mạnh giúp doanh nghiệp gia tăng giá trị xuất khẩu

Tám tháng năm 2026, xuất khẩu hàng hóa của Việt Nam đạt 374,84 tỷ USD, trong đó hàng công nghiệp chế biến chiếm 90,2%. Khi hàng Việt ngày càng tham gia sâu vào chuỗi cung ứng toàn cầu, bài toán không chỉ là xuất khẩu được bao nhiêu, mà quan trọng hơn là doanh nghiệp giữ lại được bao nhiêu giá trị. Ở đó, thương hiệu là mắt xích nối công nghệ, chất lượng, sở hữu trí tuệ với niềm tin và khả năng định giá.
Tạm nộp thuế thu nhập cá nhân sẽ tạo thuận lợi khi quyết toán và hoàn thuế

Tạm nộp thuế thu nhập cá nhân sẽ tạo thuận lợi khi quyết toán và hoàn thuế

Chi cục Thuế Thương mại điện tử (TMĐT) - Cục Thuế vừa có Công văn số 458/TMDT-THNV về việc đẩy mạnh tuyên truyền, hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế thu nhập cá nhân (TNCN). Các chuyên gia cho rằng, việc này giúp người nộp thuế thực hiện đúng quy định, tránh tình trạng lúng túng khi thực hiện quyết toán thuế cuối năm.
Quản lý thực phẩm bằng dữ liệu: Giảm khai báo, tăng thuận lợi cho doanh nghiệp

Quản lý thực phẩm bằng dữ liệu: Giảm khai báo, tăng thuận lợi cho doanh nghiệp

Không xây dựng thêm một hệ thống truy xuất nguồn gốc riêng, Bộ Công Thương đề xuất hình thành cơ sở dữ liệu về thực phẩm có khả năng kết nối, chia sẻ với nhiều hệ thống dữ liệu khác. Thay đổi này không chỉ đặt ra yêu cầu mới trong quản lý thực phẩm mà còn có thể tác động trực tiếp đến chi phí, quy trình tuân thủ và khả năng đáp ứng yêu cầu thị trường của doanh nghiệp, đặc biệt là doanh nghiệp xuất nhập khẩu. Phóng viên Tạp chí Kinh tế - Tài chính đã trao đổi với ThS. Nguyễn Thị Lan Anh, Khoa Kinh tế, Học viện Tài chính về vấn đề này.
Chính sách thuế tạo dư địa để kinh tế tư nhân lớn lên

Chính sách thuế tạo dư địa để kinh tế tư nhân lớn lên

Với mục tiêu đến năm 2030 khu vực kinh tế tư nhân đóng góp 55-58% GDP và 35-40% tổng thu ngân sách, các chuyên gia cho rằng, bài toán đặt ra cho chính sách thuế không chỉ là huy động nguồn thu hiện tại, mà quan trọng hơn là tạo điều kiện mở rộng cơ sở thu, nâng cao năng suất và giúp chuyển hóa nguồn lực tư nhân để góp phần vào tăng trưởng bền vững.
Dự thảo Luật An toàn thực phẩm: Lấp khoảng trống hậu kiểm, ngăn thực phẩm giả

Dự thảo Luật An toàn thực phẩm: Lấp khoảng trống hậu kiểm, ngăn thực phẩm giả

Sữa giả, thực phẩm giả, thực phẩm kém chất lượng liên tiếp bị phát hiện đang cho thấy những lỗ hổng không chỉ ở khâu cấp phép mà còn trong quá trình giám sát sau lưu thông. ThS. Luật sư Bùi Văn Đức, Phó Giám đốc Công ty Luật TNHH Chân Thiện Mỹ thuộc Đoàn luật sư TP. Hồ Chí Minh cho rằng, hậu kiểm chưa đủ mạnh, dữ liệu quản lý thiếu liên thông và trách nhiệm còn phân tán đang tạo khoảng trống, đất sống cho thực phẩm giả, kém chất lượng. Theo ông, sửa đổi Luật An toàn thực phẩm cần chuyển mạnh sang kiểm soát xuyên suốt vòng đời sản phẩm, đồng thời làm rõ trách nhiệm và tăng năng lực quản lý trên môi trường số.
Miễn, giảm phí, lệ phí để người dân tiến sâu hơn vào đời sống số

Miễn, giảm phí, lệ phí để người dân tiến sâu hơn vào đời sống số

Từ ngày 15/8/2026 đến hết ngày 28/2/2027, công dân có tài khoản định danh điện tử mức độ 2 được miễn, giảm 10 khoản phí, lệ phí nếu đáp ứng đủ điều kiện. Chia sẻ với phóng viên Tạp chí Kinh tế - Tài chính, Luật sư Phạm Tuấn Anh (Đoàn luật sư TP. Hà Nội), Chuyên gia Viện Phát triển bền vững và Kinh tế số cho rằng, không chỉ giúp người dân giảm chi phí khi thực hiện thủ tục, chính sách này còn mở thêm lợi ích cho doanh nghiệp nhỏ, hộ và cá nhân kinh doanh khi dữ liệu số ngày càng gắn chặt với giao dịch, quản lý và thực hiện nghĩa vụ với Nhà nước.
Thêm dư địa giảm thủ tục, chi phí tuân thủ cho doanh nghiệp nhập khẩu hóa chất

Thêm dư địa giảm thủ tục, chi phí tuân thủ cho doanh nghiệp nhập khẩu hóa chất

Dự thảo sửa đổi, bổ sung một số điều của Nghị định số 25/2026/NĐ-CP đang mở thêm dư địa để doanh nghiệp nhập khẩu hóa chất giảm thủ tục, chi phí tuân thủ và đẩy mạnh số hóa quản lý. Tuy nhiên, theo TS. Đào Cao Sơn, Phó Trưởng bộ môn Quản trị thương hiệu và Sở hữu trí tuệ, Khoa Marketing, Trường Đại học Thương mại, thông quan chỉ là một khâu trong cả quá trình, doanh nghiệp cần chủ động hơn từ khai báo, lưu trữ, vận chuyển đến bảo quản và sử dụng hóa chất.

Đọc nhiều