Thứ tư 30/09/2026 17:44
Thời tiết: Hà Nội 36°C
Đà Nẵng 32°C
Cà Mau 27°C
Hải Phòng 32°C
TP Hồ Chí Minh 30°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan / Ý kiến
aa

Từ 1/7/2026: Thời hạn khai bổ sung hồ sơ thuế chỉ còn 5 năm

Nga Phạm
Luật Quản lý thuế số 108/2025/QH15 quy định, kể từ ngày 1/7/2026, thời hạn khai bổ sung hồ sơ khai thuế giảm từ 10 năm xuống còn 5 năm. Các chuyên gia cho rằng, đây là thay đổi quan trọng, đòi hỏi người nộp thuế chủ động kiểm soát dữ liệu, cũng như thực hiện nghĩa vụ thuế kịp thời.
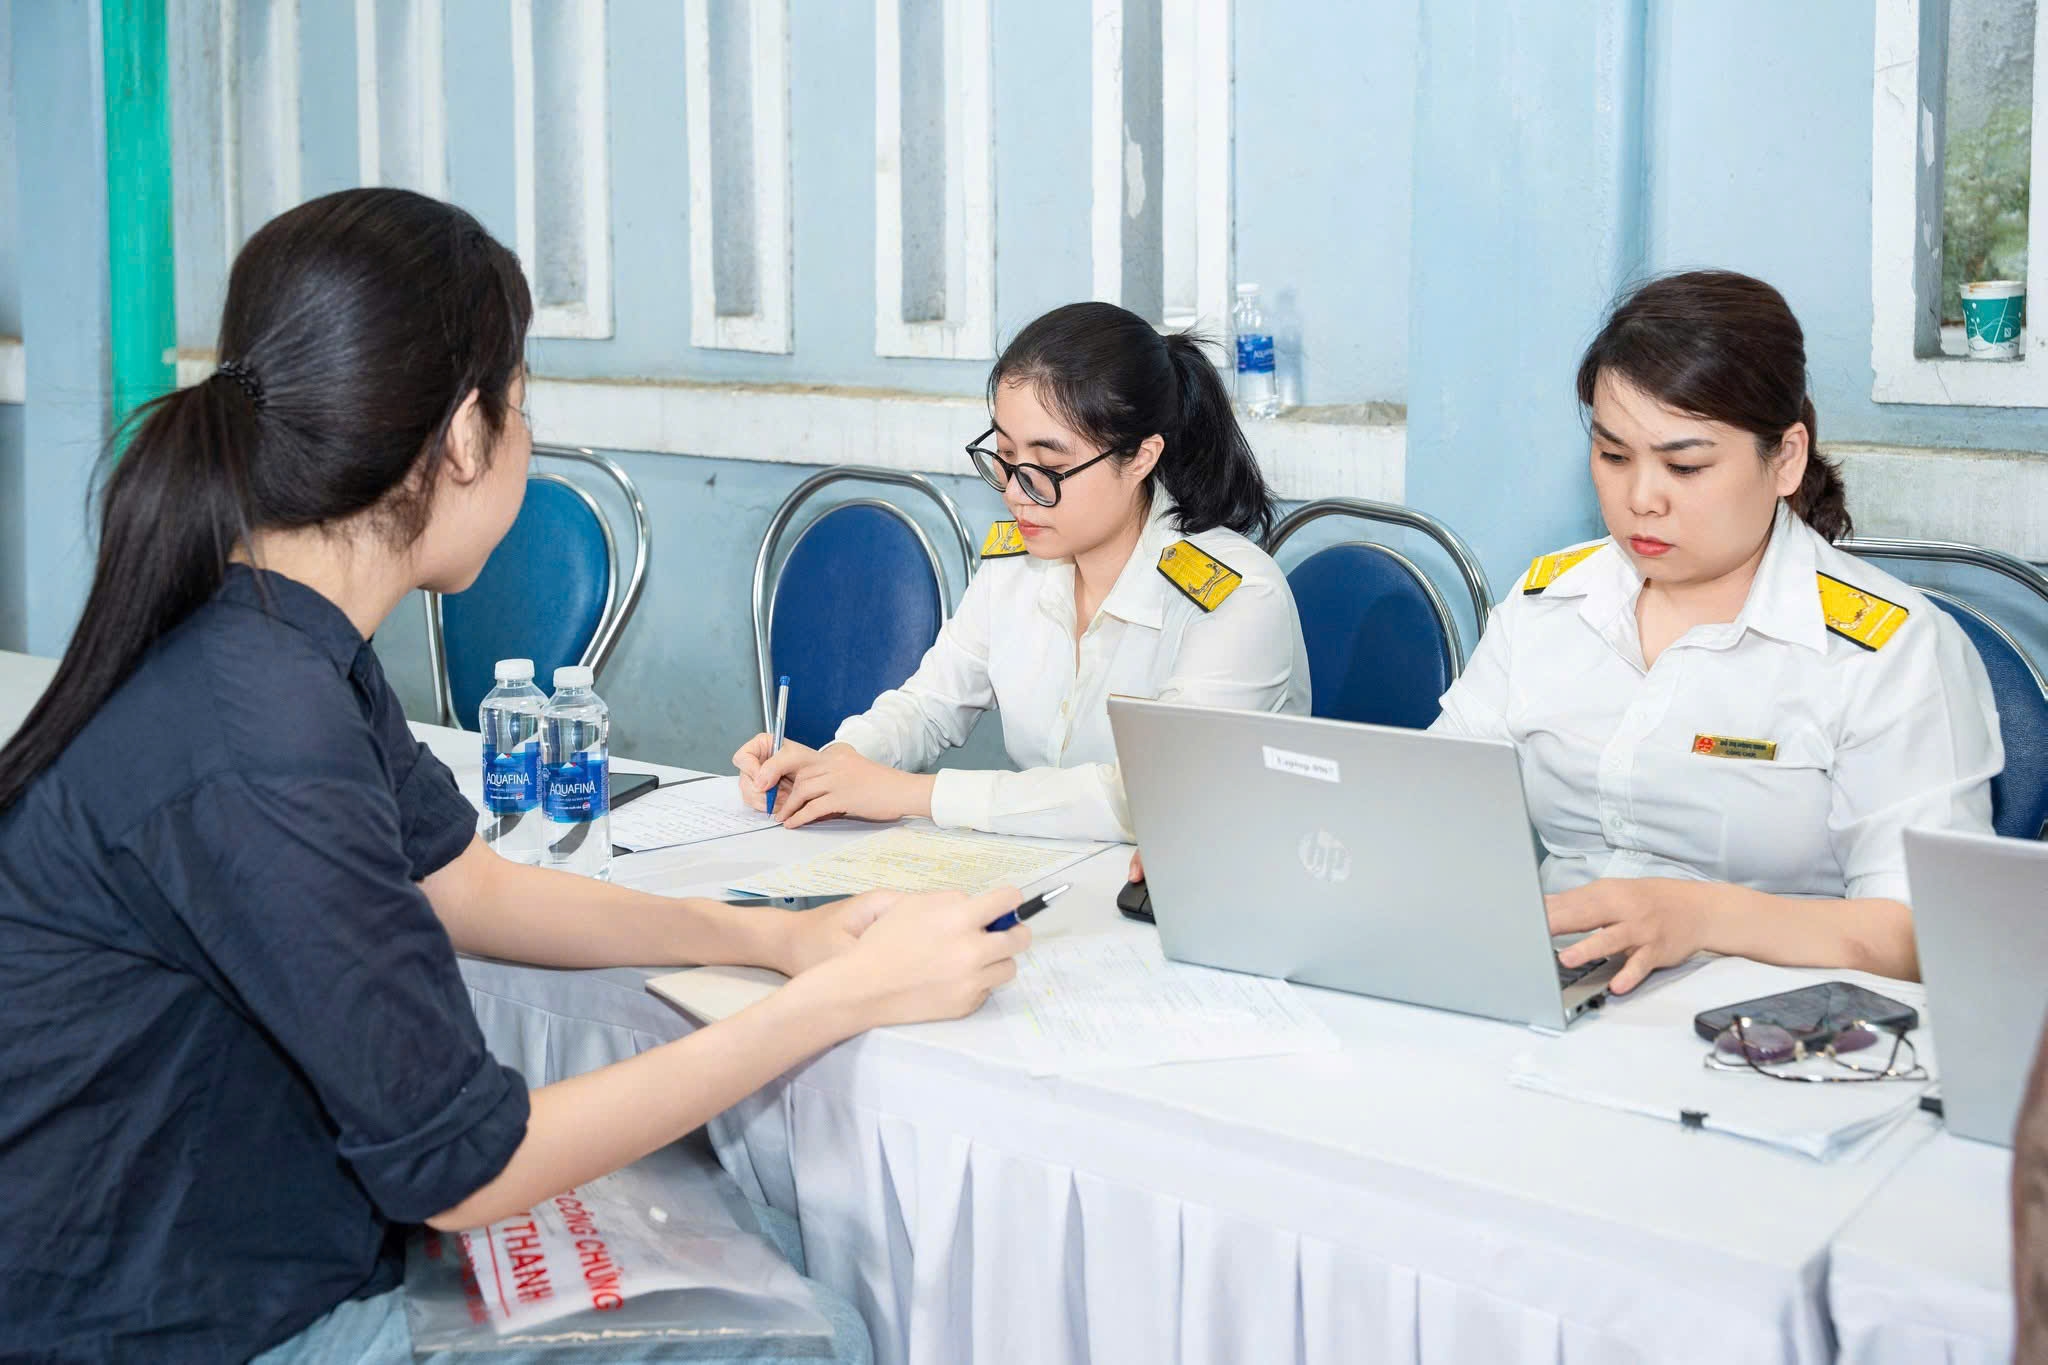
Việc thường xuyên đối chiếu thông tin trên các nền tảng điện tử sẽ giúp người nộp thuế hạn chế sai sót, giảm rủi ro vi phạm
Việc thường xuyên đối chiếu thông tin trên các nền tảng điện tử sẽ giúp người nộp thuế hạn chế sai sót, giảm rủi ro vi phạm.

Giảm từ 10 xuống còn 5 năm để khai bổ sung hồ sơ thuế

Bà Nguyễn Thị Thu Hường, Phó Trưởng Ban Nghiệp vụ Thuế (Cục Thuế), cho biết, Luật Quản lý thuế số 108/2025/QH15 có nhiều thay đổi quan trọng liên quan trực tiếp đến thủ tục hành chính thuế, tập trung vào 5 nhóm nội dung lớn gồm đăng ký thuế, khai thuế, hoàn thuế, miễn giảm thuế và quản lý nợ thuế.

Trong đó, một trong những điểm mới đáng chú ý nhất là quy định rút ngắn thời hạn khai bổ sung hồ sơ khai thuế từ 10 năm xuống còn 5 năm, áp dụng từ ngày 1/7/2026. Đây được xem là thay đổi có tác động trực tiếp đến hầu hết người nộp thuế, bởi liên quan đến quyền khai bổ sung hồ sơ khi phát hiện sai sót.

Việc điều chỉnh này xuất phát từ yêu cầu chuyển đổi số toàn diện trong quản lý thuế. Theo bà Hường, hiện nay, hầu hết dữ liệu hóa đơn điện tử, chứng từ điện tử, phần mềm kế toán, phần mềm khai thuế đã được kết nối, giúp người nộp thuế phát hiện sai sót gần như theo thời gian thực.

Đồng thời, cơ quan Thuế cũng từng bước xây dựng các tờ khai gợi ý trên cơ sở dữ liệu quản lý thuế và dữ liệu chia sẻ từ các cơ quan liên quan. “Trong điều kiện dữ liệu đã được số hóa, việc để sai sót kéo dài trong nhiều năm không còn phù hợp”, bà Hường cho biết.

Bên cạnh đó, việc rút ngắn thời hạn khai bổ sung cũng góp phần giảm áp lực lưu trữ dữ liệu cho cả cơ quan Thuế và doanh nghiệp, đồng thời bảo đảm thống nhất với thời hiệu xử phạt vi phạm hành chính về hóa đơn điện tử cũng như kinh nghiệm quản lý của nhiều quốc gia.

Đáng chú ý, Luật Quản lý thuế số 108/2025/QH15 cũng bổ sung quy định tạm dừng quyền khai bổ sung đối với những trường hợp doanh nghiệp thuộc diện điều tra theo yêu cầu của cơ quan có thẩm quyền nhằm hạn chế nguy cơ lợi dụng việc khai bổ sung để che giấu hành vi vi phạm.

Tuy nhiên, theo bà Hường, ngay cả khi đã quá thời hạn 5 năm hoặc đang trong thời kỳ kiểm tra, người nộp thuế vẫn được quyền giải trình với cơ quan Thuế nếu phát hiện còn thiếu số thuế phải nộp. Cơ quan Thuế sẽ tiếp nhận, xem xét và cập nhật nghĩa vụ ngân sách theo đúng quy định.

Ngoài quy định về khai bổ sung, nhóm thủ tục khai thuế lần này cũng được sửa đổi theo hướng đơn giản hóa, giảm hồ sơ giấy, tăng tự động hóa và tạo thuận lợi cho người nộp thuế. Một điểm mới là tổ chức chi trả thu nhập được lựa chọn khai thuế thu nhập cá nhân tập trung hoặc khai phân bổ theo mô hình hoạt động của doanh nghiệp.

Doanh nghiệp cần chủ động làm sạch dữ liệu trước khi quá hạn

Việc rút ngắn thời hạn khai bổ sung đồng nghĩa với việc người nộp thuế cần thay đổi phương thức quản lý hồ sơ thuế, chuyển từ xử lý sai sót sau nhiều năm sang chủ động rà soát thường xuyên trên nền tảng số.

Ở góc độ tư vấn doanh nghiệp, ông Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Vietnam LAWS cho rằng, quy định này có tác động thực tiễn lớn đối với các doanh nghiệp nhỏ và vừa. Trước đây, nhiều doanh nghiệp có tâm lý “sai thì sau này điều chỉnh”, hoặc để dồn sai sót nhiều năm mới rà soát một lần. Tuy nhiên, cách làm này sẽ ngày càng rủi ro.
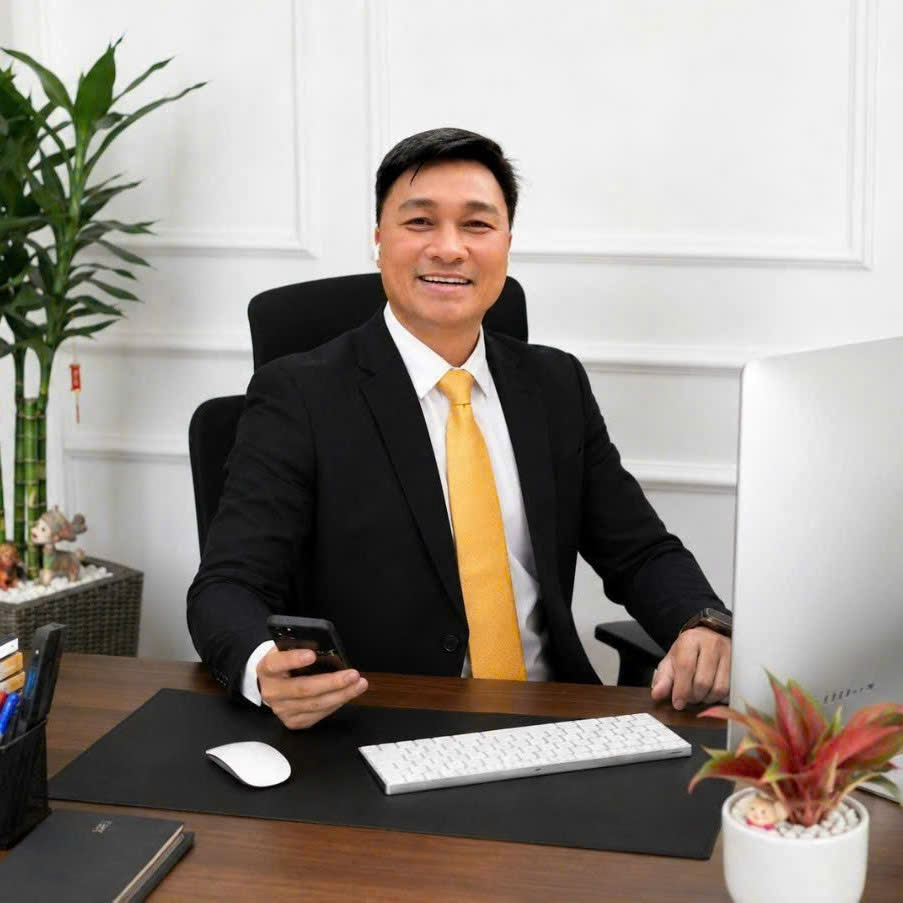
Ông Trần Văn Quân, Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Vietnam LAWS
Ông Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Vietnam LAWS.

“Khi thời hạn khai bổ sung bị rút ngắn, doanh nghiệp cần chuyển từ tư duy xử lý sai sót bị động sang cơ chế kiểm tra định kỳ”, ông Quân chia sẻ.

Đặc biệt, các sai sót về thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân, hóa đơn đầu vào, chi phí không đủ chứng từ, công nợ treo lâu ngày, hàng tồn kho âm, tạm ứng chưa hoàn ứng, hoặc doanh thu chưa xuất hóa đơn phải được rà soát sớm.

Về bản chất, quy định này thúc đẩy doanh nghiệp thiết lập quy trình “đóng kỳ thuế” nghiêm túc hơn.

Do vậy, doanh nghiệp không nên để báo cáo thuế chỉ là việc nộp tờ khai đúng hạn, mà cần có bước đối chiếu giữa tờ khai thuế, sổ kế toán, hóa đơn điện tử, sao kê ngân hàng, hợp đồng, biên bản nghiệm thu, chứng từ thanh toán và đối chiếu công nợ cũng như báo cáo quản trị.

Từ góc độ cơ quan Thuế, bà Hường khuyến nghị, doanh nghiệp và cá nhân cần rà soát toàn bộ các kỳ khai thuế trước thời điểm ngày 1/7/2026 để kịp thời phát hiện các sai sót và thực hiện khai bổ sung trước khi quy định mới có hiệu lực.

Đối với doanh nghiệp, cần thường xuyên kiểm tra tài khoản giao dịch điện tử trên hệ thống thuế để theo dõi tình trạng hồ sơ, các nghĩa vụ đã được hạch toán, đối chiếu dữ liệu với cơ quan Thuế ngay khi phát hiện bất thường, tránh để kéo dài dẫn đến quá thời hạn khai bổ sung.

Đối với cá nhân, nên cài đặt và sử dụng ứng dụng eTax Mobile để theo dõi nghĩa vụ thuế, tra cứu dữ liệu, phát hiện các sai sót liên quan đến quyết toán thuế thu nhập cá nhân, thuế sử dụng đất phi nông nghiệp hoặc các nghĩa vụ khác, từ đó kịp thời xử lý.

Theo bà Hường, cùng với trách nhiệm của người nộp thuế, cơ quan Thuế cũng đang tiếp tục nâng cấp các hệ thống công nghệ thông tin, cung cấp đầy đủ dữ liệu quản lý thuế cho doanh nghiệp và cá nhân, đồng thời tăng cường phản hồi điện tử để người nộp thuế có thể gửi yêu cầu đối chiếu, điều chỉnh thông tin và được cơ quan Thuế xử lý nhanh chóng.

Song song với thay đổi về khai thuế, nhóm thủ tục đăng ký thuế cũng được sửa đổi theo hướng số hóa và liên thông dữ liệu. Theo đó, nghị định hướng dẫn dự kiến quy định rõ trách nhiệm chia sẻ dữ liệu giữa cơ quan Thuế với cơ sở dữ liệu quốc gia về dân cư, cơ quan cấp phép và các cơ quan quản lý khác.

Khi hệ thống dữ liệu quốc gia về dân cư được kết nối đầy đủ, cá nhân sẽ sử dụng số định danh cá nhân làm mã số thuế mà không phải thực hiện thủ tục đăng ký thuế lần đầu như hiện nay.

Một điểm cải cách khác được đánh giá sẽ tạo thuận lợi cho doanh nghiệp là dự kiến bỏ yêu cầu phải hoàn thành toàn bộ nghĩa vụ thuế trước khi chuyển địa điểm kinh doanh. Trong bối cảnh quản lý thuế theo phương thức số và không phụ thuộc địa giới hành chính, người nộp thuế có thể tiếp tục thực hiện các nghĩa vụ sau khi hoàn tất thủ tục chuyển địa điểm.

Tuy nhiên, cùng với việc tạo thuận lợi, dự thảo cũng tăng cường các biện pháp phòng ngừa gian lận. Theo đó, chủ doanh nghiệp của doanh nghiệp bỏ địa chỉ kinh doanh sẽ phải hoàn thành các khoản nợ thuế trước khi được thành lập doanh nghiệp hoặc hộ kinh doanh mới.

Bà Hường cũng khẳng định, chuyển đổi số chỉ phát huy hiệu quả khi cả cơ quan Thuế và người nộp thuế cùng tham gia làm sạch, chuẩn hóa dữ liệu. Việc thường xuyên đối chiếu thông tin trên các nền tảng điện tử sẽ giúp người nộp thuế hạn chế sai sót, giảm rủi ro vi phạm và thực hiện đầy đủ nghĩa vụ với ngân sách nhà nước trong môi trường quản lý thuế số.


Tin bài có thể bạn quan tâm

Ngành Hải quan: Cải cách nhanh, đưa công nghệ kịp thời vào thực tiễn

Ngành Hải quan: Cải cách nhanh, đưa công nghệ kịp thời vào thực tiễn

Từ doanh nghiệp trong nước đến cộng đồng doanh nghiệp nước ngoài đều ghi nhận những bước tiến trong quá trình hiện đại hóa và chuyển đổi số của ngành Hải quan. Tốc độ cải cách, việc ứng dụng nhanh công nghệ vào thực tiễn không chỉ giúp rút ngắn thời gian thông quan, giảm chi phí mà còn nâng cao tính minh bạch, hiệu quả quản lý và khả năng cạnh tranh của doanh nghiệp.

Ba cơ chế trong chính sách thuế giúp huy động nguồn lực cho tăng trưởng

Ba cơ chế trong chính sách thuế giúp huy động nguồn lực cho tăng trưởng

Theo PGS.TS. Lý Phương Duyên, Khoa Thuế và Hải quan (Học viện Tài chính), chính sách thuế không chỉ huy động nguồn thu mà còn góp phần mở rộng cơ sở thuế, nuôi dưỡng năng lực tạo nguồn thu và giảm chi phí tuân thủ.
Chính sách thuế tạo dư địa để kinh tế tư nhân lớn lên

Chính sách thuế tạo dư địa để kinh tế tư nhân lớn lên

Với mục tiêu đến năm 2030 khu vực kinh tế tư nhân đóng góp 55-58% GDP và 35-40% tổng thu ngân sách, các chuyên gia cho rằng, bài toán đặt ra cho chính sách thuế không chỉ là huy động nguồn thu hiện tại, mà quan trọng hơn là tạo điều kiện mở rộng cơ sở thu, nâng cao năng suất và giúp chuyển hóa nguồn lực tư nhân để góp phần vào tăng trưởng bền vững.
Giảm 30% thuế: Đã kê khai, nộp thuế trước ngày 24/8 xử lý thế nào?

Giảm 30% thuế: Đã kê khai, nộp thuế trước ngày 24/8 xử lý thế nào?

Xử lý số thuế đã kê khai, tạm nộp; thủ tục để được hưởng chính sách và các khoản thuế đang được gia hạn đang là những vấn đề được nhiều doanh nghiệp, hộ và cá nhân kinh doanh quan tâm ngay khi Nghị quyết giảm 30% thuế ban hành. Phóng viên Tạp chí Kinh tế - Tài chính đã có cuộc trao đổi với bà Lê Yến, Giám đốc Công ty TNHH Tư vấn Thuế Hà Nội về vấn đề này.
Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Chính phủ đang nghiên cứu nâng ngưỡng doanh thu tính thuế từ 3 tỷ đồng lên 10 tỷ đồng/năm. Các chuyên gia về thuế cho rằng, khi chính sách này được thông qua sẽ tạo “khoảng đệm” cần thiết, giúp các hộ, cá nhân kinh doanh và doanh nghiệp nhỏ giảm chi phí tuân thủ, mở rộng quy mô, hướng tới sự minh bạch và chuyên nghiệp.
Giảm 30% thuế và nâng ngưỡng doanh thu tính thuế: Hộ kinh doanh mong đợi gì?

Giảm 30% thuế và nâng ngưỡng doanh thu tính thuế: Hộ kinh doanh mong đợi gì?

Đề xuất giảm 30% số thuế thu nhập phải nộp trong hai năm 2026-2027 và nghiên cứu nâng ngưỡng áp dụng phương pháp tính thuế đơn giản lên 10 tỷ đồng/năm của Bộ Tài chính đang nhận được sự đồng tình của nhiều hộ kinh doanh. Từ thực tế buôn bán, các hộ kỳ vọng chính sách không chỉ giúp giữ lại nguồn lực tài chính mà còn mở đường cho một phương thức quản lý thuế đơn giản, dễ thực hiện, phù hợp hơn với quy mô kinh doanh nhỏ lẻ.
Chủ tịch VAA: Giảm thuế tạo hiệu ứng lan tỏa tới hoạt động đầu tư và sản xuất

Chủ tịch VAA: Giảm thuế tạo hiệu ứng lan tỏa tới hoạt động đầu tư và sản xuất

Theo GS.,TS. Đoàn Xuân Tiên, Chủ tịch Hiệp hội Kế toán và Kiểm toán Việt Nam (VAA), Chủ nhiệm Câu lạc bộ Kế toán trưởng Toàn quốc (VCCA), giảm 30% số thuế thu nhập doanh nghiệp phải nộp sẽ giúp doanh nghiệp có thêm nguồn lực, nhưng để chính sách tạo động lực tăng trưởng dài hạn, cần đồng thời giảm chi phí tuân thủ, khuyến khích tái đầu tư...
Hiệu quả làm sạch mã số thuế cần được đo bằng chi phí tuân thủ

Hiệu quả làm sạch mã số thuế cần được đo bằng chi phí tuân thủ

Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” chỉ có thể tạo ra giá trị bền vững khi kết quả xử lý hồ sơ tồn đọng được chuyển hóa thành nền tảng dữ liệu thuế chính xác, thống nhất và thường xuyên cập nhật. Trao đổi với phóng viên, Luật sư Nguyễn Văn Tuấn cho rằng, hiệu quả của chiến dịch cần được đo bằng mức độ giảm thời gian, chi phí tuân thủ cho người nộp thuế, đồng thời nâng cao khả năng nhận diện sớm rủi ro, phòng ngừa gian lận và bảo đảm môi trường kinh doanh minh bạch.
Giảm thuế để khơi thông nguồn lực, nuôi dưỡng doanh nghiệp và thúc đẩy tăng trưởng

Giảm thuế để khơi thông nguồn lực, nuôi dưỡng doanh nghiệp và thúc đẩy tăng trưởng

Cho rằng giảm thuế chỉ là một mắt xích, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi (NTU), cho rằng để tạo tăng trưởng cao và bền vững, chính sách này cần được đặt trong một hệ sinh thái đồng bộ về thị trường, tín dụng, công nghệ, hạ tầng và cải cách môi trường kinh doanh.
Chính sách tài khóa: Từ hỗ trợ doanh nghiệp đến thúc đẩy tăng trưởng

Chính sách tài khóa: Từ hỗ trợ doanh nghiệp đến thúc đẩy tăng trưởng

Trong bối cảnh Chính phủ đặt mục tiêu tăng trưởng kinh tế 2 con số, chính sách tài khóa tiếp tục giữ vai trò là một trong những trụ cột của điều hành kinh tế vĩ mô. Theo ông Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, giá trị của chính sách tài khóa hiện nay không chỉ được đo bằng quy mô hỗ trợ về thuế, phí, mà còn ở khả năng giảm chi phí cho doanh nghiệp, cải thiện môi trường kinh doanh và tạo động lực cho tăng trưởng kinh tế.
Giảm một đồng nghĩa vụ thuế hôm nay để tạo ra nhiều đồng giá trị gia tăng cho tương lai

Giảm một đồng nghĩa vụ thuế hôm nay để tạo ra nhiều đồng giá trị gia tăng cho tương lai

Theo TS. Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hà Nội, đề xuất giảm 30% nghĩa vụ thuế đối với các nhóm doanh nghiệp, hộ và cá nhân kinh doanh thuộc diện được áp dụng cần được nhìn nhận không chỉ như một giải pháp hỗ trợ trước mắt, mà còn thể hiện tư duy tài khóa theo hướng đồng hành với khu vực sản xuất, kinh doanh, nuôi dưỡng nguồn thu và mở rộng dư địa tăng trưởng của nền kinh tế.
Hàng chưa có danh mục rủi ro: Vẫn được làm thủ tục hải quan như thường

Hàng chưa có danh mục rủi ro: Vẫn được làm thủ tục hải quan như thường

Nhằm tránh ách tắc tại cửa khẩu từ ngày 1/7/2026 khi chuyển sang cơ chế quản lý chất lượng theo rủi ro, Cục Hải quan chỉ đạo các chi cục hải quan khu vực giải quyết thủ tục như hàng hóa thông thường đối với các sản phẩm thuộc Bộ Nội vụ nếu cơ quan này chưa kịp ban hành Danh mục rủi ro mới.
Xử lý nghiêm hành vi cản trở, cung cấp thông tin không trung thực về thuế

Xử lý nghiêm hành vi cản trở, cung cấp thông tin không trung thực về thuế

Chính phủ vừa ban hành Nghị định số 291/2026/NĐ-CP sửa đổi, bổ sung một số quy định xử phạt vi phạm hành chính về thuế, hóa đơn. Các chuyên gia thuế, pháp luật khuyến nghị doanh nghiệp cần khẩn trương xây dựng cơ sở dữ liệu đầy đủ, khoa học và nâng cao tính tuân thủ nhằm hạn chế rủi ro trong quá trình hoạt động.
Gia hạn nộp thuế: Tạo “vùng đệm” dòng tiền cho doanh nghiệp

Gia hạn nộp thuế: Tạo “vùng đệm” dòng tiền cho doanh nghiệp

Nghị định số 245/2026/NĐ-CP gia hạn thời hạn nộp thuế thu nhập doanh nghiệp (TNDN) tạm nộp quý II và quý III/2026, qua đó tạo thêm dư địa thanh khoản cho doanh nghiệp trong ngắn hạn. Bà Mạc Hoàng Anh, Giám đốc Tài chính Công ty cổ phần OSI Holdings, thành viên Ban điều hành VCCA và Ban điều hành CFO Việt Nam nhận định, đây là sự dịch chuyển thời điểm thực hiện nghĩa vụ, không phải miễn, giảm thuế; vì vậy doanh nghiệp cần chủ động kế hoạch dòng tiền để tránh áp lực dồn nộp vào cuối năm.
Lắng nghe để cải cách: Khi người nộp thuế là trung tâm của mọi quyết định

Lắng nghe để cải cách: Khi người nộp thuế là trung tâm của mọi quyết định

Cải cách hành chính không đơn thuần là việc cắt giảm vài thủ tục hay rút ngắn thời gian giải quyết hồ sơ trên giấy tờ. Tại Hội thảo diễn ra ngày 17/7/2026, ngành Thuế đã gửi đi một thông điệp mạnh mẽ: Thước đo thực sự của cải cách chính là sự thuận tiện, hài lòng và niềm tin của người nộp thuế. Từ việc chủ động lắng nghe để nhận diện "điểm nghẽn", cơ quan thuế đang từng bước chuyển mình từ cơ quan quản lý thuần túy sang người đồng hành tin cậy của cộng đồng doanh nghiệp