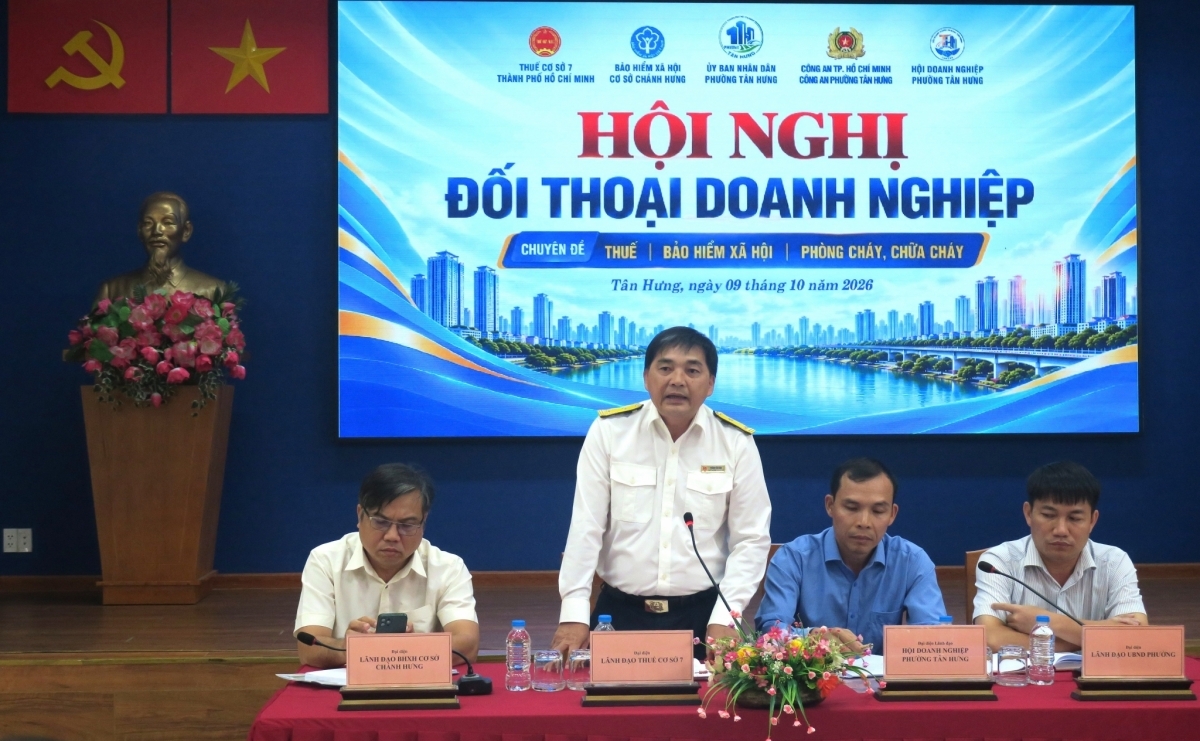
Tại Hội nghị phổ biến các chính sách thuế mới và đối thoại với tổ chức, doanh nghiệp năm 2026 do Thuế tỉnh Khánh Hòa tổ chức mới đây, đơn vị đã giải đáp nhiều vướng mắc về chính sách ưu đãi thuế cho doanh nghiệp.
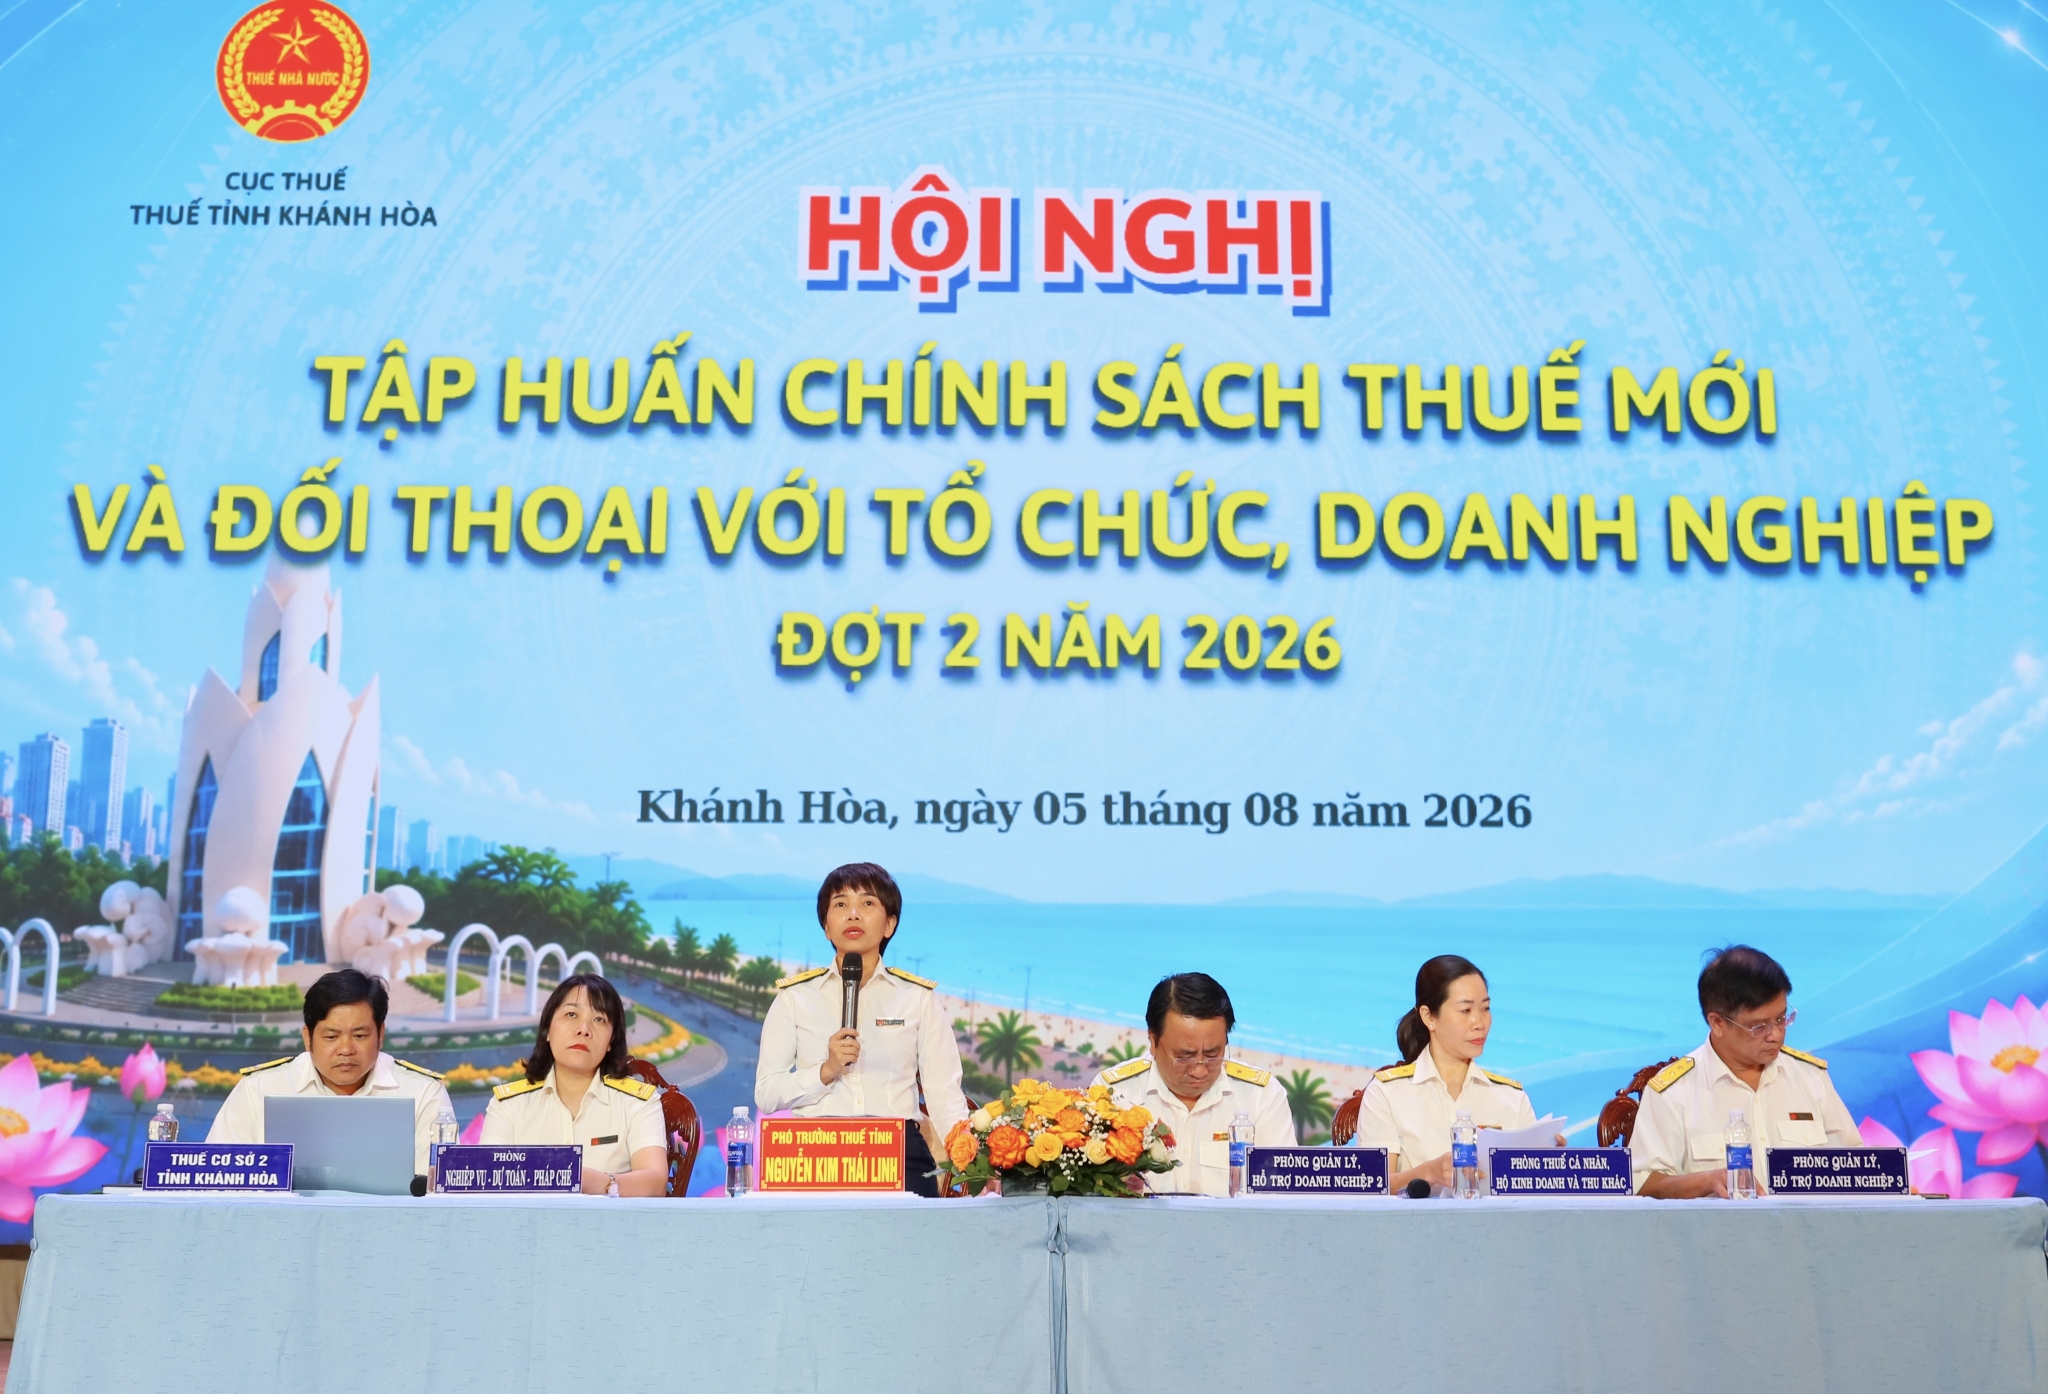 |
| Bà Nguyễn Kim Thái Linh, Phó Trưởng Thuế tỉnh Khánh Hòa chủ trì phần đối thoại với doanh nghiệp. Ảnh: Thuế tỉnh Khánh Hòa |
Hơn 900 doanh nghiệp tham dự
Theo Thuế tỉnh Khánh Hòa, hội nghị được tổ chức để phổ biến kịp thời các chính sách thuế mới ban hành trong năm 2026 và có hiệu lực từ ngày 1/7/2026 cũng như lắng nghe, giải đáp, tháo gỡ các khó khăn, vướng mắc, kiến nghị của người nộp thuế trong việc thực hiện các quy định, chính sách pháp luật thuế. Hội nghị đã thu hút trên 900 doanh nghiệp, người nộp thuế tham dự.
Trong phần phổ biến chính sách thuế, đại diện Thuế tỉnh Khánh Hòa đã phổ biến đến người nộp thuế những điểm mới cần lưu ý về các văn bản hướng dẫn thi hành Luật Quản lý thuế 2025, Luật Thuế TNCN mới ban hành; các điểm mới về hóa đơn điện tử, chứng từ điện tử và xử phạt vi phạm hành chính về hóa đơn.
Tại hội nghị, Thuế tỉnh Khánh Hòa đã dành phần lớn thời gian đối thoại tháo gỡ mắc cho người nộp thuế. Trong đó, đã ghi nhận và giải đáp trực tiếp nhiều câu hỏi vướng mắc về thuế từ các doanh nghiệp, tập trung chủ yếu vào các vấn đề: điều kiện hưởng ưu đãi thuế đối với dự án đầu tư mới, xác định chi phí được trừ; tính thuế TNCN đối với trường hợp lao động nghỉ việc; xuất hóa đơn đối với một số trường hợp như khách hàng đặt cọc đối với dịch vụ khách sạn, hoạt động khám chữa bệnh cho người nước ngoài, hoạt động bán hàng hóa, cung cấp dịch vụ phát sinh vào ban đêm; chính sách thuế đối với hộ kinh doanh;…
Ưu đã thuế dự án đầu tư mới
Hướng dẫn Công ty TNHH Đầu tư Vietsun Ninh Thuận về áp dụng ưu đãi thuế thu nhập doanh nghiệp đối với dự án đầu tư mới thứ hai của doanh nghiệp đang hoạt động, Thuế tỉnh Khánh Hòa cho biết, căn cứ khoản 1, khoản 8 Điều 23 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ quy định:
“Điều 23. Điều kiện áp dụng ưu đãi thuế thu nhập doanh nghiệp: Điều kiện áp dụng ưu đãi thuế thu nhập doanh nghiệp thực hiện theo quy định tại Điều 18 Luật Thuế thu nhập doanh nghiệp.
Theo đó, trong thời gian đang được hưởng ưu đãi thuế thu nhập doanh nghiệp nếu doanh nghiệp thực hiện nhiều hoạt động sản xuất, kinh doanh thì doanh nghiệp phải hạch toán riêng thu nhập từ hoạt động sản xuất, kinh doanh được ưu đãi thuế quy định tại các Điều 4, 19, 20 và 21 của Nghị định này với thu nhập từ hoạt động sản xuất, kinh doanh không được ưu đãi thuế.
Trường hợp có khoản doanh thu hoặc chi phí được trừ không thể hạch toán riêng được thì khoản doanh thu hoặc chi phí được trừ đó xác định theo tỷ lệ giữa doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh hưởng ưu đãi thuế trên tổng doanh thu hoặc chi phí được trừ của doanh nghiệp.”
Về ưu đãi thuế thu nhập doanh nghiệp theo diện dự án đầu tư mới: Dự án đầu tư mới được hưởng ưu đãi thuế thu nhập doanh nghiệp quy định tại Điều 19 và Điều 20 của Nghị định này phải được cơ quan Nhà nước có thẩm quyền cấp Giấy chứng nhận đăng ký đầu tư hoặc được chấp thuận chủ trương đầu tư theo quy định của pháp luật về đầu tư hoặc cho phép đầu tư theo quy định của pháp luật chuyên ngành.
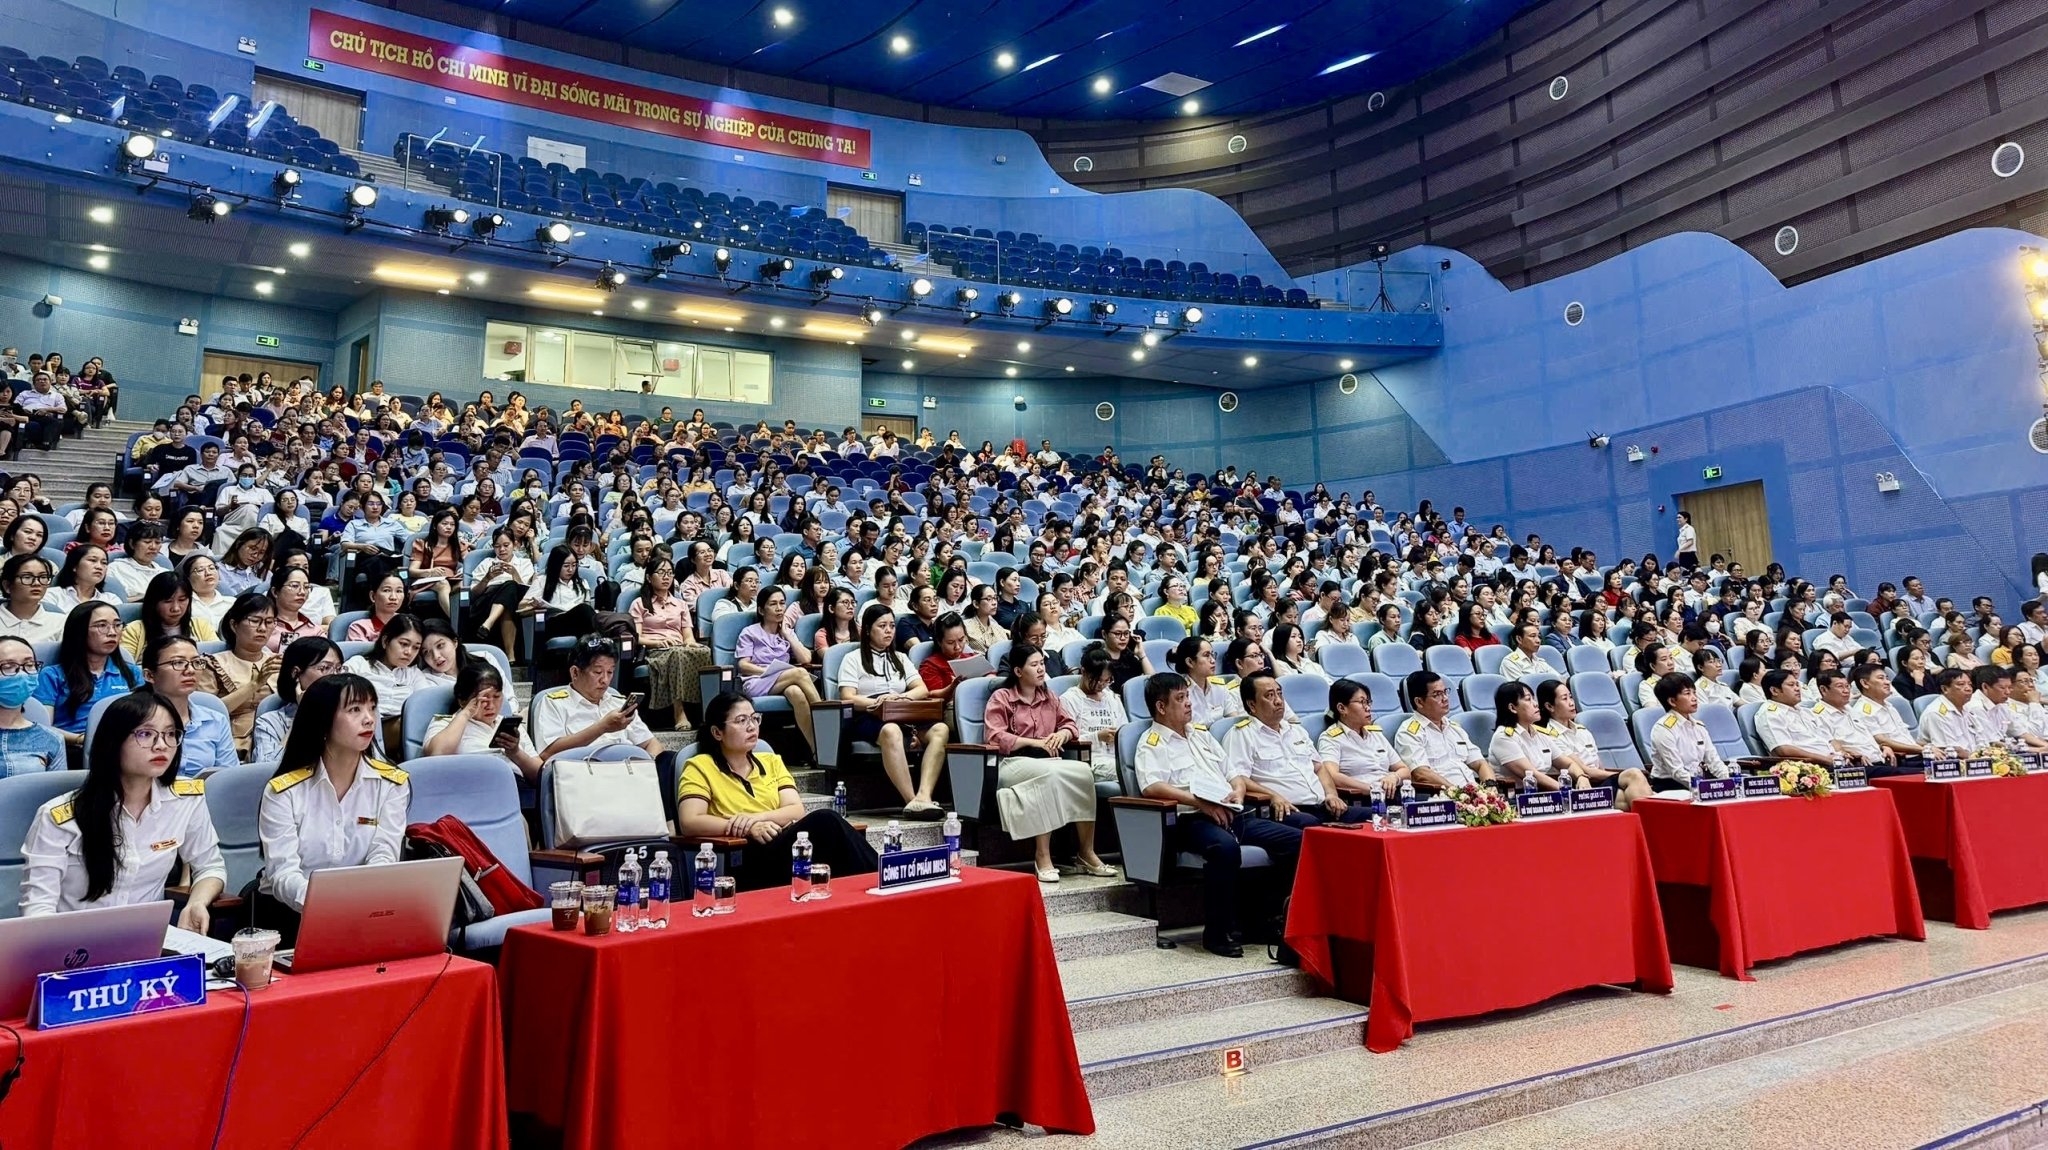 |
| Hơn 900 doanh nghiệp, người nộp thuế tham dự hội nghị đối thoại. Ảnh: Thuế tỉnh Khánh Hòa |
Căn cứ quy định pháp luật trên, Công ty TNHH Đầu tư Vietsun Ninh Thuận thực hiện 2 dự án đầu tư gồm: Nhà máy May mặc Vietsun Ninh Thuận theo Quyết định chấp thuận chủ trương đầu tư đồng thời chấp thuận nhà đầu tư số 23/QĐ-BQLKCN ngày 22/6/2021 (gọi tắt là Dự án 1) và Nhà máy May mặc Vietsun Ninh Thuận 1 theo Quyết định chấp thuận chủ trương đầu tư đồng thời chấp thuận nhà đầu tư số 48/QĐ-BQLKCN ngày 28/4/2025 (gọi tắt là Dự án 2) của Ban Quản lý các khu công nghiệp thì:Trường hợp Dự án 2 hoạt động độc lập với Dự án 1, không hình thành từ việc chia, tách, sáp nhập, chuyển đổi loại hình doanh nghiệp, sử dụng tài sản, địa điểm kinh doanh của Dự án 1 đang hoạt động thì Dự án 2 được xác định là dự án đầu tư mới. Thu nhập phát sinh từ Dự án 2 được hưởng ưu đãi thuế TNDN độc lập, không phụ thuộc vào thời gian ưu đãi còn lại của Dự án 1.
Đối với từng dự án thực hiện, Công ty TNHH Đầu tư Vietsun Ninh Thuận không nhất thiết thành lập chi nhánh hạch toán cho từng dự án mà có trách nhiệm mở sổ sách kế toán theo dõi và hạch toán riêng thu nhập của từng dự án. Đối với các chi phí quản lý doanh nghiệp, chi phí vận hành chung... không thể hạch toán riêng trực tiếp cho từng dự án, Công ty thực hiện phân bổ chi phí dùng chung theo tỷ lệ giữa doanh thu của từng dự án so với tổng doanh thu của toàn Công ty trong kỳ tính thuế.
Thủ tục, hồ sơ được hưởng miễn thuế, giảm thuế, thuế suất ưu đãi, thời gian miễn thuế, giảm thuế thực hiện theo quy định của pháp luật về quản lý thuế. Công ty tự xác định các điều kiện miễn thuế, giảm thuế, thuế suất ưu đãi, thời gian miễn thuế, giảm thuế, số lỗ được trừ vào thu nhập chịu thuế để kê khai và quyết toán thuế với Cơ quan Thuế.
Kê khai thay thuế nhà thầu nước ngoài
Hướng dẫn Công ty Cổ phần dệt Gia Định Phong Phú về việc kê khai thay thuế nhà thầu nước ngoài đối với bán hàng qua nền tảng Tiktok, Thuế tỉnh Khánh Hòa hướng dẫn, căn cứ Khoản 3 Điều 43 Nghị định số 252/2026/N Đ-CP ngày 30/6/2026 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế; Căn cứ Điểm a, khoản 2, điểm c khoản 3 Điều 30 Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính.
Thuế tỉnh Khánh Hòa cho biết, trường hợp công ty phát sinh các khoản phí dịch vụ với sàn thương mại điện tử (nhà cung cấp nước ngoài), bị cấn trừ phí trên từng giao dịch nhưng nhà cung cấp phát hành hóa đơn (Invoice) tổng hợp theo tháng, thì Công ty được phép lựa chọn thực hiện và đăng ký kê khai thuế nhà thầu nước ngoài theo tháng.
Đối với các khoản thanh toán dịch vụ phát sinh không thường xuyên (như lắp đặt máy móc, thiết bị, bản quyền...) cho các nhà thầu nước ngoài khác không đáp ứng điều kiện “nhận thanh toán nhiều lần trong tháng” theo Thông tư số 89/2026/TT-BTC, Công ty vẫn phải thực hiện nguyên tắc kê khai thuế nhà thầu theo từng lần phát sinh.
Hồ sơ khai quyết toán thuế nhà thầu nước ngoài (đối với phương pháp nộp thay) chỉ phát sinh nghĩa vụ phải nộp khi kết thúc hợp đồng nhà thầu, Công ty không thực hiện quyết toán theo năm.
Thuế tỉnh Khánh Hòa đề nghị công ty rà soát tình hình hoạt động thực tế và đối chiếu các văn bản pháp luật nêu trên để thực hiện đúng quy định...