Theo Thuế tỉnh Khánh Hòa, hiện nay, cơ quan Thuế đang tăng cường quản lý thuế dựa trên dữ liệu, hóa đơn điện tử và giám sát dòng tiền để nâng cao tính minh bạch trong kinh doanh.
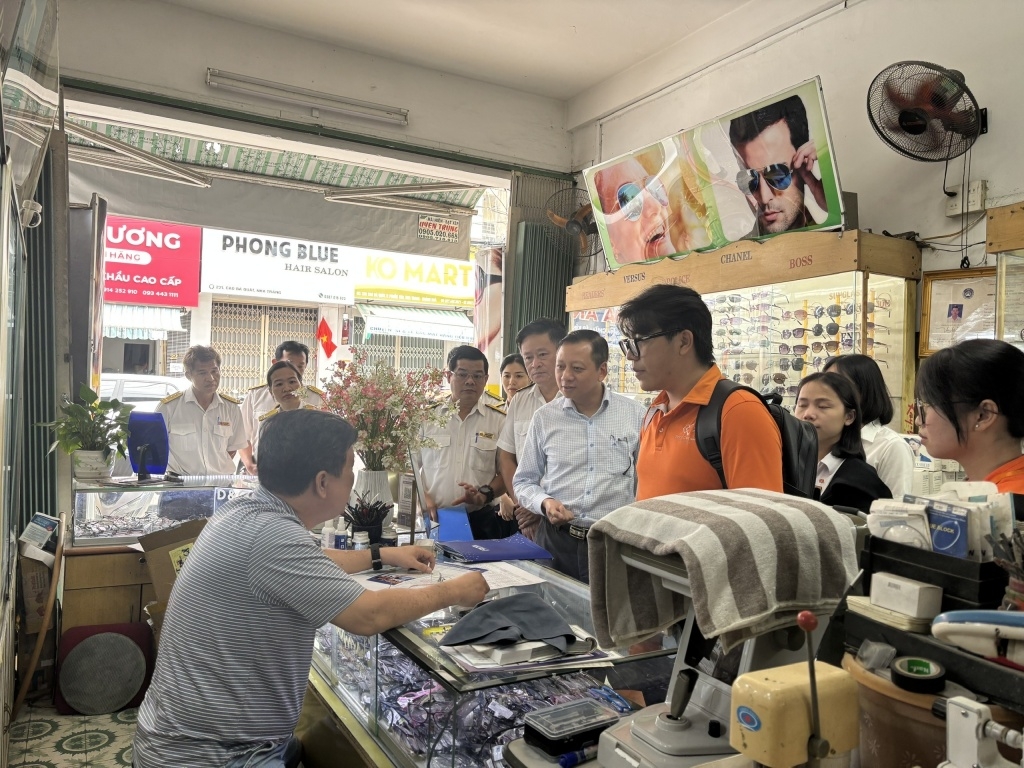 |
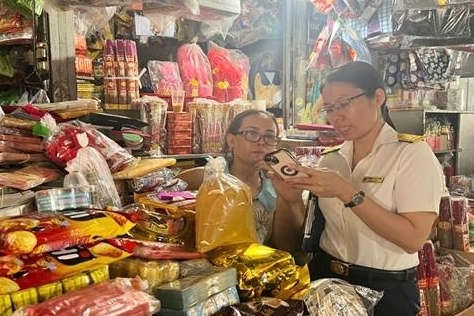
| Thuế tỉnh Khánh Hòa hỗ trợ, hướng dẫn tiểu thương thực hiện chính sách thuế. Ảnh: K.H |
Theo Thuế tỉnh Khánh Hòa, căn cứ Nghị định số 181/2025/NĐ-CP ngày 1/7/2025, Nghị định số 320/2025/NĐ-CP ngày 15/12/2025, và Nghị định số 68/2026/NĐ-CP ngày 5/3/2026, các khoản chi từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ và tính vào chi phí được trừ.
Qua quá trình thực tế triển khai, để giúp doanh nghiệp, người nộp thuế thực hiện đúng, đồng thời hướng tới mục tiêu minh bạch dòng tiền thanh toán, Thuế tỉnh Khánh Hòa đã đưa ra nhiều lưu ý người nộp thuế.
Theo đó, điều kiện để được tính khấu trừ thuế giá trị gia tăng (GTGT) đầu vào và chi phí được trừ theo quy định. Đối với thuế GTGT, Nghị định số 181/2025/NĐ-CP đã quy định chi tiết đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ 5 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng thì cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt để được khấu trừ thuế GTGT đầu vào (trừ các trường hợp đặc thù không bắt buộc có chứng từ thanh toán không dùng tiền mặt để khấu trừ thuế GTGT đầu vào tại khoản 2 Điều 26 Nghị định số 181/2025/NĐ-CP). Quy định này áp dụng kể từ ngày Nghị định số 181/2025/NĐ-CP có hiệu lực thi hành.
Lưu ý, đối với trường hợp mua hàng hóa, dịch vụ của một người nộp thuế có giá trị dưới 5 triệu đồng nhưng mua nhiều lần trong cùng một ngày có tổng giá trị từ 5 triệu đồng trở lên thì chỉ được khấu trừ thuế đối với trường hợp có chứng từ thanh toán không dùng tiền mặt.
Đối với thuế thu nhập doanh nghiệp (TNDN). Căn cứ Khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP quy định điều kiện để doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế TNDN, trong đó có: “Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hoá, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 5 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng”. Quy định này áp dụng kể từ ngày Nghị định số 320/2025/NĐ-CP có hiệu lực thi hành (ngày 15/12/2025).
Đối với thuế thu nhập cá nhân (TNCN), căn cứ Khoản 1 Điều 6 Nghị định số 68/2026/NĐ-CP quy định các khoản chi được trừ khi xác định thuế thu nhập cá nhân của hộ kinh doanh/cá nhân kinh doanh là các khoản chi phí thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh, có đủ hóa đơn, chứng từ theo quy định của pháp luật về hóa đơn, chứng từ, pháp luật về kế toán và chứng từ thanh toán không dùng tiền mặt đối với các khoản thanh toán từng lần có giá trị từ 5 triệu đồng trở lên theo pháp luật về thuế giá trị gia tăng.
Thuế tỉnh Khánh Hòa khuyến cáo người nộp thuế không thực hiện hành vi cố ý chia nhỏ số lần chi trả thành nhiều khoản chi dưới 5 triệu đồng nhằm “né tránh” quy định thanh toán không dùng tiền mặt.
Những rủi ro nếu không tuân thủ quy định sẽ bị loại trừ chi phí khi tính thuế TNDN, TNCN và thuế GTGT đầu vào. Đồng thời, cơ quan Thuế sẽ truy thu, xử phạt và tính tiền chậm nộp. Theo đó, doanh nghiệp bị truy thu số thuế GTGT, TNDN, TNCN thiếu, tính tiền chậm nộp và xử phạt vsi phạm hành chính về thuế qua công tác kiểm tra.
Trong trường hợp, doanh nghiệp cố ý chia nhỏ số lần chi trả nhằm “né tránh” quy định thanh toán không dùng tiền mặt, cơ quan Thuế có quyền xác định lại nghĩa vụ thuế căn cứ vào bản chất giao dịch thực tế.
Để bảo đảm quyền lợi hợp pháp và nền tảng phát triển bền vững, người nộp thuế cần chủ động rà soát, kiểm tra lại toàn bộ phương thức chi trả tiền lương, tiền công và các khoản chi mua hàng hóa, dịch vụ tại đơn vị để bảo đảm tính hợp pháp khi hạch toán chứng từ kê khai thuế.
Thuế tỉnh Khánh Hòa đề nghị người nộp thuế nghiêm túc chấp hành các quy định của pháp luật về thanh toán; không thực hiện hành vi gian lận dưới mọi hình thức. Minh bạch dòng tiền chính là nền tảng để khẳng định uy tín doanh nghiệp và xây dựng môi trường kinh doanh lành mạnh.