Doanh nghiệp cần xác định đúng diện kiểm tra hiệu suất năng lượng
Cục Hải quan đề nghị doanh nghiệp liên hệ cơ quan quản lý chuyên ngành để xác định hàng hóa nhập khẩu có thuộc diện kiểm tra hiệu suất năng lượng, dán nhãn năng lượng hay không.


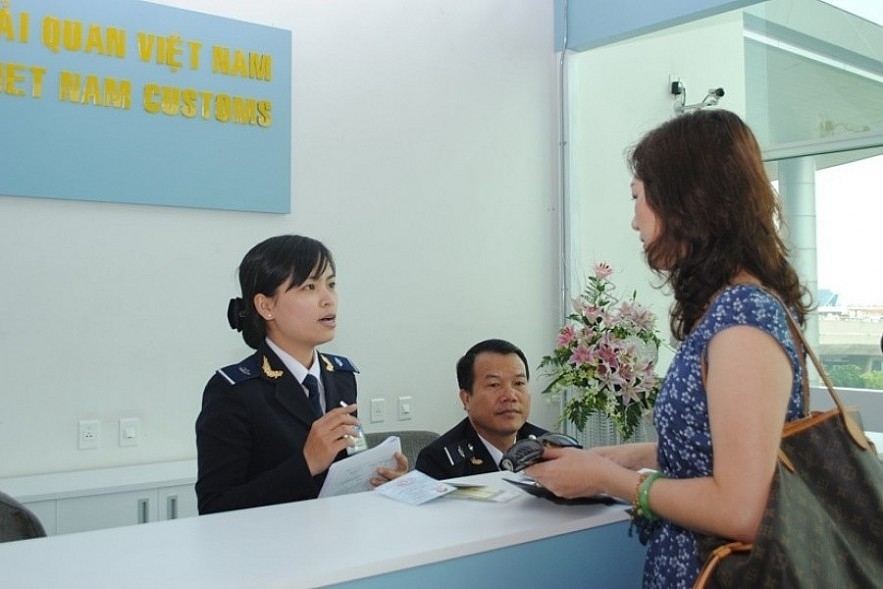 |
| Công chức Hải quan hướng dẫn khách du lịch nước ngoài làm thủ tục hoàn thuế. |
Đây là bước đi then chốt nhằm thiết lập hệ thống giám sát chặt chẽ, không chỉ đảm bảo tính minh bạch mà còn triệt tiêu kẽ hở gây gian lận ngân sách trong giai đoạn chuyển tiếp chính sách mới.
Theo cơ quan soạn thảo, tại dự thảo Thông tư mới quy định về hoàn thuế GTGT đối với hàng hóa của người nước ngoài, người Việt Nam định cư ở nước ngoài mang theo khi xuất cảnh đã quy định rõ quyền, trách nhiệm của người nước ngoài; của doanh nghiệp bán hàng hoàn thuế GTGT; của ngân hàng thương mại; cơ quan Hải quan, cơ quan Thuế; Kho bạc Nhà nước.
Các nội dung về trách nhiệm của các đơn vị đều được kế thừa từ Thông tư số 72/2014/TT-BTC và Thông tư số 92/2019/TT-BTC.
Tuy nhiên, có một số nội dung quy định mới so với Thông tư số 72/2014/TT-BTC và Thông tư số 92/2019/TT-BTC đã được quy định rõ tại dự thảo Thông tư mới. Cụ thể, quy định về trách nhiệm của doanh nghiệp bán hàng khi Hệ thống xử lý dữ liệu điện tử hải quan đi vào hoạt động.
Ngày 14/8/2025, Bộ trưởng Bộ Tài chính đã ban hành Quyết định số 2819/QĐ-BTC về việc phê duyệt chủ trương đầu tư Dự án “Xây dựng hệ thống công nghệ thông tin thực hiện Hải quan số”.
Theo đó, Cục Hải quan dự kiến tháng 1/2027 sẽ triển khai các cấu phần phục vụ thông quan hàng hóa xuất nhập khẩu và hoàn thiện việc xây dựng Hệ thống tổng thể vào tháng 7/2027.
Đối với nghiệp vụ hoàn thuế GTGT cho người nước ngoài, Cục Hải quan dự kiến sẽ tăng cường ứng dụng công nghệ thông tin trong quá trình thực hiện hoàn thuế nhằm nâng cao hơn nữa tính tự động, cắt giảm thủ tục hành chính, tạo thuận lợi cho hoạt động hoàn thuế của người nước ngoài, góp phần quảng bá hình ảnh của Việt Nam đối với du khách nước ngoài khi đến du lịch tại Việt Nam.
Do đó, để phục vụ cho Hệ thống xử lý dữ liệu điện tử hải quan đi vào hoạt động, ngoài các nội dung được kế thừa tại Thông tư số 72/2014/TT-BTC và Thông tư số 92/2019/TT-BTC quy định trách nhiệm của doanh nghiệp bán hàng hoàn thuế GTGT.
Tại khoản 6, Điều 5 dự thảo Thông tư, cơ quan soạn thảo bổ sung nội dung quy định trách nhiệm của doanh nghiệp bán hàng hoàn thuế GTGT.
Cụ thể: “Trường hợp khi Hệ thống xử lý dữ liệu điện tử hải quan đi vào hoạt động thì doanh nghiệp bán hàng thực hiện tải hóa đơn kiêm tờ khai hoàn thuế đã lập lên Hệ thống hóa đơn điện tử của cơ quan Thuế lên Hệ thống và truyền cho cơ quan Hải quan, in hóa đơn và giao cho người nước ngoài. Chứng từ in ra có giá trị như chứng từ điện tử”.
Theo cơ quan soạn thảo, thời gian qua khi thực hiện hoàn thuế GTGT cho người nước ngoài, có phát sinh việc nhiều ngân hàng thương mại là đại lý hoàn thuế chấm dứt việc làm đại lý hoàn thuế khi Bộ Tài chính chưa lựa chọn được ngân hàng thương mại khác thay thế, dẫn đến việc không có đại lý hoàn thuế để trả tiền hoàn thuế cho khách tại sân bay quốc tế.
Cơ quan soạn thảo đề xuất quy định trách nhiệm của ngân hàng thương mại trong việc chấm dứt làm đại lý hoàn thuế khi Bộ Tài chính chọn được ngân hàng thương mại khác thay thế, quy định tại khoản 9 Điều 6 dự thảo Thông tư.
Cơ quan soạn thảo cũng trình Bộ Tài chính tạm dừng, chấm dứt việc áp dụng hoàn thuế GTGT cho người nước ngoài tại các sân bay, cảng biển quốc tế tại khoản 4 Điều 7 dự thảo Thông tư.
Ngoài ra, Ban soạn thảo cũng trình Bộ Tài chính quy định việc kết nối Hệ thống với Hệ thống hóa đơn điện tử của cơ quan Thuế tại khoản 8 Điều 7 dự thảo Thông tư.
Đồng thời, cơ quan Thuế có trách nhiệm tham gia, kết nối vào Hệ thống quản lý thuế GTGT cho người nước ngoài tại khoản 9 Điều 8 và kết nối Hệ thống hóa đơn điện tử của cơ quan Thuế với Hệ thống tại khoản 10 Điều 8 dự thảo Thông tư.
Đối với trách nhiệm thi hành, dự thảo Thông tư nêu rõ, Cục trưởng Cục Hải quan căn cứ vào quy định tại thông tư để ban hành quy trình thủ tục hải quan về kiểm tra hóa đơn kiêm tờ khai hoàn thuế, hàng hóa của người nước ngoài xuất cảnh, chuẩn bị cơ sở vật chất, bố trí nguồn nhân lực và phối hợp với Cục Thuế hướng dẫn các đơn vị hải quan thực hiện việc hoàn thuế GTGT cho người nước ngoài được thống nhất. Đảm bảo vừa tạo điều kiện thông thoáng cho hoạt động xuất nhập khẩu, vừa thực hiện tốt công tác quản lý hải quan.
Bên cạnh đó, Thông tư cũng yêu cầu Cục trưởng Cục Thuế căn cứ vào quy định để ban hành Quy trình lựa chọn doanh nghiệp bán hàng; hướng dẫn cơ quan Thuế các cấp, doanh nghiệp bán hàng, ngân hàng thương mại làm đại lý hoàn thuế, tổ chức, cá nhân có liên quan thực hiện hướng dẫn tại Thông tư trong phạm vi trách nhiệm được giao.