Thứ ba 13/10/2026 05:26
Thời tiết: Hà Nội 24°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 24°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Vấn đề - Sự kiện / Thuế
aa

Quyết toán thuế thu nhập cá nhân 2025: Cá nhân trực tiếp quyết toán nộp hồ sơ ở đâu?

Nga Phạm
Tại buổi Hỗ trợ trực tuyến quyết toán thuế TNDN và thuế TNCN 2025 do Cục Thuế tổ chức ngày 17/3, đại diện Ban Nghiệp vụ Thuế (Cục Thuế) cho biết, việc xác định đúng nơi nộp hồ sơ là yếu tố quan trọng giúp quá trình xử lý diễn ra nhanh chóng, thuận lợi. Theo đó, cơ quan Thuế đã hướng dẫn 5 trường hợp cá nhân trực tiếp quyết toán cần xác định đúng nơi nộp hồ sơ.
INFOGRAPHIC: Hướng dẫn kê khai và nộp quyết toán thuế thu nhập cá nhân trên Cổng dịch vụ công Những trường hợp không phải quyết toán thuế thu nhập cá nhân Quyết toán thuế TNCN: 7 lưu ý quan trọng đối với tổ chức, cá nhân trả thu nhập
Quyết toán thuế thu nhập cá nhân 2025: Cá nhân trực tiếp quyết toán nộp hồ sơ ở đâu?
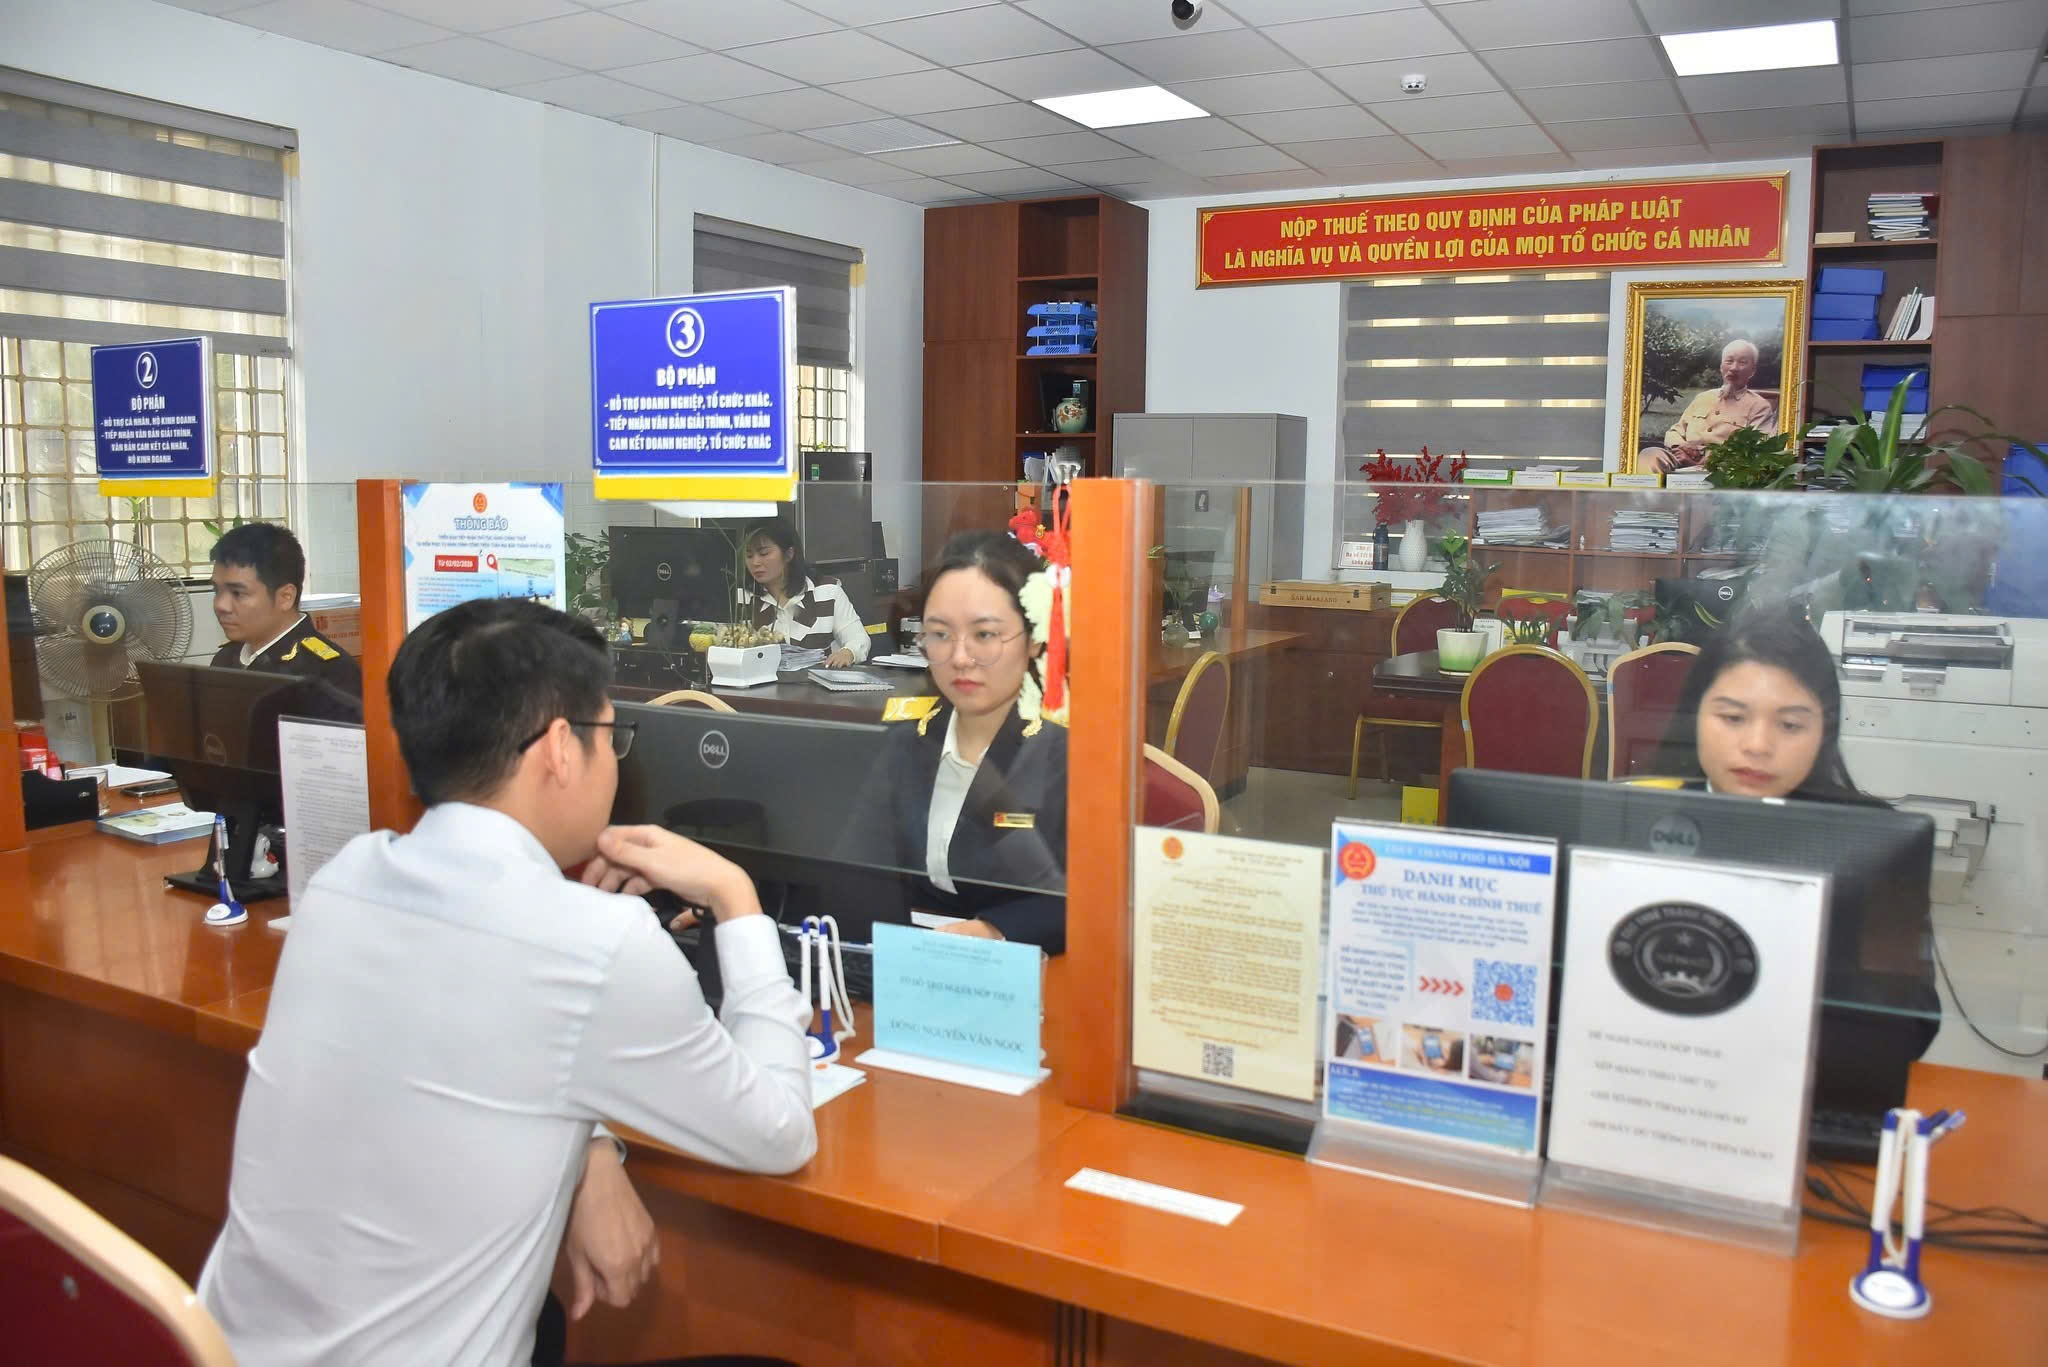
Công chức Thuế TP Hà Nội tiếp nhận hồ sơ của người nộp thuế. Ảnh: TTPHN.

Xác định đúng nơi nộp hồ sơ

Trong bối cảnh kỳ quyết toán thuế TNCN năm 2025 đang bước vào giai đoạn cao điểm, cơ quan Thuế cho biết, người nộp thuế cần đặc biệt lưu ý thời hạn nộp hồ sơ để tránh vi phạm quy định. Theo đó, đối với tổ chức, cá nhân trả thu nhập, thời hạn chậm nhất là ngày 31/3/2026. Đối với cá nhân trực tiếp quyết toán thuế, thời hạn chậm nhất là ngày 4/5/2026, do ngày 30/4 trùng với kỳ nghỉ lễ nên được gia hạn theo quy định. Tuy nhiên, trong trường hợp cá nhân có số thuế nộp thừa theo quyết toán, thì không bắt buộc phải nộp hồ sơ đúng thời hạn này.

Đại diện Ban Nghiệp vụ Thuế cho biết, việc xác định đúng nơi nộp hồ sơ quyết toán là yếu tố quan trọng giúp quá trình xử lý hồ sơ diễn ra thuận lợi. Đối với cá nhân trực tiếp quyết toán, quy định về nơi nộp hồ sơ đã được sửa đổi, bổ sung theo hướng rõ ràng và thuận tiện hơn tại Nghị định số 126/2020/NĐ-CP, được sửa đổi bởi Nghị định số 373/2025/NĐ-CP. Theo đó, việc xác định nơi nộp hồ sơ được căn cứ vào hồ sơ khai thuế trong năm và nguồn thu nhập phát sinh của cá nhân. Cụ thể:

Trường hợp 1: Nếu cá nhân trong năm chỉ có thu nhập tại một nơi và đã trực tiếp khai thuế với cơ quan Thuế, chẳng hạn đã nộp tờ khai theo tháng hoặc quý, như tờ khai 02/KK-TNDN, thì khi quyết toán tiếp tục nộp hồ sơ tại chính cơ quan Thuế đã khai trong năm.

Ví dụ, một cá nhân trong năm chỉ có thu nhập do cơ quan, tổ chức chi trả và đã nộp tờ khai thuế trong năm cho Thuế TP. Hồ Chí Minh, thì khi quyết toán thuế TNCN cá nhân đó tiếp tục nộp hồ sơ tại cơ quan Thuế TP. Hồ Chí Minh.

Trường hợp 2: Cá nhân có từ 2 nguồn thu nhập trở lên, bao gồm cả thu nhập tự kê khai và thu nhập đã khấu trừ tại nguồn. Trong trường hợp này, hồ sơ sẽ được nộp tại cơ quan Thuế quản lý nguồn thu nhập lớn nhất trong năm. Nếu không xác định được nguồn thu nhập lớn nhất trong năm, cá nhân có thể lựa chọn nơi nộp hồ sơ quyết toán tại cơ quan Thuế quản lý trực tiếp tổ chức chi trả hoặc tại nơi cư trú.

Đơn cử như anh A vừa có thu nhập từ nước ngoài đã quyết toán thuế theo mẫu số 02/QTT-TNCN, vừa có thu nhập tiền lương tại Tập đoàn X đã khấu trừ thuế TNCN. Khi quyết toán thuế, anh A sẽ xác định nguồn thu nhập nào lớn nhất trong năm và nộp hồ sơ tai cơ quan quản lý nguồn thu nhập đó.

Trường hợp 3: Đối với cá nhân chỉ có thu nhập từ tiền lương, tiền công thuộc diện khấu trừ thuế tại một nơi, thì hồ sơ quyết toán thuế TNCN được nộp tại cơ quan Thuế quản lý tổ chức trả thu nhập đó, kể cả trong trường hợp người lao động đã nghỉ việc nhưng không phát sinh thu nhập ở nơi khác trong năm.

Ví dụ: anh A làm việc tại một công ty do Thuế cơ sở 2 TP. Hà Nội quản lý. Đến tháng 9/2025, anh A đã nghỉ việc tại công ty. Từ tháng 9/2025 đến nay, anh A chưa làm việc tại đơn vị nào. Như vậy, anh A thuộc diện phải trực tiếp quyết toán thuế và nộp hồ sơ tại Thuế cơ sở 2 thuế TP Hà Nội – nơi quản lý công ty anh A làm việc trong năm 2025.

Trường hợp 4: Nếu cá nhân có thu nhập từ 2nơi trở lên và đều thuộc diện khấu trừ tại nguồn, thì nơi nộp hồ sơ quyết toán thuế sẽ là cơ quan Thuế quản lý tổ chức trả thu nhập có mức thu nhập cao nhất trong năm.

Trường hợp 5: Đối với cá nhân có hồ sơ đề nghị giảm thuế do thiên tai, hỏa hoạn, tai nạn hoặc bệnh hiểm nghèo, thì hồ sơ quyết toán thuế được nộp tại cơ quan Thuế đã tiếp nhận hồ sơ đề nghị giảm thuế. Theo đó, cơ quan Thuế này sẽ thực hiện xử lý hồ sơ theo quy định.

Bên cạnh việc xác định nơi nộp hồ sơ, thành phần hồ sơ quyết toán thuế TNCN năm 2025 đối với cá nhân trực tiếp quyết toán cũng đã được đơn giản hóa. Theo đại diện Ban Nghiệp vụ Thuế, cá nhân thực hiện quyết toán chỉ cần chuẩn bị tờ khai và phụ lục bảng kê 02-1 cùng các chứng từ liên quan. Trường hợp có nhu cầu tính giảm trừ gia cảnh cho người phụ thuộc nhưng chưa đăng ký, cá nhân có thể nộp kèm hồ sơ đăng ký người phụ thuộc tại thời điểm quyết toán.

Một điểm đáng chú ý là người nộp thuế không cần nộp chứng từ khấu trừ thuế trong trường hợp tổ chức trả thu nhập đã gửi dữ liệu điện tử cho cơ quan Thuế. Nếu tổ chức trả thu nhập đã chấm dứt hoạt động và không cấp được chứng từ, cơ quan Thuế sẽ căn cứ dữ liệu quản lý để xử lý hồ sơ thay cho cá nhân.

Có thể tra cứu và quyết toán qua eTax Mobile

Để việc quyết toán thuế TNCN năm 2025 diễn ra đúng quy định, hạn chế sai sót và đảm bảo quyền lợi cho người nộp thuế, Cục Thuế khuyến nghị cả tổ chức và cá nhân cần chủ động thực hiện đầy đủ trách nhiệm.
Quyết toán thuế thu nhập cá nhân 2025: Cá nhân trực tiếp quyết toán nộp hồ sơ ở đâu?
Việc nộp số thuế đã khấu trừ cần được thực hiện kịp thời, tránh tình trạng chậm nộp hoặc phát sinh nợ thuế ảnh hưởng đến quyền lợi của người lao động. Ảnh: TTPHN.

Đối với tổ chức chi trả thu nhập, việc khấu trừ, kê khai, nộp thuế và quyết toán cần được thực hiện đầy đủ, đồng thời hướng dẫn người lao động và tiếp nhận ủy quyền quyết toán khi đủ điều kiện. Số thuế đã khấu trừ phải được kê khai chính xác, bảo đảm thống nhất giữa các chỉ tiêu trên tờ khai quyết toán và tờ khai trong năm, phản ánh đúng số thuế thực tế đã nộp vào ngân sách nhà nước. Việc nộp số thuế đã khấu trừ cần được thực hiện kịp thời, tránh tình trạng chậm nộp hoặc phát sinh nợ thuế ảnh hưởng đến quyền lợi của người lao động.

Các tổ chức cũng cần cung cấp đầy đủ thông tin về thu nhập và số thuế đã khấu trừ cho người lao động theo tháng hoặc quý, cấp chứng từ khấu trừ theo quy định để cá nhân sử dụng khi quyết toán.

Khi kê khai, phải sử dụng chính xác mã số thuế, mã định danh cá nhân và thông tin người phụ thuộc nhằm bảo đảm dữ liệu được ghi nhận đúng trên hệ thống quản lý thuế.

Đồng thời, cơ quan Thuế nhấn mạnh việc kê khai phải trung thực, không sử dụng thông tin cá nhân để hạch toán chi phí tiền lương, tiền công khi không phát sinh chi trả, bởi đây là hành vi vi phạm và sẽ bị xử lý nghiêm.

Cảnh báo giả mạo cơ quan Thuế

Đáng chú ý, cơ quan Thuế cảnh báo tình trạng giả danh cán bộ thuế, cơ quan Thuế nhằm thực hiện hành vi lừa đảo đang có xu hướng gia tăng.

Theo đó, người nộp thuế cần nâng cao cảnh giác, chỉ sử dụng các phần mềm, cổng thông tin và kênh hỗ trợ chính thức của Cục Thuế, đồng thời truy cập website có tên miền gdt.gov.vn để xác minh thông tin, tránh bị lợi dụng và gây thiệt hại.

Đối với cá nhân có thu nhập từ tiền lương, tiền công, cần chủ động rà soát toàn bộ thu nhập trong năm, bao gồm cả thu nhập từ nhiều nguồn nếu có, cùng với số thuế đã khấu trừ và các khoản giảm trừ để xác định đúng nghĩa vụ thuế của mình. Việc kiểm tra thông tin người phụ thuộc và các khoản giảm trừ cũng cần được thực hiện đầy đủ nhằm đảm bảo quyền lợi khi quyết toán hoặc hoàn thuế.

Để thuận tiện trong quá trình tra cứu và thực hiện quyết toán, cá nhân được khuyến khích sử dụng các ứng dụng thuế điện tử như eTax Mobile hoặc hệ thống thông tin giải quyết thủ tục hành chính của ngành Thuế.

Đại diện Ban Nghiệp vụ Thuế lưu ý, hiện các ứng dụng này đã được nâng cấp, tích hợp chức năng hỗ trợ quyết toán và tờ khai gợi ý, cho phép hệ thống tự động tổng hợp dữ liệu về thu nhập, nghĩa vụ thuế và điền sẵn các chỉ tiêu trên tờ khai. Người nộp thuế chỉ cần kiểm tra, xác nhận hoặc điều chỉnh nếu có chênh lệch trước khi nộp hồ sơ trực tuyến.

Ngoài ra, để hồ sơ hoàn thuế được xử lý tự động và nhanh chóng, cá nhân cần rà soát, cập nhật thông tin định danh của bản thân và người phụ thuộc bảo đảm trùng khớp với cơ sở dữ liệu quốc gia về dân cư; kiểm tra kỹ số liệu trên tờ khai, bao gồm tổng thu nhập, các khoản giảm trừ và số thuế đã khấu trừ; đồng thời cập nhật thông tin tài khoản ngân hàng để nhận tiền hoàn thuế. Việc thực hiện quyết toán nên được tiến hành sau khi tổ chức trả thu nhập hoàn tất nghĩa vụ kê khai, nộp thuế để hệ thống có đầy đủ dữ liệu phục vụ xử lý tự động.

Dữ liệu hiển thị trên các ứng dụng điện tử được tổng hợp từ thông tin kê khai của các tổ chức trả thu nhập. Do đó, trong trường hợp đơn vị chi trả chưa thực hiện quyết toán hoặc kê khai chưa chính xác, kết quả tra cứu có thể bị ảnh hưởng và sẽ được cập nhật sau khi điều chỉnh.


Tin bài có thể bạn quan tâm

Biểu dương doanh nghiệp tuân thủ tốt chính sách pháp luật thuế

Biểu dương doanh nghiệp tuân thủ tốt chính sách pháp luật thuế

Nhân Ngày Doanh nhân Việt Nam 13/10, Chi cục Thuế Doanh nghiệp lớn (Cục Thuế) đã thăm, chúc mừng và trao Giấy khen của Cục trưởng Cục Thuế cho các doanh nghiệp có thành tích tuân thủ chính sách, pháp luật thuế năm 2025.
Tây Ninh: Công tác tuyên truyền, hỗ trợ mang lại nhiều hiệu quả trong quản lý thuế

Tây Ninh: Công tác tuyên truyền, hỗ trợ mang lại nhiều hiệu quả trong quản lý thuế

Theo thông tin từ Thuế tỉnh Tây Ninh, thời gian qua, đơn vị đã chú trọng đẩy mạnh, đa dạng hóa công tác tuyên truyền, hỗ trợ, giúp người nộp thuế kịp thời nắm bắt chính sách thuế mới, tháo gỡ những khó khăn, vướng mắc và góp phần mang lại hiệu quả trong công tác quản lý thuế.
8 quy tắc trong giải quyết thủ tục hành chính thuế

8 quy tắc trong giải quyết thủ tục hành chính thuế

Theo Cục Thuế, việc thực hiện các quy tắc này là một trong những tiêu chí đánh giá, xếp loại và bình xét thi đua, khen thưởng hằng năm đối với tập thể, cá nhân.
Hoan nghênh EU đưa Việt Nam ra khỏi danh sách các quốc gia không hợp tác về thuế

Hoan nghênh EU đưa Việt Nam ra khỏi danh sách các quốc gia không hợp tác về thuế

Ngày 10/10/2026, trả lời câu hỏi của phóng viên đề nghị cho biết bình luận của Việt Nam trước việc Liên minh châu Âu (EU) vừa quyết định đưa Việt Nam ra khỏi danh sách các quốc gia không hợp tác về thuế, Người Phát ngôn Bộ Ngoại giao Phạm Thu Hằng nêu rõ: Việt Nam hoan nghênh việc Liên minh châu Âu (EU) đưa Việt Nam ra khỏi danh sách các quốc gia không hợp tác về thuế.
Ngành Thuế đẩy mạnh chuyển đổi số, đưa AI thành trợ lý 24/7 cho người nộp thuế

Ngành Thuế đẩy mạnh chuyển đổi số, đưa AI thành trợ lý 24/7 cho người nộp thuế

Với định hướng nhất quán “lấy dữ liệu làm nền tảng, lấy người nộp thuế làm trung tâm”, ngành Thuế đang đẩy mạnh ứng dụng công nghệ thông tin và trí tuệ nhân tạo (AI) vào công tác quản lý. Việc chuyển dịch từ phương thức quản lý thủ công sang quản lý dựa trên dữ liệu số không chỉ giúp tháo gỡ triệt để các điểm nghẽn hạ tầng, tự động hóa thủ tục hành chính mà còn siết chặt kỷ cương, chống trốn thuế và tạo dựng môi trường kinh doanh công bằng, minh bạch.
Đối thoại cởi mở, trao đổi thực chất

Đối thoại cởi mở, trao đổi thực chất

Diễn đàn “Ngành Thuế và ngành Hải quan đồng hành cùng doanh nghiệp, thúc đẩy tăng trưởng kinh tế hai con số” đã ghi nhận nhiều ý kiến thẳng thắn từ cộng đồng doanh nghiệp về cải cách thủ tục, hoàn thiện chính sách, chuyển đổi số và tạo thuận lợi thương mại trong lĩnh vực thuế và hải quan.
Mỗi nhóm người nộp thuế cần một cách tiếp cận khác

Mỗi nhóm người nộp thuế cần một cách tiếp cận khác

Cải cách thuế không chỉ thể hiện ở đơn giản hóa thủ tục, ứng dụng công nghệ mà còn ở cách cơ quan quản lý tiếp cận doanh nghiệp, người dân và xây dựng, truyền tải chính sách. Từ thực tiễn, cộng đồng doanh nghiệp ghi nhận những chuyển biến trong cải cách, đồng thời đề nghị được tham gia sâu hơn vào quá trình xây dựng chính sách. Trong khi đó, cơ quan Thuế cho rằng cần tiếp tục đổi cách truyền tải để chính sách dễ hiểu, dễ tiếp cận và phù hợp với từng nhóm người nộp thuế.
Ngành Thuế đẩy mạnh cải cách thủ tục, giảm chi phí tuân thủ, giải phóng nguồn lực doanh nghiệp

Ngành Thuế đẩy mạnh cải cách thủ tục, giảm chi phí tuân thủ, giải phóng nguồn lực doanh nghiệp

Với mục tiêu cắt giảm tối thiểu 50% chi phí tuân thủ và thời gian giải quyết thủ tục hành chính, ngành Thuế đang chủ động tái thiết kế quy trình, loại bỏ gánh nặng hành chính. Sự chuyển biến thực chất này không chỉ mang lại mức độ hài lòng 92,3% từ người nộp thuế mà còn “giải phóng” nguồn lực quan trọng, giúp kiến tạo động lực cho nền kinh tế bứt phá, tăng trưởng ở mức 2 con số.

Chuyển đổi số ngành Thuế: Từ quản lý thủ công đến quản trị số thông minh

Chuyển đổi số ngành Thuế: Từ quản lý thủ công đến quản trị số thông minh

Trước yêu cầu thúc đẩy kinh tế tăng trưởng ở mức hai con số, ngành Thuế Việt Nam đã và đang thực hiện cuộc bứt phá mạnh mẽ về chuyển đổi số. Từ phương thức xử lý thủ công mang tính hành chính, cơ quan Thuế đang từng bước chuyển sang mô hình quản trị số dựa trên dữ liệu tập trung, tự động hóa và kết nối liên thông. Mục tiêu cốt lõi là lấy người nộp thuế làm trung tâm phục vụ và xây dựng một hệ thống quản trị thuế thông minh vào năm 2030.
Đồng hành cùng doanh nghiệp, thúc đẩy tăng trưởng kinh tế hai con số

Đồng hành cùng doanh nghiệp, thúc đẩy tăng trưởng kinh tế hai con số

Sáng nay (8/10/2026), tại Trung tâm Hội nghị Quốc tế, số 35 Hùng Vương, TP. Hà Nội, Tạp chí Kinh tế - Tài chính phối hợp cùng Cục Thuế, Cục Hải quan tổ chức Diễn đàn “Ngành Thuế và ngành Hải quan đồng hành cùng doanh nghiệp, thúc đẩy tăng trưởng kinh tế hai con số”. Thứ trưởng Bộ Tài chính Trần Quốc Phương tham dự và phát biểu chỉ đạo tại Diễn đàn.
Cơ quan Thuế làm rõ thuế suất 5% với thu nhập kinh doanh từ tiếp thị liên kết

Cơ quan Thuế làm rõ thuế suất 5% với thu nhập kinh doanh từ tiếp thị liên kết

Nghĩa vụ thuế đối với thu nhập từ tiếp thị liên kết được xác định theo tính chất khoản thu, trong đó thu nhập từ kinh doanh áp dụng thuế suất thuế thu nhập cá nhân 5%. Hướng dẫn của cơ quan Thuế đồng thời làm rõ trách nhiệm khấu trừ của nền tảng và chứng từ ghi nhận chi phí của doanh nghiệp.
Hoàn thuế GTGT bằng dữ liệu giúp khơi thông nguồn vốn doanh nghiệp

Hoàn thuế GTGT bằng dữ liệu giúp khơi thông nguồn vốn doanh nghiệp

Trước yêu cầu cấp thiết về khơi thông nguồn lực tài chính cho sản xuất, kinh doanh và tạo môi trường đầu tư minh bạch, công tác hoàn thuế giá trị gia tăng (GTGT) tại Việt Nam đang trải qua một cuộc cải cách sâu rộng, ngành Thuế đã chuyển dịch mạnh mẽ từ phương thức “quản lý hồ sơ” truyền thống sang “quản lý bằng dữ liệu và rủi ro. Sự đột phá này không chỉ mang lại kết quả ấn tượng với hơn 149,4 nghìn tỷ đồng được hoàn trả cho doanh nghiệp tính đến cuối tháng 9/2026 mà còn đặt nền móng vững chắc cho phương thức phục vụ hiện đại, gắn kết trách nhiệm quản lý với sự phát triển của nền kinh tế.
eTax Mobile 3.4.2 và Chatbot AI: "Trợ lý ảo" 24/7 giải quyết mọi vướng mắc về thuế

eTax Mobile 3.4.2 và Chatbot AI: "Trợ lý ảo" 24/7 giải quyết mọi vướng mắc về thuế

Sự kết hợp giữa Chatbot AI thông minh và ứng dụng eTax Mobile 3.4.2 đang mang đến bước ngoặt lớn cho ngành Thuế trong hỗ trợ người nộp thuế. Những thủ tục hành chính vốn phức tạp giờ đây biến thành trải nghiệm "Hỏi - Đáp" thân thiện, nhanh chóng và chính xác ngay trên điện thoại di động.
Thuế tỉnh An Giang triển khai thu ngân sách hơn 8.350 tỷ đồng trong 3 tháng cuối năm

Thuế tỉnh An Giang triển khai thu ngân sách hơn 8.350 tỷ đồng trong 3 tháng cuối năm

Lũy kế 9 tháng của năm 2026, Thuế tỉnh An Giang thu ngân sách được 21.159 tỷ đồng, để đạt mục tiêu cả năm đạt 31.812 tỷ đồng, trong 3 tháng cuối, đơn vị triển khai đồng bộ các giải pháp và quyết tâm thu ngân sách đạt hơn 8.352 tỷ đồng, góp phần hoàn thành nhiệm vụ do Trung ương và UBND tỉnh giao của năm 2026.
Vì sao đã chuyển nhượng đất đai vẫn nhận thông báo phải nộp thuế?

Vì sao đã chuyển nhượng đất đai vẫn nhận thông báo phải nộp thuế?

Việc người đã chuyển nhượng quyền sử dụng đất nhưng vẫn nhận thông báo thuế sử dụng đất phi nông nghiệp có thể xuất phát từ việc dữ liệu về người sử dụng đất chưa được cập nhật, liên thông kịp thời giữa các cơ quan. Cơ quan Thuế đang phối hợp rà soát, chuẩn hóa dữ liệu để xử lý những trường hợp này.

Đọc nhiều

quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-8-24-10
phan-mem-ecus5
agribank
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
qc6
qc7
qc5
qc-demo-3
qc-demo-4
qc-demo