Kỳ quyết toán thuế năm 2025 đang trong giai đoạn nước rút và nhiều doanh nghiệp rất quan tâm về điều kiện chi phí được trừ trong kỳ quyết toán này. Ông Nguyễn Duy Khiêm, Phó Trưởng phòng Nghiệp vụ, dự toán, Pháp chế (Thuế TP. Hồ Chí Minh) chia sẻ cùng phóng viên Tạp chí Kinh tế - Tài chính nhiều vấn đề quan trọng liên quan đến những vướng mắc của doanh nghiệp.
Thưa ông, Bộ Tài chính đã ban hành Thông tư số 20/2026/TT-BTC với nhiều điểm mới về hồ sơ chi tài trợ y tế. Tuy nhiên do Thông tư mới ban hành vào tháng 3/2026, thì với các khoản chi đã phát sinh trong năm 2025, doanh nghiệp cần áp dụng quy định nào để đảm bảo tính hợp lệ khi quyết toán?
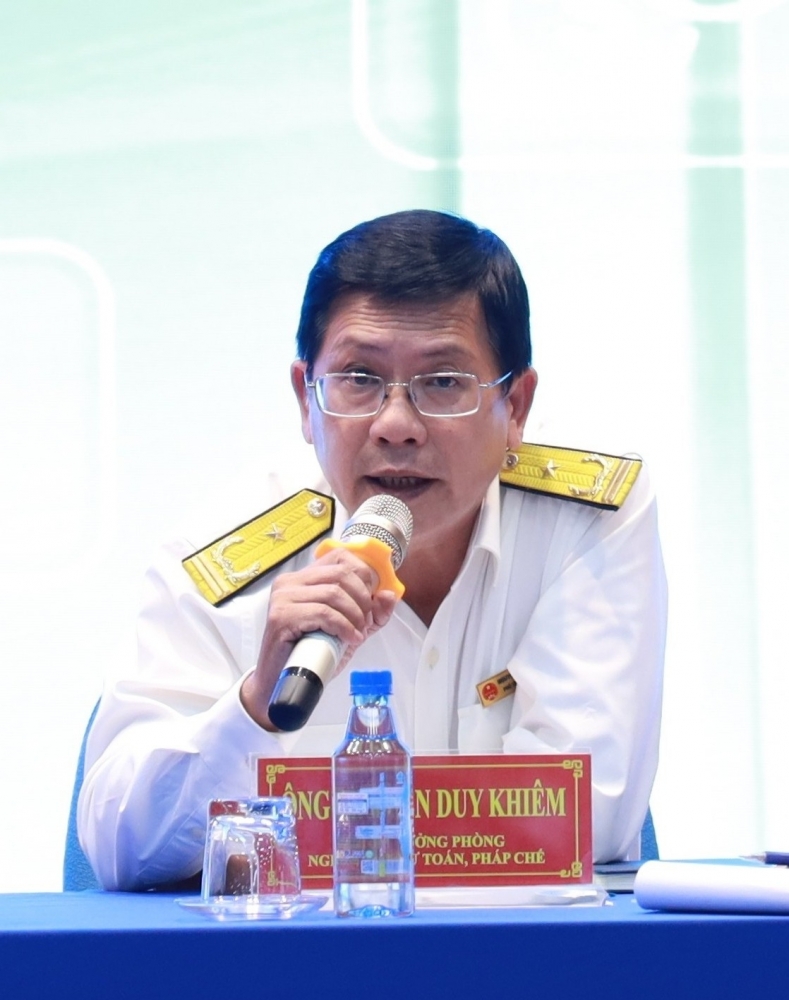 | | Ông Nguyễn Duy Khiêm, Phó Trưởng phòng Nghiệp vụ, dự toán, Pháp chế (Thuế TP. Hồ Chí Minh) | |
Vấn đề này đã được quy định rõ ràng tại các điều khoản chuyển tiếp để đảm bảo quyền lợi cho doanh nghiệp. Cụ thể, căn cứ theo Khoản 2 Điều 10 Thông tư số 20/2026/TT-BTC ngày 12/3/2026 của Bộ Tài chính, đối với các khoản chi tài trợ cho y tế phát sinh trước ngày Thông tư này có hiệu lực thi hành mà tại Thông tư số 96/2015/TT-BTC ngày 22/6/2015 đã quy định cụ thể về điều kiện và hồ sơ thì doanh nghiệp tiếp tục thực hiện theo quy định tại Thông tư số 96/2015/TT-BTC cho kỳ tính thuế năm 2025.
Doanh nghiệp chỉ bắt đầu thực hiện các quy định về hồ sơ theo Thông tư số 20/2026/TT-BTC kể từ kỳ tính thuế năm 2026 trở đi.
Trong thực tế, có các doanh nghiệp thường tổ chức các chương trình du lịch cho khách hàng đạt doanh số lớn. Với những chương trình có giá trị cao phát sinh từ năm 2025, nhưng thực hiện vào năm 2026, thì cách thức hạch toán chi phí như thế nào thưa ông?
Đối với trường hợp này, doanh nghiệp cần lưu ý hai khía cạnh trọng yếu là pháp luật thương mại và nguyên tắc kế toán thuế. Theo đó, căn cứ Khoản 23 Điều 10 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ về thuế TNDN, nếu chương trình du lịch cho khách hàng thuộc diện phải đăng ký với cơ quan nhà nước có thẩm quyền theo pháp luật thương mại thì doanh nghiệp bắt buộc phải hoàn tất thủ tục đăng ký này.
Về mặt chi phí, khoản chi này chỉ được xác định là chi phí được trừ khi thực tế phát sinh, có đầy đủ hóa đơn, chứng từ hợp pháp và thực hiện thanh toán không dùng tiền mặt.
Đặc biệt, nếu chương trình được thực hiện vào năm 2026, thì doanh nghiệp không được tính trước vào chi phí của năm 2025. Việc trích trước chi phí chỉ được chấp nhận trong một số trường hợp đặc thù theo quy định, còn với hoạt động xúc tiến thương mại này, thời điểm phát sinh thực tế mới là căn cứ để hạch toán.
Nghị định số 320/2025/NĐ-CP có những quy định về việc thu mua hàng nông sản trực tiếp từ nông dân. Trong trường hợp giá trị thu mua trên 5 triệu đồng, nhưng nông dân không có tài khoản ngân hàng, doanh nghiệp phải thanh toán như thế nào để được công nhận là chi phí được trừ, thưa ông?
Đây là một thay đổi rất lớn về ngưỡng thanh toán mà doanh nghiệp cần đặc biệt lưu tâm. Căn cứ Khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP, doanh nghiệp được tính vào chi phí được trừ đối với các khoản chi thực tế liên quan đến sản xuất kinh doanh nếu có chứng từ thanh toán không dùng tiền mặt cho các giao dịch có giá trị từ 5 triệu đồng trở lên.
Đối với việc thu mua nông sản (như bắp khô, mì lát) trực tiếp từ nông dân không có hóa đơn, doanh nghiệp vẫn được lập Bảng kê theo mẫu số 01/TNDN. Tuy nhiên, nếu giá trị thanh toán từng lần vượt trên 5 triệu đồng, bắt buộc phải có chứng từ thanh toán không dùng tiền mặt thì mới đủ điều kiện tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Quy định này áp dụng chung, không có ngoại lệ cho trường hợp cá nhân chưa có tài khoản ngân hàng, vì vậy, doanh nghiệp cần có giải pháp điều chỉnh phương thức chi trả để phù hợp với pháp luật hiện hành.
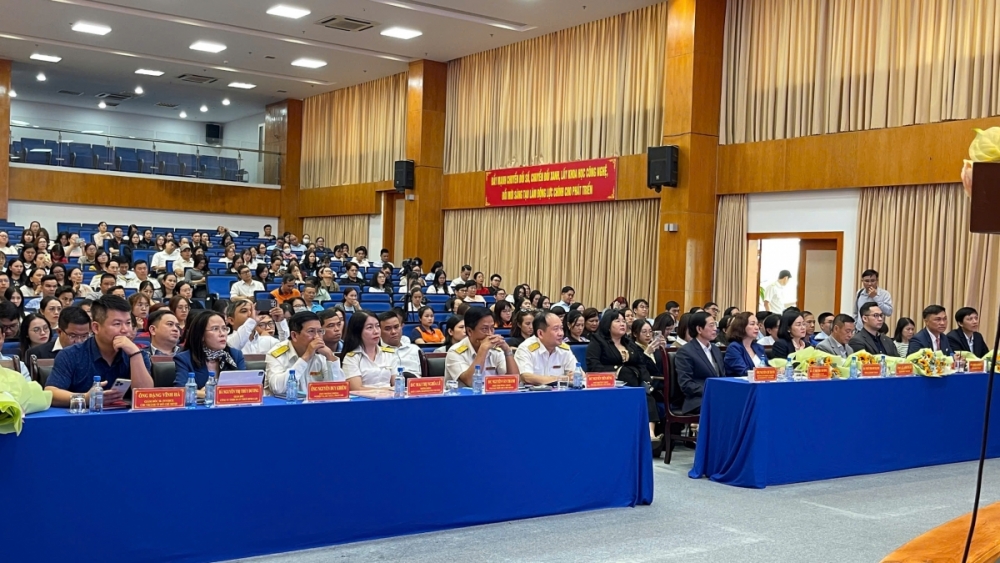 |
| Quang cảnh Tọa đàm "Quyết toán thuế thu nhập cá nhân, thu nhập doanh nghiệp năm 2025 - Những điều cần lưu ý" do Tạp chí Kinh tế - Tài chính phối hợp với Thuế TP. HCM tổ chức. |
Một vấn đề khác cũng được nhiều người nộp thuế quan tâm là quy định về trả lương bằng tiền mặt. Vậy, từ ngày 15/12/2025, doanh nghiệp có bắt buộc phải chuyển khoản tiền lương từ 5 triệu đồng trở lên để được tính là chi phí hợp lý không, thưa ông?
Kể từ khi Nghị định số 320/2025/NĐ-CP có hiệu lực thi hành, các quy định về chi trả tiền lương đã được siết chặt hơn để minh bạch hóa thu nhập. Cụ thể, theo Khoản 1 Điều 9 và Khoản 8 Điều 10 Nghị định số 320/2025/NĐ-CP, đối với các khoản chi thanh toán tiền lương, tiền công từng lần có giá trị từ 5 triệu đồng trở lên cho người lao động, doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ khi quyết toán thuế TNDN.
Việc xác định các loại chứng từ thanh toán không dùng tiền mặt hợp lệ hiện nay được thực hiện theo quy định tại Điều 26 Nghị định số 181/2025/NĐ-CP ngày 01/7/2025 của Chính phủ (hướng dẫn thi hành Luật Thuế GTGT). Doanh nghiệp cần rà soát lại quy chế lương thưởng và phương thức chi trả để đảm bảo các khoản thu nhập của người lao động từ ngưỡng 5 triệu đồng trở lên đều được thực hiện qua các kênh thanh toán không dùng tiền mặt, tránh rủi ro bị loại chi phí khi cơ quan thuế thực hiện thanh tra, kiểm tra.
Xin cảm ơn ông !