Thứ bảy 24/10/2026 06:46
Thời tiết: Hà Nội 26°C
Đà Nẵng 24°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Hoạt động kinh doanh kho bãi: Lấy trách nhiệm doanh nghiệp làm trọng tâm

Nụ Bùi
Việc chuyển dịch từ cơ chế kiểm soát trực tiếp sang mô hình tự chịu trách nhiệm toàn diện trong quản lý kho bãi và địa điểm kiểm tra, kết hợp với nền tảng giám sát số hóa, không chỉ chuẩn hóa hạ tầng logistics mà còn là bước đi quyết định để hiện thực hóa mục tiêu Hải quan thông minh và tạo thuận lợi thương mại bền vững.
Thay đổi về pháp lý nhằm tối ưu hóa hệ thống kho bãi, địa điểm kiểm tra giám sát hải quan Hoàn thiện pháp lý về điều kiện công nhận và vận hành hệ thống kho bãi Khoảng trống pháp lý về quy hoạch và hậu kiểm kho bãi

Tự chịu trách nhiệm

Điểm cốt lõi tại dự thảo Nghị định thay thế Nghị định số 68/2016/NĐ-CP được sửa đổi, bổ sung tại Nghị định số 67/2020/NĐ-CP quy định về điều kiện kinh doanh hàng miễn thuế, kho bãi, địa điểm làm thủ tục hải quan, tập kết, kiểm tra, giám sát hải quan chính là sự thay đổi mang tính bản lề đặt doanh nghiệp vào vị trí chủ thể tự chịu trách nhiệm toàn diện trước pháp luật.

Thay vì chỉ tuân thủ thụ động các yêu cầu kiểm tra định kỳ, doanh nghiệp kinh doanh kho bãi, địa điểm giờ đây phải tự đảm bảo tính chính xác tuyệt đối của mọi thông tin cung cấp cho cơ quan Hải quan.

Điều này bao hàm từ quyền sử dụng đất, công trình trên đất cho đến các quy chuẩn khắt khe về phòng cháy chữa cháy và bảo vệ môi trường. Việc lưu giữ chứng từ chứng minh năng lực không còn là thủ tục hành chính nhất thời mà trở thành nghĩa vụ xuyên suốt quá trình hoạt động.
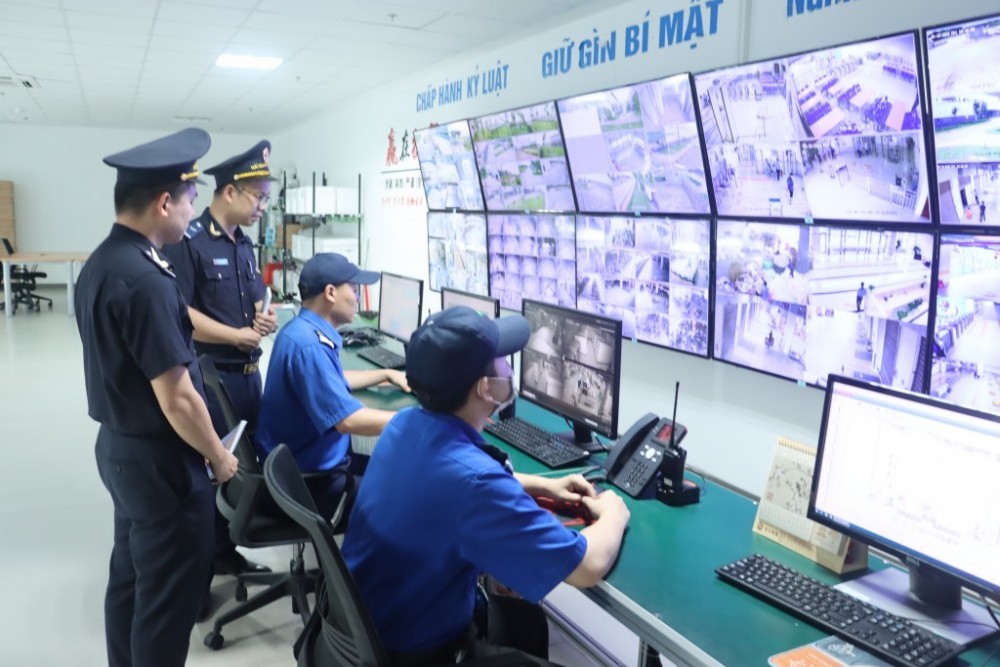
Công chức Hải quan kiểm tra hệ thống camera giám sát hàng hóa tại kho bãi của DN chế xuất. Ảnh: H.Nụ
Công chức hải quan kiểm tra hệ thống camera giám sát hàng hóa tại kho bãi của doanh nghiệp chế xuất. Ảnh: H.Nụ

Mọi biến động về hiện trạng kho bãi hay chủng loại hàng hóa lưu giữ, đặc biệt là các mặt hàng nhạy cảm như xăng dầu, hóa chất, khí hóa lỏng phải được doanh nghiệp chủ động thông báo ngay lập tức để cập nhật vào hệ thống quản lý rủi ro của ngành Hải quan.

Sự chuyên sâu trong các quy định mới còn được thể hiện rõ nét qua việc phân tách trách nhiệm trong các mô hình phức hợp như địa điểm thu gom hàng lẻ (CFS) hay hàng chuyển phát nhanh.

Dự thảo nghị định thiết lập một “hàng rào” kỹ thuật cứng đối với hoạt động cho thuê lại mặt bằng:. Nếu bên thuê không sử dụng chung hệ thống của chủ kho, họ buộc phải tự đầu tư lắp đặt máy móc, thiết bị đáp ứng đúng tiêu chuẩn kỹ thuật chuyên dùng quy định tại khoản 3 Điều 4 của Nghị định.

Điều này loại bỏ hoàn toàn các kẽ hở về việc “mượn” năng lực hạ tầng để lách luật. Khi một địa điểm bị tạm dừng hoặc chấm dứt hoạt động theo quy định tại Điều 7 và Điều 8 của Nghị định, việc thu hồi mã kho bãi trên hệ thống ngay lập tức sẽ là chế tài mạnh mẽ nhất, tạo ra cơ chế đào thải tự nhiên, chỉ những doanh nghiệp thực sự đủ tiềm lực và tính tuân thủ cao mới có thể đứng vững trong chuỗi cung ứng quốc tế.

Trao đổi về vấn đề này, đại diện một doanh nghiệp kinh doanh kho ngoại quan tại khu vực cửa khẩu Chi Ma (Lạng Sơn) cho biết, việc quy định rõ trách nhiệm của doanh nghiệp trong việc bố trí khu vực riêng cho hàng vi phạm, hàng quá hạn và chịu chi phí xử lý là một điểm rất thực tế.

Quy định này buộc doanh nghiệp kinh doanh kho bãi phải thắt chặt quy trình quản trị nội bộ, chủ động phối hợp với khách hàng để xử lý hàng tồn, tránh tình trạng bị động gây lãng phí hạ tầng và rủi ro pháp lý cho chính mình, đại diện doanh nghiệp nhấn mạnh.

Giám sát số hóa

Song hành với việc gia tăng áp lực trách nhiệm lên doanh nghiệp, cơ quan Hải quan cũng thực hiện cuộc cách mạng trong phương thức vận hành, chuyển dịch từ kiểm soát trực tiếp sang giám sát dựa trên nền tảng công nghệ hiện đại.

Giải pháp mới chú trọng vào việc thiết lập dữ liệu không ngắt quãng, Cục Hải quan và chi cục hải quan khu vực có nhiệm vụ đảm bảo sự kết nối thông suốt giữa hệ thống quản lý nhà nước và hệ thống thông tin quản trị hàng hóa của doanh nghiệp.

Việc giám sát hàng hóa đưa vào, đưa ra được thực hiện trực tuyến 24/7 thông qua camera giám sát và dữ liệu điện tử kết nối trực tiếp. Điều này không chỉ giúp giảm thiểu can thiệp thủ công của cán bộ công chức mà còn là yếu tố tiên quyết để giải phóng hàng hóa nhanh chóng, cắt giảm gánh nặng chi phí logistics cho toàn nền kinh tế.

Một đột phá quan trọng khác là cơ chế kiểm tra tình hình hoạt động định kỳ 2 năm một lần dựa trên nguyên tắc quản lý rủi ro. Đây là minh chứng cho tư duy quản trị hiện đại, thay vì dàn hàng ngang kiểm tra tất cả, mà sẽ tập trung nguồn lực vào những địa điểm có chỉ số rủi ro cao hoặc lịch sử tuân thủ kém.

Ngược lại, những doanh nghiệp có hệ thống dữ liệu minh bạch, chấp hành tốt pháp luật sẽ được hưởng lợi từ việc giảm tần suất kiểm tra, tạo môi trường kinh doanh thông thoáng và công bằng. Chi cục trưởng chi cục hải quan khu vực được giao quyền chủ động trong việc ban hành các tiêu chuẩn, quy chuẩn trao đổi dữ liệu, đảm bảo tính đồng bộ kỹ thuật tuyệt đối giữa máy móc chuyên dùng của doanh nghiệp và hệ thống xử lý dữ liệu của Ngành, từ đó tối ưu hóa công tác hậu kiểm.

Theo đại diện Ban Giám sát quản lý về hải quan (Cục Hải quan), việc xây dựng cơ chế phối hợp trong lắp đặt trang thiết bị và giám sát hàng hóa là yếu tố sống còn để duy trì hiệu lực quản lý nhà nước. Cơ quan Hải quan không chỉ đóng vai trò hướng dẫn doanh nghiệp duy trì điều kiện hoạt động mà còn phải là đơn vị dẫn dắt trong việc chuẩn hóa các tiêu chuẩn kỹ thuật chuyên dùng.

Sự minh bạch về quy chuẩn giúp doanh nghiệp yên tâm đầu tư dài hạn vào hạ tầng, tránh các rủi ro phát sinh do sự thiếu đồng nhất trong triển khai thực tế giữa các địa phương. Cơ quan Hải quan kỳ vọng, bức tranh quản lý kho bãi tại Việt Nam đang dần tiến tới sự tiệm cận với các chuẩn mực quốc tế, nơi sự minh bạch và tính tự giác của doanh nghiệp chính là thước đo cho sự phát triển bền vững trong kỷ nguyên kinh tế số.


Tin bài có thể bạn quan tâm

Cách ghi hóa đơn với dịch vụ không chịu thuế giá trị gia tăng

Cách ghi hóa đơn với dịch vụ không chịu thuế giá trị gia tăng

Theo hướng dẫn của Cục Thuế, hàng hóa, dịch vụ cung cấp không thuộc phạm vi điều chỉnh của pháp luật về thuế giá trị gia tăng (GTGT), người bán ghi “KTPVDC” tại nội dung thuế suất trên hóa đơn điện tử.
Cục Thuế làm rõ đầu mối quản lý khoản thu từ nghĩa vụ nhà ở xã hội

Cục Thuế làm rõ đầu mối quản lý khoản thu từ nghĩa vụ nhà ở xã hội

Pháp luật quản lý thuế hiện hành chưa quy định cơ quan Thuế thực hiện quản lý thu đối với khoản tiền tương đương chi phí đầu tư xây dựng hệ thống hạ tầng kỹ thuật trong cơ chế thực hiện nghĩa vụ nhà ở xã hội.
Hàng nhập khẩu bị lỗi tái xuất không được hoàn thuế giá trị gia tăng

Hàng nhập khẩu bị lỗi tái xuất không được hoàn thuế giá trị gia tăng

Hàng nhập khẩu sau đó xuất trả chủ hàng nước ngoài, có tờ khai xuất khẩu đăng ký từ ngày 1/7/2025, không được hoàn thuế giá trị gia tăng nộp thừa.
Tái cấu trúc 4 thủ tục hải quan dựa trên dữ liệu

Tái cấu trúc 4 thủ tục hải quan dựa trên dữ liệu

Bộ Tài chính công bố 4 thủ tục hành chính trong lĩnh vực hải quan được tái cấu trúc dựa trên dữ liệu, trong đó có nội dung thay thế hoặc cắt giảm thành phần hồ sơ theo điều kiện quy định.
Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt

Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt

Đối với hoạt động xây dựng, lắp đặt, thì thời điểm lập hóa đơn là khi nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng hoàn thành, không phân biệt đã thu được tiền hay chưa.
Xác định thuế GTGT đối với dịch vụ hỗ trợ vận tải quốc tế thực hiện ở nước ngoài

Xác định thuế GTGT đối với dịch vụ hỗ trợ vận tải quốc tế thực hiện ở nước ngoài

Dịch vụ hỗ trợ vận tải quốc tế như làm hàng, hải quan, bốc xếp, nâng hạ, đóng gói nếu được thực hiện ở nước ngoài, không sử dụng cho sản xuất, kinh doanh và tiêu dùng tại Việt Nam thì không thuộc phạm vi điều chỉnh của Luật thuế Giá trị gia tăng (GTGT).
Chuẩn hóa quy trình thực hiện nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu

Chuẩn hóa quy trình thực hiện nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu

Dự thảo Thông tư thay thế Thông tư số 184/2015/TT-BTC và Thông tư số 51/2025/TT-BTC của Bộ Tài chính quy định cụ thể hơn về phương thức thu, nộp thuế điện tử, xử lý chứng từ và trách nhiệm phối hợp giữa các bên liên quan. Đây là cơ sở để hoàn thiện quy trình thực hiện nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu.
Hợp tác xã được giảm 50% tiền thuê đất theo quy định nào?

Hợp tác xã được giảm 50% tiền thuê đất theo quy định nào?

Cục Thuế vừa có văn bản hướng dẫn về chính sách giảm tiền thuê đất đối với hợp tác xã, trong đó lưu ý việc áp dụng quy định chuyển tiếp khi chính sách miễn, giảm tiền thuê đất thay đổi.
Điều kiện lập hóa đơn điện tử gộp đối với dịch vụ khám chữa bệnh

Điều kiện lập hóa đơn điện tử gộp đối với dịch vụ khám chữa bệnh

Cơ sở khám chữa bệnh được tổng hợp lập hóa đơn điện tử vào cuối ngày đối với các dịch vụ y tế phát sinh nếu có phần mềm quản lý, từng giao dịch được in phiếu thu và lưu trên hệ thống, đồng thời người bệnh không yêu cầu lấy hóa đơn riêng.
Xác định thuế giá trị gia tăng đối với gọng kính nhập khẩu khung kim loại titan

Xác định thuế giá trị gia tăng đối với gọng kính nhập khẩu khung kim loại titan

Cục Hải quan vừa có hướng dẫn cụ thể về vướng mắc của Công ty TNHH xuất nhập khẩu và thương mại Eureka trong việc xác định chính sách thuế giá trị gia tăng khi làm thủ tục nhập khẩu mặt hàng gọng kính đeo mắt và kính đeo mắt có chất liệu khung gọng bằng kim loại titan,
Tái nhập hàng sửa chữa, xác định người khai hải quan thế nào?

Tái nhập hàng sửa chữa, xác định người khai hải quan thế nào?

Cục Hải quan vừa có văn bản số 23051/CHQ-GSQL ngày 16/10/2026 hướng dẫn Công ty TNHH Lọc hóa dầu Nghi Sơn về thủ tục hải quan tái nhập turbine rotor sau khi tạm xuất ra nước ngoài để sửa chữa, trong đó làm rõ quy định về hàng hóa tái nhập và người khai hải quan.
Con tốt nghiệp đại học tháng 8/2026 được giảm trừ gia cảnh đến hết tháng 9/2026

Con tốt nghiệp đại học tháng 8/2026 được giảm trừ gia cảnh đến hết tháng 9/2026

Trường hợp con tốt nghiệp đại học, được cấp bằng ngày 14/8/2026, thì thời điểm kết thúc tính giảm trừ gia cảnh đối với người phụ thuộc là tháng 9/2026.
Doanh nghiệp chế xuất chuyển đổi mục tiêu dự án phải điều chỉnh hóa đơn điện tử đã lập

Doanh nghiệp chế xuất chuyển đổi mục tiêu dự án phải điều chỉnh hóa đơn điện tử đã lập

Cục Thuế hướng dẫn điều kiện hưởng chính sách thuế đối với doanh nghiệp chế xuất và việc điều chỉnh, thay thế hóa đơn điện tử khi chuyển đổi mục tiêu dự án.
Báo cáo xem xét nâng ngưỡng doanh thu tính thuế TNCN với hộ kinh doanh

Báo cáo xem xét nâng ngưỡng doanh thu tính thuế TNCN với hộ kinh doanh

Theo quy định hiện hành, hộ, cá nhân kinh doanh có doanh thu trên 3 tỷ đồng/năm phải tính thuế thu nhập cá nhân theo thu nhập (TNCN) tính thuế x với thuế suất. Tuy nhiên, Bộ Tài chính đang báo cáo cấp có thẩm quyền xem xét sửa đổi quy định này.
Đề xuất điều chỉnh khung thuế xuất khẩu đối với 6 nhóm hàng nhôm, gỗ

Đề xuất điều chỉnh khung thuế xuất khẩu đối với 6 nhóm hàng nhôm, gỗ

Bộ Tài chính đề xuất điều chỉnh khung thuế suất thuế xuất khẩu đối với 6 nhóm hàng nhôm và gỗ, trong đó giảm mức sàn từ 5% xuống 0%, tạo dư địa xây dựng chính sách thuế phù hợp với thực tiễn sản xuất, chế biến và xuất khẩu.

Đọc nhiều