Việc thiếu hụt các quy định về điều kiện kinh doanh hàng miễn thuế, kho bãi, địa điểm làm thủ tục hải quan, tập kết, kiểm tra, giám sát hải quan tại Nghị định số 68/2016/NĐ-CP và Nghị định số 67/2020/NĐ-CP đang tạo ra những rào cản trực tiếp đối với công tác quản lý nhà nước, đòi hỏi một khung pháp lý mới tập trung vào hậu kiểm và phân cấp triệt để nhằm khơi thông dòng chảy thương mại.
Rào cản từ thực tiễn
Theo báo cáo đánh giá từ Cục Hải quan, thực tiễn thi hành Nghị định số 68/2016/NĐ-CP và Nghị định số 67/2020/NĐ-CP đang bộc lộ những khoảng trống lớn ngay từ giai đoạn xác lập tư cách pháp lý cho các địa điểm kiểm tra, giám sát hải quan.
Một trong những bất cập cốt lõi là thành phần hồ sơ công nhận hiện nay hoàn toàn thiếu vắng các tài liệu chứng minh quyền sở hữu, quyền sử dụng hợp pháp địa điểm, cũng như các văn bản xác nhận sự phù hợp với quy hoạch đất đai và xây dựng của địa phương.
Hệ quả tất yếu là khi cơ quan Hải quan tiến hành kiểm tra, khảo sát thực tế để đề xuất công nhận, đơn vị thụ lý không có căn cứ pháp lý vững chắc để yêu cầu doanh nghiệp xuất trình các giấy tờ liên quan.
Thực tế đã ghi nhận không ít trường hợp kho bãi dù đã được cơ quan Hải quan ra quyết định công nhận nhưng sau đó buộc phải thu hồi do không tương thích với quy hoạch tổng thể của tỉnh, thành phố hoặc loại đất sử dụng không phù hợp với mục đích kinh doanh kho bãi.
Tình trạng này không chỉ đẩy doanh nghiệp vào thế bị động, gây lãng phí nguồn lực đầu tư mà còn làm phát sinh rủi ro pháp lý cho chính cơ quan quản lý trong việc duy trì hiệu lực của các quyết định hành chính.
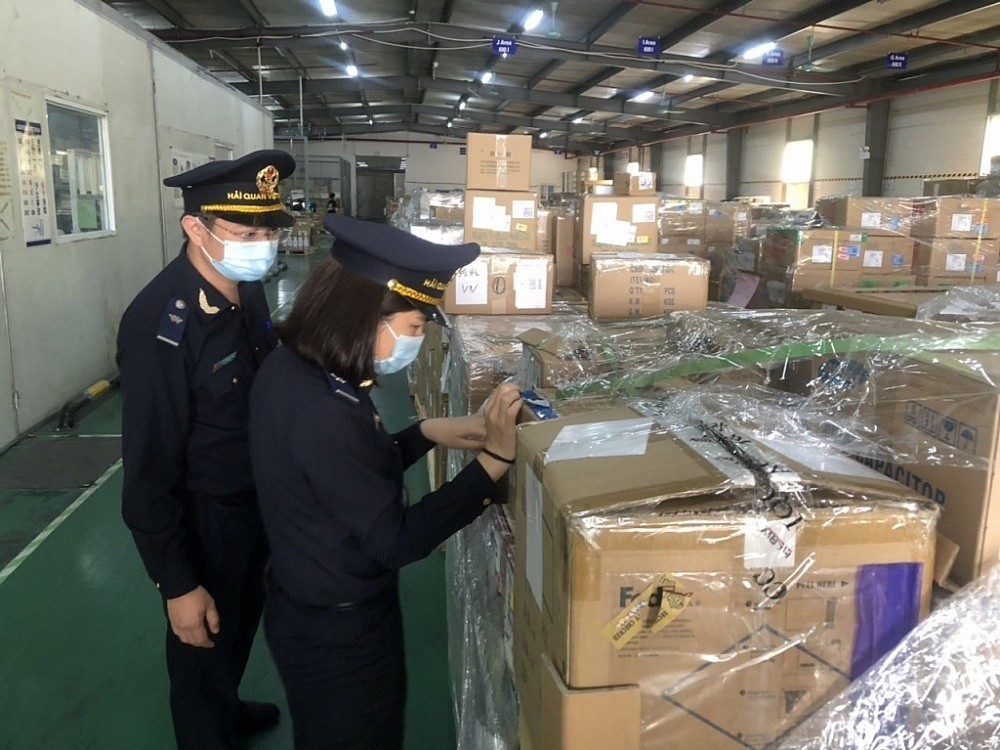 |
| Công chức Hải quan Hà Nam (Chi cục Hải quan khu vực IV) kiểm tra hàng hóa NK. Ảnh: H.Nụ |
Theo đại diện Ban Giám sát quản lý về hải quan, Cục Hải quan, sự lỏng lẻo còn thể hiện rõ nét ở việc thiếu các quy định ràng buộc về trách nhiệm cập nhật thông tin trong quá trình vận hành. Hiện nay, khi doanh nghiệp có những thay đổi trọng yếu như chuyển nhượng chủ sở hữu, thực hiện cải tạo, cơi nới diện tích kho bãi hoặc thay đổi công năng công trình, pháp luật chưa có chế tài bắt buộc doanh nghiệp phải thông báo kịp thời cho cơ quan Hải quan hoặc các cơ quan chức năng liên quan như phòng cháy chữa cháy.
Không chỉ vậy, sự đứt gãy thông tin này khiến công tác giám sát bị gián đoạn, tiềm ẩn nguy cơ mất an toàn về an ninh hàng hóa và phòng chống cháy nổ. Đối với loại hình địa điểm thu gom hàng lẻ (CFS), việc thiếu quy trình chuẩn về trình tự mở rộng, thu hẹp diện tích và thẩm quyền ban hành quyết định điều chỉnh đang tạo ra sự không thống nhất trong thực thi.
Thay vì ban hành quyết định điều chỉnh chính thức theo đúng thẩm quyền của Tổng cục trưởng (nay là Cục trưởng), nhiều nơi chỉ thực hiện xác nhận bằng công văn trả lời kiến nghị, dẫn đến việc thiếu hụt cơ sở pháp lý khi phát sinh tranh chấp hoặc cần thanh tra, kiểm tra.
Bên cạnh đó, cơ chế chấm dứt hoạt động tại các nghị định hiện hành đang bộc lộ sự thiếu khả thi và chưa sát với thực tế vận hành của doanh nghiệp. Một mặt, quy định hiện nay áp dụng chế tài chấm dứt hoạt động ngay lập tức đối với các trường hợp không duy trì đủ điều kiện, mà chưa tính đến khoảng thời gian đệm cần thiết để doanh nghiệp tự khắc phục các thiếu sót kỹ thuật có thể sửa chữa ngay.
Điều này vô hình trung gây áp lực lớn cho những đơn vị có ý thức tuân thủ nhưng gặp sự cố tạm thời. Mặt khác, đối với những trường hợp thực sự cần chấm dứt hoạt động, cơ quan hải quan lại vướng phải các rào cản về nghĩa vụ pháp lý chưa dứt điểm của doanh nghiệp.
Nhiều đơn vị dù xin đóng kho nhưng vẫn còn tồn đọng tờ khai chưa thanh khoản trên hệ thống, lô hàng chưa thực xuất hết hoặc bản thân chủ kho đang là đối tượng liên quan trong các vụ việc xử lý hành chính, hình sự. Những nút thắt này khiến cơ quan Hải quan rơi vào tình trạng "tiến thoái lưỡng nan", không thể ban hành quyết định chấm dứt hoạt động, dẫn đến việc quản lý dữ liệu kho bãi trên hệ thống không phản ánh đúng thực chất, đại diện Ban Giám sát quản lý về hải quan nhấn mạnh.
Cần cải cách theo hướng phân cấp và số hóa toàn diện
Để giải quyết triệt để các xung đột pháp lý nêu trên, theo Cục Hải quan, phương án sửa đổi trọng tâm nhắm vào việc cấu trúc lại toàn bộ quy trình hành chính theo hướng phân quyền mạnh mẽ và tối giản hóa hồ sơ thông qua môi trường số. Điểm đột phá lớn nhất trong đề xuất thay thế các nghị định cũ là việc gộp 9 nhóm thủ tục công nhận riêng biệt hiện nay thành 1 thủ tục duy nhất.
Tại dự thảo Nghị định thay thế Nghị định số 68/2016/NĐ-CP và Nghị định số 67/2020/NĐ-CP định hướng bãi bỏ hàng loạt giấy tờ mang tính hình thức như Giấy chứng nhận đăng ký doanh nghiệp, Giấy chứng nhận phòng cháy chữa cháy hay các hợp đồng cung cấp phần mềm, camera giám sát trong hồ sơ nộp ban đầu. Thay vào đó, doanh nghiệp sẽ thực hiện khai báo trực tuyến trên Cổng dịch vụ công và tự chịu trách nhiệm trước pháp luật về tính chính xác của các điều kiện cơ sở vật chất.
Cách tiếp cận này không chỉ giúp rút ngắn thời gian xử lý tổng thể từ 15 ngày xuống còn 12 ngày mà còn chuyển dịch tư duy quản lý từ “tiền kiểm” hồ sơ giấy sang “hậu kiểm” thực tế dựa trên phân tích rủi ro, giảm bớt gánh nặng hành chính đáng kể cho cộng đồng doanh nghiệp logistics.
Chủ trương phân cấp thẩm quyền cho cấp chi cục hải quan khu vực được xem là bước đi chiến lược nhằm nâng cao hiệu lực quản lý tại địa bàn. Theo đó, chi cục hải quan khu vực sẽ đóng vai trò chủ trì xuyên suốt từ khâu tiếp nhận, kiểm tra hồ sơ đến khảo sát thực tế. Đặc biệt, thẩm quyền ban hành quyết định công nhận đối với các loại hình phổ biến như địa điểm kinh doanh hàng miễn thuế, kho xăng dầu, địa điểm tập kết hàng bưu chính và chuyển phát nhanh sẽ được giao trực tiếp cho chi cục trưởng chi cục hải quan khu vực thực hiện.
Đối với các loại hình có tính chất phức tạp hơn như kho ngoại quan hay địa điểm thu gom hàng lẻ, chi cục sẽ tiến hành thẩm định và báo cáo Cục Hải quan ban hành quyết định dựa trên kết quả kiểm tra thực địa. Việc cắt giảm một cấp xử lý trung gian không chỉ giúp phản ứng nhanh chóng với các nhu cầu mở rộng, thu hẹp diện tích của doanh nghiệp mà còn gắn trách nhiệm giám sát trực tiếp vào đơn vị quản lý trực tiếp tại cửa khẩu, cảng biển.
Ngoài ra, khung pháp lý mới sẽ chi tiết hóa các kịch bản tạm dừng và hoạt động trở lại nhằm tạo sự minh bạch tuyệt đối và bảo vệ quyền lợi hợp pháp của doanh nghiệp. Theo phương án được Bộ Tài chính đề xuất, doanh nghiệp có thể chủ động đề nghị tạm dừng hoạt động trong thời hạn 6 tháng để nâng cấp cơ sở vật chất hoặc điều chỉnh phương án kinh doanh mà không lo bị thu hồi quyết định công nhận ngay lập tức.
Các trường hợp chấm dứt hoạt động cũng được mở rộng và định nghĩa rõ ràng hơn, bao gồm cả lý do về sự phù hợp với dự án đầu tư và thời hạn sử dụng đất hợp pháp. Đặc biệt, đối với loại hình kho thuê tại các địa điểm tập kết hàng bưu chính, chuyển phát nhanh, dự thảo sẽ bổ sung đầy đủ trình tự từ công nhận đến chấm dứt hoạt động - vốn là mảng đang thiếu hụt quy định dẫn đến việc thực hiện theo các công văn hướng dẫn tạm thời.
Việc tích hợp toàn bộ các quy trình này lên hệ thống Hải quan số không chỉ giúp minh bạch hóa quá trình thực hiện mà còn cho phép cơ quan hải quan theo dõi sát sao tình trạng hàng hóa tồn kho, đảm bảo doanh nghiệp hoàn tất mọi nghĩa vụ thuế và thủ tục hải quan trước khi chính thức đóng cửa địa điểm.
Sự thay đổi về tư duy quản lý tại dự thảo Nghị định thay thế Nghị định số 68/2016/NĐ-CP và Nghị định số 67/2020/NĐ-CP là minh chứng cho quyết tâm của ngành Tài chính trong việc kiến tạo môi trường kinh doanh thông thoáng. Bằng cách hóa giải các bất cập về quy hoạch và hồ sơ, đồng thời đẩy mạnh phân cấp thẩm quyền, quy định mới không chỉ giúp giảm chi phí tuân thủ cho doanh nghiệp mà còn xây dựng một hệ thống kho bãi, địa điểm kiểm tra giám sát hiện đại, đồng bộ với tiêu chuẩn quốc tế, góp phần nâng cao năng lực cạnh tranh cho dịch vụ logistics Việt Nam trên trường quốc tế.