Từ ngày 1/7/2025 đến hết 31/12/2025, nếu UBND tỉnh, thành phố chưa ban hành bảng giá tính lệ phí trước bạ riêng đối với ô tô, xe máy, thì cơ quan thuế tiếp tục áp dụng bảng giá và các quyết định điều chỉnh, bổ sung do Bộ Tài chính ban hành trước đó.
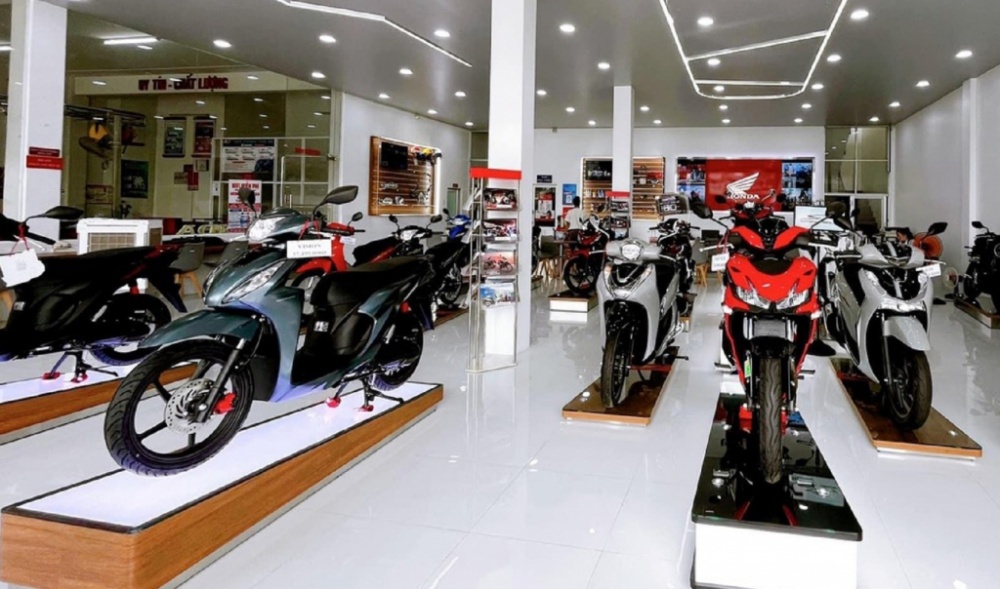 |
| Theo Nghị định số 175/2025/NĐ-CP, kể từ 1/7/2025 áp dụng thống nhất lệ phí trước bạ với xe máy trên toàn quốc. |
Cơ sở dữ liệu giá – yếu tố quyết định độ chính xác
Từ ngày 1/7/2025, khi Nghị định số 175/2025/NĐ-CP của Chính phủ có hiệu lực, thẩm quyền ban hành bảng giá tính lệ phí trước bạ đối với ô tô, xe máy được giao về UBND các tỉnh, thành phố trực thuộc Trung ương. Tuy nhiên, trong quá trình triển khai, nhiều địa phương đang gặp khó khăn, đặc biệt trong việc xây dựng cơ sở dữ liệu giá và tuân thủ trình tự ban hành văn bản.
Trước tình hình đó, Cục Thuế cho biết, từ ngày 1/7/2025 đến hết 31/12/2025, nếu UBND tỉnh, thành phố chưa ban hành bảng giá tính lệ phí trước bạ riêng, cơ quan Thuế tiếp tục áp dụng bảng giá và các quyết định điều chỉnh, bổ sung do Bộ Tài chính ban hành trước đó.
Đồng thời, để bảo đảm việc thu lệ phí trước bạ từ ngày 1/1/2026 được thống nhất, Cục Thuế đề nghị cơ quan Thuế các địa phương khẩn trương tham mưu UBND tỉnh xây dựng, hoàn thiện và ban hành bảng giá mới theo quy định.
Căn cứ khoản 2 và khoản 3 Điều 7 Nghị định số 10/2022/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định số 175/2025/NĐ-CP), cùng hướng dẫn tại Thông tư số 13/2022/TT-BTC và Thông tư số 67/2025/TT-BTC, việc xác định giá tính lệ phí trước bạ phải dựa trên giá chuyển nhượng thực tế của từng loại tài sản trên thị trường.
Theo quy định, nếu phát sinh loại ô tô, xe máy mới mà tại thời điểm nộp tờ khai lệ phí trước bạ chưa có trong bảng giá, cơ quan thuế cấp tỉnh căn cứ vào cơ sở dữ liệu để quyết định giá tính lệ phí trước bạ mới, đồng thời tổng hợp, báo cáo UBND tỉnh điều chỉnh, bổ sung bảng giá.
Trường hợp giá chuyển nhượng trên thị trường của ô tô, xe máy đã có trong bảng giá tăng hoặc giảm từ 5% trở lên, cơ quan thuế chủ trì, phối hợp với các đơn vị liên quan rà soát, cập nhật dữ liệu, trình UBND tỉnh ban hành bảng giá điều chỉnh, bổ sung theo quy định.
Trên cơ sở đó, cơ quan Thuế địa phương có trách nhiệm phối hợp với các sở, ngành liên quan rà soát, đối chiếu và đề xuất UBND tỉnh ban hành bảng giá tính lệ phí trước bạ phù hợp thực tiễn.
Tuân thủ quy trình pháp lý trong ban hành bảng giá
Trong văn bản trả lời Thuế tỉnh Vĩnh Long, Cục Thuế cũng nêu rõ, theo Luật Ban hành văn bản quy phạm pháp luật năm 2015 (được sửa đổi, bổ sung năm 2025), quyết định của UBND cấp tỉnh là văn bản quy phạm pháp luật. Do đó, quá trình xây dựng và ban hành bảng giá tính lệ phí trước bạ phải thực hiện đúng trình tự, thủ tục, thẩm quyền theo quy định.
Cụ thể, dự thảo bảng giá cần có báo cáo thuyết minh, đánh giá tác động, ý kiến của cơ quan chuyên môn và tham vấn của Bộ Tài chính trong trường hợp cần thiết.
Theo khoản 2, khoản 3 Điều 7 Nghị định số 10/2022/NĐ-CP (được sửa đổi, bổ sung tại khoản 2 Điều 1 Nghị định số 175/2025/NĐ-CP) và Điều 3 Thông tư số 13/2022/TT-BTC (đã được sửa đổi, bổ sung tại Thông tư số 67/2025/TT-BTC), giá tính lệ phí trước bạ được xác định theo nguyên tắc phù hợp với giá chuyển nhượng tài sản trên thị trường.
Đối với ô tô, xe máy, việc định giá căn cứ vào kiểu loại, nhãn hiệu, nước sản xuất; đối với xe tải căn cứ vào nước sản xuất, nhãn hiệu, khối lượng hàng chuyên chở cho phép tham gia giao thông; đối với xe khách căn cứ nước sản xuất, nhãn hiệu, số chỗ ngồi (kể cả lái xe).
Cơ sở dữ liệu phục vụ xây dựng bảng giá được tổng hợp từ nhiều nguồn: hóa đơn, chứng từ bán hàng hợp pháp; thông báo giá của doanh nghiệp sản xuất chính hãng; giá bán cùng loại hoặc tương đương; giá thành sản phẩm; giá tính nhập khẩu theo quy định pháp luật về hải quan; hoặc giá do doanh nghiệp nhập khẩu được ủy quyền công bố.
Trên cơ sở dữ liệu tổng hợp, cơ quan thuế cấp tỉnh phối hợp với các đơn vị liên quan rà soát, xác định nguyên tắc cụ thể để định giá tính lệ phí trước bạ của từng loại ô tô, xe máy, đảm bảo phù hợp với quy định của pháp luật.
Ngoài ra, cơ quan Thuế địa phương có thể tham khảo bảng giá tính lệ phí trước bạ và bảng giá điều chỉnh, bổ sung do Bộ Tài chính ban hành trước đó để tham mưu UBND cấp tỉnh ban hành bảng giá mới theo quy định, bảo đảm tính thống nhất, minh bạch và sát với giá thị trường.