Thứ năm 12/11/2026 05:56
Thời tiết: Hà Nội 18°C
Đà Nẵng 22°C
Cà Mau 25°C
Hải Phòng 18°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Vấn đề - Sự kiện / Thuế
aa

Chính thức nâng ngưỡng không chịu thuế lên 1 tỷ đồng: Động lực từ quyết sách khoan sức dân

Trung Kiên
Trong nỗ lực thúc đẩy nền kinh tế và giảm bớt gánh nặng tài chính cho các đơn vị kinh doanh quy mô nhỏ, Chính phủ đã ban hành Nghị định số 141/2026/NĐ-CP nhằm sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
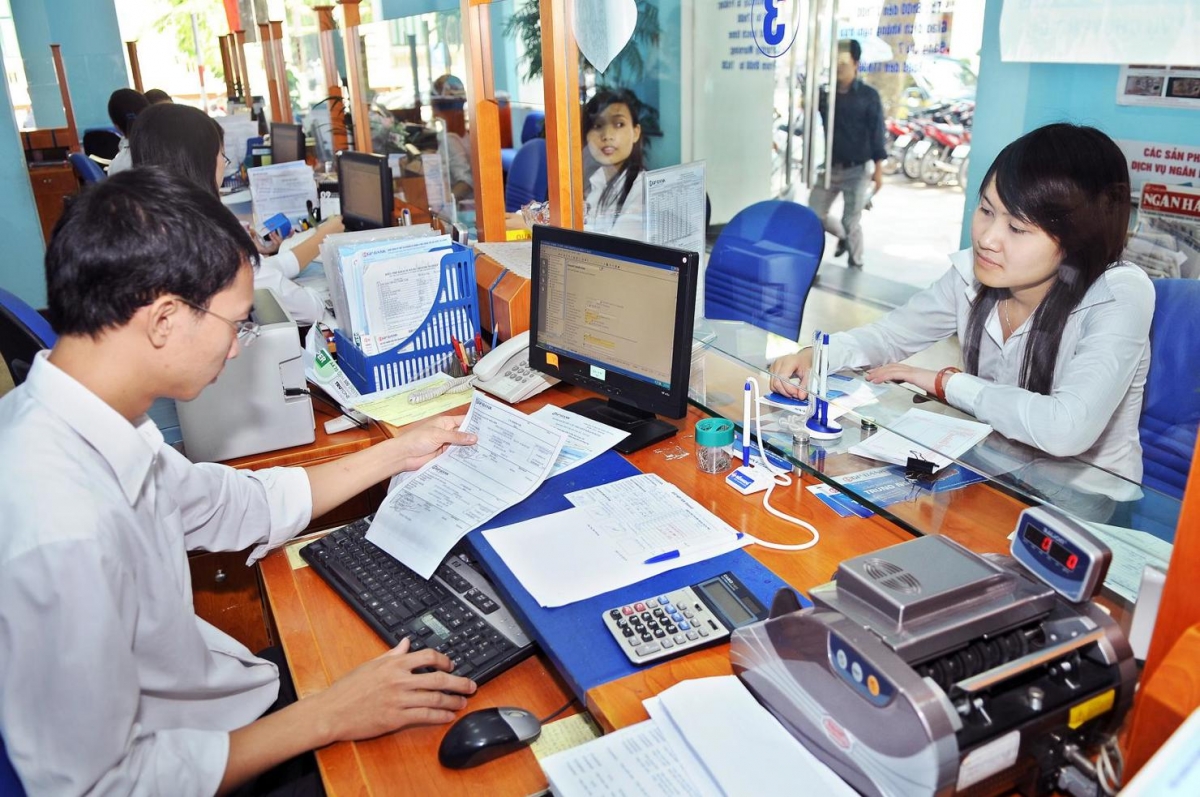
Chính thức nâng ngưỡng không chịu thuế lên 1 tỷ đồng: Động lực từ quyết sách khoan sức dân
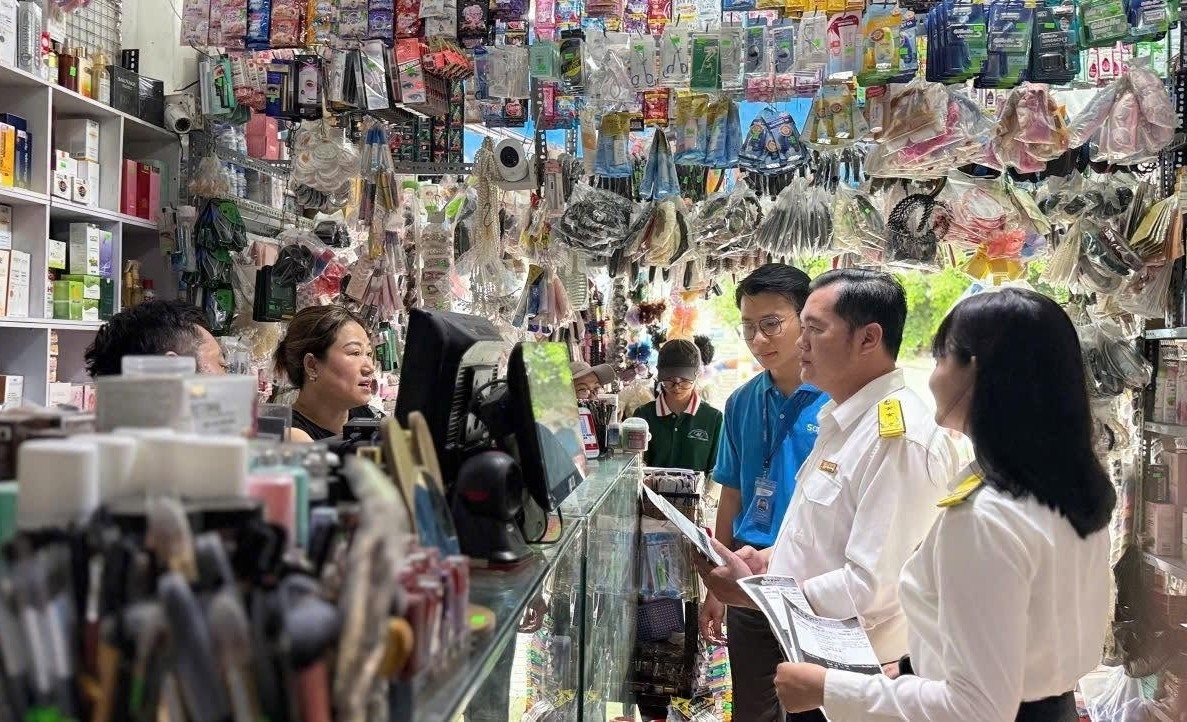
Nghị định số 141/2026/NĐ-CP nâng ngưỡng doanh thu lên 1 tỷ đồng.

Những thay đổi mang tính bước ngoặt này, đặc biệt là việc nâng mức ngưỡng doanh thu và miễn thuế thu nhập doanh nghiệp, hứa hẹn sẽ tạo ra một luồng sinh khí mới cho cộng đồng doanh nghiệp và hộ kinh doanh ngay từ ngày 1/1/2026.

Nâng ngưỡng doanh thu lên 1 tỷ đồng: Bước đi đột phá

Điểm nhấn quan trọng nhất trong Nghị định chính là việc điều chỉnh đồng loạt các tiêu chuẩn về doanh thu. Cụ thể, cụm từ “500 triệu đồng” đã được sửa đổi thành “1 tỷ đồng” tại hàng loạt điều khoản quan trọng quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.

Việc nâng gấp đôi hạn mức doanh thu này không chỉ đơn thuần là thay đổi con số, mà còn phản ánh sự thấu hiểu của cơ quan quản lý đối với thực tế biến động của thị trường. Với ngưỡng 1 tỷ đồng, nhiều hộ kinh doanh sẽ có thêm không gian để phát triển mà không bị áp lực quá lớn bởi các thủ tục quản lý thuế phức tạp vốn dành cho các đơn vị có quy mô lớn hơn.

Một chính sách khác được ghi nhận tại Điều 2 Nghị định là việc bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP của Chính phủ quy định miễn thuế thu nhập doanh nghiệp cho các doanh nghiệp, tổ chức có tổng doanh thu năm từ 1 tỷ đồng trở xuống. Đây được xem là một trong những hỗ trợ tài chính trực tiếp và mạnh mẽ nhất từ trước đến nay dành cho khối doanh nghiệp siêu nhỏ.

Để xác định đối tượng được hưởng ưu đãi này, Nghị định hướng dẫn rất chi tiết đó là tổng doanh thu năm bao gồm doanh thu từ bán hàng, cung cấp dịch vụ, doanh thu tài chính và các khoản thu nhập khác (không bao gồm khoản giảm trừ doanh thu) dựa trên tờ khai quyết toán thuế của năm trước liền kề.

Đối với doanh nghiệp hoạt động dưới 12 tháng, doanh thu sẽ được quy đổi tương đương theo công thức: (Tổng doanh thu thực tế trong kỳ tính thuế/ Số tháng hoạt động) x 12 tháng.

Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng.

Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 1 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 1 tỷ đồng thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp.

Tuy nhiên, chính sách miễn thuế này cũng có những rào cản kỹ thuật để tránh trục lợi. Quy định miễn thuế tại khoản này không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này. Điều này đảm bảo nguồn lực hỗ trợ đi đúng vào những doanh nghiệp thực sự nhỏ và độc lập.

Lộ trình thực thi và các quy định chuyển tiếp thuận lợi

Nghị định sẽ chính thức có hiệu lực từ ngày 1/1/2026. Để đảm bảo quyền lợi tối đa cho người nộp thuế, các điều khoản chuyển tiếp đã được xây dựng rất linh hoạt. Cụ thể:

Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 1 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định số 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.

Trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I/2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 1 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.

Trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 1/1/2026 mà doanh nghiệp đáp ứng điều kiện quy định tại Điều 2 Nghị định này thì được miễn thuế thu nhập doanh nghiệp cho thời gian tính từ ngày 1/1 /20262026 đến hết kỳ tính thuế năm 2025. Số thuế thu nhập doanh nghiệp được miễn thuế của kỳ tính thuế năm 2025 quy định tại khoản này bằng tổng số thuế thu nhập doanh nghiệp phải nộp của năm 2025 chia cho 12 tháng (hoặc số tháng thực hoạt động của kỳ tính thuế năm 2025 đối với trường hợp doanh nghiệp thành lập mới trong năm 2025) và nhân với số tháng của kỳ tính thuế năm 2025 thuộc năm dương lịch 2026. Từ kỳ tính thuế năm 2026 thực hiện theo quy định tại Điều 2 Nghị định này.

Hiện đại hóa quản lý thông qua hóa đơn điện tử

Song song với các ưu đãi về thuế, Chính phủ cũng đẩy mạnh lộ trình chuyển đổi số trong quản lý thuế. Nghị định quy định rõ về việc sử dụng hóa đơn điện tử đối với hộ kinh doanh và cá nhân kinh doanh:

Cụ thể: những hộ cá nhân có doanh thu trên 1 tỷ đồng/năm phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.

Những hộ có doanh thu từ 1 tỷ đồng trở xuống nếu đáp ứng đủ điều kiện và có nhu cầu hoá đơn điện tử vẫn có thể đăng ký sử dụng hoá đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 1 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện từ theo điểm b khoản này) nhưng trong năm tính thuế có doanh thu trên 1 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 1 tỷ đồng.

Việc ban hành Nghị định không chỉ là một bước cải cách thủ tục hành chính, mà còn là một thông điệp mạnh mẽ về việc tạo điều kiện thuận lợi nhất cho các hộ kinh doanh và doanh nghiệp nhỏ có thêm nguồn lực để tích lũy, tái đầu tư và phát triển bền vững trong tương lai.


Nâng ngưỡng không chịu thuế lên 1 tỷ đồng: Tạo lực đẩy cho hộ kinh doanh phát triển Đề xuất nâng ngưỡng doanh thu miễn thuế lên 1 tỷ đồng: Hơn 2,5 triệu hộ kinh doanh được hưởng lợi

Tin bài có thể bạn quan tâm

Dự toán thu ngân sách năm 2027: Tăng nguồn thu từ phát triển kinh tế

Dự toán thu ngân sách năm 2027: Tăng nguồn thu từ phát triển kinh tế

Với dự toán thu ngân sách nhà nước (NSNN) năm 2027 khoảng 3.334,3 nghìn tỷ đồng vừa được Quốc hội thông qua ngày 9/11, yêu cầu đặt ra không chỉ là hoàn thành nhiệm vụ thu mà còn tiếp tục nuôi dưỡng nguồn thu từ sản xuất, kinh doanh, mở rộng cơ sở thuế và nâng cao hiệu quả quản lý thu ngân sách.

Quản lý chặt chẽ, hỗ trợ thực chất để nuôi dưỡng nguồn thu

Quản lý chặt chẽ, hỗ trợ thực chất để nuôi dưỡng nguồn thu

Trong bối cảnh Phú Thọ hướng tới mục tiêu tăng trưởng kinh tế hai con số, cơ quanThuế đứng trước yêu cầu vừa hoàn thành nhiệm vụ thu ngân sách, vừa triển khai hiệu quả các chính sách hỗ trợ người dân, doanh nghiệp và hiện đại hóa công tác quản lý. Xung quanh kết quả thu ngân sách, giải pháp nuôi dưỡng nguồn thu và tháo gỡ khó khăn cho doanh nghiệp, phóng viên Tạp chí Kinh tế - Tài chính đã có cuộc trao đổi với ông Nguyễn Huy Hồng, Trưởng Thuế tỉnh Phú Thọ.
Bán hàng đa kênh: Những lưu ý người nộp thuế cần biết

Bán hàng đa kênh: Những lưu ý người nộp thuế cần biết

Người bán cần tổng hợp doanh thu từ tất cả các kênh, phân loại từng tài khoản và đối số đánh giá nền tảng đã được khấu trừ, thay vào đó. Nền tảng diễn ra trừ thuế không mặc định thay thế trách nhiệm thiết lập hóa đơn điện tử của người bán.
Miễn thuế đất, suất ăn: Giảm chi phí, thêm nguồn lực phát triển giáo dục

Miễn thuế đất, suất ăn: Giảm chi phí, thêm nguồn lực phát triển giáo dục

Các đại biểu Quốc hội đánh giá chính sách miễn thuế đất sử dụng cho giáo dục và hoạt động cung cấp suất ăn tại cơ sở giáo dục sẽ góp phần giảm chi phí đầu tư, vận hành, khuyến khích nguồn lực xã hội tham gia phát triển giáo dục, đồng thời cải thiện điều kiện học tập, chăm lo tốt hơn dinh dưỡng và bữa ăn cho học sinh.
Nâng cấp ứng dụng HTKK 5.8.2: Những thay đổi về thuế quan trọng doanh nghiệp cần biết

Nâng cấp ứng dụng HTKK 5.8.2: Những thay đổi về thuế quan trọng doanh nghiệp cần biết

Cục Thuế vừa có thông báo nâng cấp ứng dụng Hỗ trợ kê khai (HTKK) phiên bản 5.8.2 nhằm đáp ứng hàng loạt quy định mới tại Thông tư 89/2026/TT-BTC, Nghị quyết 43/2026/QH16 và Nghị quyết 45/2026/NĐ-CP. Việc cập nhật đồng bộ các phụ lục giảm thuế TNCN, điều chỉnh thuế suất thuế TTĐB về 0% cho mặt hàng xăng và khắc phục triệt để lỗi kỹ thuật sẽ giúp cộng đồng doanh nghiệp cùng người nộp thuế thực hiện nghĩa vụ thuế nhanh chóng, chính xác kể từ.
Sắp diễn ra Hội nghị đối thoại giữa Bộ Tài chính và người nộp thuế năm 2026

Sắp diễn ra Hội nghị đối thoại giữa Bộ Tài chính và người nộp thuế năm 2026

Bộ Tài chính phối hợp với VCCI tổ chức “Hội nghị đối thoại giữa Bộ Tài chính với người nộp thuế về chính sách, thủ tục hành chính thuế và hải quan năm 2026” vào sáng ngày 23/12/2026.
Dự kiến miễn thuế hơn 2.000 tỷ đồng mỗi năm cho các cơ sở giáo dục không vì lợi nhuận

Dự kiến miễn thuế hơn 2.000 tỷ đồng mỗi năm cho các cơ sở giáo dục không vì lợi nhuận

Theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, khi dự án Luật sửa đổi, bổ sung một số điều của các luật thuế được ban hành, số thuế thu nhập doanh nghiệp dự kiến miễn cho các cơ sở giáo dục công lập và cơ sở giáo dục tư thục không vì mục tiêu lợi nhuận khoảng hơn 2.000 tỷ đồng mỗi năm.
TP. Hồ Chí Minh: Thu ngân sách nhà nước 10 tháng đạt hơn 767.000 tỷ đồng

TP. Hồ Chí Minh: Thu ngân sách nhà nước 10 tháng đạt hơn 767.000 tỷ đồng

Trong 10 tháng năm 2026, tổng thu ngân sách nhà nước trên địa bàn TP. Hồ Chí Minh ước đạt hơn 767.000 tỷ đồng, bằng 95,5% dự toán Trung ương, 95,3% dự toán HĐND Thành phố giao và tăng 16,8% so với cùng kỳ năm trước. Kết quả này tương đương 76% mục tiêu thu 1.010.000 tỷ đồng của cả năm 2026.
Hướng tới mục tiêu tối thiểu 98% hồ sơ hoàn thuế được giải quyết đúng hạn

Hướng tới mục tiêu tối thiểu 98% hồ sơ hoàn thuế được giải quyết đúng hạn

Đây là một trong những chỉ tiêu đáng chú ý tại Kế hoạch cải cách hệ thống thuế giai đoạn 2026–2030 vừa được Bộ Tài chính ban hành, hướng tới hiện đại hóa công tác quản lý thuế và nâng cao chất lượng phục vụ người nộp thuế.
Giảm thuế xăng, giá điện: Giảm chi phí đầu vào, thiết thực hỗ trợ sản xuất, kinh doanh

Giảm thuế xăng, giá điện: Giảm chi phí đầu vào, thiết thực hỗ trợ sản xuất, kinh doanh

Trao đổi với Tạp chí Kinh tế – Tài chính, việc giảm thuế xăng và giá điện được đại biểu Phạm Văn Hòa, đại biểu Quốc hội tỉnh Đồng Tháp đánh giá là chính sách thiết thực, góp phần giảm giá thành sản phẩm, kích thích tiêu dùng, tạo điều kiện để doanh nghiệp duy trì, phát triển sản xuất, kinh doanh.
Cục Thuế hướng dẫn chấm dứt hiệu lực mã số thuế đối với người nộp thuế trạng thái 06

Cục Thuế hướng dẫn chấm dứt hiệu lực mã số thuế đối với người nộp thuế trạng thái 06

Trong 1 ngày làm việc kể từ khi nhận đủ hồ sơ đề nghị chấm dứt hiệu lực mã số thuế của người nộp thuế ở trạng thái 06, cơ quan Thuế phải cập nhật mã số thuế sang trạng thái 06, lý do 03.
Phú Thọ: Đưa chính sách giảm 30% thuế thu nhập thành động lực thúc đẩy tăng trưởng

Phú Thọ: Đưa chính sách giảm 30% thuế thu nhập thành động lực thúc đẩy tăng trưởng

Thuế tỉnh Phú Thọ đang tích cực triển khai chính sách giảm 30% thuế thu nhập theo Nghị quyết số 43/2026/QH16. Với hơn 24.000 doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh trên địa bàn được thụ hưởng, số thuế dự kiến giảm trên 155 tỷ đồng mỗi năm, kỳ vọng sẽ tiếp thêm nguồn lực cho sản xuất, kinh doanh, góp phần thúc đẩy tăng trưởng kinh tế địa phương.
Cục Thuế hợp tác chiến lược cùng SHB tối ưu hóa dịch vụ cho người nộp thuế

Cục Thuế hợp tác chiến lược cùng SHB tối ưu hóa dịch vụ cho người nộp thuế

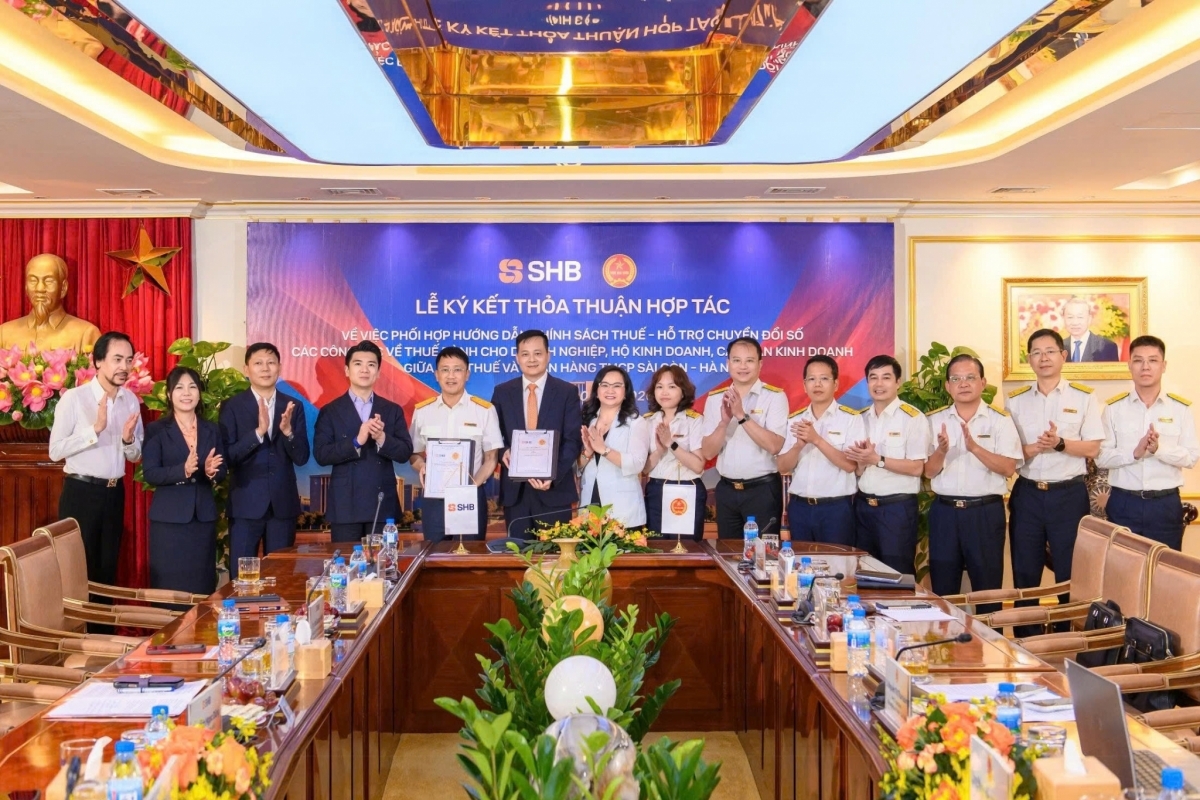
Cục Thuế và Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) vừa chính thức ký kết thỏa thuận hợp tác về việc phối hợp hướng dẫn chính sách thuế và hỗ trợ người nộp thuế tiếp cận các dịch vụ thuế điện tử. Sự kiện này đánh dấu bước tiến quan trọng trong nỗ lực thúc đẩy chuyển đổi số, đa dạng hóa thanh toán không dùng tiền mặt và giảm thiểu chi phí thủ tục hành chính cho doanh nghiệp, hộ kinh doanh.
Thu ngân sách nhà nước 10 tháng đạt hơn 2,4 triệu tỷ đồng

Thu ngân sách nhà nước 10 tháng đạt hơn 2,4 triệu tỷ đồng

Theo thống kê của Bộ Tài chính trong tháng 10, tổng thu ngân sách nhà nước ước đạt 251,5 nghìn tỷ đồng. Tính đến hết tháng 10 năm 2026, tổng thu ngân sách nhà nước ước đạt 2.438,9 nghìn tỷ đồng, bằng 96,4% dự toán cả năm và tăng 11,0% so với cùng kỳ năm 2025.
Từ giảm thuế đến giảm gánh nặng chi phí cho hộ kinh doanh

Từ giảm thuế đến giảm gánh nặng chi phí cho hộ kinh doanh

Khoản thuế thu nhập cá nhân được giảm có thể giúp hộ kinh doanh có thêm nguồn lực trang trải chi phí như hóa đơn điện tử, kế toán và quản lý bán hàng. Kết hợp với chính sách hỗ trợ công cụ số, đây là điều kiện để hộ kinh doanh từng bước nâng năng lực quản trị và thực hiện nghĩa vụ thuế thuận lợi hơn.

Đọc nhiều

quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
vietnam-post-avinh-13-10-13-11
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-10-30-11
tap-doan-than-khoang-san
agribank
phan-mem-ecus5
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
qc12
qc-demo-3
qc-demo-4
qc-demo