Những vi phạm liên quan giấy phép, chính sách mặt hàng, xuất xứ, thuế cho thấy doanh nghiệp cần chủ động cập nhật quy định để hạn chế rủi ro trong hoạt động xuất nhập khẩu (XNK).
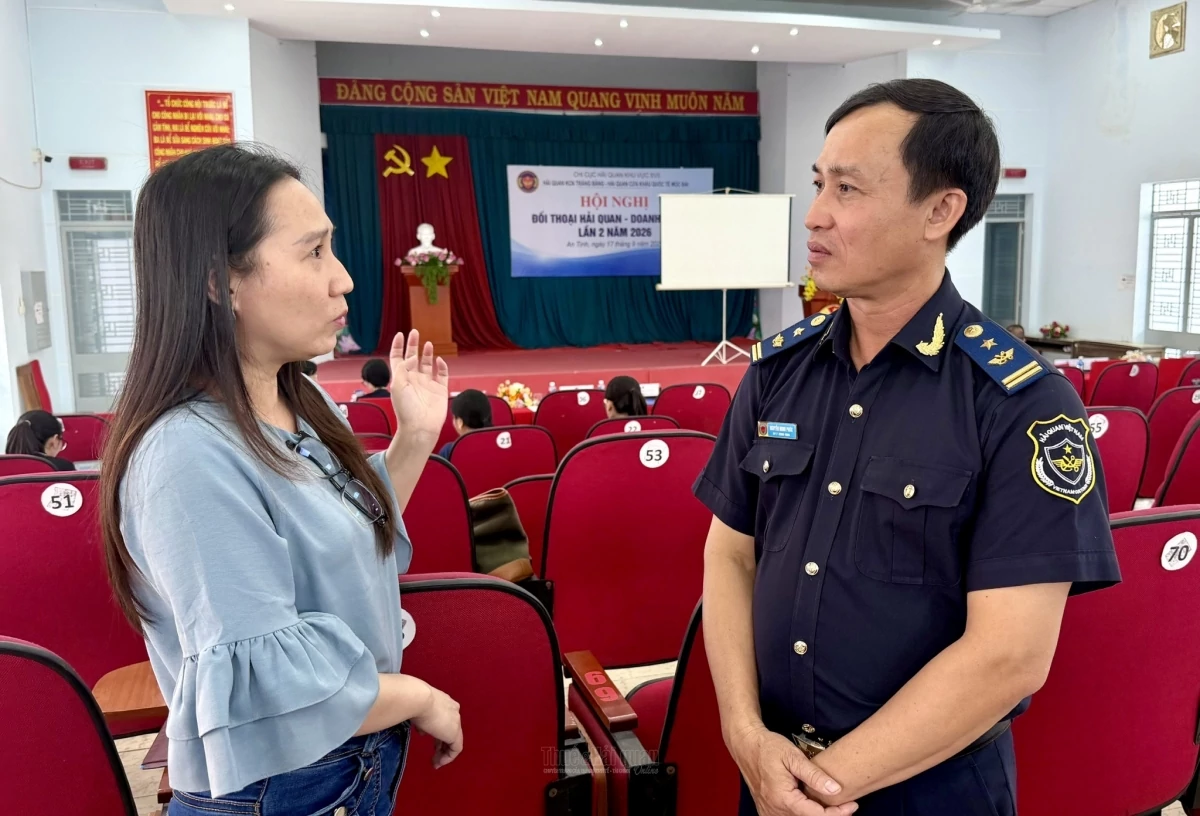 |
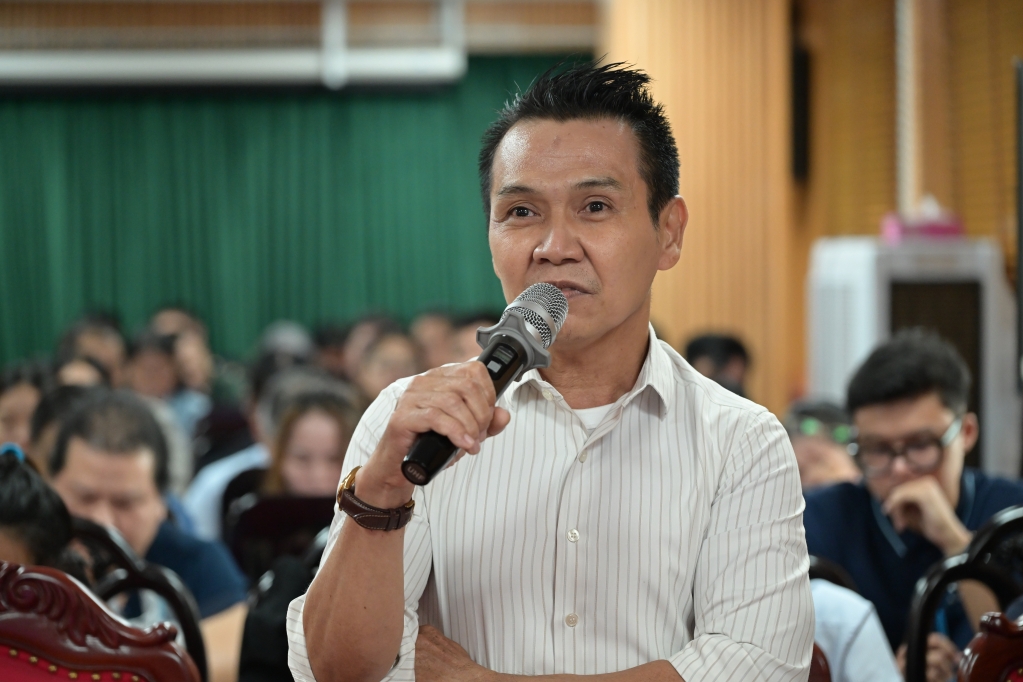
| Lãnh đạo Hải quan KCN Trảng Bàng trao đổi với doanh nghiệp tại hội nghị đối thoại. Ảnh: Thu Dịu |
Theo Chi cục Hải quan khu vực XVII, trong hoạt động XNK, việc cập nhật chính sách mặt hàng và các điều kiện liên quan có ý nghĩa quan trọng đối với quá trình làm thủ tục.
Thực tế cho thấy, khi doanh nghiệp chưa kịp thời nắm bắt quy định mới về giấy phép, điều kiện nhập khẩu hoặc kiểm tra chuyên ngành, rủi ro không chỉ dừng ở việc phải bổ sung hồ sơ mà có thể dẫn đến xử lý vi phạm, phát sinh chi phí và ảnh hưởng quá trình thông quan.
Đối với hóa chất, đặc biệt là hóa chất có chứa tiền chất, doanh nghiệp cần rà soát các quy định liên quan trước khi nhập khẩu. Khi hệ thống chưa cập nhật mã hàng hoặc có thay đổi về chính sách, doanh nghiệp cần kiểm tra lại hồ sơ, quy định pháp luật và điều kiện nhập khẩu để thực hiện khai báo phù hợp.
Một trường hợp thực tế tại doanh nghiệp cho thấy rõ hơn yêu cầu này. Sau khi phát sinh vi phạm liên quan đến giấy phép nhập khẩu hóa chất, Công ty Rita Power (Việt Nam) cho biết, tỷ lệ tờ khai phải kiểm tra thực tế của doanh nghiệp tăng lên. Doanh nghiệp cho rằng việc kiểm tra thực tế với tỷ lệ cao ảnh hưởng đến tiến độ giao hàng và phát sinh chi phí nâng hạ, lưu kho, lưu bãi, nhân công kiểm hóa.
Theo Hải quan KCN Trảng Bàng, việc phân luồng được thực hiện trên cơ sở hệ thống đánh giá mức độ tuân thủ và quản lý rủi ro, không phải công chức Hải quan tùy ý can thiệp để chuyển luồng. Doanh nghiệp hiện được đánh giá ở mức độ tuân thủ 5 và thời gian để đánh giá lại được nêu là 365 ngày.
Trường hợp trên của doanh nghiệp cho thấy tuân thủ pháp luật không chỉ là yêu cầu đối với từng tờ khai mà còn gắn với quá trình đánh giá doanh nghiệp trong hoạt động xuất nhập khẩu. Không chỉ với hóa chất, doanh nghiệp nhập khẩu những mặt hàng thuộc diện phải kiểm tra, chứng nhận cũng cần xác định trước các yêu cầu về quy chuẩn, tiêu chuẩn và điều kiện nhập khẩu. Một số mặt hàng như router, lọc sách, đèn được cơ quan Hải quan lưu ý là những trường hợp phải kiểm nghiệm. Nếu kết quả không đạt chất lượng, doanh nghiệp có thể phải thực hiện tái xuất.
Do đó, trước khi ký hợp đồng với đối tác nước ngoài, doanh nghiệp cần xác định hàng hóa có đáp ứng đầy đủ quy chuẩn, tiêu chuẩn và điều kiện để nhập khẩu, sử dụng tại Việt Nam hay không. Việc kiểm tra từ trước sẽ giúp hạn chế tình trạng hàng đã về đến cửa khẩu nhưng không đáp ứng yêu cầu quản lý chuyên ngành.
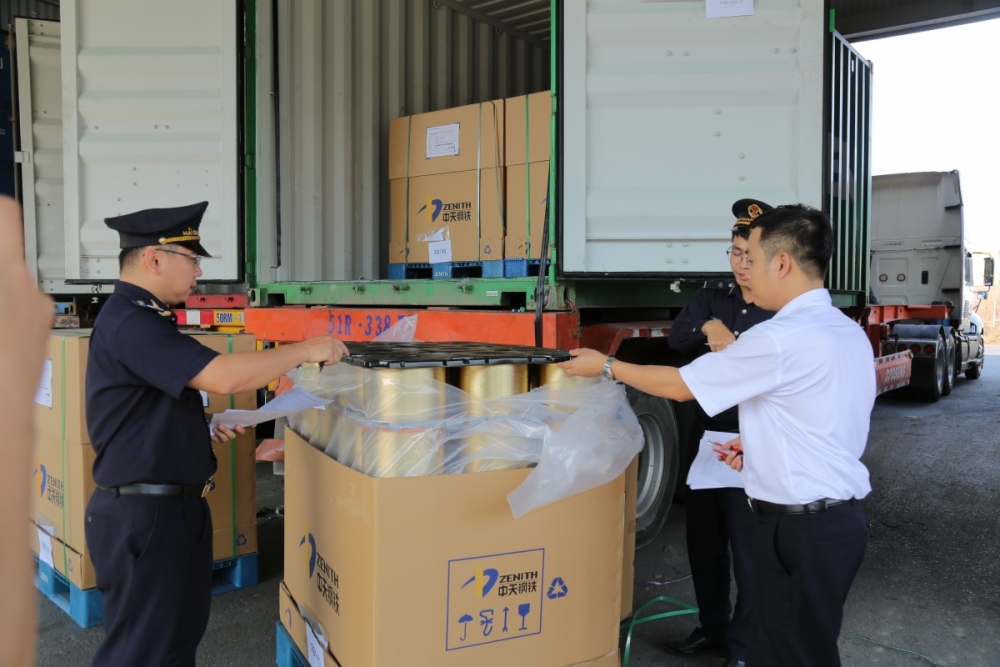 |
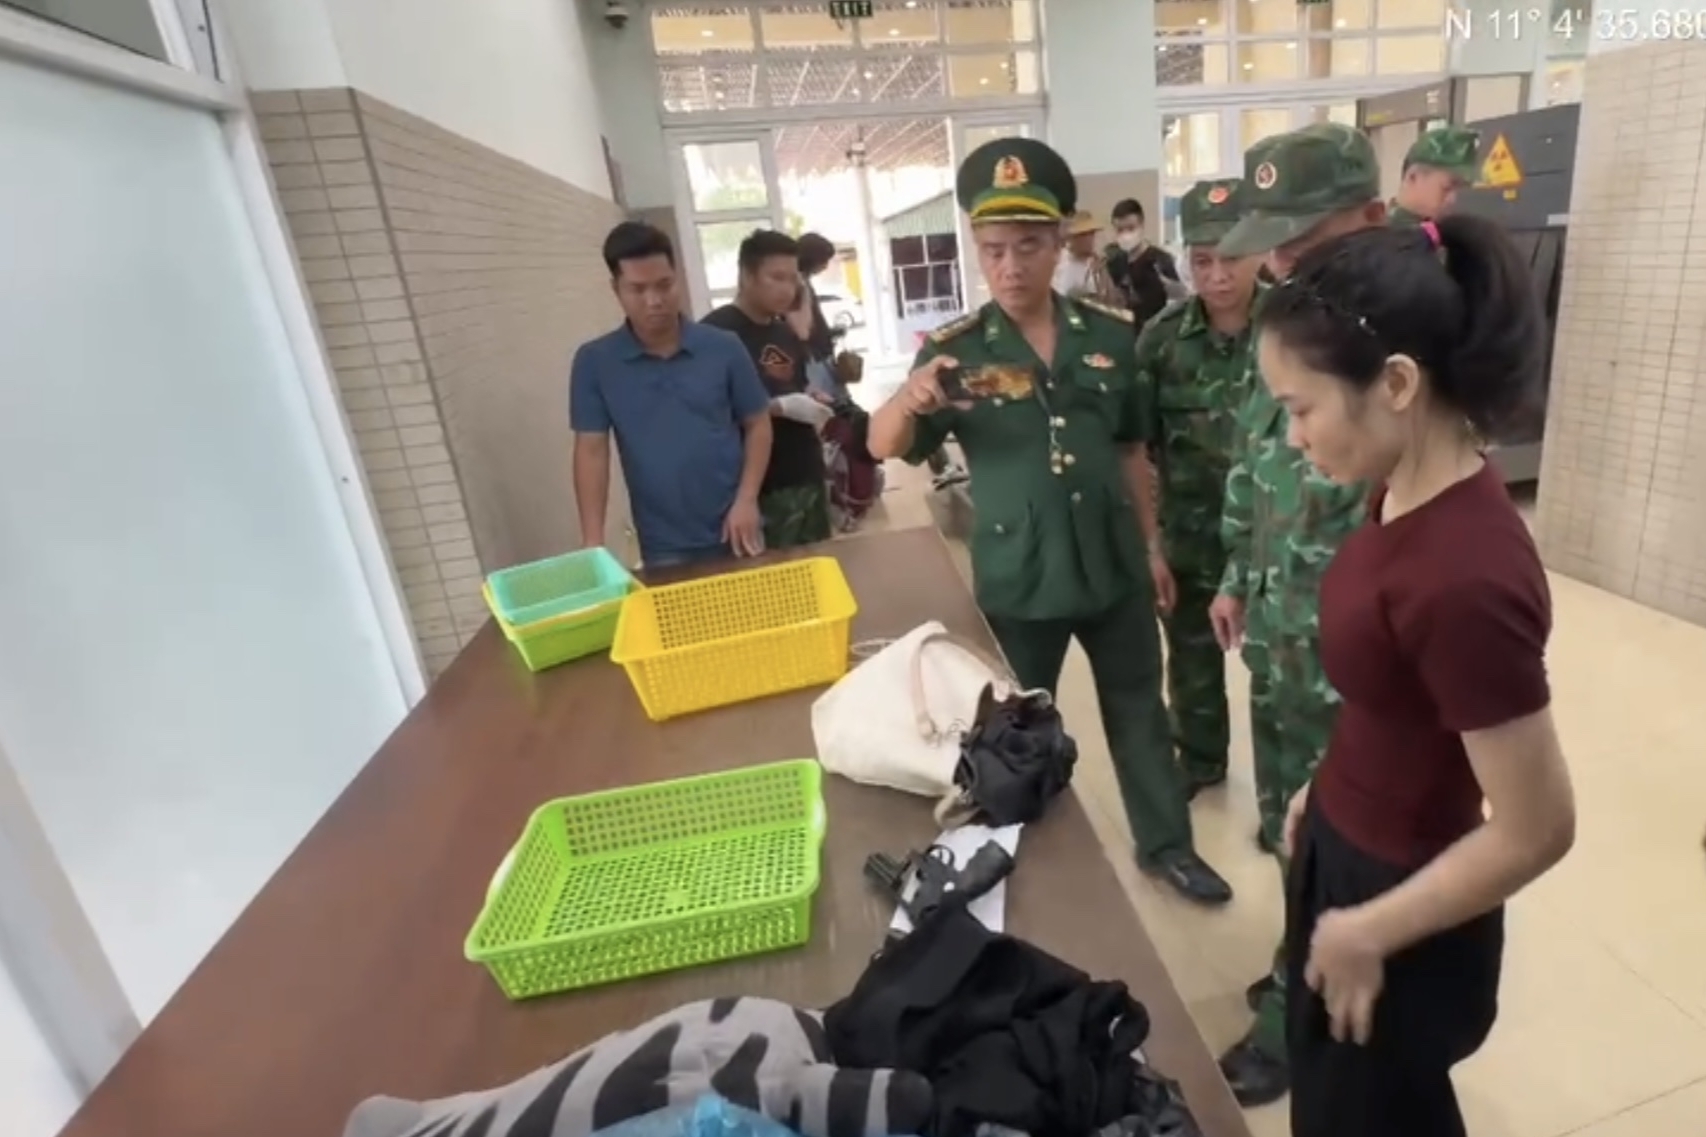
| Công chức Hải quan KCN Trảng Bàng kiểm tra thực tế hàng hóa XNK. Ảnh: Thu Dịu |
Một lĩnh vực khác được Chi cục Hải quan khu vực XVII lưu ý là xuất xứ hàng hóa. Đơn vị đã triển khai kế hoạch phòng, chống gian lận xuất xứ, vi phạm xuất xứ và sẽ phối hợp với lực lượng kiểm soát để kiểm tra những trường hợp có dấu hiệu vi phạm.
Đối với doanh nghiệp có hoạt động gia công, sản xuất để xuất khẩu, việc xác định xuất xứ cần được thực hiện trên cơ sở quy định của từng thị trường. Tiêu chí xác định xuất xứ của nước nhập khẩu có thể khác với cách xác định theo quy định trong nước hoặc từng hiệp định thương mại. Do đó, doanh nghiệp cần tìm hiểu yêu cầu cụ thể của thị trường trước khi xác định và khai báo xuất xứ hàng hóa.
Trong lĩnh vực thuế, doanh nghiệp cũng cần phân biệt giữa hành vi khai sai dẫn đến thiếu số tiền thuế và hành vi trốn thuế. Việc khai báo không chính xác về hồ sơ, chứng từ, hóa đơn và các nội dung liên quan đến thuế có thể dẫn đến những hậu quả pháp lý khác nhau tùy tính chất, mức độ vi phạm và số tiền thuế liên quan.
Theo lưu ý của Hải quan khu vực XVII, nếu số tiền thuế trốn vượt ngưỡng quy định đối với cá nhân và pháp nhân thương mại, vụ việc có thể được chuyển cho cơ quan tiến hành tố tụng. Vì vậy, việc kiểm soát hồ sơ, chứng từ và nội dung khai báo cần được thực hiện ngay từ đầu, thay vì chỉ xử lý khi cơ quan Hải quan phát hiện sai sót.
Bên cạnh việc hướng dẫn doanh nghiệp chủ động tuân thủ, cơ quan Hải quan cũng trực tiếp phối hợp xử lý những vướng mắc phát sinh trong quá trình làm thủ tục.
Như trường hợp Công ty TNHH Cao su Thời Ích, tờ khai hàng hóa nhập khẩu đã đủ điều kiện qua khu vực giám sát nhưng chưa được xác nhận trên hệ thống do lỗi hệ thống Hải quan tại thời điểm nhận hàng. Hải quan KCN Trảng Bàng ghi nhận và sẽ có văn bản trao đổi, phối hợp, đôn đốc hải quan giám sát xử lý vướng mắc này của doanh nghiệp.
Đơn vị cũng lưu ý doanh nghiệp thường xuyên theo dõi trên hệ thống để cập nhật tình trạng tờ khai và có thông tin cho cơ quan Hải quan để được hỗ trợ kịp thời, tạo thuận lợi cho hoạt động sản xuất, kinh doanh của doanh nghiệp.
Cùng với việc doanh nghiệp chủ động tuân thủ, các đơn vị thuộc Chi cục Hải quan khu vực XVII sẽ tiếp tục thực hiện công tác hướng dẫn, hỗ trợ và cảnh báo rủi ro. Các quy định liên quan đến chính sách mặt hàng, giấy phép, kiểm tra chất lượng, xuất xứ và thuế được phổ biến để doanh nghiệp có thêm cơ sở rà soát hoạt động XNK.