Chiều 23/4, Chi cục Hải quan khu vực XIV tổ chức Hội nghị đối thoại Hải quan – Doanh nghiệp lần 1 năm 2026, nhằm hướng dẫn các chính sách mới và tháo gỡ vướng mắc cho doanh nghiệp.
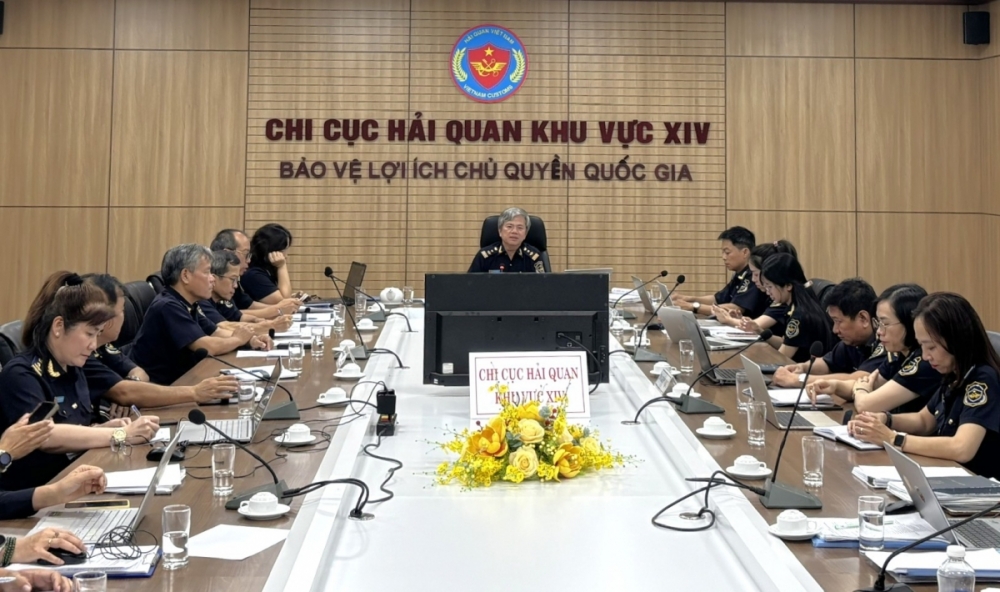 |
| Lãnh đạo và các đơn vị trực thuộc Chi cục Hải quan khu vực XIV tại điểm cầu chính. |
Hội nghị được tổ chức theo hình thức trực tiếp và trực tuyến tại trụ sở Chi cục Hải quan khu vực XIV, tỉnh Đắk Lắk cùng các điểm cầu của doanh nghiệp. Tham dự hội nghị đối thoại còn có đại diện các Ban quản lý cửa khẩu, Ban quản lý khu kinh tế, Đại lý Hải quan; Hiệp hội doanh nghiệp, ngành hàng.
Phó Chi cục trưởng Chi cục Hải quan khu vực XIV Hồ Văn Dũng cho biết, Chi cục Hải quan khu vực XIV luôn xác định doanh nghiệp là đối tác đồng hành, là trung tâm của quá trình cải cách và hiện đại hóa. Tuy nhiên, trong bối cảnh biến động kinh tế toàn cầu, xung đột chính trị, áp lực chi phí sản xuất, giá cả đầu vào và yêu cầu tiêu chuẩn quốc tế ngày càng cao, cơ quan Hải quan hiểu rằng doanh nghiệp vẫn đang đối mặt với nhiều thách thức. Do đó, việc duy trì đối thoại cởi mở, thẳng thắn, thực chất như hôm nay là vô cùng cần thiết, để cùng nhau tháo gỡ rào cản, kiến nghị điều chỉnh chính sách sát thực tế và thúc đẩy hoạt động xuất nhập khẩu phát triển bền vững.
Tại hội nghị, các doanh nghiệp đã đánh giá cao công tác cải cách hành chính, hỗ trợ doanh nghiệp của Chi cục Hải quan khu vực XIV, góp phần ổn định, thúc đẩy phát triển sản xuất, kinh doanh, xuất nhập khẩu của doanh nghiệp. Các công ty cũng đã đề nghị cơ quan Hải quan giải đáp về xử lý nguyên vật liệu thừa, áp mã HS code, dán nhãn hàng hóa, áp dụng loại hình…
Cụ thể như Công ty TNHH B & D Lingerie Việt Nam (Khu CN Nhơn Hội, Phường Quy Nhơn Đông, Tỉnh Gia Lai) đã đề nghị cơ quan Hải quan hướng dẫn xử lý nguyên vật liệu dư thừa, hư hỏng, kém chất lượng, không đáp ứng yêu cầu sản xuất theo hình thức chuyển mục đích sử dụng bán phế liệu.
Căn cứ quy định tại khoản 5 Điều 25 Nghị định số 08/2015/NĐ-CP ngày 21/01/2015 của Chính phủ được sửa đổi, bổ sung tại khoản 12 Điều 1 Nghị định số 167/2025/NĐ-CP ngày 30/6/2025, đại diện Chi cục Hải quan khu vực XIV giải đáp người khai hải quan phải khai tờ khai hải quan mới nếu hàng hóa là nguyên liệu, vật tư, linh kiện nhập khẩu để gia công, sản xuất hàng hóa xuất khẩu… nhưng sau đó thay đổi mục đích sử dụng, tiêu thụ nội địa. Căn cứ theo các quy định hiện hành, Chi cục Hải quan khu vực XIV cũng cho biết, trường hợp doanh nghiệp ký hợp đồng mua bán và thay đổi mục đích sử dụng trước khi hoàn thành thủ tục hải quan đối với tờ khai hải quan mới sẽ bị xử phạt vi phạm hành chính theo quy định tại Nghị định số 128/2020/NĐ-CP ngày 19/10/2020 của Chính phủ. Đề nghị doanh nghiệp nghiên cứu quy định tại các văn bản để thực hiện. Trường hợp cần giải đáp cụ thể đối với từng vướng mắc, đề nghị liên hệ với cơ quan hải quan nơi đăng ký tờ khai để được hướng dẫn chi tiết.
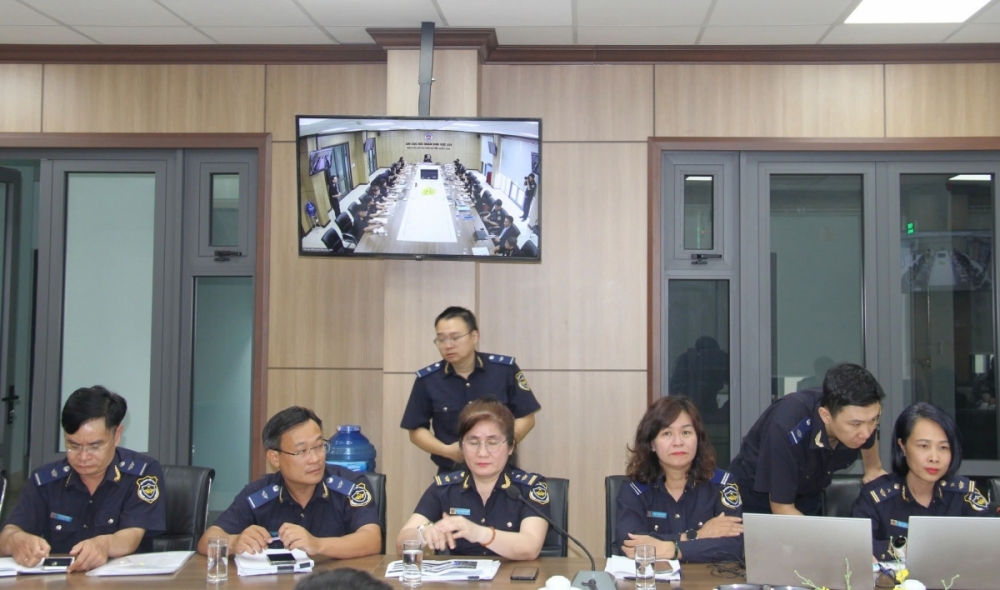 |
| Các đơn vị chuyên môn, nghiệp vụ chuẩn bị nhiều nội dung để giải đáp cho các doanh nghiệp. Ảnh: HQ XIV |
Còn Công Ty TNHH Đá Tự Nhiên V.N ( Quy Nhơn- Gia Lai ) cho biết đã và đang xuất khẩu các sản phẩm đá bazan, đá granite (là dạng đá ốp lát, đá mỹ nghệ) là những sản phẩm hoàn chỉnh đã được gia công chế biến thành sản phẩm hoàn thiện. Do vậy, các sản phẩm này được khai báo hải quan với mã HS code là 6801 và 6802 là phù hợp so với Thông tư số 04/2021/TT-BXD của Bộ Xây dựng ngày 30/06/2021. Tuy nhiên, tại Thông tư số 11/2026/TT-BXD của Bộ Xây dựng ngày 31/03/2026 (có hiệu lực từ ngày 01/06/2026) thì mã HS code 6801 và 6802 không được đề cập, trong khi mã HS code 25 được công ty hiểu là loại vật liệu xây dựng thông thường nên sẽ không phù hợp với các sản phẩm mà chúng tôi đang xuất khẩu. Công ty đề nghị Chi cục Hải quan Khu vực XIV giải thích, các sản hẩm này nên được khai là mã HS code nào và có chịu huế xuất khẩu không?
Về vấn đề này, Chi cục Hải quan khu vực XIV đề nghị doanh nghiệp căn cứ quy trình sản xuất, mức độ gia công của sản phẩm để áp mã HS phù hợp cho sản phẩm thực tế xuất khẩu. Trường hợp sản phẩm xuất khẩu của doanh nghiệp áp mã thuộc Chương 25 thì quy cách và chỉ tiêu kỹ thuật khoáng sản làm vật liệu xây dựng được phép xuất khẩu chịu điều chỉnh theo Thông tư số 11/2026/TT-BXD ngày 31/3/2026. Trường hợp sản phẩm xuất khẩu của doanh nghiệp áp mã thuộc Chương 68 thì không chịu điều chỉnh của Thông tư số 11/2026/TT-BXD. Liên quan đến thuế xuất khẩu, Chi cục Hải quan khu vực XIV cho biết, căn cứ mã HS của sản phẩm thực tế xuất khẩu, doanh nghiệp áp dụng mức thuế suất thuế xuất khẩu tương ứng theo quy định tại Phụ lục I Nghị định 26/2023/NĐ/CP ngày 31/5/2023 của Chính phủ.
Ngoài ra, Chi cục Hải quan khu vực XIV cũng đã giải đáp thỏa đáng các thắc mắc của một số công ty khác như Công ty thủy sản Phúc Nguyên, trao đổi về hướng dẫn đối với dán nhãn hàng hóa đối với nguyên liệu nhập khẩu để sản xuất hàng hóa xuất khẩu được đóng xá trong container (không có bao bì thương phẩm); Công ty Trang Thủy vướng mắc liên quan đến việc xử lý chênh lệch khối lượng thực tế sau khi dỡ hàng; Công ty TNHH MTV XNK 2-9 phát sinh vướng mắc về hao hụt số lượng do đặc thù nông sản khi làm thủ tục tái nhập; và việc doanh nghiệp áp dụng loại hình G13 hay A31 khi hàng hóa không qua tái chế, sửa chữa.
Trong khuôn khổ chương trình, Chi cục Hải quan khu vực XIV đã triển khai một số nội dung mới, quan trọng tại Thông tư số 121/2025/TT-BTC ngày 18/12/2025 của Bộ Tài chính sửa đổi, bổ sung một số điều của các Thông tư quy định về thủ tục hải quan, kiểm tra, giám sát hải quan, thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hoá xuất khẩu, nhập khẩu; Luật sửa đổi bổ sung một số điều của Luật Thuế giá trị gia tăng, Luật Thuế xuất khẩu, thuế nhập khẩu, Luật Đầu tư, được sửa đổi tại Luật số 90/2025/QH15 ngày 25/6/2025 và các văn bản có liên quan; Các nội dung mới liên quan đến xử lý vi phạm hành chính của cơ quan Hải quan; Đại diện Công ty TNHH giải pháp công nghệ CustomsIQ cũng đã giới thiệu về Phần mềm Hệ thống quyết toán Hải quan thông minh với nhiều tiện ích, đem lại sự hỗ trợ tốt cho các doanh nghiệp trong khuôn khổ chương trình.