Thứ tư 16/09/2026 05:53
Thời tiết: Hà Nội 24°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 25°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Các nhân tố ảnh hưởng đến tuân thủ thuế trong hoạt động kinh doanh trực tuyến

Sự phát triển mạnh mẽ của công nghệ thông tin đã có tác động to lớn, làm thay đổi và xuất hiện nhiều hình thức giao dịch thương mại mới dựa trên nền tảng internet, đem lại nhiều lợi ích cho cả người mua và người bán. Điều này thể hiện rõ qua đại dịch Covid-19, khi thói quen mua sắm của người tiêu dùng dần thay đổi, hình thức mua sắm trực tuyến ngày càng trở nên phát triển bên cạnh các kênh mua sắm truyền thống như chợ và siêu thị.
cac nhan to anh huong den tuan thu thue trong hoat dong kinh doanh truc tuyen

Thực trạng này đặt ra nhiều thách thức đối với công tác quản lý của cơ quan thuế, nhưng đồng thời cũng thúc đẩy việc ứng dụng công nghệ vào hoạt động quản lý, nhằm nâng cao ý thức tuân thủ thuế của đối tượng kinh doanh, đảm bảo nguồn thu ngân sách bền vững và tạo ra môi trường kinh doanh công bằng, lành mạnh.Để xác định các yếu tố ảnh hưởng đến tuân thủ thuế trong lĩnh vực này, nghiên cứu đã tiến hành khảo sát 1.000 đối tượng (trong đó có 495 cá nhân và 505 doanh nghiệp - DN) có hoạt động kinh doanh trực tuyến và tiến hành phân tích nhân tố khá

Phương pháp nghiên cứu

Kinh doanh trực tuyến còn được biết đến là thương mại điện tử, là hình thức mua-bán hàng hóa, sản phẩm và dịch vụ thông qua mạng internet toàn cầu, như: bán hàng bằng email, bán hàng trên các sàn thương mại điện tử, bán hàng trên Zalo, bán hàng bằng Facebook, bán hàng trên kinh Youtube, bán hàng bằng Google Adwords, bán hàng bằng SEO… với sự tham của ba chủ thể: doanh nghiệp (B), người tiêu dùng (C) và Chính phủ (G). Để hiểu rõ hơn về tính tuân thủ thuế của người nộp thuế trong lĩnh vực này, nghiên cứu đã sử dụng phần mềm phân tích SPSS20 cho việc áp dụng phân tích EFA với 5 mức độ: 1: Hoàn toàn không đồng ý; 2: Không đồng ý; 3: Không có ý kiến gì (Bình thường); 4: Đồng ý; 5: Hoàn toàn đồng ý.

Kết quả và thảo luận

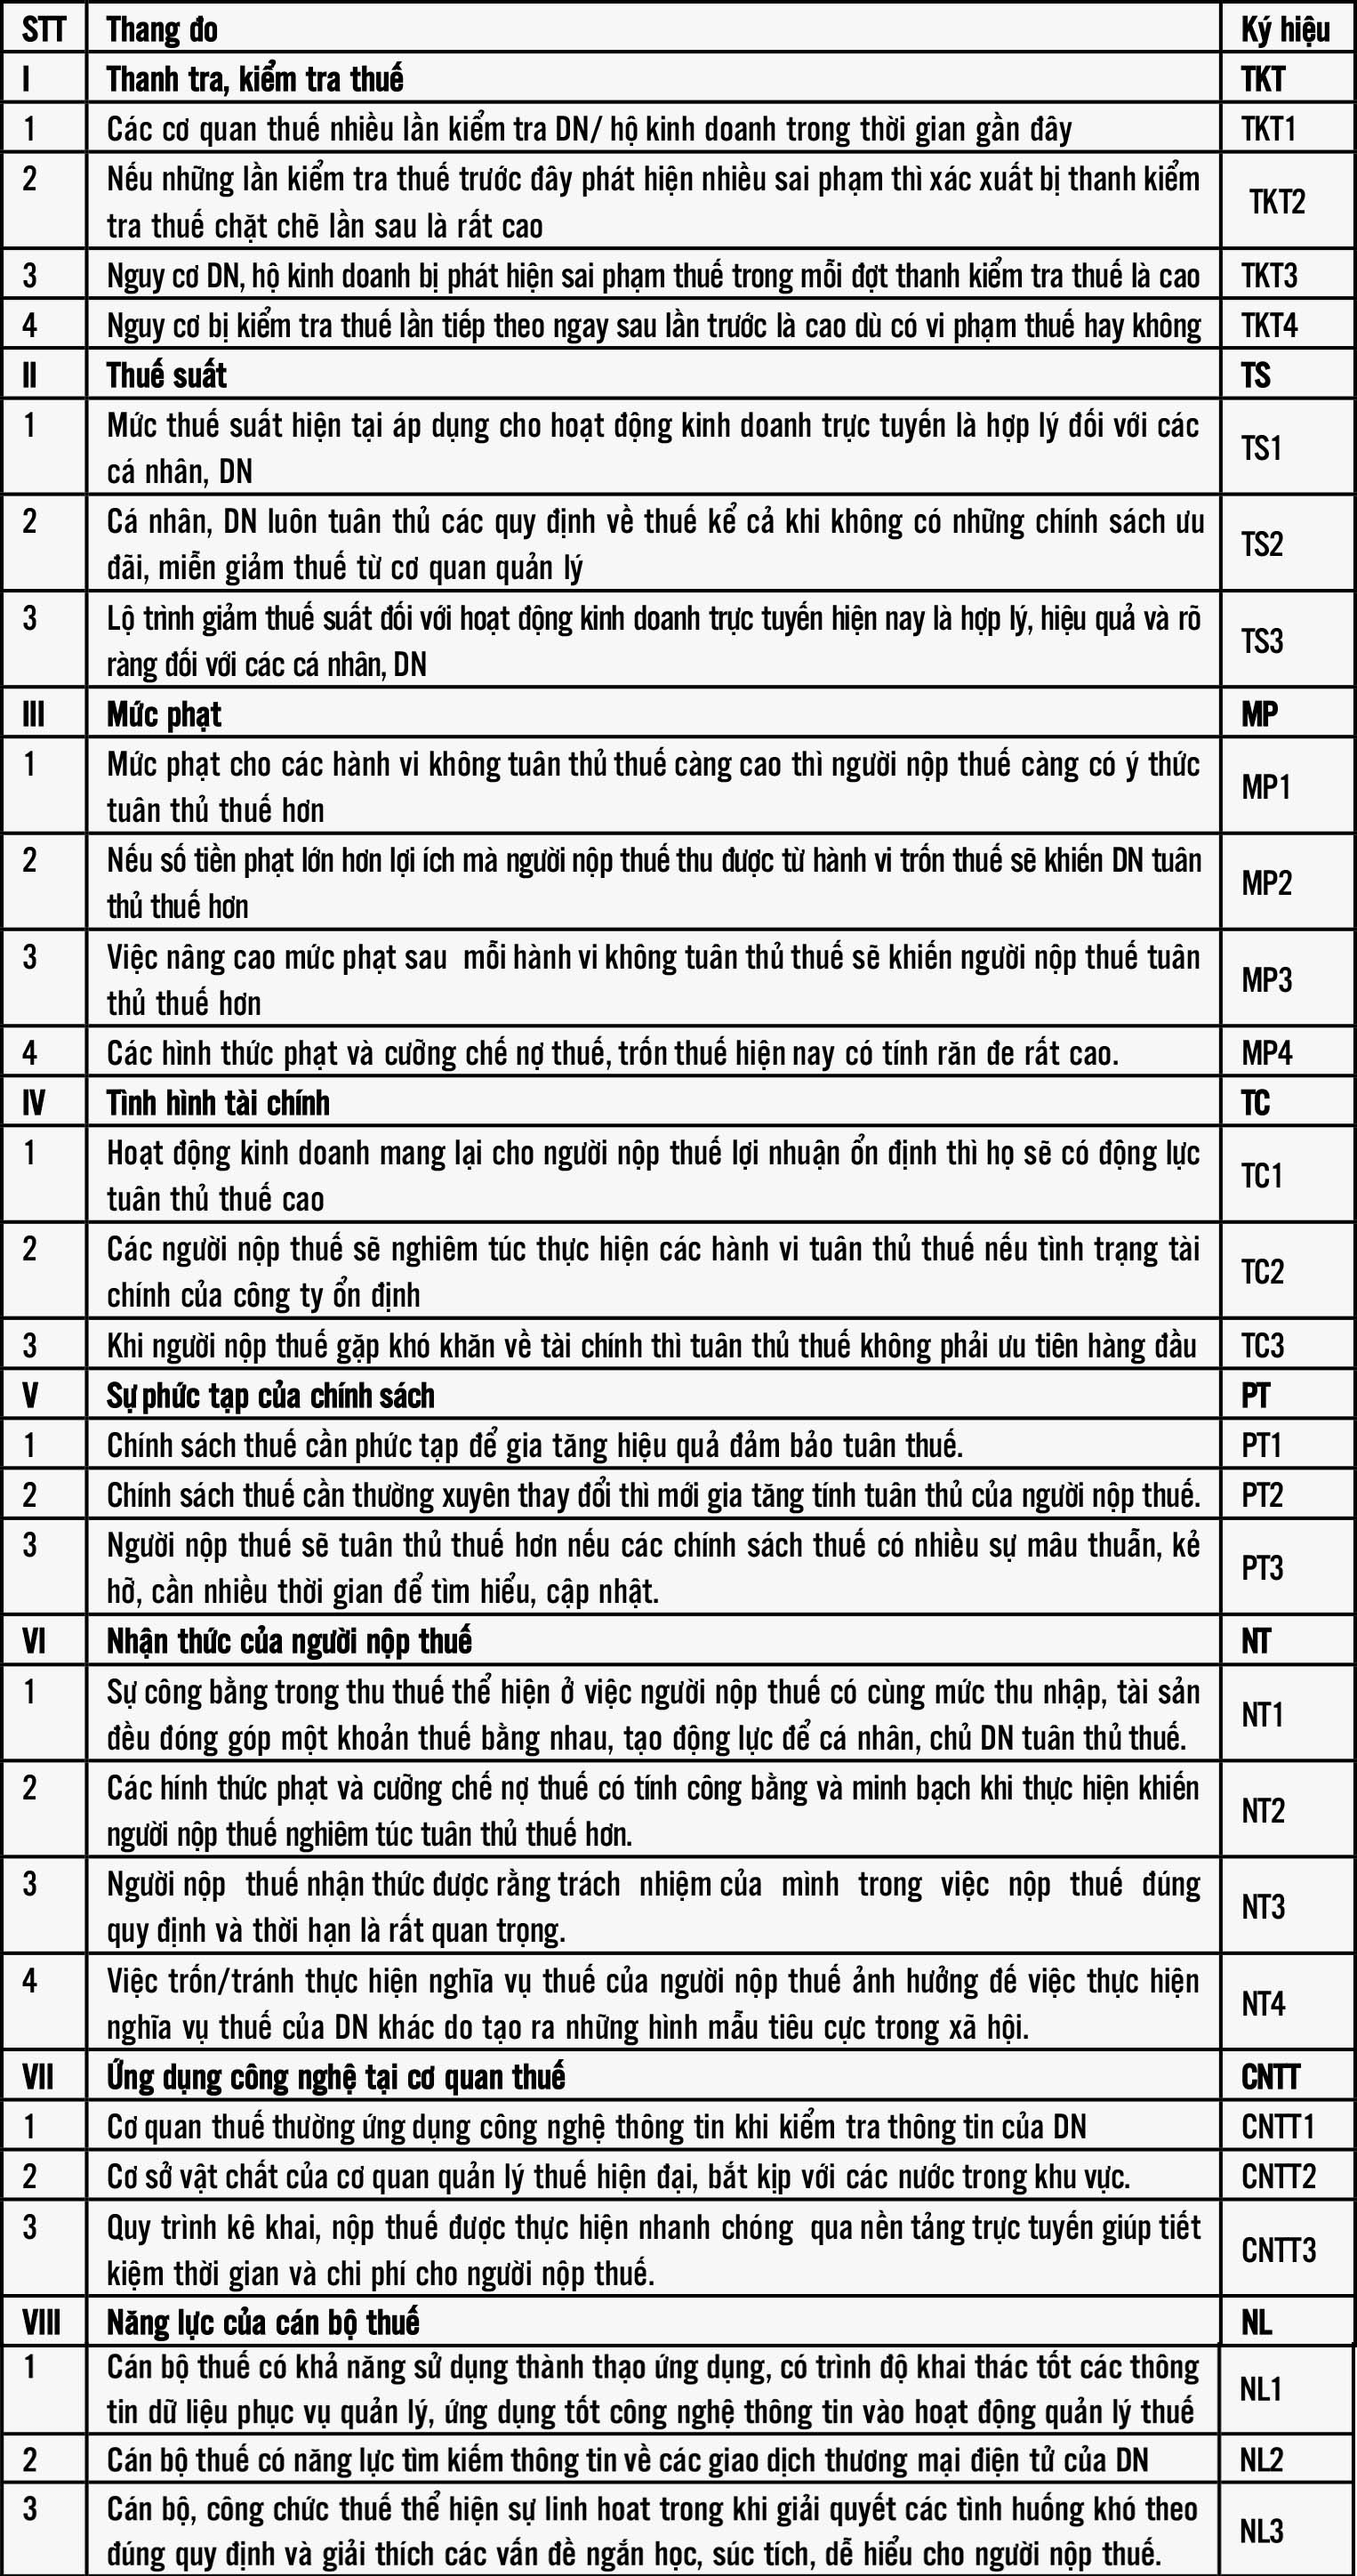
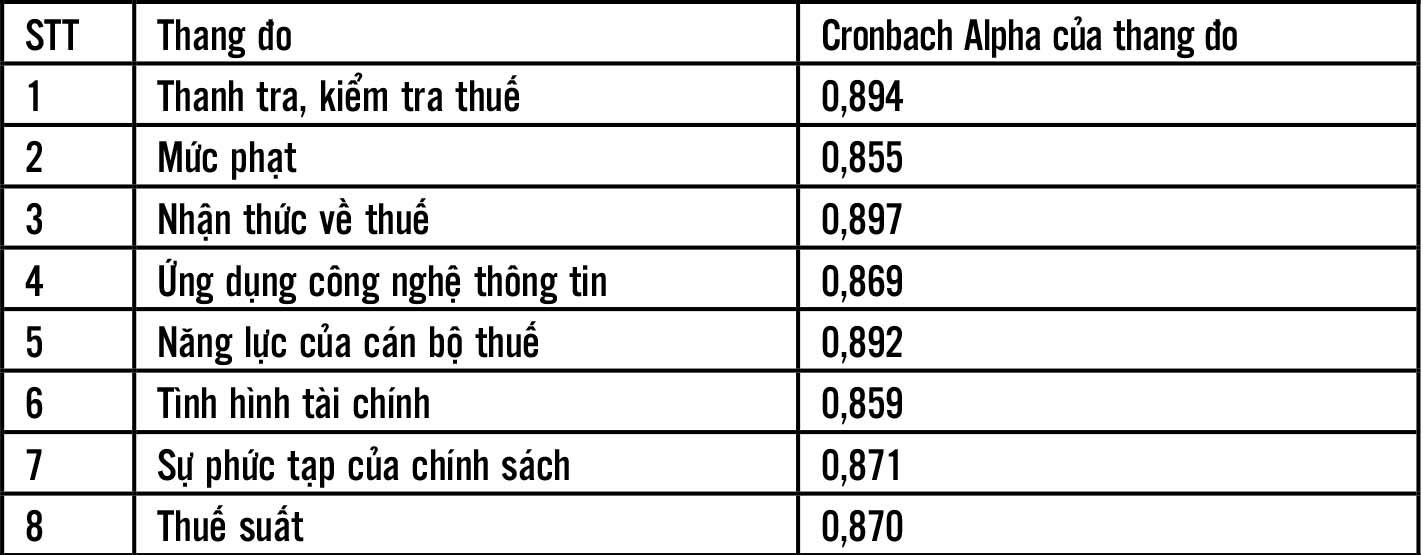
Bảng 1 cho thấy 7 nhóm thang đo tiềm năng (có tổng số 27 biến quan sát) ảnh hưởng đến sự tuân thủ thuế của đối tượng nộp thuế đối với cơ quan thuế (biến phụ thuộc chỉ có 2 trạng thái: 0 và 1).
cac nhan to anh huong den tuan thu thue trong hoat dong kinh doanh truc tuyen

Thực trạng thu thuế đối với hoạt động kinh doanh trực tuyến:

Thất thu thuế từ hoạt động kinh doanh trực tuyến của các DN và cá nhân không chỉ diễn ra ở Việt Nam, mà còn là thực trạng chung của các nước trên thế giới. Theo thống kê, năm 2023, ngành Thuế đã quản lý được khoản doanh thu qua thương mại điện tử lên đến 3,5 triệu tỷ đồng và đã thu về 97.000 tỷ đồng cho ngân sách, tăng 16% so với năm 2022. Trong đó, có 2 điểm được đánh giá đã phát huy tác dụng rất lớn trong việc thu thuế hoạt động thương mại điện tử. Một là việc xác thực và quản lý thông qua mã định danh cá nhân, nằm trong Đề án 06. Công cụ thứ hai là trong Chỉ thị 18/CT-TTg năm 2023 của Thủ tướng Chính phủ yêu cầu 5 bộ, ngành gồm: Bộ Tài chính, Bộ Công an, Bộ Công thương, Bộ Thông tin và Truyền thông, và Ngân hàng Nhà nước phải chia sẻ, kết nối dữ liệu với nhau để quản lý chặt chẽ hơn đối với thương mại điện tử. Kết quả, năm 2023 ngành Thuế đã có trong tay dữ liệu của 929 website cung cấp dịch vụ thương mại điện tử, 130 đơn vị viễn thông, quảng cáo, phát thanh truyền hình, tài khoản thanh toán của trên 9 triệu tổ chức và hơn 121 triệu cá nhân. Đây là một kho dữ liệu rất hữu ích để dần ngăn chặn tình trạng "ẩn danh trốn thuế" trên không gian mạng.

Không chỉ những DN, cá nhân kinh doanh trên thương mại điện tử ở trong nước kê khai, nộp thuế, mà những "ông lớn" kinh doanh xuyên biên giới như Google, Meta, Youtube, Tiktok cũng đã chủ động kê khai, nộp thuế trước khi bị cơ quan thuế gọi tên. Kể từ tháng 3/2022, ngành Thuế đã vận hành Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài để hỗ trợ các chủ thể này thực hiện đăng ký thuế, kê khai, nộp thuế trực tiếp từ bất cứ đâu trên thế giới. Lũy kế đến nay, đã có 94 nhà cung cấp nước ngoài kê khai, nộp thuế với số thuế trên 14,5 nghìn tỷ đồng.

Kết quả phân tích mô hình dựa trên phân tích nhân tố khám phá

Kiểm định chất lượng thang đo bằng hệ số Cronbach’s Alpha:

Kết quả phân tích Cronbach Alpha cho thấy tất cả các thang đo đều đạt yêu cầu về hệ số tin cậy Cronbach Alpha thấp nhất là 0.855 (Mức phạt vi phạm) và cao nhất là 0.897 (Nhận thức thuế)
cac nhan to anh huong den tuan thu thue trong hoat dong kinh doanh truc tuyen

Kết quả phân tích EFA

Kiểm định tính thích hợp của EFA

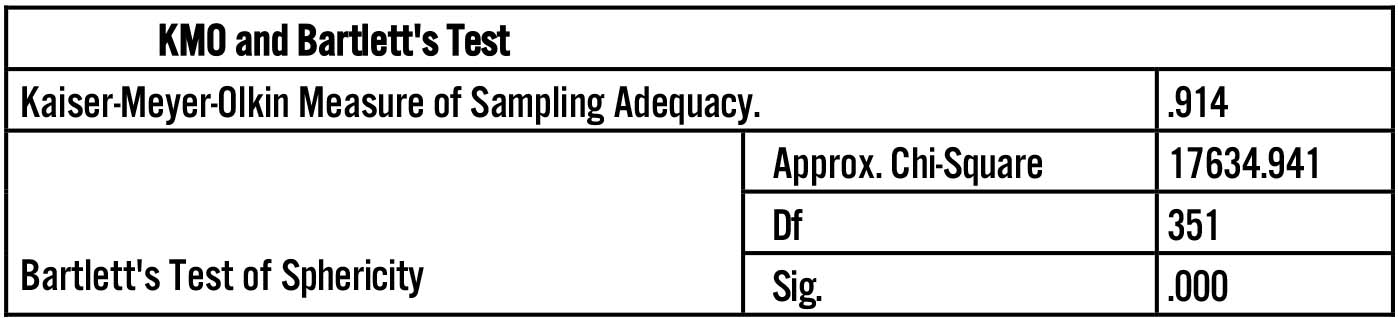
Hệ số KMO = .914 và kiểm định Barlett có Sig. = .000 (< .05) cho thấy phân tích EFA là thích hợp. Tại eigenvalue = 1.042 rút trích được 8 nhân tố và không có nhân tố mới nào được hình thành so với mô hình nghiên cứu đề xuất ban đầu, phương sai trích được là 77,704%. Như vậy, phương sai trích đạt yêu cầu.
cac nhan to anh huong den tuan thu thue trong hoat dong kinh doanh truc tuyen

Sau khi phân tích EFA các biến độc lập thì 27 biến quan sát này đã đảm bảo được tiêu chuẩn phân tích EFA (đạt yêu cầu), không có biến nào bị loại ở giai đoạn này.
cac nhan to anh huong den tuan thu thue trong hoat dong kinh doanh truc tuyen

Phân tích hồi quy:

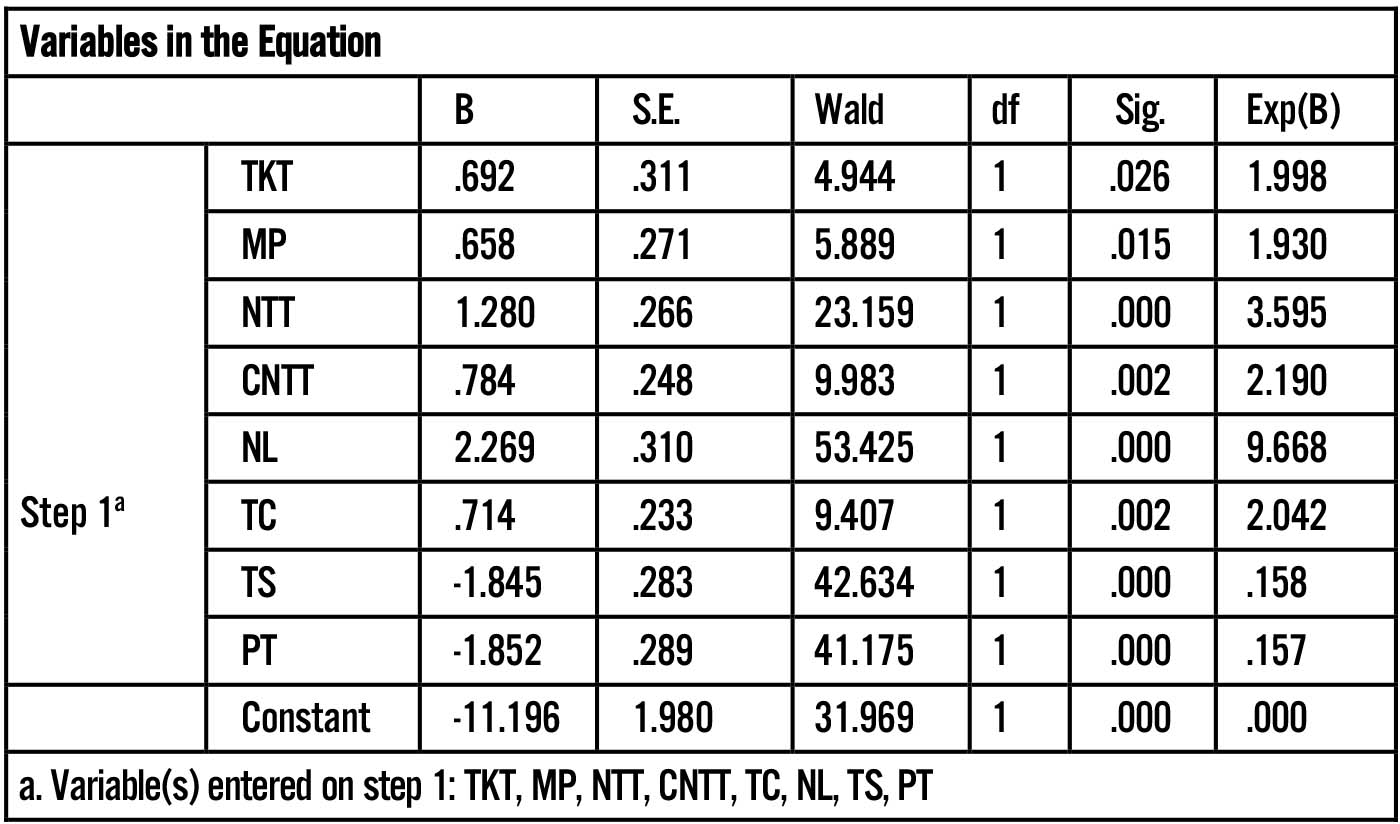
- Kiểm định Wald: Kiểm định tất cả các biến đều có Sig < 0.05, cho thấy mối liên hệ giữa biến phụ thuộc và các biến độc lập đều có ý nghĩa thống kê với mức tin cậy chung là trên 95%.

-Kiểm định mức độ phù hợp của mô hình (Kiểm định Omnibus):

Với Sig. < 0.05, cho thấy mô hình tổng quát cho thấy mối tương quan giữa biến phụ thuộc và các biến độc lập trong mô hình có ý nghĩa thống kê với khoảng tin cậy trên 99%.

-Kiểm định mức độ giải thích của mô hình: Mô hình có hệ số

R2 = 0,854

Mô hình với 8 biến độc lập như trên giải thích được 85.4% sự thay đổi của biến phụ thuộc. Còn lại 14,6% sự biến thiên của các biến phụ thuộc do những biến khác ngoài mô hình.

-Kiểm định mức độ dự báo tính chính xác của mô hình: Tỷ lệ dự báo đúng trung bình của mô hình là 97,4%.

Từ kết quả hồi quy trên, ta thấy rằng, mức độ tác động của các nhân tố tới biến phụ thuộc theo thứ tự giảm dần như sau: Năng lực của cán bộ thuế (Beta = 2.269); Sự phức tạp của chính sách thuế (Beat = -1.852); Mức thuế suất đối với hoạt động kinh doanh trực tuyến (Beta =-1.845); Nhận thức về về thuế (Beta = 1.280); Ứng dụng công nghệ thông tin của cơ quan quản lý thuế (Beta =0.784); Tình hình tài chính (Beta = 0.714); Công tác thanh kiểm tra thuế ( Beta = 0.692); Mức phạt khi vi phạm về thuế (Beta = 0.658).

Dự báo tác động của chính sách rút ra từ mô hình hồi quy:
cac nhan to anh huong den tuan thu thue trong hoat dong kinh doanh truc tuyen

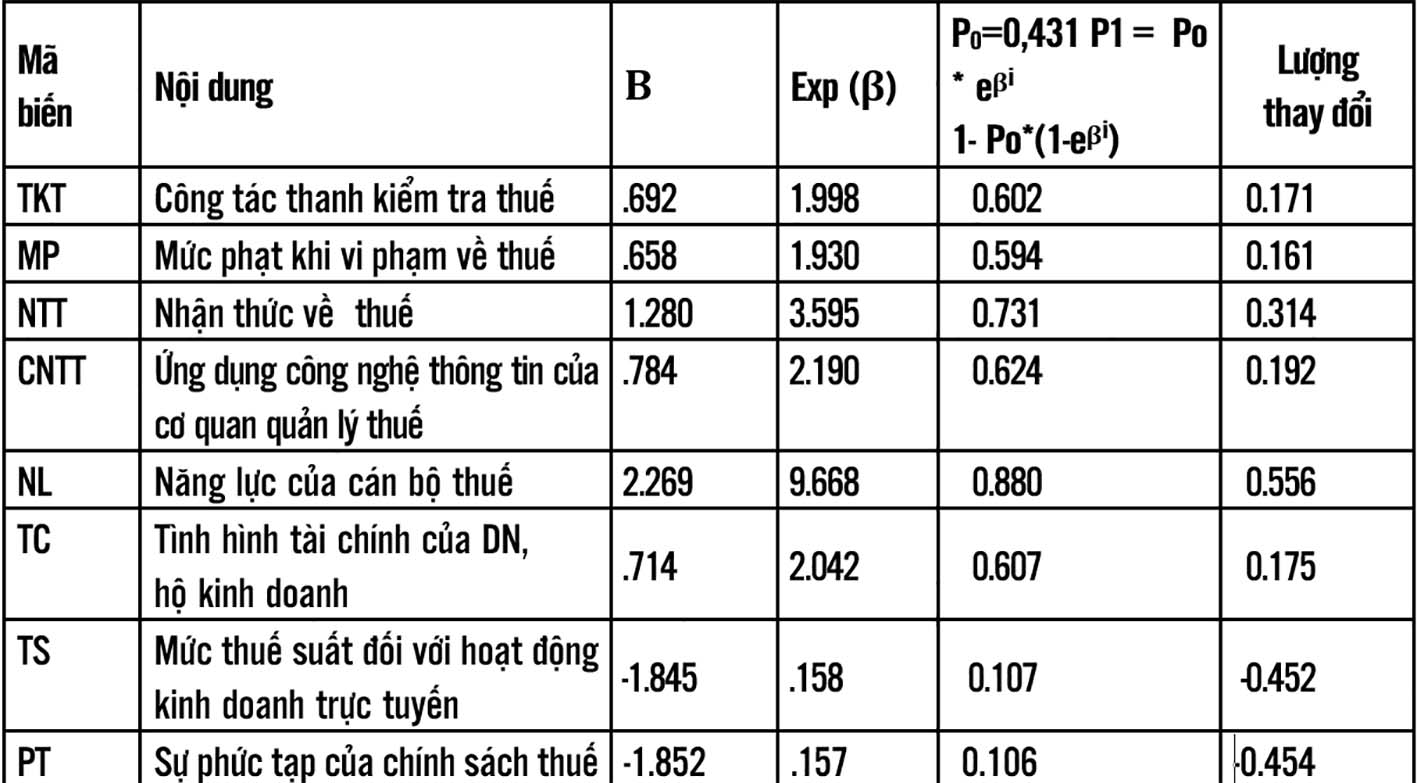
Cụ thể, khi yếu tố công tác thanh kiểm tra thuế tăng lên 1 đơn vị thì xác suất để cá nhân có hoạt động kinh doanh trực tuyến tuân thủ thuế sẽ tăng lên 17,1%. Khi sự phức tạp của chính sách thuế tăng lên 1 đơn vị thì xác suất để cá nhân có hoạt động kinh doanh trực tuyến tuân thủ thuế sẽ giảm đi 45,4%.

Như vậy, mô hình này cho biết các cơ quan quản lý thuế cần tập trung nỗ lực vào yếu tố nâng cao năng lực của cán bộ thuế cũng như giảm bớt các thủ tục về kiểm tra, báo cáo thuế, và đưa ra mức thuế suất hợp lý đối với hoạt động kinh doanh trực tuyến, nhằm đảm bảo nguồn thu thuế từ hoạt động thương mại điện tử đang dần trở nên phổ biến và có xu hướng thay thế dần hình thức kinh doanh truyền thống trước đây.

Thông qua các kiểm định có thể khẳng định, các nhân tố ảnh hưởng đến sự tuân thủ thuế đối với hoạt động kinh doanh trực tuyến là (1) Năng lực cán bộ thuế (2) Sự phức tạp của chính sách thuế (3) Mức thuế suất đối với hoạt động kinh doanh trực tuyến (4) Nhận thức về về thuế của cá nhân, DN kinh doanh trực tuyến (5) Ứng dụng công nghệ thông tin của cơ quan quản lý thuế (6) Tình hình tài chính của người nộp thuế (7) Công tác thanh tra, kiểm tra thuế (8) Mức phạt vi phạm về thuế.

Tài liệu tham khảo:

1. Bùi Ngọc Toản, (2017), “Các yếu tố ảnh hưởng đến hành vi tuân thủ thuế thu nhập của doanh nghiệp - Nghiên cứu thực nghiệm trên địa bàn Tp.Hồ Chí Minh”, Tạp chí Khoa học - Đại học Huế, số 126(5A), tr. 77-88.

2. Đặng Thị Bạch Vân (2014), Xoay quanh vấn đề người nộp thuế và tuân thủ thuế, Tạp chí Phát triển & Hội nhập, số 16(26), tr59-63.

3. Lê Thị Ánh Tuyết (2016), Nghiên cứu ảnh hưởng của thực thi Hiệp định WTO đến hành vi tuân thủ thuế của doanh nghiệp xuất nhập khẩu, Tạp chí Khoa học đại học Mở TP. HCM, số 11(2) tr.138-149.

4. Nelson Maseko (2014), The impact of personal tax knowledge and compliance costs on tax compliance behaviour of SMEs in Zimbabwe, Elite Research Journal of Accounting and Business Management Vol. 2(3) pp. 26 - 37.

5. Nguyễn Minh Hà và Nguyễn Hoàng Quân (2012), Các yếu tố ảnh hưởng đến hành vi tuân thủ thuế của doanh nghiệp tư nhân – Xét khía cạnh nộp thuế đúng hạn, Tạp chí Công nghệ Ngân hàng, Số 80.

6. Nguyễn Thị Hồng Hạnh (2017), Các yếu tố tác động đến sự tuân thủ thuế của các doanh nghiệp hoạt động trên địa bàn Thành phố Đà Nẵng, Luận văn Thạc sĩ, Trường Đại học Kinh tế - Đại học Đà Nẵng

7. Nguyễn Thị Lệ Thúy (2009), Hoàn thiện quản lý thu thuế của Nhà nước nhằm tăng cường sự tuân thủ thuế của doanh nghiệp – Nghiên cứu tình huống của Hà Nội, Đại học Kinh tế quốc dân.

8. Nguyễn Thị Loan, Nguyễn Việt Hồng Anh (2016), Ảnh hưởng của thuế đến cấu trúc vốn của các doanh nghiệp Việt Nam, Tạp chí Khoa học và Đào tạo Ngân hàng, số 168, tr.34-63.

9. Văn Công Tuân (2012), Các nhân tố ảnh hưởng đến sự tuân thủ thuế của doanh nghiệp (Tình huống nghiên cứu tại Chi cục Thuế quận 1, TP HCM), Đại học Kinh tế TP HCM.

ThS Bùi Đỗ Vân - Đại học Kinh tế Quốc dân

TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Dự thảo Luật An toàn thực phẩm: Lấp khoảng trống hậu kiểm, ngăn thực phẩm giả

Dự thảo Luật An toàn thực phẩm: Lấp khoảng trống hậu kiểm, ngăn thực phẩm giả

Sữa giả, thực phẩm giả, thực phẩm kém chất lượng liên tiếp bị phát hiện đang cho thấy những lỗ hổng không chỉ ở khâu cấp phép mà còn trong quá trình giám sát sau lưu thông. ThS. Luật sư Bùi Văn Đức, Phó Giám đốc Công ty Luật TNHH Chân Thiện Mỹ thuộc Đoàn luật sư TP. Hồ Chí Minh cho rằng, hậu kiểm chưa đủ mạnh, dữ liệu quản lý thiếu liên thông và trách nhiệm còn phân tán đang tạo khoảng trống, đất sống cho thực phẩm giả, kém chất lượng. Theo ông, sửa đổi Luật An toàn thực phẩm cần chuyển mạnh sang kiểm soát xuyên suốt vòng đời sản phẩm, đồng thời làm rõ trách nhiệm và tăng năng lực quản lý trên môi trường số.
Miễn, giảm phí, lệ phí để người dân tiến sâu hơn vào đời sống số

Miễn, giảm phí, lệ phí để người dân tiến sâu hơn vào đời sống số

Từ ngày 15/8/2026 đến hết ngày 28/2/2027, công dân có tài khoản định danh điện tử mức độ 2 được miễn, giảm 10 khoản phí, lệ phí nếu đáp ứng đủ điều kiện. Chia sẻ với phóng viên Tạp chí Kinh tế - Tài chính, Luật sư Phạm Tuấn Anh (Đoàn luật sư TP. Hà Nội), Chuyên gia Viện Phát triển bền vững và Kinh tế số cho rằng, không chỉ giúp người dân giảm chi phí khi thực hiện thủ tục, chính sách này còn mở thêm lợi ích cho doanh nghiệp nhỏ, hộ và cá nhân kinh doanh khi dữ liệu số ngày càng gắn chặt với giao dịch, quản lý và thực hiện nghĩa vụ với Nhà nước.
Thêm dư địa giảm thủ tục, chi phí tuân thủ cho doanh nghiệp nhập khẩu hóa chất

Thêm dư địa giảm thủ tục, chi phí tuân thủ cho doanh nghiệp nhập khẩu hóa chất

Dự thảo sửa đổi, bổ sung một số điều của Nghị định số 25/2026/NĐ-CP đang mở thêm dư địa để doanh nghiệp nhập khẩu hóa chất giảm thủ tục, chi phí tuân thủ và đẩy mạnh số hóa quản lý. Tuy nhiên, theo TS. Đào Cao Sơn, Phó Trưởng bộ môn Quản trị thương hiệu và Sở hữu trí tuệ, Khoa Marketing, Trường Đại học Thương mại, thông quan chỉ là một khâu trong cả quá trình, doanh nghiệp cần chủ động hơn từ khai báo, lưu trữ, vận chuyển đến bảo quản và sử dụng hóa chất.
Ngăn chặn gian lận hóa đơn bằng AI: Đề xuất ứng dụng mô hình quản lý đa tầng

Ngăn chặn gian lận hóa đơn bằng AI: Đề xuất ứng dụng mô hình quản lý đa tầng

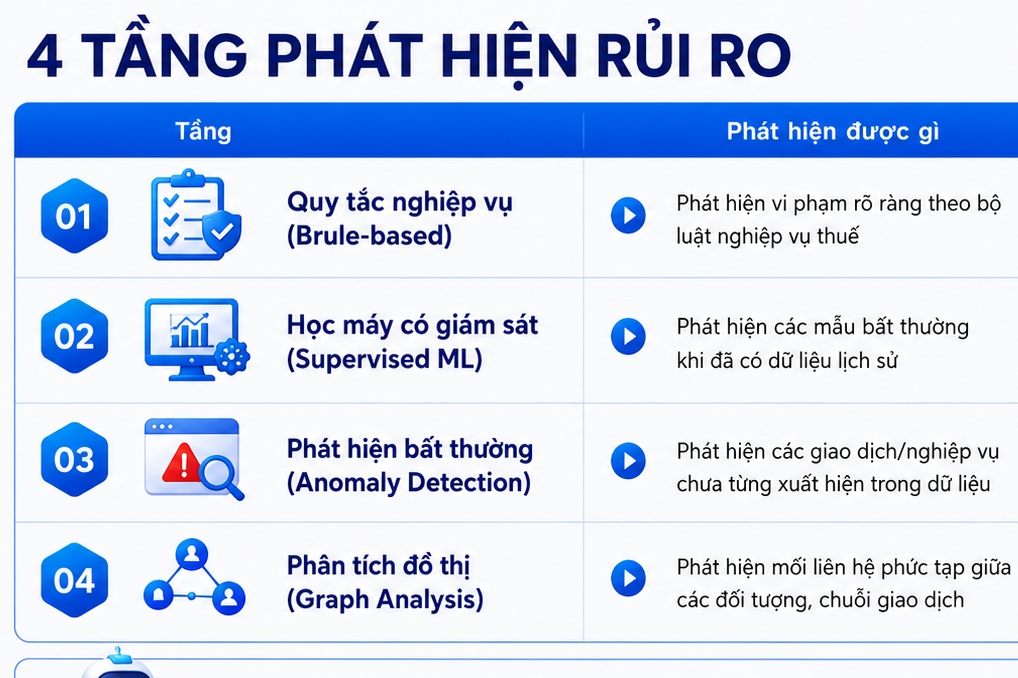
Trong bối cảnh nền kinh tế số phát triển vượt bậc, việc ứng dụng công nghệ đa tầng để quản lý thuế là xu hướng không thể đảo ngược của thế giới. Là quốc gia tiếp cận sau, Việt Nam đang đứng trước cơ hội lớn để tận dụng ngay những công nghệ dữ liệu lớn và trí tuệ nhân tạo (AI) nhằm nâng cao hiệu quả quản lý.
Tháo "nút thắt" cho doanh nghiệp nhập khẩu hàng tân trang

Tháo "nút thắt" cho doanh nghiệp nhập khẩu hàng tân trang

Dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 77/2023/NĐ-CP và Nghị định số 66/2024/NĐ-CP về quản lý nhập khẩu hàng hóa tân trang theo Hiệp định CPTPP, EVFTA, UKFTA (gọi tắt dự thảo) đang mở hướng quản lý mới cho hàng hóa tân trang nhập khẩu. Tuy nhiên, để biến cơ hội thành lợi thế, Luật sư Nguyễn Văn Chí (Công ty Luật TNHH Chân Thiện Mỹ, Đoàn Luật sư TP. Hồ Chí Minh) cho rằng doanh nghiệp cần chuẩn bị kỹ năng lực kiểm soát hàng hóa và tuân thủ quy định.
Đề xuất nâng ngưỡng doanh thu kê khai lên 10 tỷ đồng: Phù hợp với quy mô và năng lực thực tế của hộ kinh doanh

Đề xuất nâng ngưỡng doanh thu kê khai lên 10 tỷ đồng: Phù hợp với quy mô và năng lực thực tế của hộ kinh doanh

Việc Bộ Tài chính nghiên cứu nâng mức doanh thu để hộ, cá nhân kinh doanh được lựa chọn áp dụng phương pháp thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm được kỳ vọng tạo thêm vùng chuyển tiếp khi hộ kinh doanh mở rộng quy mô. Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, điều quan trọng là hạn chế những “bước nhảy” quá lớn về nghĩa vụ và chi phí tuân thủ.
Số hóa thủ tục thuế: Giảm chi phí tuân thủ, gia tăng cạnh tranh cho hàng Việt

Số hóa thủ tục thuế: Giảm chi phí tuân thủ, gia tăng cạnh tranh cho hàng Việt

Số hóa thủ tục thuế đang từng bước thay đổi cách doanh nghiệp thực hiện nghĩa vụ với Nhà nước, theo hướng nhanh hơn, minh bạch hơn và giảm chi phí tuân thủ. Với doanh nghiệp xuất khẩu, mỗi khâu được đơn giản hóa, mỗi giờ chờ được rút ngắn không chỉ giúp tiết kiệm chi phí mà còn tạo thêm dư địa để đầu tư, mở rộng thị trường và nâng sức cạnh tranh cho hàng Việt. ThS. Nguyễn Ngọc Minh An, Khoa Kinh tế, Trường Đại học Mở Hà Nội cho rằng, cải cách thủ tục thuế không chỉ là câu chuyện hành chính, mà phải trở thành một bộ phận của năng lực cạnh tranh quốc gia.
Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Chính phủ đang nghiên cứu nâng ngưỡng doanh thu tính thuế từ 3 tỷ đồng lên 10 tỷ đồng/năm. Các chuyên gia về thuế cho rằng, khi chính sách này được thông qua sẽ tạo “khoảng đệm” cần thiết, giúp các hộ, cá nhân kinh doanh và doanh nghiệp nhỏ giảm chi phí tuân thủ, mở rộng quy mô, hướng tới sự minh bạch và chuyên nghiệp.
Hướng dẫn xử lý hóa đơn điện tử có sai sót theo các quy định mới

Hướng dẫn xử lý hóa đơn điện tử có sai sót theo các quy định mới

Hóa đơn điện tử hiện nay đã trở thành một phần quen thuộc trong hoạt động sản xuất kinh doanh. Tuy nhiên, trong quá trình sử dụng vẫn có thể phát sinh sai sót tên, địa chỉ, mã số thuế, sai đơn giá, thuế suất, tiền thuế... Vậy khi phát hiện hóa đơn sai sót thì phải xử lý thế nào?
Hoàn thuế giá trị gia tăng: Dữ liệu mở đường, doanh nghiệp hưởng lợi

Hoàn thuế giá trị gia tăng: Dữ liệu mở đường, doanh nghiệp hưởng lợi

Rút ngắn thời gian hoàn thuế nhưng vẫn kiểm soát chặt gian lận đang là trọng tâm hướng đến của ngành Thuế. Việc đẩy mạnh dữ liệu, trí tuệ nhân tạo và tự động hóa giúp chuyển từ kiểm soát dàn trải sang quản lý theo rủi ro, qua đó hoàn nhanh hơn cho doanh nghiệp đủ điều kiện và khơi thông dòng tiền. Xung quanh vấn đề này, phóng viên Tạp chí Kinh tế - Tài chính đã trao đổi với chuyên gia, TS Giang Thị Trang, Khoa Kế toán, Trường Đại học Kinh tế và Quản trị Kinh doanh.
Đề xuất giảm 30% thuế: Chính sách hỗ trợ đang sát với thực tế vận hành của thị trường

Đề xuất giảm 30% thuế: Chính sách hỗ trợ đang sát với thực tế vận hành của thị trường

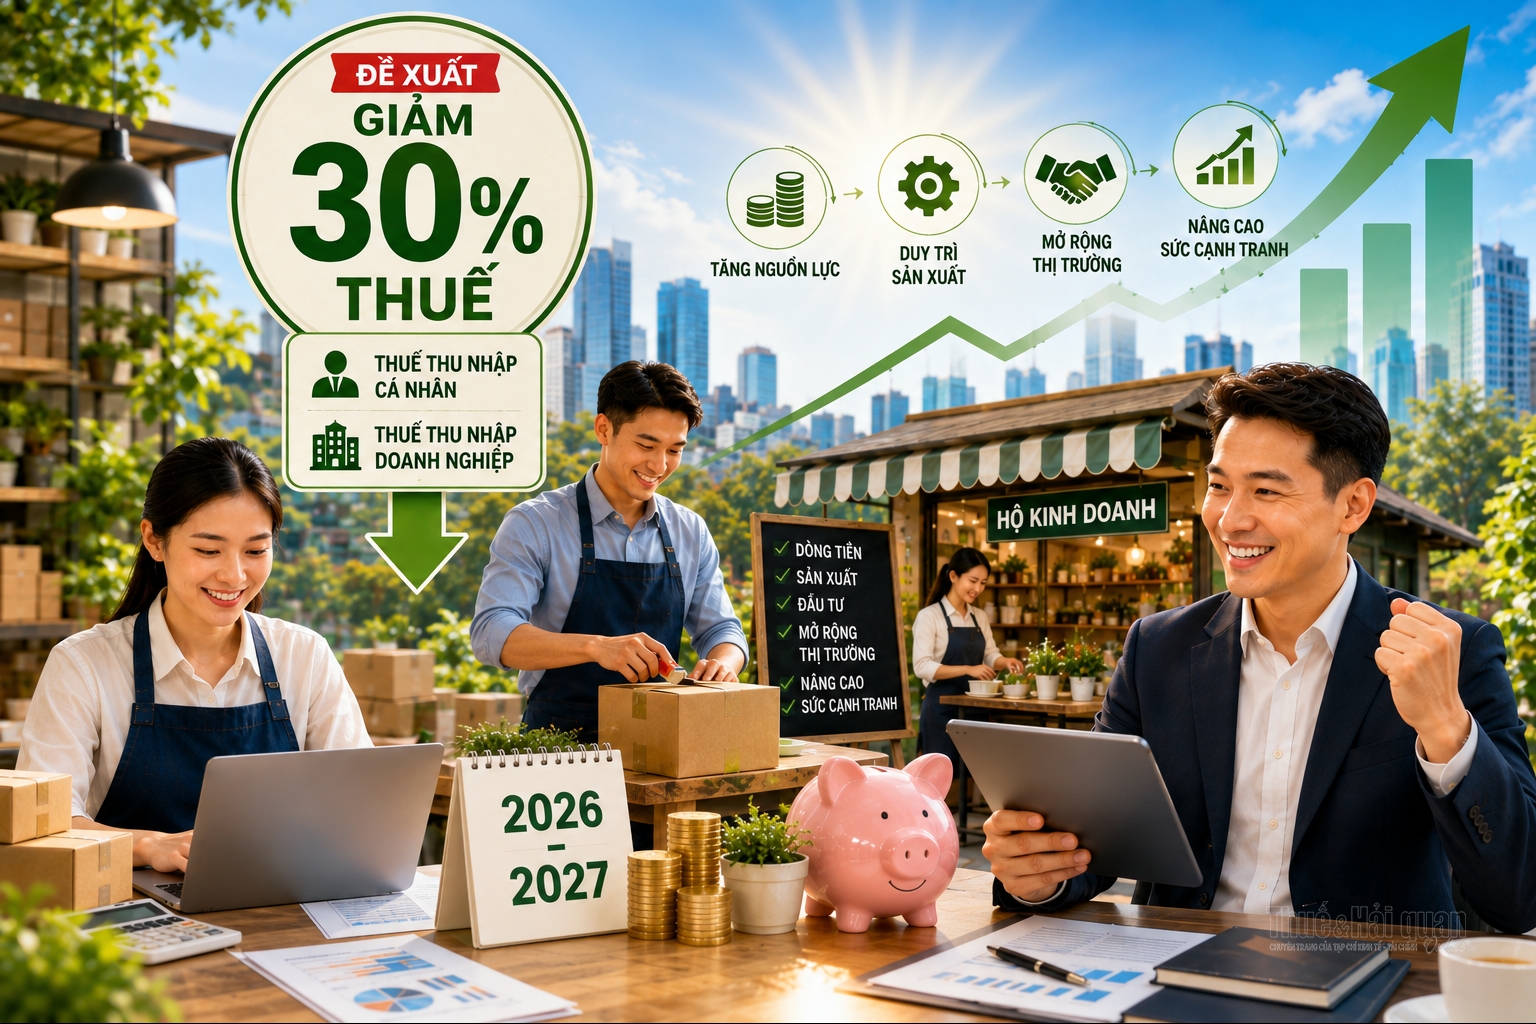
Trong bối cảnh doanh nghiệp nhỏ và vừa, hộ và cá nhân kinh doanh chịu nhiều sức ép từ chi phí, vốn và thị trường, đề xuất giảm 30% số thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp trong hai năm 2026-2027 của Chính phủ được kỳ vọng tạo thêm nguồn lực cho khu vực kinh doanh quy mô nhỏ. Theo bà Phạm Thị Xuân, Viện trưởng Viện Phát triển bền vững và Kinh tế số, giá trị của chính sách này không chỉ nằm ở số thuế được giảm, mà còn ở khả năng giải phóng dòng tiền để doanh nghiệp, đặc biệt doanh nghiệp nhỏ và hộ kinh doanh duy trì sản xuất, đầu tư, mở rộng thị trường và nâng cao sức cạnh tranh.
Chủ động kiểm soát hóa đơn, hạn chế rủi ro trong thực hiện nghĩa vụ thuế

Chủ động kiểm soát hóa đơn, hạn chế rủi ro trong thực hiện nghĩa vụ thuế

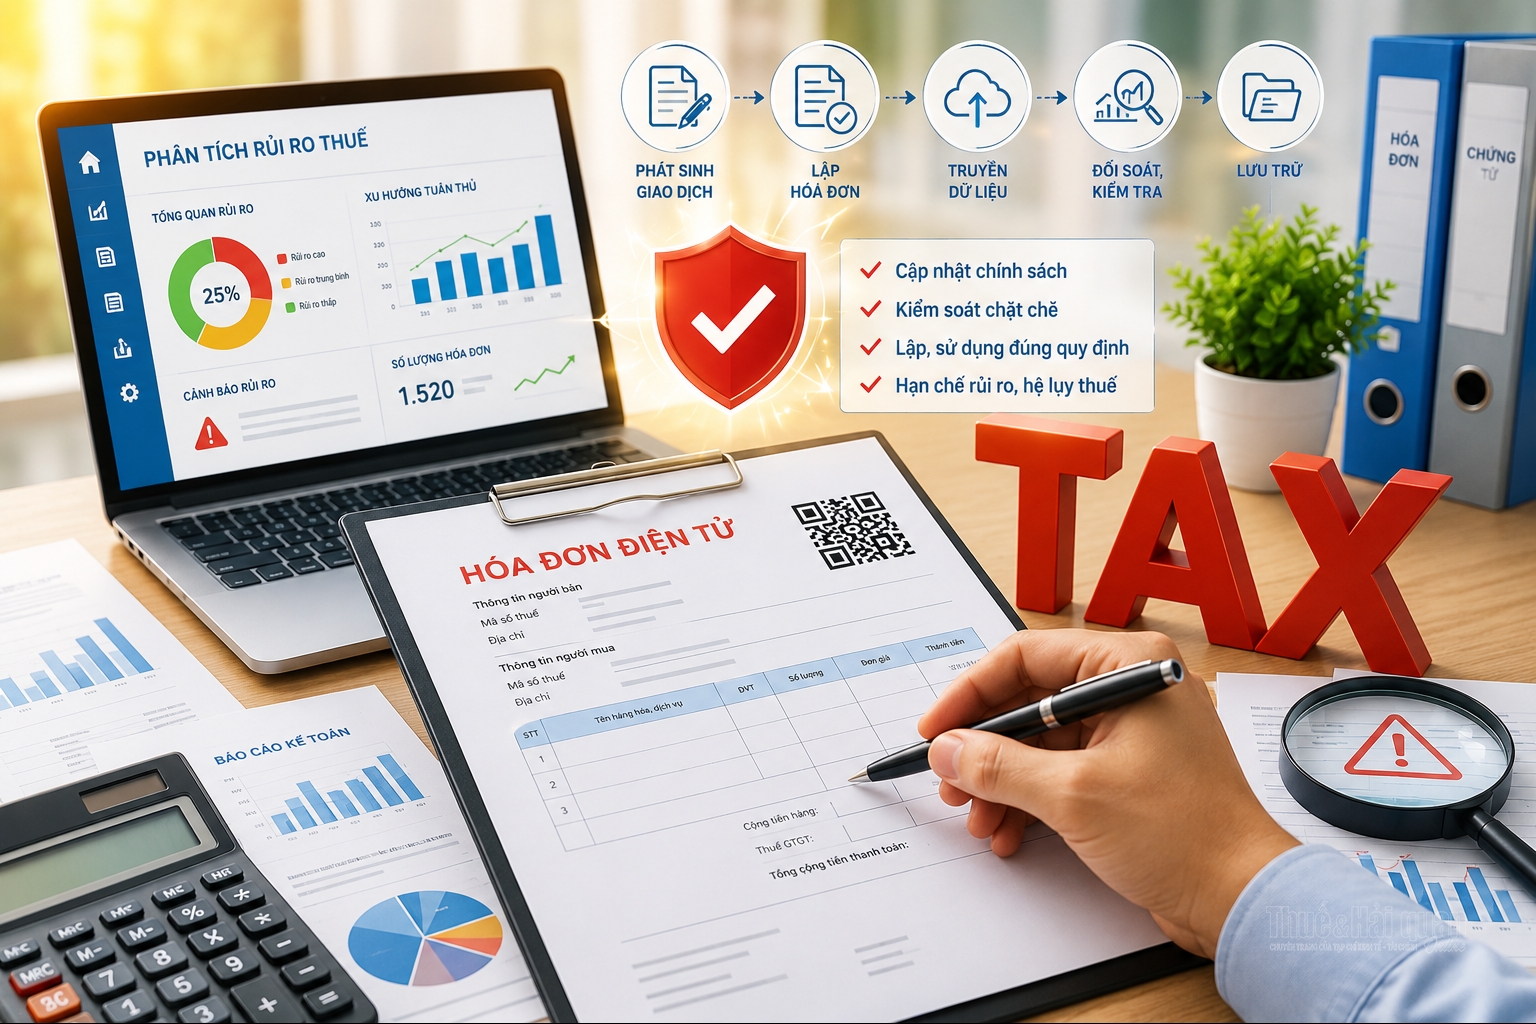
Theo chuyên gia Bùi Như Hiển, Phó trưởng Bộ môn Kinh doanh (Khoa Kinh doanh và Logistics, Trường Đại học Kinh tế và Quản trị kinh doanh), người nộp thuế cần chủ động cập nhật chính sách, kiểm soát chặt chẽ từng khâu, bảo đảm hóa đơn được lập, sử dụng đúng quy định ngay từ đầu.
Giảm trừ y tế, giáo dục khi tính thuế thu nhập cá nhân: Căn cứ vào chi phí thực tế

Giảm trừ y tế, giáo dục khi tính thuế thu nhập cá nhân: Căn cứ vào chi phí thực tế

Chính sách thuế thu nhập cá nhân (TNCN) mới bổ sung khoản giảm trừ đối với chi phí y tế, giáo dục - đào tạo tối đa 47 triệu đồng/năm. Tuy nhiên, chuyên gia thuế Nguyễn Văn Phụng lưu ý, khoản giảm trừ thực tế được xác định trên cơ sở số tiền người nộp thuế thực tế chi trả và đáp ứng các điều kiện về chứng từ, nguồn thanh toán.
Chính sách tài khóa tiếp sức doanh nghiệp, tạo động lực cho tăng trưởng

Chính sách tài khóa tiếp sức doanh nghiệp, tạo động lực cho tăng trưởng

Theo TS. Phan Hoài Nam, Tổng giám đốc Hãng tư vấn W&A, Trọng tài viên VIAC, trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng hai con số, chính sách tài khóa không chỉ đáp ứng yêu cầu quản lý ngân sách mà còn cần tạo thuận lợi cho đầu tư, sản xuất, kinh doanh. Giảm chi phí tuân thủ, rút ngắn thời gian xử lý thủ tục và giải phóng dòng tiền là những yếu tố có thể tạo tác động trực tiếp tới quyết định của doanh nghiệp.
Bao bì không đạt chuẩn, hàng Việt Nam khó vào EU

Bao bì không đạt chuẩn, hàng Việt Nam khó vào EU

Quy định mới của Liên minh châu Âu (EU) về bao bì và rác thải bao bì có hiệu lực từ ngày 12/8/2026, đặt ra yêu cầu ngày càng cao về tái chế, tái sử dụng, vật liệu tái chế và kiểm soát hóa chất. Chuyên gia Nguyễn Ngọc Linh, Giám đốc Thương hiệu Easy Export, Viện Phát triển bền vững và Kinh tế số cảnh báo, doanh nghiệp xuất khẩu không nên xem nhẹ, chỉ coi bao bì là phần phụ của sản phẩm, bởi đây là mắt xích quyết định khả năng tiếp cận thị trường EU.

Đọc nhiều