Thứ hai 19/10/2026 09:59
Thời tiết: Hà Nội 29°C
Đà Nẵng 29°C
Cà Mau 29°C
Hải Phòng 31°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Bài 3: Thuế điện tử - “đường cao tốc” cho hộ kinh doanh và doanh nghiệp nhỏ

Hồ Huệ
Để đưa các chính sách thuế đến nhanh nhất, gần nhất với người dân, doanh nghiệp (DN), ngành Thuế không ngừng cải cách thủ tục hành chính, nâng cao chất lượng các dịch vụ thuế điện tử, đẩy mạnh tiến độ triển khai hóa đơn điện tử (HĐĐT) từ máy tính tiền…

Theo hướng này, cơ quan thuế tiếp tục nâng cao chất lượng quy trình đăng ký, kê khai, nộp thuế theo hướng chuyển đổi số, tự động hóa giúp người nộp thuế tiết kiệm chi phí, thời gian trong việc thực hiện nghĩa vụ thuế. Theo đó, đến nay trên toàn quốc đã có 99,4% DN tham gia sử dụng dịch vụ khai thuế điện tử với hơn 9,7 triệu hồ sơ khai thuế điện tử đã tiếp nhận trong những tháng đầu năm 2025.
Bài 3: Thuế điện tử - “đường cao tốc” cho hộ kinh doanh và doanh nghiệp nhỏ
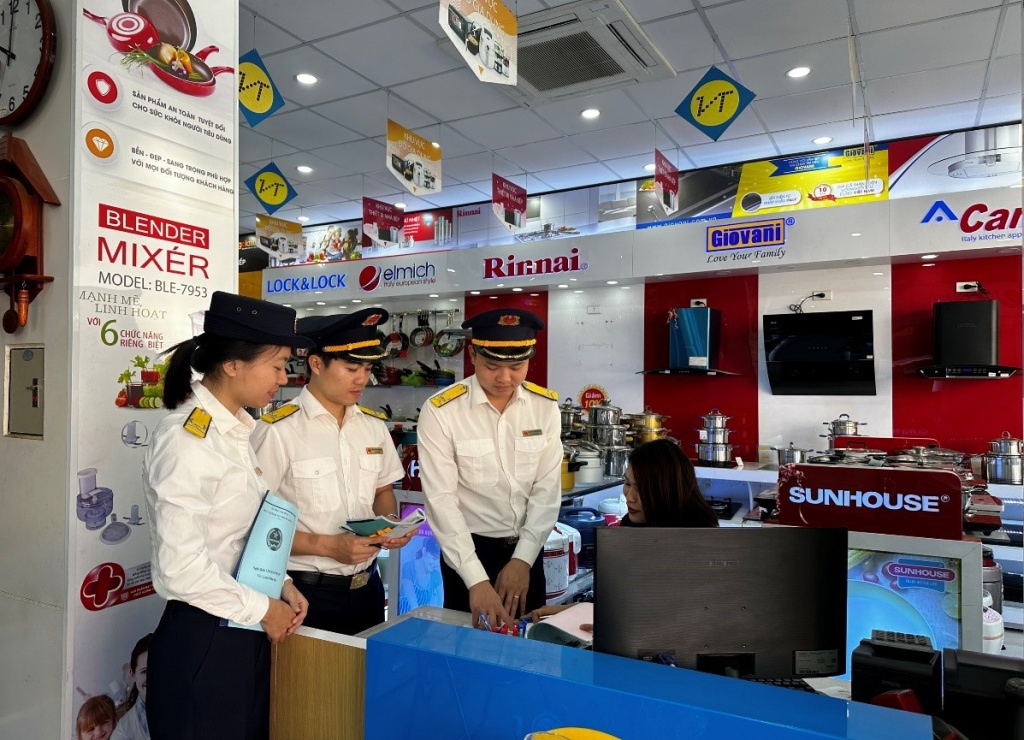
Cán bộ thuế hỗ trợ người dân thực hiện dịch vụ thuế điện tử.

Ngoài ra, 99,2% DN đăng ký tham gia sử dụng dịch vụ nộp thuế điện tử với cơ quan thuế, 98,7% DN hoàn thành đăng ký dịch vụ nộp thuế điện tử với ngân hàng với số tiền thuế ước nộp là trên 591,8 nghìn tỷ đồng. Các DN đã nộp tiền thuế thông qua 2.883.625 giao dịch nộp thuế điện tử với số tiền là trên 591.745 tỷ đồng.

Cơ quan thuế cũng đã tiếp nhận hơn 141,7 nghìn tờ khai điện tử của cá nhân đối với hoạt động cho thuê tài sản, gần 1,2 triệu tờ khai lệ phí trước bạ điện tử đối với ô tô, xe máy (đạt 56,1% tổng số tờ khai lệ phí trước bạ). Trên cơ sở này, trong những tháng đầu năm đã có hơn 1,6 triệu giao dịch nộp lệ phí trước bạ ô tô, xe máy qua hình thức ibanking, mobile banking (đạt tỷ lệ 51,3% tổng số giao dịch lệ phí trước bạ cả nước).

Mở rộng triển khai HĐĐT, HĐĐT khởi tạo từ máy tính tiền, HĐĐT đối với hoạt động kinh doanh xăng dầu cũng là một trong những phương thức góp phần chuyển đổi cách thức phục vụ người dân, tạo lập môi trường kinh doanh lành mạnh, bình đẳng giữa các tổ chức, cá nhân nộp thuế, từ đó giúp cho hoạt động sản xuất kinh doanh của DN được thuận lợi.

Theo đó, tính từ thời điểm triển khai (ngày 1/7/2022), đến nay hệ thống HĐĐT của cơ quan thuế đã ghi nhận số lượng tổng cộng HĐĐT đã phát hành là trên 14,6 tỷ HĐĐT, trong đó có 3,29 tỷ hóa đơn có mã, 8,96 tỷ hóa đơn không mã, còn lại là HĐĐT khởi tạo từ máy tính tiền và hóa đơn theo từng lần phát sinh.

Việc triển khai HĐĐT khởi tạo từ máy tính tiền là một bước tiến quan trọng trong lộ trình số hóa công tác quản lý thuế, đặc biệt đối với các hộ cá nhân kinh doanh trong bối cảnh hiện nay, khi Chính phủ ban hành Nghị định số 70/2025/NĐ-CP sửa đổi quy định tại Nghị định số 123/2020/NĐ-CP về quản lý HĐĐT.

Theo đó, kể từ ngày 1/6/2025, các DN, hộ kinh doanh nộp thuế theo phương pháp kê khai và các hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương thức khoán có mức doanh thu hàng năm từ 1 tỷ đồng trở lên có hoạt động bán hàng hóa, cung cấp dịch vụ phải sử dụng HĐĐT khởi tạo từ máy tính tiền có chuyển dữ liệu điện tử đến cơ quan thuế.

Cùng với đó, thực hiện chỉ đạo của Chính phủ, Bộ Tài chính, Cục Thuế đã khẩn trương chỉ đạo các thuế tỉnh, thành phố rà soát, xây dựng kế hoạch triển khai đối với các cơ sở kinh doanh thuộc diện triển khai.
Bài 3: Thuế điện tử - “đường cao tốc” cho hộ kinh doanh và doanh nghiệp nhỏ
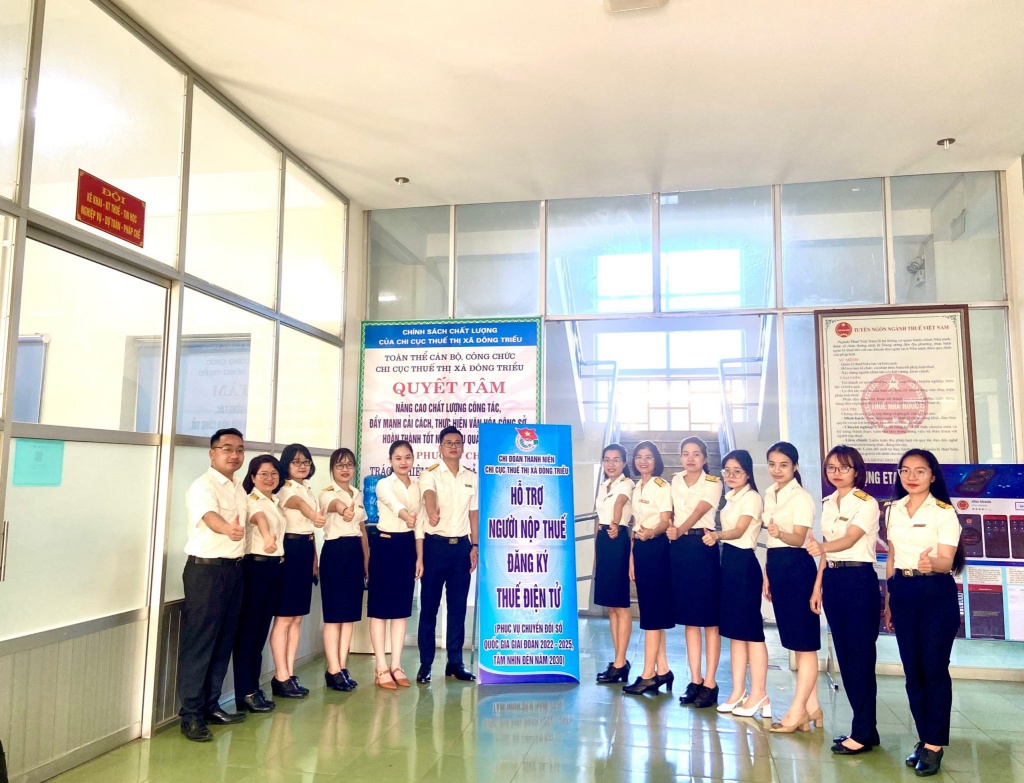
Cơ quan thuế thực hiện nhiều giải pháp hỗ trợ người nộp thuế.

Để hỗ trợ các hộ kinh doanh về chi phí sử dụng giải pháp HĐĐT, lưu trữ dữ liệu, Cục Thuế đã tổ chức các buổi làm việc với các nhà cung cấp giải pháp HĐĐT; phân công công chức quản lý trực tiếp phối hợp với các đơn vị cung cấp giải pháp để phân loại các hộ kinh doanh theo quy mô, ngành nghề kinh doanh, các điều kiện công nghệ thông tin sẵn có để tư vấn người nộp thuế lựa chọn mô hình để triển khai giải pháp HĐĐT khởi tạo từ máy tính tiền phù hợp với điều kiện tài chính của người nộp thuế.

Chị Nguyễn Thị Vân, chủ tiệm tạp hóa (Ngõ 41 Phố Vọng, Hà Nội) cho biết, phần mềm tôi vừa được giới thiệu sử dụng dễ dàng, sau một vài lần là quen bởi các bước đơn giản. Phần mềm còn có thể tích hợp nhiều tiện ích khác như quản lý bán hàng, lập hồ sơ khai thuế, đều sử dụng trên điện thoại di động, khá thuận tiện.

Theo Cục Thuế, có nhiều phần mềm tích hợp đầy đủ các chức năng từ bán hàng, kế toán, lập tờ khai thuế đến sản xuất hóa đơn, trên cả trình duyệt web, thiết bị di động, máy POS để các hộ kinh doanh lựa chọn.

Các doanh nghiệp nhỏ, vừa và hộ kinh doanh có thể lựa chọn mô hình giải pháp HĐĐT khởi tạo từ máy tính tiền phù hợp với quy mô, được cung cấp rộng rãi trên thị trường. Các đơn vị như MISA, Kiot Viet, Sapo, Softdream… đã cung cấp phần mềm cho các hộ, cá nhân kinh doanh dùng thử miễn phí 6 tháng, tặng gói HĐĐT tăng đến 5.000 hóa đơn, miễn phí tư vấn, hướng dẫn kê khai và sử dụng phần mềm. Các sản phẩm phần mềm đồng thời được tích hợp trên nền tảng di động, máy tính bảng, máy POS…, thuận tiện cho mọi loại hình kinh doanh.

Với việc quyết liệt triển khai này, đến nay đã có 238.942 cơ sở kinh doanh đã đăng ký sử dụng HĐĐT khởi tạo từ máy tính tiền, trong đó tính đến tháng 7/2025 có 145.929 cơ sở kinh doanh đăng ký sử dụng HĐĐT khởi tạo từ máy tính tiền, bao gồm 45.247 hộ kinh doanh theo phương pháp khoán có doanh thu từ 1 tỷ đồng/năm trở lên đã áp dụng, cơ bản hoàn thành theo quy định tại Nghị định số 70/2025/NĐ-CP.

Có thể thấy, chuyển đổi số đang dần trở thành nhịp sống mới của nền kinh tế. Việc ngành Thuế không ngừng thay đổi, số hóa toàn bộ quy trình đã giúp thúc đẩy hiệu quả việc chấp hành pháp luật thuế của các DN, hộ kinh doanh và thuế điện tử được coi là "đường cao tốc” mang lại lợi ích thiết thực không chỉ cho người nộp thuế mà góp phần tiến tới một nền kinh tế minh bạch, hiện đại.


TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Thông tư số 142/2026/TT-BTC có hiệu lực từ ngày 16/11/2026, sửa đổi quy định về phân nhóm hàng nhập khẩu, định danh điện tử, nộp thuế và hồ sơ hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế. Những thay đổi này đòi hỏi doanh nghiệp rà soát quy trình nghiệp vụ, chuẩn bị hệ thống dữ liệu để đáp ứng yêu cầu mới.
Hoàn thuế hàng nhập khẩu phục vụ sản xuất xuất khẩu cần điều kiện gì?

Hoàn thuế hàng nhập khẩu phục vụ sản xuất xuất khẩu cần điều kiện gì?

Theo Cục Hải quan, việc hoàn thuế đối với hàng hóa nhập khẩu để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa xuất khẩu phải đáp ứng điều kiện về hoàn thuế, cơ sở xác định hàng hóa và thủ tục hải quan theo quy định.
Urê nhập khẩu của doanh nghiệp thương mại có phải quản lý như phân bón?

Urê nhập khẩu của doanh nghiệp thương mại có phải quản lý như phân bón?

Cục Hải quan đề nghị Cục Trồng trọt và Bảo vệ thực vật (Bộ Nông nghiệp và Môi trường) làm rõ chính sách quản lý đối với mặt hàng urê nhập khẩu khai báo làm nguyên liệu sản xuất công nghiệp nhưng có thể sử dụng làm phân bón, trong khi doanh nghiệp nhập khẩu không trực tiếp sử dụng hàng hóa để sản xuất.
Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát việc phân loại mặt hàng hamburger, căn cứ tỷ lệ các thành phần trong sản phẩm để xác định mã số HS theo quy định.
Cần thống nhất cơ chế xử lý đối với hóa đơn giá trị gia tăng đầu vào bỏ sót

Cần thống nhất cơ chế xử lý đối với hóa đơn giá trị gia tăng đầu vào bỏ sót

Hiện nay, nhiều doanh nghiệp thắc mắc khi phát hiện hóa đơn giá trị gia tăng (GTGT) đầu vào bị bỏ sót sau khi kỳ tính thuế đã được cơ quan Thuế kiểm tra, giải quyết hoàn thuế có được tiếp tục kê khai, khấu trừ và đề nghị hoàn hay không. Chuyên gia Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Vietnam Laws (VNLAWS) trao đổi cùng phóng viên Tạp chí Kinh tế - Tài chính một số nội dung liên quan vấn đề này.
Thống nhất phân loại hàng hóa, tháo gỡ vướng mắc cho doanh nghiệp gỗ

Thống nhất phân loại hàng hóa, tháo gỡ vướng mắc cho doanh nghiệp gỗ

Trước phản ánh của Hiệp hội Gỗ và Lâm sản Việt Nam về tình trạng chưa thống nhất trong phân loại một số mặt hàng giữa các đơn vị hải quan địa phương, Cục Hải quan cho biết đang triển khai các giải pháp như thí điểm thông quan tập trung, ứng dụng trí tuệ nhân tạo (AI) hỗ trợ xác định mã số hàng hóa và tăng cường đào tạo nghiệp vụ.
Hải quan lấy hiệu quả hỗ trợ doanh nghiệp làm thước đo quan hệ đối tác

Hải quan lấy hiệu quả hỗ trợ doanh nghiệp làm thước đo quan hệ đối tác

Từ hướng dẫn thủ tục, giải đáp kiến nghị đến đối thoại trực tiếp với doanh nghiệp, ngành Hải quan đang mở rộng các kênh hỗ trợ để xử lý vướng mắc phát sinh trong hoạt động xuất nhập khẩu. Cùng với đó, việc công khai đầu mối tiếp nhận phản ánh, nâng cao trách nhiệm công vụ và tăng cường tham vấn doanh nghiệp góp phần đưa quan hệ đối tác đi vào thực chất.
Hoàn thiện quy định hải quan về gia công, sản xuất xuất khẩu

Hoàn thiện quy định hải quan về gia công, sản xuất xuất khẩu

Các quy định về cơ sở sản xuất, báo cáo quyết toán, phân định trách nhiệm quản lý và trình tự thực hiện thủ tục đang được rà soát để phù hợp hơn với hoạt động gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất.
Bài 3: Khi nền tảng thương mại số trở thành mắt xích thu thuế

Bài 3: Khi nền tảng thương mại số trở thành mắt xích thu thuế

Cơ chế khấu trừ, kê khai và nộp thuế thay đang đưa các nền tảng thương mại điện tử tham gia trực tiếp hơn vào quá trình thực hiện nghĩa vụ thuế của người kinh doanh. Tuy nhiên, từ xử lý đơn hàng hoàn trả, đối chiếu số thuế đã nộp giữa nhiều nền tảng đến quản lý giao dịch xuyên biên giới, thực tiễn đặt ra yêu cầu hoàn thiện cơ chế phối hợp và chia sẻ dữ liệu. Theo đó, trách nhiệm của nền tảng cần được gắn với khả năng hỗ trợ người nộp thuế kiểm tra, giải trình và điều chỉnh sai lệch, hướng tới bảo đảm nghĩa vụ thuế công bằng giữa các chủ thể kinh doanh.
Bài 2: Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?

Bài 2: Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?

Giá trị đơn hàng, số tiền nền tảng thu hộ và khoản tiền thực chuyển cho người bán có thể chênh lệch đáng kể do phí dịch vụ, khuyến mại, hoàn trả hàng và những khoản điều chỉnh khác, trong khi hoạt động kinh doanh đồng thời trên nhiều nền tảng khiến việc xác định doanh thu tính thuế ngày càng phức tạp. Yêu cầu đặt ra không chỉ là kiểm soát đầy đủ nguồn thu, mà còn phải xác định chính xác bản chất từng khoản tiền, tránh thất thu nhưng không làm phát sinh nghĩa vụ thuế trùng lặp.
Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Theo cơ quan Hải quan, việc sản phẩm được xuất khẩu sau khi hàng hóa nhập khẩu được đưa vào sản xuất không đồng nghĩa với trường hợp hàng hóa nhập khẩu sau đó xuất khẩu để áp dụng chính sách hoàn thuế giá trị gia tăng (GTGT). Với Công ty TNHH xây dựng và dịch vụ tổng hợp Kim Ngân (Công ty Kim Ngân), việc xem xét khoản thuế đã nộp phải căn cứ vào loại hình khai báo, hồ sơ hải quan, hợp đồng và mục đích sử dụng hàng hóa.
Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Cục Hải quan vừa có công văn hỏa tốc yêu cầu các chi cục hải quan khu vực triển khai Nghị quyết số 43/2026/NQ-CP, trong đó kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Gặp thiên tai, hỏa hoạn, hộ kinh doanh có được giảm thuế?

Gặp thiên tai, hỏa hoạn, hộ kinh doanh có được giảm thuế?

Với hộ kinh doanh chịu ảnh hưởng bởi thiên tai, hỏa hoạn, tai nạn hoặc bệnh hiểm nghèo, chính sách thuế thu nhập cá nhân (TNCN) cho phép giảm thuế tương ứng với mức độ thiệt hại. Tuy nhiên, việc xem xét được giảm thuế chỉ có thể thực hiện trên cơ sở hồ sơ chứng minh đầy đủ sự kiện, thiệt hại và chi phí liên quan.
EMAGAZINE: Bài 1 - Nhận diện người kinh doanh trong "ma trận" giao dịch số

EMAGAZINE: Bài 1 - Nhận diện người kinh doanh trong "ma trận" giao dịch số

Những vụ việc kinh doanh trực tuyến bị phát hiện để ngoài sổ sách hàng trăm, thậm chí hàng nghìn tỷ đồng doanh thu cho thấy thách thức trong nhận diện và quản lý người kinh doanh trên môi trường số. Khi một cá nhân có thể đồng thời bán hàng qua nhiều nền tảng và sử dụng nhiều tài khoản thanh toán, yêu cầu đặt ra là phải xác định đúng chủ thể phát sinh nghĩa vụ thuế, thay vì chỉ quản lý những tài khoản bán hàng riêng lẻ.
Nên áp thuế với hàng hóa gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất cùng một phương thức

Nên áp thuế với hàng hóa gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất cùng một phương thức

Chính sách thuế đối với hàng hóa thực hiện theo loại hình gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất đang có những phương thức áp dụng khác nhau. Thực tiễn này đặt ra yêu cầu tiếp tục rà soát, hoàn thiện quy định trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP.